OpenAI: 50 statt 70 Mrd. USD Umsatz? Financial Times lernt "brutto vs. netto" kennen. OpenAI Wachstum beschleunigt sogar
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- Nasdaq-100 - WKN: A0AE1X - ISIN: US6311011026 - Kurs: -
- Oracle Corp. - WKN: 871460 - ISIN: US68389X1054 - Kurs: 135,240 $ (NYSE)
Gestern habe ich im AktienPuls360 geschrieben, dass bisher nichts bestätigt ist und Panik der falsche Ratgeber ist. Inzwischen haben wir Klarheit. Die FT hat ihren Artikel nach der Veröffentlichung ergänzt:
„Update: Following the initial publication, the Financial Times updated its story and said OpenAI's net revenue in September was $50B and its gross revenue was $70B, matching previous reporting."
Damit ist klar, dass die Run Rate nicht von 70 auf 50 Mrd. USD eingebrochen ist. Es sind zwei Kennzahlen, die unterschiedlich abgegrenzt sind und über dasselbe Geschäft berichten. Neu aufgedeckt hat die FT also nichts. Der Markt hat trotzdem erst einmal verkauft, mit -1,7 % im Nasdaq und deutlichen Abgaben bei KI- und Halbleiterwerten. Panic first, ask questions later. Im AktienPuls360 wurde per Rocco Gräfes Index-Charts an den relevanten Indexmarken zugeschlagen. Damit sieht man erneut, wie wir arbeiten. Ich liefere Live-News, fundamentale Einordnung & Aktien-Trading sowie Investieren. Rocco wiederum die charttechnische Einordnung zu den Indizes. Überzeugt euch gerne selbst.

Brutto vs. Netto: Woher die 20 Mrd. USD kommen
Ich hatte gestern vermutet, dass unterschiedliche Definitionen hinter der Differenz stecken. Genau das ist es jetzt.
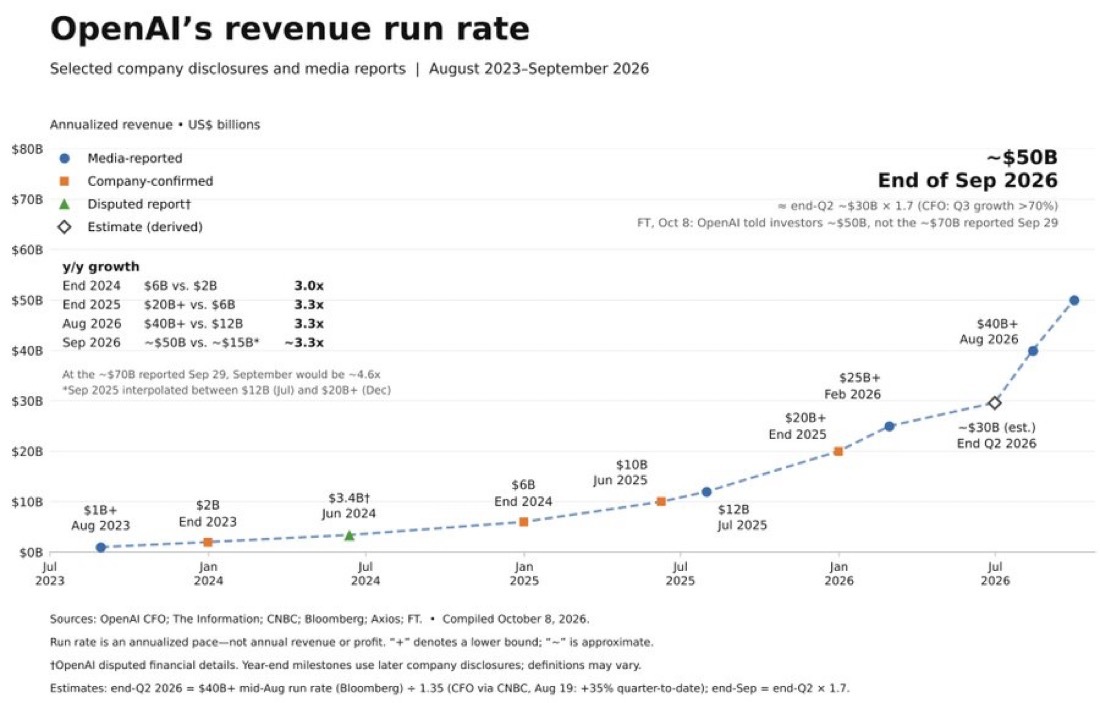
Brutto-ARR (~70 Mrd. USD): annualisierter Umsatz inklusive Revenue-Sharing bzw. Partnerumsätzen. Das ist die Zahl, die Axios Ende September gemeldet hat.
Netto-ARR (~50 Mrd. USD): annualisierter Umsatz nach Abzug dieser Anteile. Diese Zahl hat OpenAI laut FT den Investoren genannt.
Den Großteil der Differenz erklärt die Revenue-Sharing-Vereinbarung mit Microsoft. OpenAI zahlt bis 2030 rund 20 % seiner Umsätze an Microsoft. Rechnen wir das kurz nach: 20 % von 70 Mrd. USD sind rund 14 Mrd. USD. Damit ist der größte Teil der Lücke von 20 Mrd. USD erklärt, den Rest machen weitere Partneranteile aus.
Die Microsoft-Beteiligung ist zeitlich befristet. Für die operative Entwicklung des Modellgeschäfts ist die Brutto-Zahl deshalb aussagekräftiger. Die Netto-Zahl zeigt, was heute tatsächlich bei OpenAI hängen bleibt. Vergleichen darf man immer nur Brutto mit Brutto oder Netto mit Netto.
Das Wachstum beschleunigt
Spannend wird es, wenn man die Zahlen auf vergleichbarer Basis betrachtet.
| Run Rate | Juli 2026 | Ende September 2026 |
|---|---|---|
| Brutto | ~40 Mrd. USD | ~70 Mrd. USD |
| Netto | ~30 Mrd. USD | ~50 Mrd. USD |
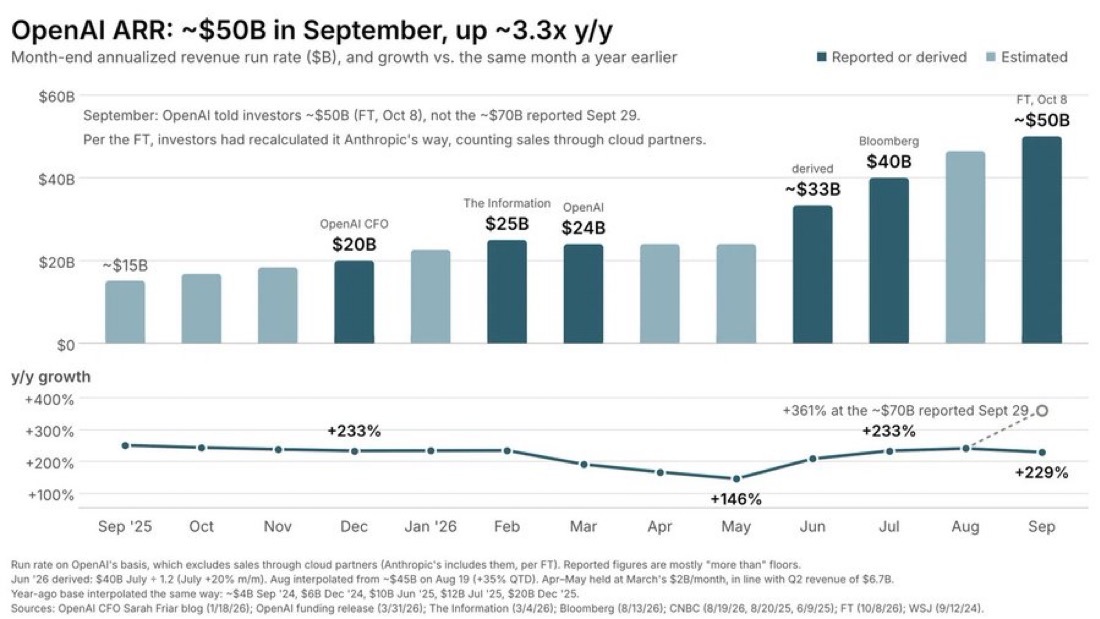
Netto ist das ein Plus von mehr als 70 % innerhalb von zwei Monaten. Auch die YoY-Dynamik zieht im zweiten Halbjahr wieder an:
- Juni: +131 %
- Juli: +150 %
- August: +182 %
- September: rund +229 %, also etwa 3,3x gegenüber dem Vorjahr
Das ist das Gegenteil von dem, was die ursprüngliche Schlagzeile suggeriert hat. Aus einem vermeintlichen Nachfrageproblem wird eine erneute Wachstumsbeschleunigung. Ein positiver Nachfrageindikator für die gesamte KI-Infrastrukturkette, darunter Nvidia, Broadcom, Marvell, Micron, SK Hynix, Samsung, Oracle, Nebius und Bloom Energy.
In meinem gestrigen Beitrag habe ich die Bloomberg-Zahl von Mitte August (über 40 Mrd. USD) mit den knapp 50 Mrd. USD der FT verglichen. Mit dem heutigen Wissen hinkt dieser Vergleich, weil die frühere Zahl teilweise auf Brutto-Basis lag. Auf sauberer Netto-Basis fällt das Wachstum sogar stärker aus.
Wie geht es weiter?
Laut Bloomberg erwartet OpenAI bis Ende 2026 eine annualisierte Umsatzrate von mindestens 70 Mrd. USD, gemeint ist hier netto. Von rund 50 Mrd. USD Ende September ist das ein weiteres Plus von etwa 40 % in wenigen Monaten. Treiber soll vor allem die Enterprise-AI-Nachfrage sein.
Parallel strebt OpenAI demnach mehr als 30 Mrd. USD frisches Kapital an, bei einer Bewertung von rund 1,4 Bio. USD vor der Finanzierung. Gespräche laufen unter anderem mit Investoren aus den VAE wie MGX. Der Börsengang ist mindestens auf 2027 verschoben.
Die Finanzierungsfrage, die ich gestern aufgeworfen habe, bleibt also relevant. Die Run Rate wächst stark, die Compute-Verpflichtungen sind aber noch um ein Vielfaches größer. Ohne IPO braucht OpenAI weiter privates Kapital. Dass es offenbar Abnehmer für über 30 Mrd. USD gibt, spricht aber eher für als gegen das Geschäftsmodell.
Probe-Feueralarm
An der Struktur ändert sich nichts. Am Grundsatz je höher Verschuldung und Kundenkonzentration, desto härter trifft so eine Schlagzeile halte ich fest. Das hat der gestrige Handelstag erneut gezeigt. Aber hey, wir hatten gestern den Stresstest und mein Bullshit-Radar hat ausgeschlagen. Wie stark und welche Unternehmen besonderes betroffen sind, erfährst Du im AktienPuls360.
Fazit Valentin
Gestern hieß es: Nichts ist bestätigt, also verkauft man keine Aktien auf Basis von "wir wissen es nicht". Heute wissen wir es. Es gab keinen Umsatzeinbruch, sondern zwei Kennzahlen mit unterschiedlicher Abgrenzung. Auf vergleichbarer Basis beschleunigt sich OpenAIs Wachstum sogar wieder. Die Financial Times hat mal wieder den "Schludrian" gemacht. Wie schon im April beim WSJ-Bericht reichte eine Schlagzeile ohne Kontext, um ein Narrativ in Gang zu setzen. Offene Punkte bleiben die Finanzierung und die Kundenkonzentration bei Oracle, CoreWeave und Broadcom. Das sind aber bekannte Risiken und keine neuen. Die nächste echte Prüfung kommt mit der Q3-Berichtssaison ab Mitte Oktober, vor allem mit den Capex-Guidances der Hyperscaler.
Panik war gestern der falsche Ratgeber. Heute wissen wir auch, warum.
Viel Erfolg wünscht Dir Valentin
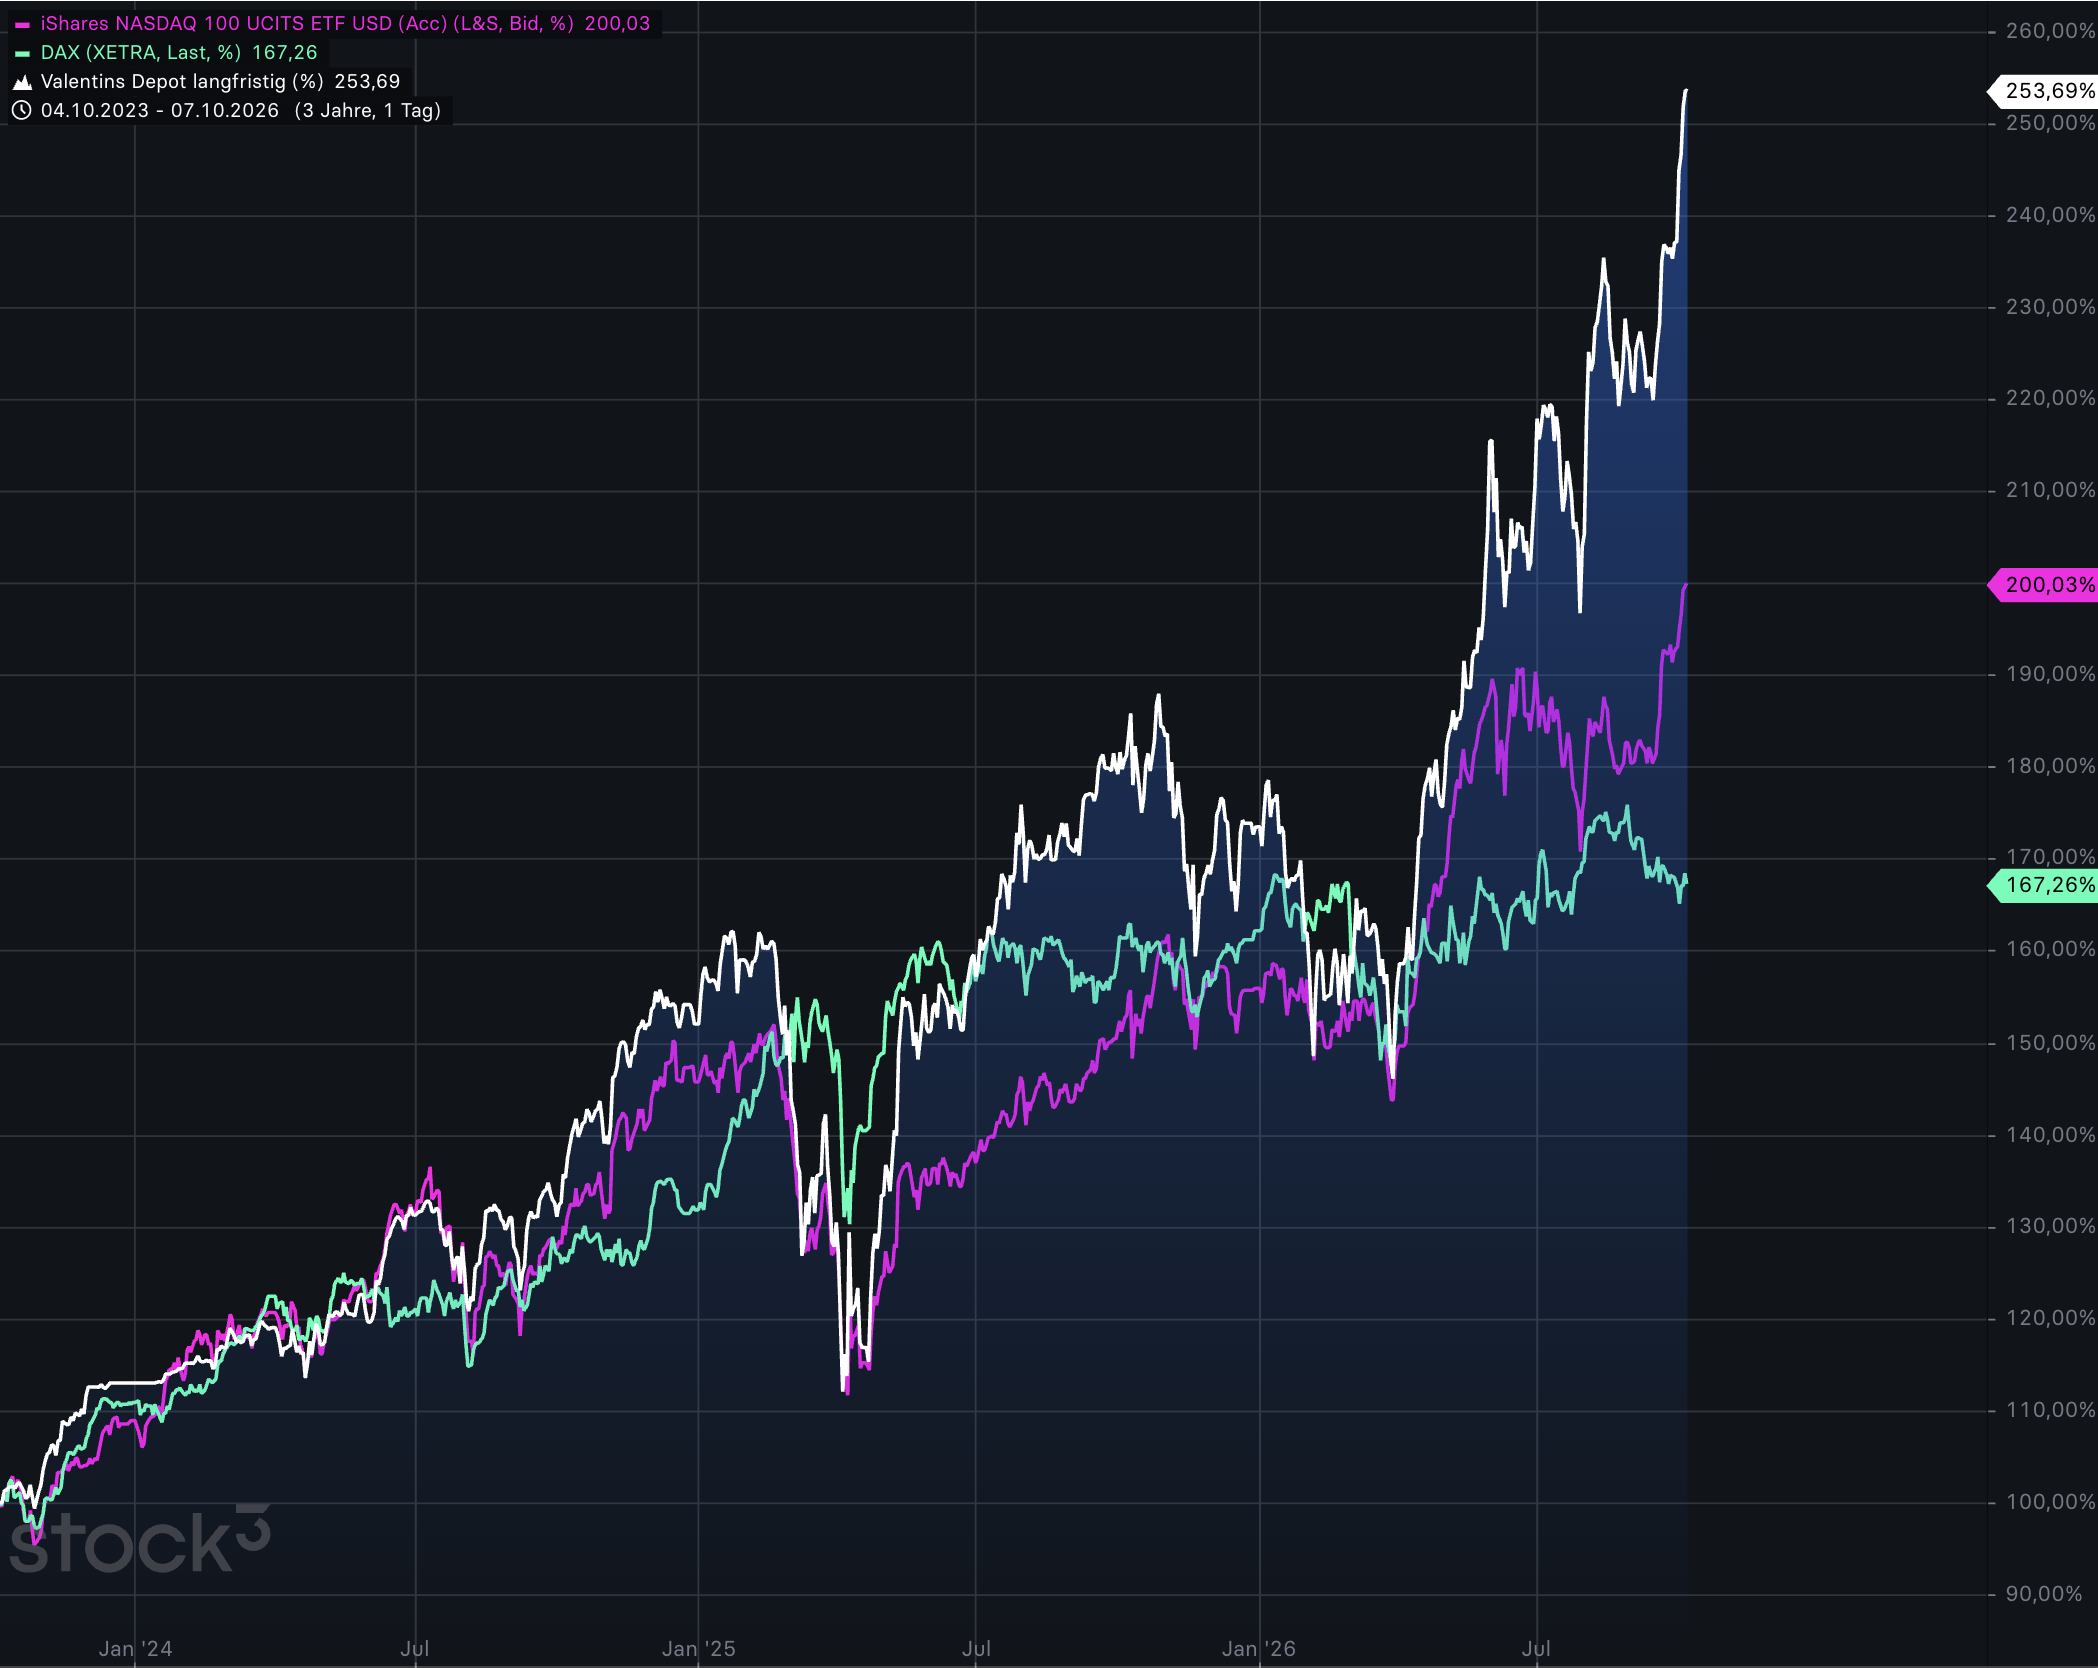
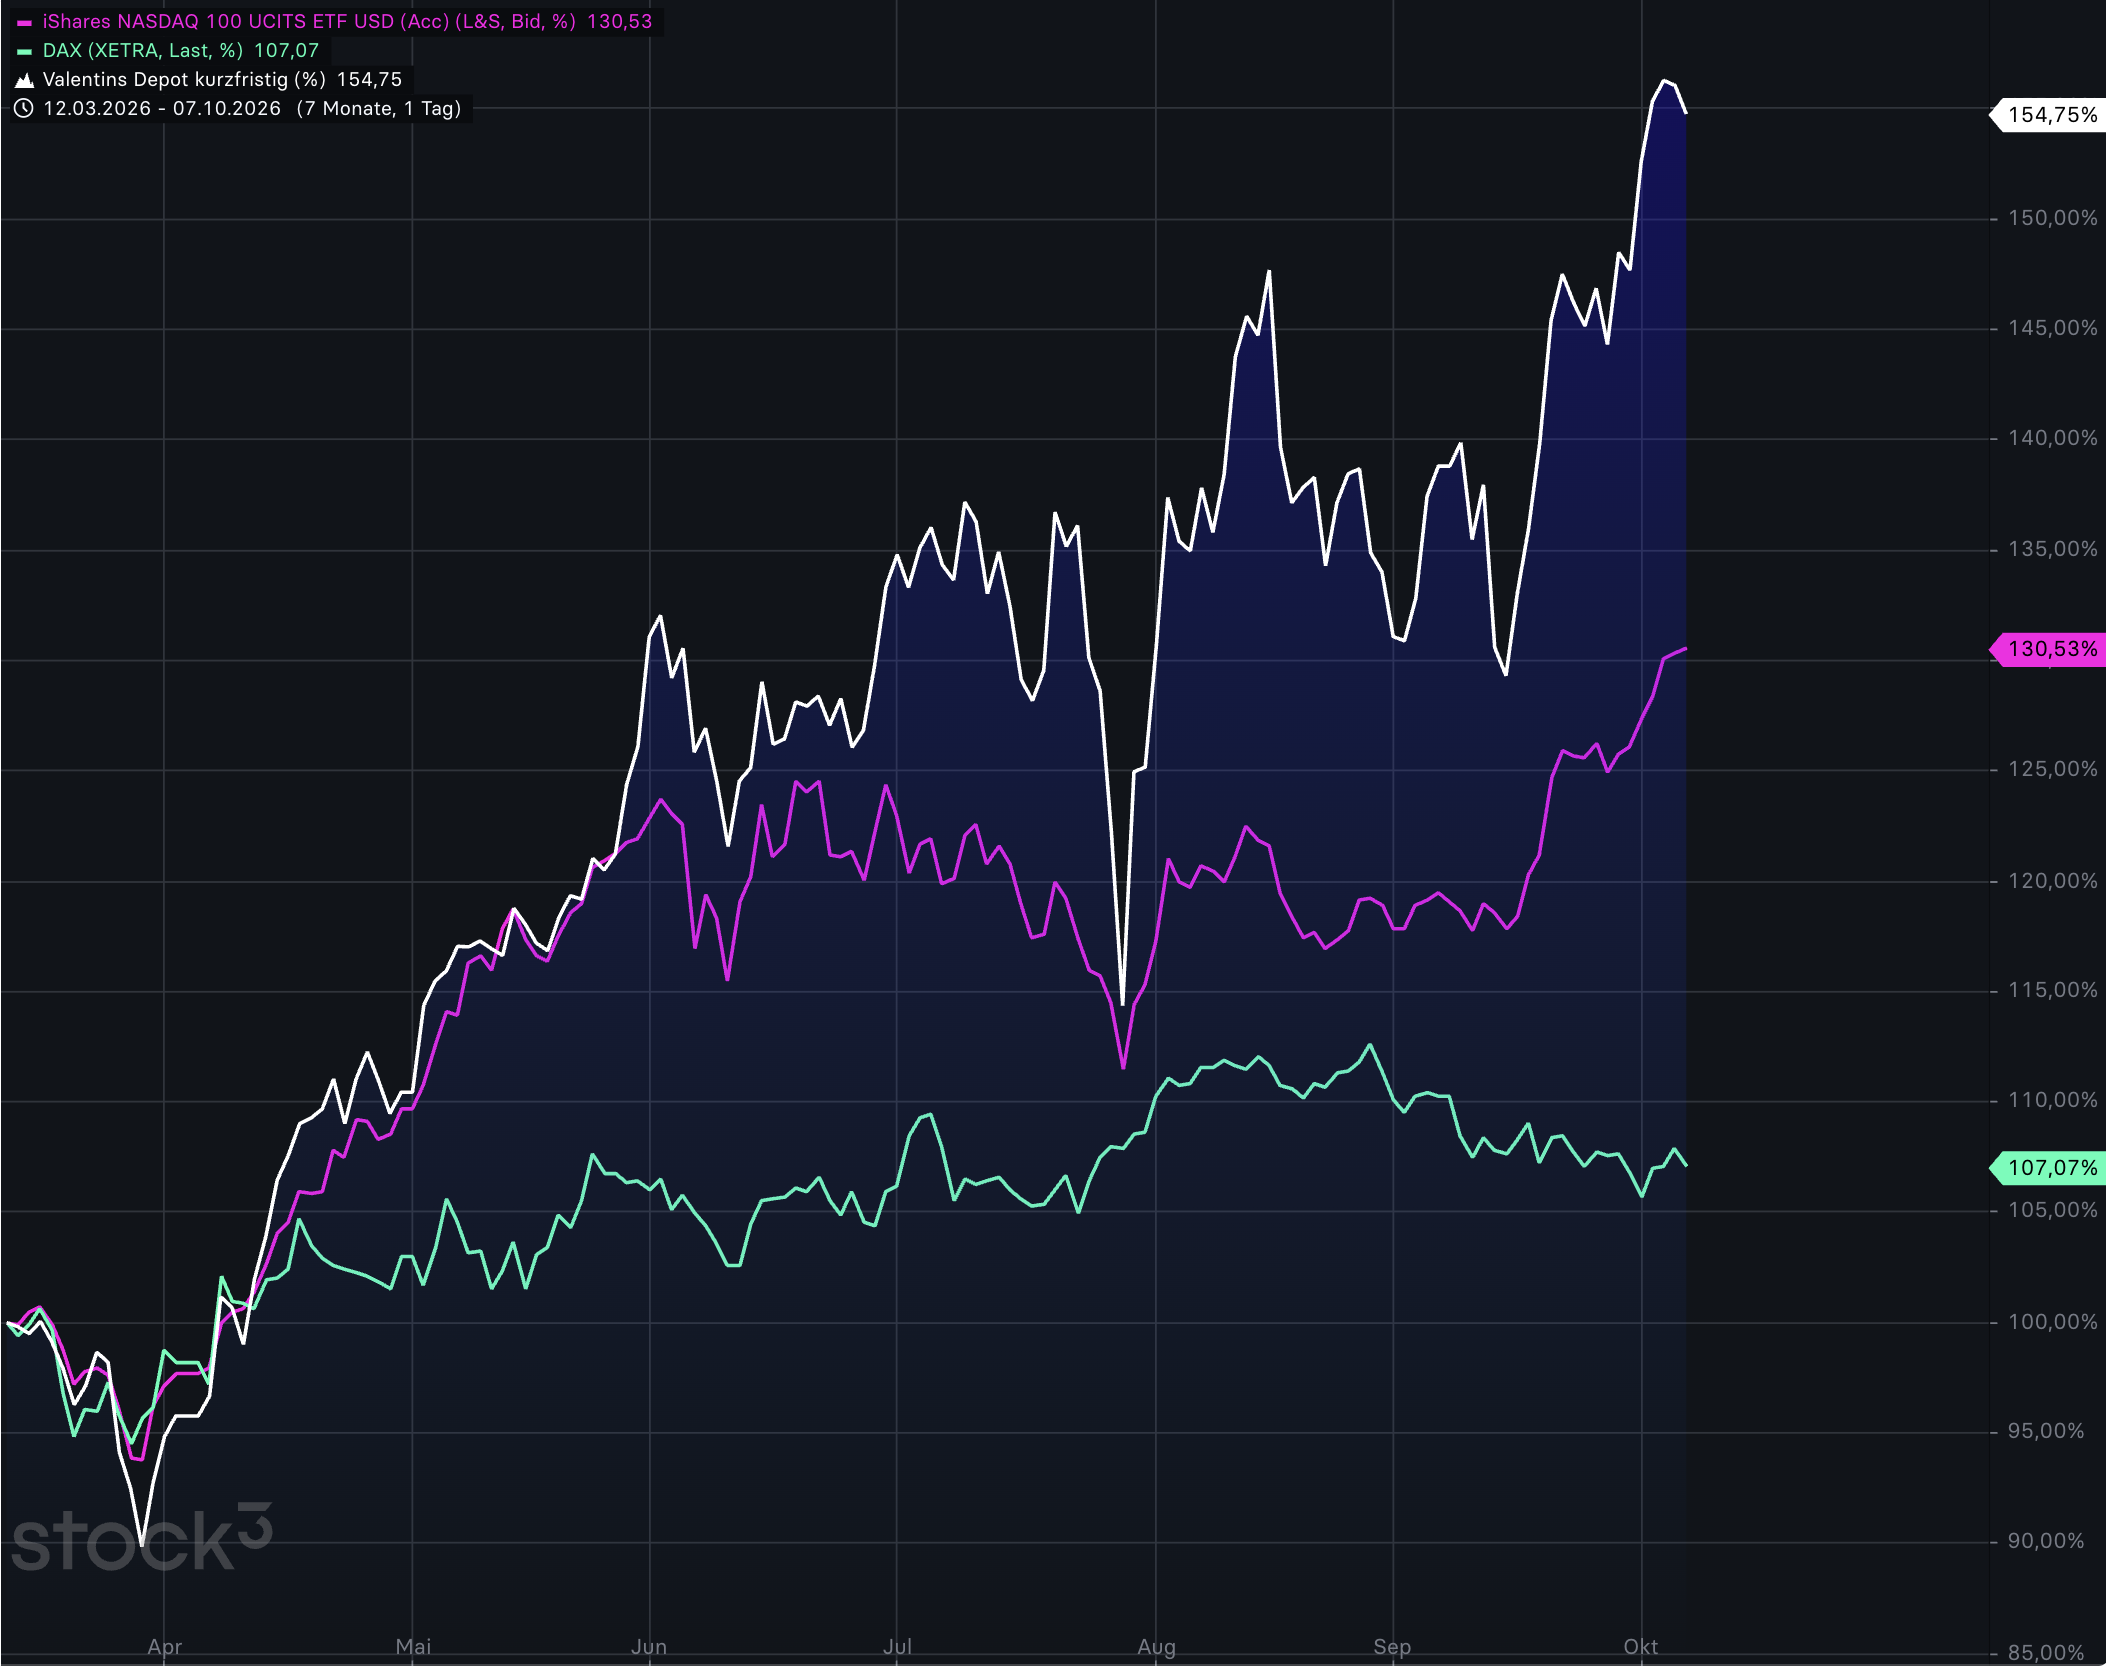
Die komplette Analyse findest Du bei AktienPuls360. Deutliche Outperformance seit Oktober 2023 und März 2026
Langfristiges Depot Valentin AktienPuls360
Kurzfristiges Depot Valentin AktienPuls360
1 Monat kostenlos AktienPlus + Bonusguthaben (aktuell 50 EUR)
Mit einem justTrade Depot kannst Du Aktien- & ETF-Trades optimal direkt über stock3 abbilden.
- Die nahtlose Einbindung erlaubt es dir, deine Analysen ohne den Umweg über andere Apps direkt aus dem Chart heraus in Trades umzuwandeln.
- Dabei profitierst Du 0 € Orderprovision (zzgl. 1 € Fremdkosten bei Aktien/ETFs).
- Ein echtes Highlight ist die Auswahl zwischen drei Börsenplätzen, wodurch du dir per „Quote-Request“ stets den günstigsten Kurs sicherst.
- Von über 10.000 Aktien bis hin zu echten Kryptowährungen hast Du die volle Vielfalt eines Top-Brokers direkt in deinem gewohnten Analyse-Terminal oder App zur Hand.
- Dies beendet das lästige Interface-Hopping und liefert Dir die nötige Geschwindigkeit, um in volatilen Phasen den entscheidenden Klick voraus zu sein.
justTrade.com (Werbung)

Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.