Market Insights: Muse sortiert den Markt neu, Q4 klopft an
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- S&P 500 - WKN: A0AET0 - ISIN: US78378X1072 - Kurs: 7.743,41 Pkt (Cboe)
- DAX - WKN: 846900 - ISIN: DE0008469008 - Kurs: 25.410,74 Pkt (XETRA)
- Nasdaq-100 - WKN: A0AE1X - ISIN: US6311011026 - Kurs: -
- Dow Jones - WKN: 969420 - ISIN: US2605661048 - Kurs: 51.828,62 Pkt (NYSE)
- Bitcoin BTC/USD - WKN: A2YY63 - ISIN: XC000A2YY636 - Kurs: 83.316,44 $ (Coinbase Advanced)
Vergangene Woche stand hier "Die Fed hebt an, KI-Infra mit Comeback". Sieben Tage später lässt sich sagen, dass das Comeback gehalten hat, aber der Scheinwerfer ist weitergewandert. Hin zu einer App auf dem Smartphone. Dazu ein Memory-Sektor, in dem sich die Banken weiter mit Prognosen überbieten, weiter boomenden Optik-Aktien, dem Staatsbesuch aus Peking und so viele Iran-Schlagzeilen wie schon lange nicht mehr.
Knapp drei Wochen nach dem Start von Metas Muse liefert der KI-Agent bereits Nutzerzahlen, die die Skeptiker ins Schwärmen bringen. Laut Sensor Tower kam Muse in den ersten 12 Tagen plattformübergreifend auf 2,8 Mio. Downloads und an Tag 12 auf 642.000 mobile Daily Active Users in den USA. ChatGPT stand zum vergleichbaren Zeitpunkt nach seinem Launch bei 231.000. Die Marke von 200.000 US-Downloads pro Tag, für die ChatGPT rund ein Jahr brauchte, hat Muse bereits drei Tage in Folge überschritten. Shopify, PayPal, Expedia, Walmart, Best Buy und Instacart sind bereits als Partner an Bord, auf der Connect kamen mit dem "Muse Charm" ein eigenes handgroßes Gerät und mit der Ray-Ban Meta Audio die erste Meta-Brille ohne Kamera dazu. Wie das Geld neben einem Meta-One-Abo verdient werden soll? Über eine kleine Gebühr auf jede Transaktion, die über Muse läuft.
Die Wall Street reagierte mit einer Welle an Kurszielanhebungen. JPMorgan, KeyBanc, Jefferies, Piper Sandler, Cantor, Wells Fargo und Tigress, sie alle zogen nach. JPMorgan hält Muse sogar für die potenziell meistgenutzte Consumer-AI-App seit ChatGPT. Die attraktiv bepreiste Meta-Aktie erfuhr ein heftiges Re-Rating; vergleichbar mit Alphabet. Das Thema Agentic AI setzte ich im AktienPuls360 per Trades auf CPU-Aktien wie Arm um. Aber selbst zu Meta äußerte ich mich wiederholt bullisch: META – Der positive Sonderfall der AI-Pacing-Debatte

Aber der Markt spielt auch hier mal wieder ein Narrativ. Denn die Monetarisierung muss erst noch kommen. Cantor räumt selbst ein, dass die Unit Economics von Muse in der frühen Phase noch subventioniert sind. Aber Meta hat das Thema Consumer AI mal wieder einfach smart gespielt und vermarktet. Neu ist das Thema nicht; aber sie machen es der Masse einfach zugänglich.
Nochmal zum Thema Narrative. Wie lieben wir den Markt der Narrative! Er gibt uns regelmäßig Chancen! Deepseek, Citrini, Claude Mythos, "Pace the Frontier" ... mit Meta's Muse war es mal wieder so weit.
Wo ein Agent Rechnungen verhandelt, Tarife wechselt und Reisen bucht, verliert jemand anders eine seiner bequemsten Einnahmequellen: die Trägheit der Kunden. Goldmans "Consumer Inertia"-Basket ist seit dem Muse-Launch deutlich eingeknickt, unter den größten Tagesverlierern fanden sich Planet Fitness, die New York Times oder Booking oder selbst die Allianz und Alphabet. Auch T-Mobile US, Verizon und AT&T setzten ihre Schwäche fort (Konkurrenz durch Amazon Project Leo und Starlink), weil Agenten künftig im Namen der Kunden Tarife nachverhandeln und Zusatzoptionen kündigen könnten. Auf der Gewinnerseite standen dagegen Shopify und Twilio. Wie umstritten selbst diese Gewinner sind, zeigt HSBC, die Twilio kurz darauf am Freitag auf "Reduce" stufte.
Auch der Rest von Big Tech lieferte Schlagzeilen. Stifel stufte Microsoft auf "Buy" hoch und traut Azure trotz Kapazitätsengpässen eine weitere Beschleunigung zu, Oppenheimer hob das Ziel auf 570 USD. Copilot kam im vierten Quartal auf rund 30 Mio. Seats und wird gerade zum "Betriebssystem für Arbeit" umgebaut, die eigenen KI-Chips mit Marvell sollen 2027 in die Massenproduktion gehen.
Bei den KI-Modellen folgte weiter ein Launch auf den nächsten: OpenAI brachte GPT-6 mit API-Preisen 50 % unter dem Vorgänger, Anthropic Claude Opus 5.5 mit rund 40 % niedrigeren Betriebskosten, und Google kündigte Gemini 4 noch vor Jahresende an.
Der Memory-Sektor darf natürlich nicht fehlen. UBS rechnet damit, dass Speicher 2027 rund 64 % des gesamten KI-Capex ausmacht, BofA hob die DRAM-Preisannahmen für 2027 und 2028 um 8 bis 12 % an und sieht den HBM-Markt 2027 bei 152,8 Mrd. USD. SK Hynix hat seine Prognose zur Dauer der Knappheit von 2028 auf Ende 2030 verschoben, Samsung will die HBM4-Produktion 2027 mindestens verdoppeln und sichert sich wie der Rest der Branche über Langfristverträge teils fünf Jahre Nachfrage im Voraus. Auch SK Hynix prüft einen Börsengang seiner NAND-Tochter Solidigm. Memory-Aktien handeln beim Vierfachen der Gewinne in zwei Jahren und der Zyklus wird durch LTAs über Jahre gestreckt. Und trotzdem sind sie mit dem halben historischen Multiplen bewertet. Am Mittwoch folgt die nächste Probe, wenn Micron berichtet.
Die zweite große Bühne der Woche war die ECOC-Konferenz für Optical Networking. Evercore stufte Ciena auf "Outperform" hoch, Lumentum berichtete weiter von einer Nachfrage nach Lasern, die weiter über dem Angebot liegt, Coherent will den CPO-Ramp im Q4 starten, und Marvell brachte mehrere 2nm Lösungen für optische Interconnects und hat am 6. Oktober seinen Investorentag, wo es neue Finanzziele hageln wird.
Erst diese Woche veröffentlicht und schon gut angelaufen; meine Top 19 für maximale Outperformance bis Jahresende (mehr hier)!
Aber auch der übergreifende Infrastruktur-Ausbau läuft unvermindert weiter, und ist in meinen Depots und Top Picks daher weiterhin übergewichtet. TSMC plant laut DigiTimes ab Januar weitere Preiserhöhungen von 3 bis 6 %, Nebius verteuert seine GPU-Stunden nochmal um 16 bis 20 %, Goldman hob die Prognose für Behind-the-Meter-Strom in Rechenzentren bis 2030 von 40 auf 67 Gigawatt an. Anthropic weitete seine Partnerschaft mit Akamai auf 11,6 Mrd. USD aus, und BofA sieht den Server-CPU-Markt bis 2030 auf 211 Mrd. USD wachsen, weil Agenten nicht nur GPUs, sondern auch klassische Rechenleistung brauchen. So viel zu "Pacing The Frontier". Ich hatte euch in diversen Artikeln nahegelegt, wieso auch dieser Rücksetzer eine Chance darstellt. Einen kurzen Schreckmoment gab es am Donnerstag bei Oracle. Die Force-Majeure-Mitteilung zu Project Jupiter sorgte für Unruhe, Oracle und Stifel stuften sie aber als vertragliche Absicherung ein, nicht als Rückzug. Oracle vom Chart weiterhin maximal angeschlagen. Fundamental bis auf die erhebliche Verschuldung und OpenAI-Abhängigkeit aber unverändert eine Turnaround-Chance, die ich daher weiter unverändert im langfristigen Depot führe.
Geopolitisch blieb die Woche zäh. Iran bot eine siebentägige Waffenruhe samt Öffnung der Straße von Hormus an, Trump wies den Vorschlag laut WSJ zurück, und dazwischen jagten sich Meldungen, Dementis und Gegen-Dementis. Am Freitag so heftig, wie schon lange nicht mehr.
Rund 200 Tage nach Kriegsbeginn liegt WTI noch etwa 25 USD über dem Vorkriegsniveau. Etwas Entspannung kam von der anderen Großbaustelle. Nach dem Besuch von Xi Jinping in Washington wurde der Handelsfrieden mit China bis zum 10. Januar verlängert, einen Durchbruch bei AI-Chips oder Seltenen Erden gab es aber erwartungsgemäß nicht. Die Makrodaten blieben robust, die Erstanträge auf Arbeitslosenhilfe lagen mit 197.000 unter den Erwartungen, die kurzfristigen Inflationserwartungen der Verbraucher bei 4,6 %.
Abseits von KI gibt es aber einige Enttäuschungen. Novo Nordisk konnte mit seinem Kapitalmarkttag nicht überzeugen und streicht weitere 4.000 Stellen, bei LVMH und Hermès wurden die Kursziele reihenweise gesenkt, und McDonald's kam auch mit seinem Investor Day nicht aus dem Abwärtstrend. Costco lieferte dagegen solide Zahlen über den Erwartungen.
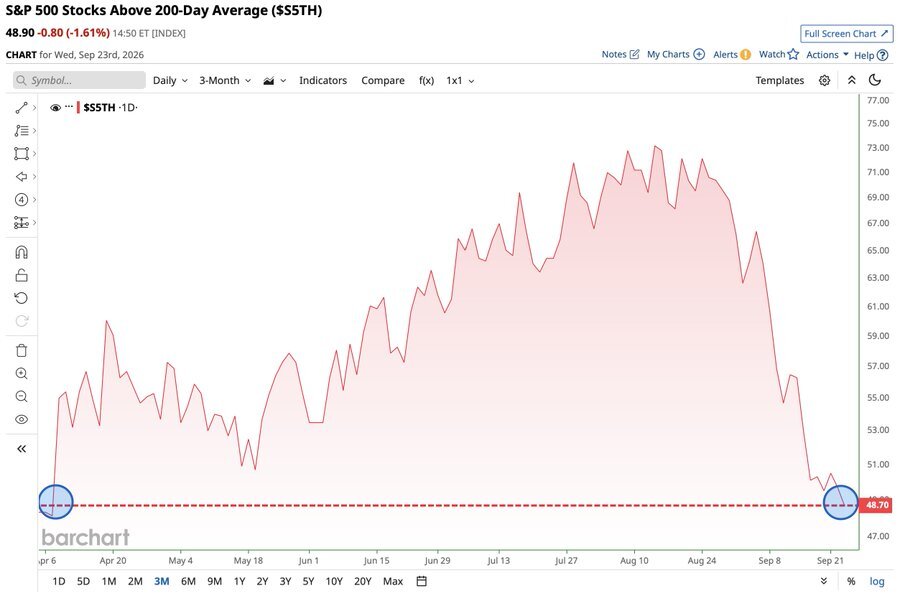
Aufgrund diverser Narrative liegen nur noch 48,9 % der S&P-500-Aktien über ihren 200-Tage-Linien, im August waren es noch über 70 %. Und obwohl der Index weniger als 5 % unter seinem Rekord steht, gab es an der NYSE zuletzt über 100 neue 52 Wochen-Tiefs mehr als neue Hochs. Diese Konstellation trat seit 2003 erst achtmal auf. Drei Monate später lag der S&P 500 im Schnitt 3,4 % tiefer.
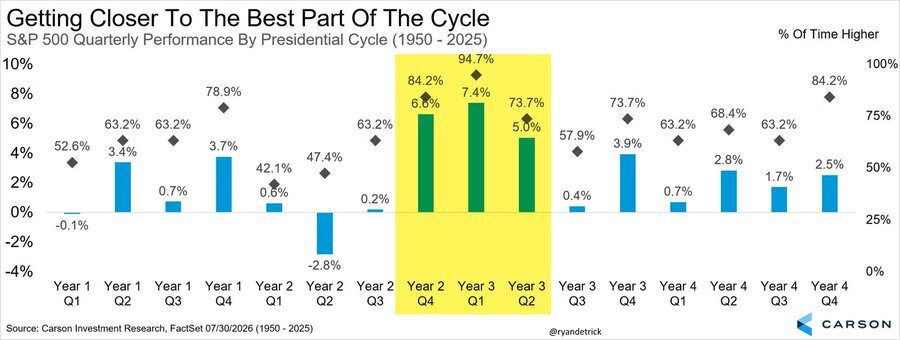
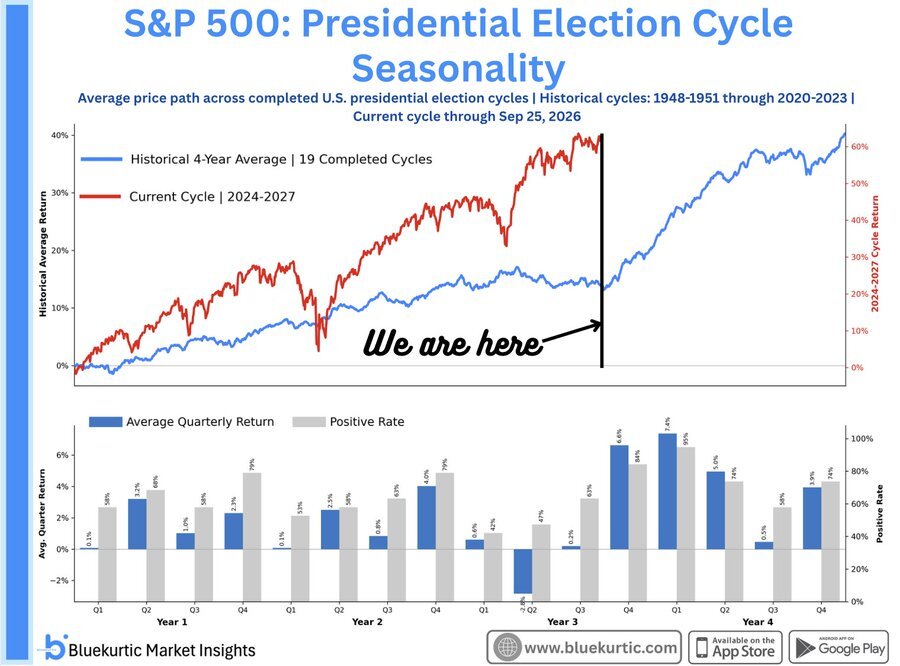
Klingt negativ, aber in diese Gemengelage fällt statistisch der stärkste Abschnitt des Vierjahreszyklus. Q4 im Midterm-Jahr brachte seit 1950 im Schnitt +6,6 %, das folgende Q1 lag sogar in knapp 95 % der Fälle im Plus.
👉 Kalender gegen Marktbreite. Saisonalität liefert Kontext und kein Kaufsignal.
Markttechnik, Saisonalität & Sentiment
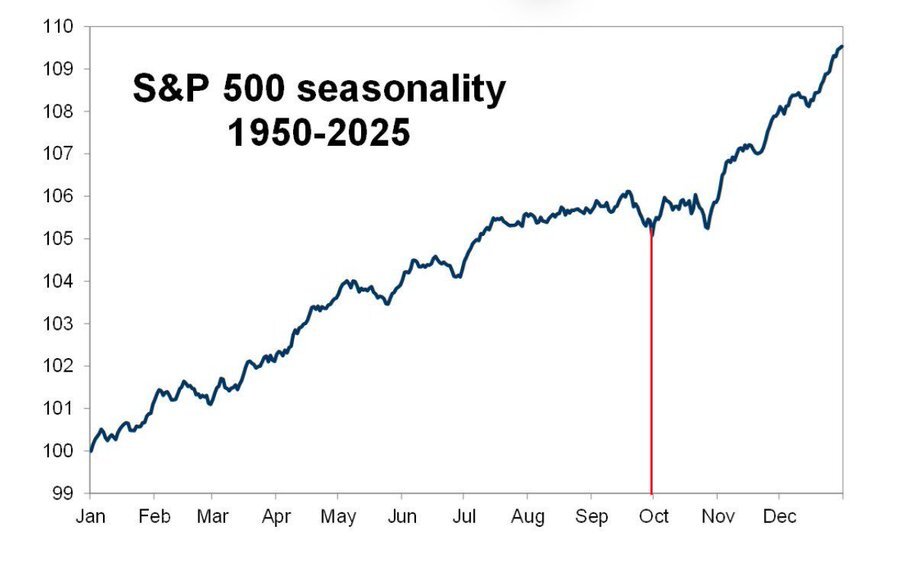
📌 Der saisonale Tiefpunkt liegt historisch Ende September, nicht im Oktober
Der Oktober hat einen schlechten Ruf, weil die großen Crashs der Geschichte in diesem Monat stattfanden. Der Durchschnittsverlauf des S&P 500 seit 1950 hat eine Delle rund um den Monatswechsel Ende September/Anfang Oktober. Ab Mitte Oktober zieht es dann spürbar an und steigt bis zum Jahresende in einem deutlich steileren Winkel als im gesamten Sommer. Schwäche im September ist historisch der Normalfall.
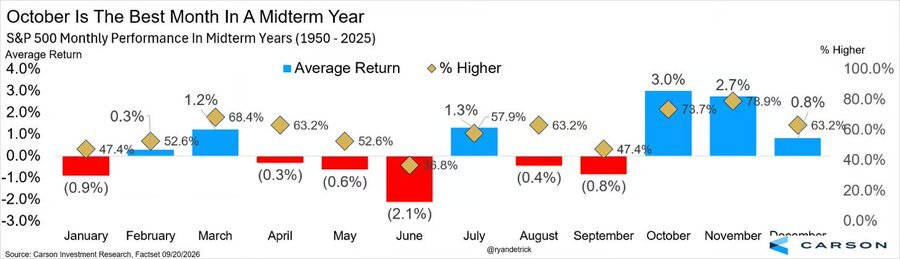
📌 Im Midterm-Jahr ist der Oktober der beste Monat, der November der verlässlichste
Engt man die Statistik auf Midterm-Jahre ein, wird der Kontrast noch stärker. Laut Carson Investment Research erzielte der S&P 500 seit 1950 im Oktober eines Midterm-Jahres im Schnitt +3 % und lag in 73,7 % der Fälle im Plus. Der November folgte mit +2,7 %, hatte mit 78,9 % aber die höchste Trefferquote aller Monate.
Der September dagegen kam im Mittel auf -0,8 % und schloss nur in 47,4 % der Midterm-Jahre positiv.
Mit näher rückendem Wahltermin wird die Unsicherheit abgebaut, unabhängig davon, wer gewinnt. Seit 1950 gab es 19 Midterm-Jahre. Das ist genug für ein Muster, aber zu wenig, um daraus eine Regel abzuleiten.
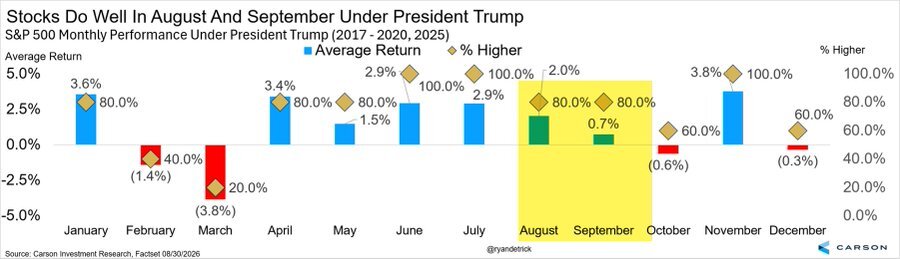
📌 Unter Trump liefen August und September bisher gegen die Statistik
In den bisherigen Trump-Jahren (2017 bis 2020 und 2025/26) erzielte der S&P 500 im August durchschnittlich +2 % und im September +0,7 %, jeweils mit einer Trefferquote von 80 %. Über die lange Historie seit 1950 ist der September dagegen der schwächste Monat des Jahres.
📌 Der Sweet Spot des Präsidentschaftszyklus beginnt
Laut Carson startet mit Q4 des Midterm-Jahres die stärkste Dreiquartalsphase des gesamten Vierjahreszyklus. Q4 brachte im Schnitt +6,6 % bei einer Trefferquote von 84,2 %, das folgende Q1 des Vorwahljahres sogar +7,4 % bei 94,7 % positiven Fällen, Q2 legte weitere +5 % nach. Q2 des Midterm-Jahres kam im Schnitt auf -2,8 %, Q3 auf magere +0,2 %.
📌 Der aktuelle Zyklus läuft der Historie weit voraus
An der Stelle, an der wir heute stehen, lag der historische Durchschnitt des Präsidentschaftszyklus bei rund 15 % Kursplus. Der aktuelle Zyklus bringt es auf rund 60 %.

Überzeuge Dich 14 Tage unverbindlich von unserem unschlagbaren Angebot
👉 Jetzt 14 Tage unverbindlich ausprobieren
Marktbreite & Konzentration
📌 Mehr als die Hälfte der S&P-500-Aktien steht unter der 200-Tage-Linie
Nur noch 48,9 % der S&P-500-Mitglieder notieren über ihrem 200-Tage-Schnitt, der schwächste Wert seit April. Im August lag der Anteil noch bei über 70 %.
Zinsen, Öl & Makro
📌 5 % Rendite klingen hoch, sind es aber ...
Überzeuge Dich 14 Tage unverbindlich von unserem unschlagbaren Angebot
👉 Jetzt 14 Tage unverbindlich ausprobieren
Magnificent 7 & Tech
📌 Der AI-Trade wird breiter
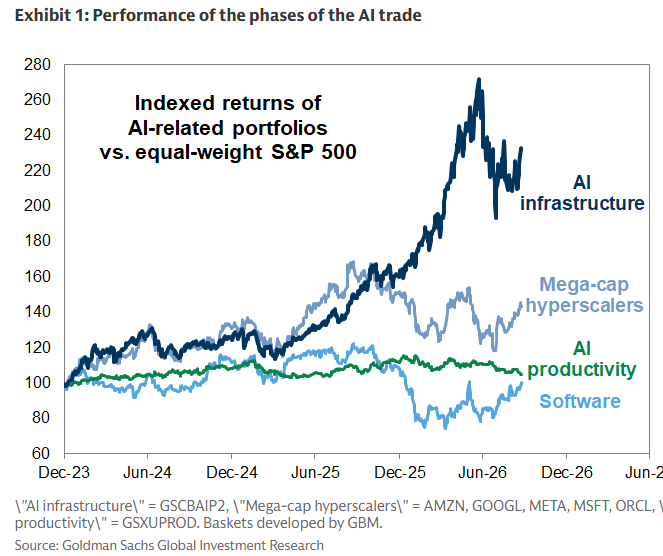
Goldman Sachs unterteilt den KI-Trade in Phasen und vergleicht die zugehörigen Aktienkörbe mit dem gleichgewichteten S&P 500. Seit Ende 2023 ist KI-Infrastruktur mit riesigem Abstand der stärkste Bereich, hat seit dem Hoch aber spürbar an Dynamik verloren. Das dürfte Euch auch aufgefallen sein. Aktuell laufen dort Teilbereiche wie Substrate oder Optics. Die Mega-Cap-Hyperscaler laufen nach ihrer Schwächephase wieder Richtung 140 Punkte, und auch Software erholt sich von ihren Tiefs, liegt relativ aber weiterhin deutlich zurück.
📌 KI-Agenten greifen Geschäftsmodelle an, die von Trägheit leben
Mehr hier: Metas Muse: Wer vom Consumer-Agent-Boom profitiert und wer verliert
KI-Infrastruktur, Halbleiter & Capex
📌 Halbleiter sind relativ zum S&P 500 so günstig wie seit über vier Jahren nicht
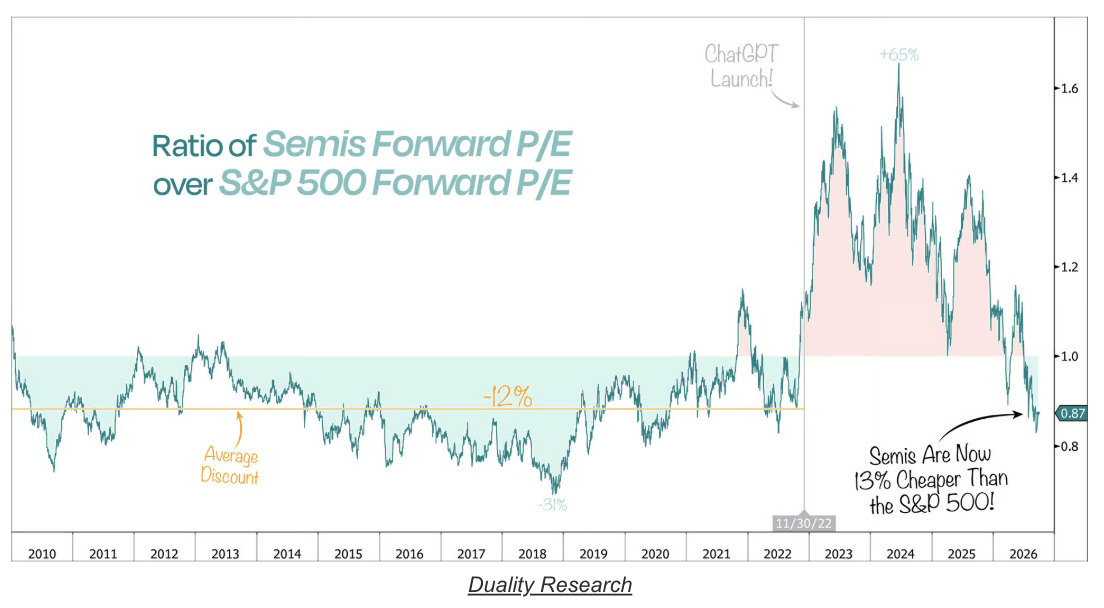
Das Forward-KGV des Halbleitersektors liegt laut Duality Research aktuell rund 13 % unter dem des S&P 500. Damit handeln Semis sogar etwas günstiger als im langfristigen Pre-AI-Durchschnitt, der bei 12 % Abschlag lag, und auf der niedrigsten relativen Bewertung seit mehr als vier Jahren. 2024 lag der Aufschlag in der Spitze noch bei 65 %.
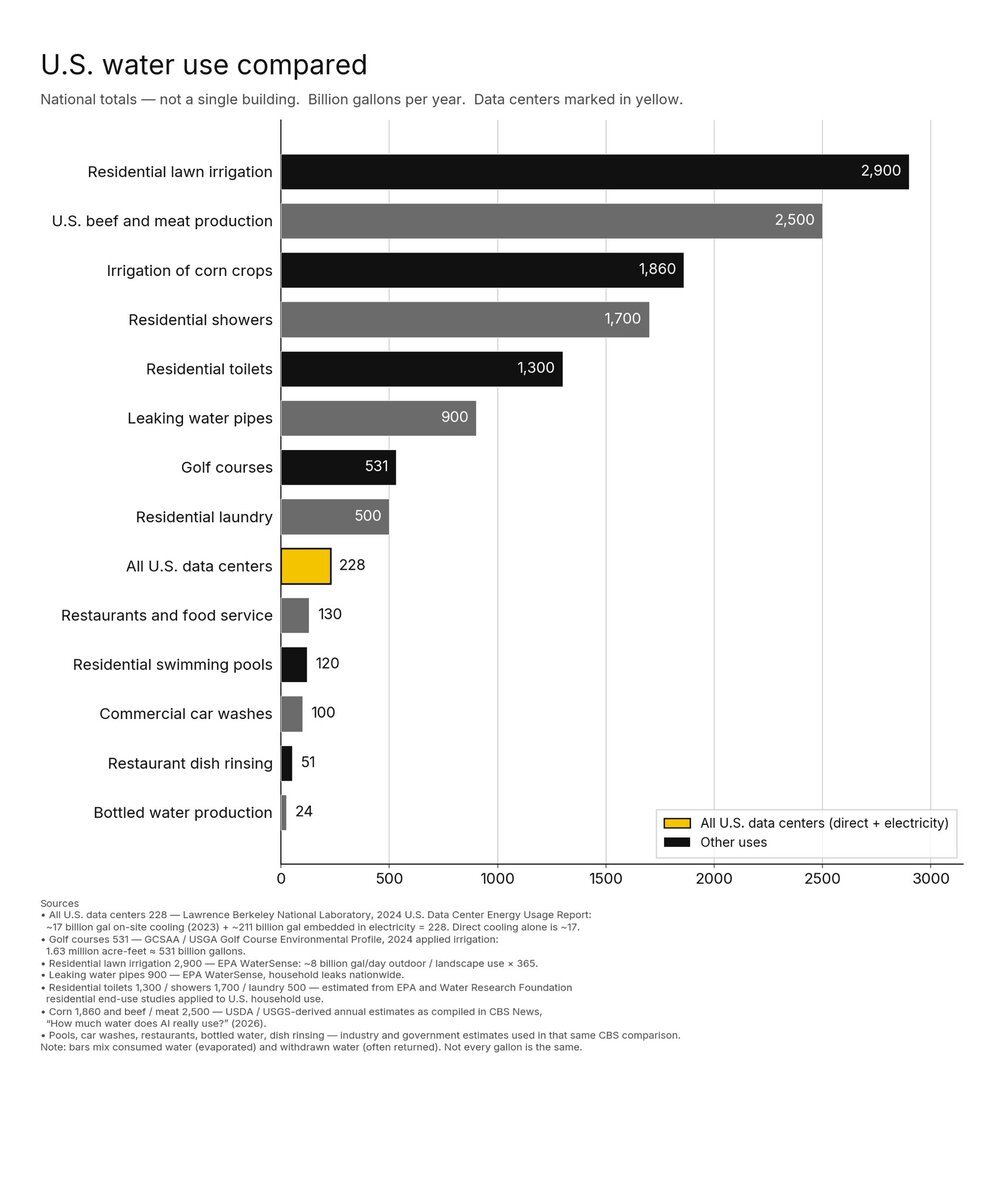
📌 Rechenzentren verbrauchen deutlich weniger Wasser als ihr Ruf
Alle US-Rechenzentren zusammen kommen auf rund 228 Mrd. Gallonen Wasser pro Jahr, und zwar inklusive des Wassers, das in der Stromerzeugung steckt. Die direkte Kühlung macht davon laut Lawrence Berkeley National Laboratory nur rund 17 Mrd. Gallonen aus. Zudem wird das Wasser über Jahre wiederverwendet.
Zum Vergleich: Die private Rasenbewässerung in den USA kommt auf 2.900 Mrd., die Fleischproduktion auf 2.500 Mrd. und private Duschen auf 1.700 Mrd. Gallonen. Selbst Golfplätze liegen mit 531 Mrd. Gallonen mehr als doppelt so hoch.
Wasser ist eines der häufigsten Argumente in lokalen Genehmigungsverfahren gegen neue Rechenzentren.
Wie real das Risiko regulatorischer Verzögerungen ist, zeigte diese Woche Oracles Project Jupiter, wo unter anderem Genehmigungen zur Wassernutzung zu den offenen Punkten zählen. Die nationale Statistik sagt allerdings nichts über lokale Knappheit aus.
Wusstest Du...?
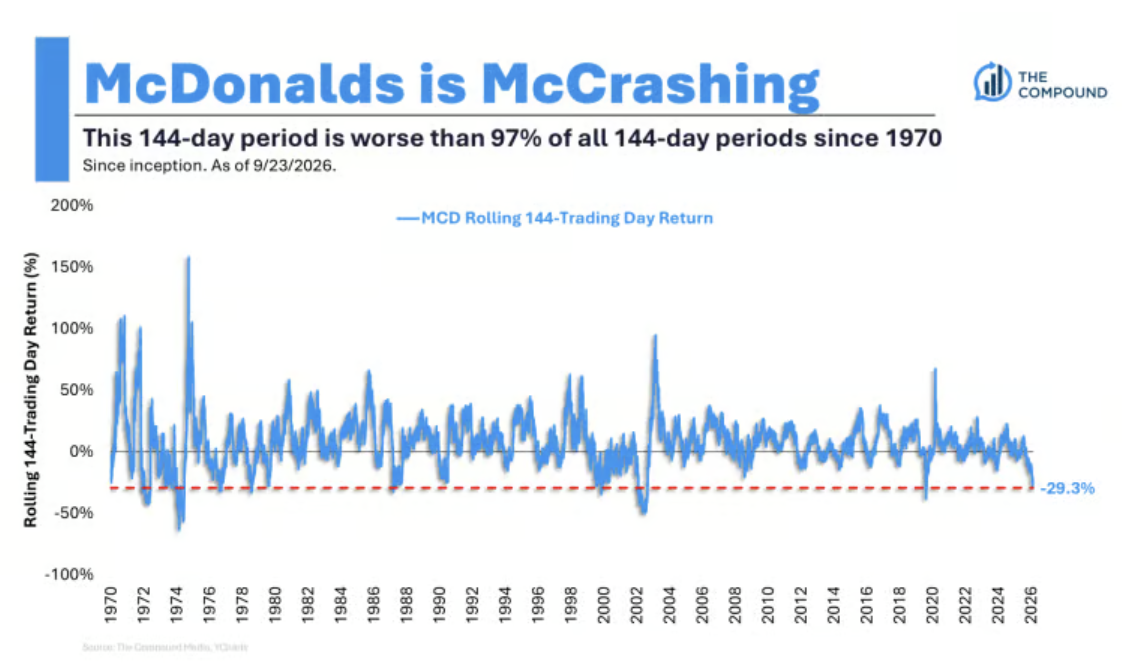
📌 McDonald's erlebt einen der schwächsten Läufe seiner Börsengeschichte
McDonald's verlor über die vergangenen 144 Handelstage rund 29,3 %. Laut The Compound war diese Phase schwächer als 97 % aller vergleichbaren 144 Tageszeiträume seit 1970. Ähnlich tiefe Einbrüche gab es nur in wenigen Stressphasen, etwa Anfang der 1970er und zu Beginn der 2000er-Jahre.
Und das bei einem Unternehmen, das gemeinhin als Inbegriff des defensiven Qualitätswerts gilt. Auch der Investor Day diese Woche brachte keine Wende. Für das Q3 erwartet McDonald's in den USA leicht negative vergleichbare Umsätze, bei einkommensschwächeren Kunden sieht das Management weiterhin eine Lücke im Einstiegs-Value-Angebot. Die langfristigen Ziele, etwa eine operative Marge im niedrigen bis mittleren 50%-Bereich bis 2030, konnten das nicht ausmerzen.
Defensive Aktie heißt nicht defensiver Kursverlauf. Wenn ein Bewertungsaufschlag, der für Stabilität bezahlt wurde, auf enttäuschende Erwartungen trifft, kann auch ein etabliertes Geschäftsmodell einen Drawdown liefern, der sich eher nach Wachstumsaktie anfühlt.
Spannende Earnings diese Woche
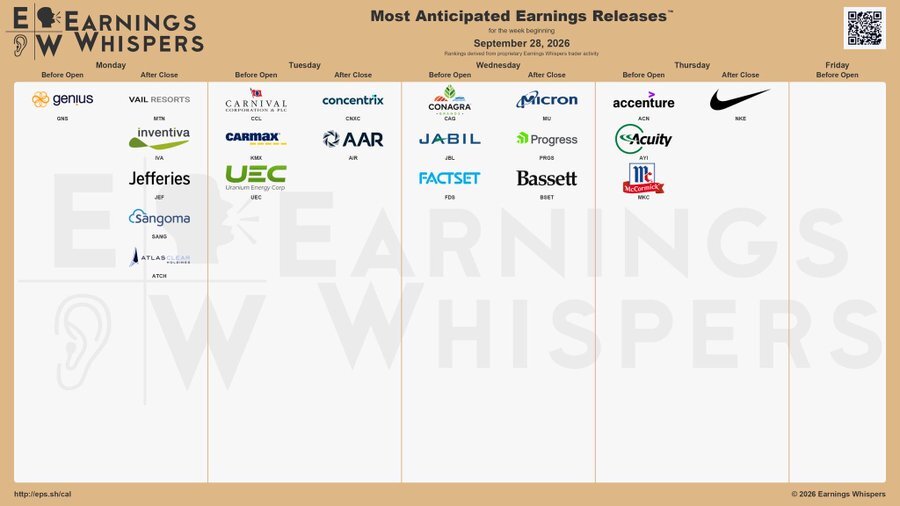
Am Montag:
☀️ -
🌙 –
Am Dienstag geht es weiter mit:
☀️ Carnival
🌙 –
Zur Wochenmitte warten:
☀️ Jabil
🌙 Micron
Am Donnerstag folgen:
☀️ Accenture
🌙 Nike
Zum Wochenabschluss:
☀️ -
🌙 -
Ich wünsche euch einen erfolgreichen Wochenstart! Euer Valentin
3 Monate kostenlosen Zugang zu stock3 Plus ODER stock3 Core + Bonusguthaben
Mit einem justTrade Depot kannst Du Aktien- & ETF-Trades optimal direkt über stock3 abbilden.
- Die nahtlose Einbindung erlaubt es dir, deine Analysen ohne den Umweg über andere Apps direkt aus dem Chart heraus in Trades umzuwandeln.
- Dabei profitierst Du 0 € Orderprovision (zzgl. 1 € Fremdkosten bei Aktien/ETFs).
- Ein echtes Highlight ist die Auswahl zwischen drei Börsenplätzen, wodurch du dir per „Quote-Request“ stets den günstigsten Kurs sicherst.
- Von über 10.000 Aktien bis hin zu echten Kryptowährungen hast Du die volle Vielfalt eines Top-Brokers direkt in deinem gewohnten Analyse-Terminal oder App zur Hand.
- Dies beendet das lästige Interface-Hopping und liefert Dir die nötige Geschwindigkeit, um in volatilen Phasen den entscheidenden Klick voraus zu sein.

Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.