MTU AERO ENGINES - Wartung brummt, Seriengeschäft schwächelt
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
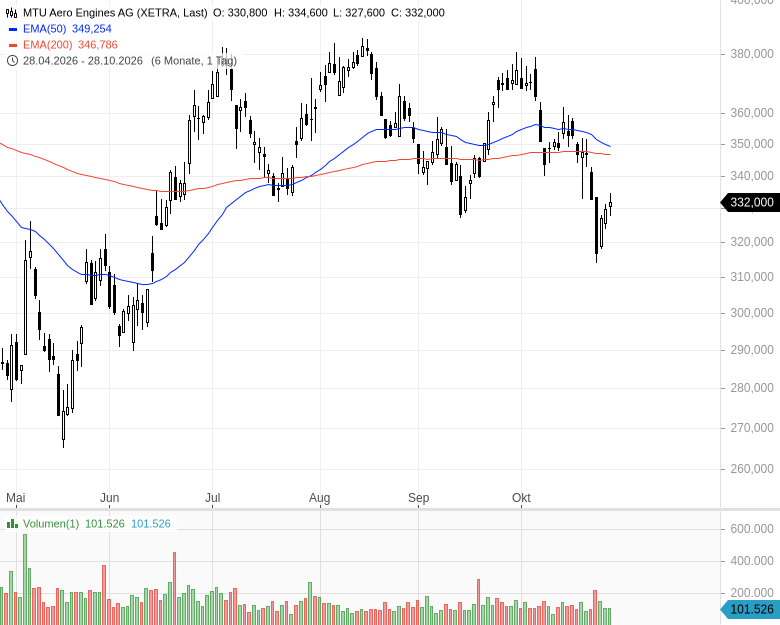
- MTU Aero Engines AG - WKN: A0D9PT - ISIN: DE000A0D9PT0 - Kurs: 332,000 € (XETRA)
Im Juli eröffnete MTU im texanischen Fort Worth einen Wartungsstandort für bis zu 240 Shop Visits pro Jahr. In Zhuhai kamen binnen 18 Monaten 100 solcher Werkstattaufenthalte zusammen. Das sagt viel über das Geschäftsmodell: MTU verdient derzeit vor allem an Flugzeugen, die bereits fliegen, und weniger an neuen.
Umsatz über, Ergebnis knapp unter den Erwartungen
Im dritten Quartal stieg der Umsatz um 14 % auf 2,42 Mrd. EUR und übertraf die von dpa-AFX genannte Analystenprognose von 2,37 Mrd. EUR klar. Das bereinigte EBIT wuchs dagegen nur um 3 % auf 349 Mio. EUR (Prognose: 354 Mio. EUR), die Marge fiel von 15,8 % auf 14,4 %. Auch der bereinigte Gewinn nach Steuern verfehlte mit 249 Mio. EUR die Prognose von 252 Mio. EUR knapp. Nach IFRS sank der Überschuss um 9 % auf 227 Mio. EUR.
Nach neun Monaten legte der bereinigte Umsatz um 13 % auf 7,1 Mrd. EUR zu, das bereinigte EBIT um 5 % auf 1.042 Mio. EUR bei einer Marge von 14,6 % nach 15,9 %. Der bereinigte Gewinn nach Steuern stieg um 4 % auf 751 Mio. EUR.
Ein Konzern, zwei Geschwindigkeiten
Treiber ist die zivile Instandhaltung, deren Umsatz um 19 % auf 5,1 Mrd. EUR kletterte. Rund 45 % entfallen auf die Getriebefan-Triebwerke (GTF) von Pratt & Whitney, an denen MTU beteiligt ist. Dort steigen Zahl und Materialintensität der Shop Visits. Das Spartenergebnis wuchs um 15 % auf 408 Mio. EUR, die Marge sank wegen des Hochlaufs in Fort Worth und des höheren GTF-Anteils leicht auf 8,0 %.
Im Herstellergeschäft wuchs der Umsatz nur um 2 % auf 2,1 Mrd. EUR. Zivil stagnierte er bei 1,6 Mrd. EUR, das Militär legte dank EJ200 und TP400-D6 um 13 % auf 472 Mio. EUR zu. Im dritten Quartal fiel das OEM-Ergebnis um 6 % auf 212 Mio. EUR, die Marge sackte von 34,8 % auf 28,6 % ab. Grund ist der Mix: mehr margenschwache Serientriebwerke, anteilig weniger lukrative Ersatztriebwerke. Das kräftig wachsende Ersatzteilgeschäft federte einen Teil ab.
Cashflow als eigentliche Überraschung
Der Free Cashflow stieg um 67 % auf 466 Mio. EUR und übertrifft bereits den Wert des gesamten Vorjahres. Die Cash Conversion Rate, das Verhältnis von Free Cashflow zu bereinigtem Nettogewinn, verbesserte sich von 39 % auf 62 %. Entscheidend waren geringere Entschädigungen an Airlines, deren Flugzeuge wegen der GTF-Inspektionen am Boden stehen: 170 Mio. USD nach 250 Mio. USD. Das gelang trotz um 82 % auf 280 Mio. EUR gestiegener Sachinvestitionen. Die Nettofinanzverschuldung sank auf 1.076 Mio. EUR.
Die Entschädigungen für die Pulvermetall-Probleme sollen bis Ende 2026 abgewickelt sein, ab 2027 fiele diese Belastung weg. Zugleich startet die nächste Generation: MTU lieferte im Sommer die ersten Triebwerke der Variante GTF Advantage aus, bis 2028 sollen alle Fertigungslinien des PW1100G-JM umgestellt sein. Laut Präsentation ebnet der steigende Free Cashflow den Weg für Rückflüsse an die Aktionäre. Konkrete Pläne nennt MTU noch nicht, am 30. November folgt ein Kapitalmarkttag.
Für 2026 erwartet MTU nun 9,5 bis 9,7 Mrd. EUR Umsatz statt 9,2 bis 9,7 Mrd. EUR. Analysten hatten laut dpa-AFX jedoch schon 9,76 Mrd. EUR erwartet. "In unserer Umsatzerwartung schlägt sich neben der hohen Nachfrage auch ein günstigerer US-Dollar-Wechselkurs nieder“, sagte Finanzvorständin Katja Garcia Vila. Fünf Cent Kursabweichung bewegen den Umsatz um rund 100 Mio. EUR.
Das bereinigte EBIT soll unverändert 1,35 bis 1,45 Mrd. EUR erreichen, rechnerisch also 308 bis 408 Mio. EUR im vierten Quartal. Die Cash Conversion Rate hebt MTU zum zweiten Mal an, auf 55 bis 60 %. Instandhaltung und Ersatzteile sollen am oberen Ende der bisherigen Spannen wachsen, das zivile Seriengeschäft nur noch im mittleren bis hohen einstelligen Prozentbereich statt im mittleren bis hohen Zehner-Prozentbereich.
Die Passagierauslastung lag laut IATA bis August bei 85,1 %, Airlines mustern kaum Triebwerke aus, Lieferkettenengpässe bremsen die Produktion neuer Maschinen. Selbst Kerosinpreise von 150 bis 200 USD je Barrel ändern daran laut MTU wenig. Bei Pratt & Whitney wuchs das zivile Ersatzteil- und Wartungsgeschäft im dritten Quartal um 21 %, das Neugeschäft schrumpfte um 5 %. GE Aerospace steigerte die Serviceumsätze um 17 %, die Triebwerksauslieferungen nur um 8 %.
Fazit: Unterm Strich überzeugen Umsatz und Cashflow, der Auftragsbestand von 29,8 Mrd. EUR deckt rund drei Jahre Produktion, die GTF-Belastung läuft aus. Dagegen stehen eine sinkende Marge, ein knapp verfehlter Ergebniskonsens und eine Umsatzprognose unter Markterwartung. Insgesamt ein gemischtes Zahlenwerk. Die Bewertung der MTU-Aktie fällt weiterhin moderat aus.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. EUR | 8,72 | 9,72 | 10,70 |
| Ergebnis je Aktie in EUR | 17,79 | 18,93 | 20,68 |
| KGV | 19 | 18 | 16 |
| Dividende je Aktie in EUR | 3,60 | 4,60 | 6,15 |
| Dividendenrendite | 1,08% | 1,39% | 1,85% |
|
*e = erwartet, Berechnungen basieren bei |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.