Market Insights: Funktioniert das Bullshit-Radar? Probealarm an der KI-Front?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- S&P 500 - WKN: A0AET0 - ISIN: US78378X1072 - Kurs: 7.811,54 Pkt (Cboe)
- DAX - WKN: 846900 - ISIN: DE0008469008 - Kurs: 25.280,13 Pkt (XETRA)
- Nasdaq-100 - WKN: A0AE1X - ISIN: US6311011026 - Kurs: 30.853,91 Pkt (TTMzero Indikation)
- Dow Jones - WKN: 969420 - ISIN: US2605661048 - Kurs: 51.654,95 Pkt (NYSE)
- Bitcoin BTC/USD - WKN: A2YY63 - ISIN: XC000A2YY636 - Kurs: 83.267,60 $ (Coinbase Advanced)
Neues Allzeithoch, dann der Schüttler. Der Oktober startet direkt mit einer Woche, die nicht Drama auskam. Panikattacke wegen eines schlampig recherchierten FT-Artikels über eine OpenAI-Zahl, eines Speicherzyklus, der bereits erste Opfer fordert, des Marvell Investor Day und einer Marktbreite, die weiter abnimmt.
Beginnen wir mit OpenAI. Die Financial Times meldete am Donnerstag, OpenAI habe Investoren eine annualisierte Umsatzrate von rund 50 Mrd. USD zum Ende September genannt. Ende September hatte Axios noch von rund 70 Mrd. USD berichtet. KI- und Halbleiteraktien und damit der Nasdaq gingen prompt in die Knie. Kurz darauf stellte die FT still und heimlich selbst klar: 50 Mrd. USD sind die Netto-, 70 Mrd. USD die Bruttozahl. Man hat doch keine neue Story aufgedeckt, nur der Autor hat gelernt, dass brutto nicht gleich netto ist. Der Großteil der Differenz dürfte aus der Umsatzbeteiligung von Microsoft stammen, an die OpenAI bis 2030 rund 20 % seiner Umsätze abgibt. Nichts Neues also - mehr hier. Ende des zweiten Quartals lag die Net-Run-Rate bei geschätzt rund 30 Mrd. USD (+ 70 % QoQ, +229 % YoY). Das Wachstum hat sich im zweiten Halbjahr also wieder beschleunigt, nicht abgeschwächt. Laut Bloomberg erwartet OpenAI bis Jahresende mindestens 70 Mrd. USD Netto-Run-Rate, auch sollen mehr als 30 Mrd. USD frisches Kapital bei einer Bewertung von rund 1,4 Billionen USD eingesammelt werden. Der Börsengang ist ja bekanntermaßen auf frühestens 2027 verschoben worden.
Vielleicht hast Du es auch schon gehört: "Rendite machen ist in diesem Markt doch kinderleicht. Die 53 % seit März sind reines Glück, es steigt ja ohnehin alles. Einfach in KI-Aktien investieren, fertig." Einfach? Wer in diesem Sektor investiert ist, sollte sich einmal ehrlich fragen: Wie viele Endzeit-Szenarien wurden in den vergangenen drei Jahren für diese Aktien gemalt? Wie oft wurde Dir geraten, alles aus dem Bereich zu verkaufen und stattdessen auf PepsiCo, McDonald’s oder LVMH umzuschichten?
Diese Momente wird es immer wieder geben. Momente, in denen die Untergangspropheten aus ihren Löchern kommen und Dir weismachen wollen, dass es jetzt aber wirklich so weit ist und alles in sich zusammenfällt. Irgendwann werden sie auch recht behalten. Aber willst Du ernsthaft jemandem vertrauen, der Dir genau das seit Jahren erzählt? Wo liegt da der Mehrwert? Auch diese Woche gab es wieder einige solcher Meldungen. Laut The Information sollen Meta und Microsoft die interne Nutzung von Anthropics Claude reduzieren, Microsoft die Ausgaben dafür sogar um ein Drittel kürzen. Berechtigte Gegenfrage: Wenn es kein Mehrwert hat, warum dann nicht ganz einstellen? Rund um OpenAIs ersten eigenen Chip "Jalapeño" kursierten zudem unbestätigte Hinweise auf Yield-Probleme, was für Broadcom negativ gewesen wäre. Dieselbe Woche zeigte aber auch, wie viel Geld weiterhin in diesen Sektor fließt. Broadcom organisiert laut WSJ mehr als 50 Mrd. USD Finanzierung für den Custom-Chip mit OpenAI, Wall-Street-Banken stellen laut FT 60 Mrd. USD für den Chip-Deal mit Anthropic bereit, und SpaceX will 40 Mrd. USD Fremdkapital aufnehmen, um NVIDIA-Chips zu kaufen.
👉 Das Bullshit-Radar muss funktionieren. Und vergangene Woche gab es mal wieder einen Probealarm.
Samsung meldete vorläufig erstmals mehr als 100 Billionen Won operativen Gewinn in einem einzigen Quartal. Nach neun Monaten stehen 254 Billionen Won zu Buche, im gesamten Vorjahr waren es 43,6 Billionen. Die HBM-Auslieferungen stiegen laut Branchenanalysen um rund 50 % zum Vorquartal, für HBM4 sollen sich die Verkaufspreise gegenüber HBM3E mehr als verdoppeln. Laut koreanischen Medien sind bereits 75 bis 80 % des Memory-Volumens 2027 über Langfristverträge vergeben. UBS rechnet vor, dass Micron bis Ende 2029 potenziell rund 50 % der eigenen Aktien zurückkaufen könnte, DA Davidson hob das Kursziel von 2.100 auf 3.000 USD an.
Aber es gibt auch eine Kehrseite. Samsungs eigene Smartphone-Sparte dürfte wegen der teuren Komponenten über 1 Billion Won operativen Verlust schreiben. Apple hat laut Nikkei Asia Zulieferer angewiesen, die Produktion für das iPhone 18 Pro und Pro Max zu drosseln, die Oktober-Bestellungen wurden um mindestens 15 % gekürzt. Höhere Speicherpreise landen im Verkaufspreis und bremsen die Nachfrage. Was der Speicherhersteller verdient, bezahlt jemand anderes. Ausgerechnet Micron und SanDisk liegen im Sentiment-Ranking von Jefferies übrigens im negativen Bereich. Beste Fundamentaldaten, schlechteste Stimmung. Willkommen am Aktienmarkt 2026.
Dann war da der Marvell-Investorentag, auf den ich seit dem Earnings-Rücksetzer in Richtung 200 USD verwies. Das Setup schlägt ein und die Aktie steigt bis zum 300 USD Kursziel. Für das Geschäftsjahr 2028 stellt Marvell rund 20 Mrd. USD Umsatz in Aussicht, für 2031 70 nis 90 Mrd. USD. Der Konsens lag bei rund 47 Mrd. USD. Beim Gewinn je Aktie nennt das Management mehr als 30 USD, der Markt hatte rund 18 USD unterstellt. Die Kursziele flogen reihenweise nach oben, Piper Sandler von 270 auf 400, Jefferies von 325 auf 450 USD.
Und auch unsere Engpass-Stories laufen munter weiter. Lumentums CEO sagte zu Bloomberg, das Unternehmen sei "effectively sold out through nearly 2029". Optics-Favoriten wie Lumentum, Coherent, Viavi, Tower Semi, Ciena, Credo oder Marvell haben eine tolle Woche. Bei High-End-ABF liegen die Lieferzeiten bei 48-52 Wochen. Morgan Stanley beziffert die Stromlücke für US-Rechenzentren bis 2028 auf rund 34 % bzw. 32 Gigawatt. Citi hob die Prognose für den Server-CPU-Markt bis 2030 auf 300 Mrd. USD an und rechnet vor, dass Metas Muse bei 100 Mio. täglichen Nutzern allein 200.000 bis 390.000 Blackwell-GPUs bräuchte.
Makro und Geopolitik lieferten das übliche Grundrauschen. Laut FOMC-Protokoll unterstützten alle Teilnehmer die Zinserhöhung im September, die meisten halten einen weiteren Schritt bis Jahresende für wahrscheinlich, Fed-Gouverneur Waller sprach von weiteren nötigen Erhöhungen.
Beim Iran jagte eine Meldung die nächste. Das Weiße Haus sucht laut The Atlantic nach Optionen für Angriffe vor den Midterms, Trump erklärte, vor den Wahlen nicht anzugreifen, laut Axios wurde das Militär trotzdem in Bereitschaft versetzt, und am Freitag meldeten die Revolutionsgarden einen Angriff auf einen Flüssiggastanker in der Straße von Hormus.
Am Freitag legte Trump nach einem Gespräch mit Wladimir Putin auf Truth Social nach. Russland werde sofort mehr als 300.000 Tonnen Diesel an den amerikanischen und globalen Markt liefern, im November weitere 500.000 Tonnen und danach 1 Mio. Tonnen. Je nach Zustand der russischen Raffinerien sollen kurz darauf sogar 3 Mio. Tonnen folgen. Zusammen mit der "totalen Kontrolle" über die Straße von Hormus würden die Dieselpreise für Amerika und die Welt "in Rekordzahlen und schnell" fallen. Ob, wann und zu welchen Bedingungen diese Mengen tatsächlich fließen, ist offen, Details zu Zeitplan oder Sanktionen nannte Trump nicht. Knapp vier Wochen vor den Midterms stehen die Energiepreise ganz oben auf der Agenda des Weißen Hauses. In Brasilien sorgte Flávio Bolsonaro mit einem überraschend starken ersten Wahlgang für Fantasie bei Nubank, Sea und MercadoLibre, die Stichwahl folgt am 25. Oktober.
Wie sehr die Treibstoffpreise inzwischen auf die Unternehmen durchschlagen, zeigte die Konsumentenseite, wo es spürbar ungemütlicher wurde. Delta senkte die Gewinnprognose für das Gesamtjahr nach 6 Mrd. USD höheren Treibstoffkosten auf 5,10 bis 5,60 USD je Aktie, nach zuvor 6,50 bis 7,50 USD. Pepsi's Management erwartet in den kommenden zwölf bis 18 Monaten keine wesentliche Erholung des US-Konsumenten, Berenberg stufte Nike auf "Sell" ab. Netflix steht laut Puck vor einer Restrukturierung, die rund 5 % der Belegschaft betreffen könnte.
Mehr als 76 % der S&P 500 Mitglieder notiert mindestens 10 % unter dem Hoch, knapp 38 % befinden sich im individuellen Bärenmarkt. Und jetzt der Twist? Historisch war genau so ein Oktoberstart eines der besseren Signale für das Schlussquartal. War sowohl der erste Handelstag als auch die erste Woche des Q4 positiv, endete Q4 seit 1950 in rund 91 % der Fälle im Plus. Neue Allzeithochs im Oktober gingen sogar in allen Fällen mit einem positiven Gesamtjahr einher.
In der Vorwoche wurde eine Bruttozahl mit einer Nettozahl verwechselt. Sorgen wir dafür, dass uns das beim Marktbild nicht passiert, und starten mit dem, was der Index sagt.
Markttechnik & Saisonalität
📌 Starker Q4-Start
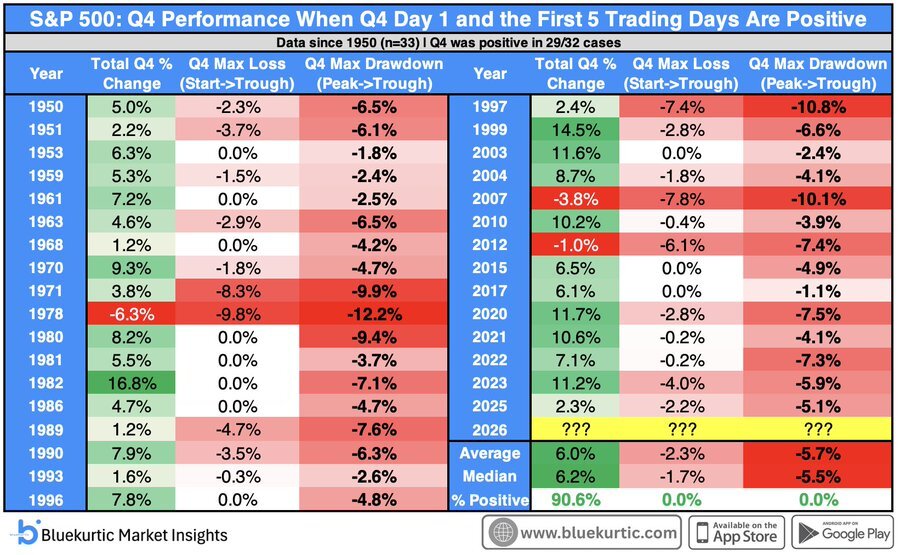
Der S&P 500 hat sowohl den ersten Handelstag als auch die ersten fünf Handelstage des Q4 im Plus abgeschlossen. Seit 1950 gabs diese Kombination in 32 Jahren auf. In 29 davon endete auch das gesamte Quartal positiv, das entspricht einer Trefferquote von 90,6 %. Die Q4-Rendite lag im Median bei +6,2 %, der Durchschnitt bei +6 %.
Der maximale Verlust vom Quartalsstart bis zum Tief lag im Median bei nur -1,7 %. Der Rücksetzer vom zwischenzeitlichen Hoch bis zum Tief betrug im Median -5,5 %. Wer im Laufe des Quartals einen Rücksetzer von 5 % sieht, sollte wissen, dass das historisch eher die Regel als die Ausnahme war.
📌 Allzeithochs im Oktober
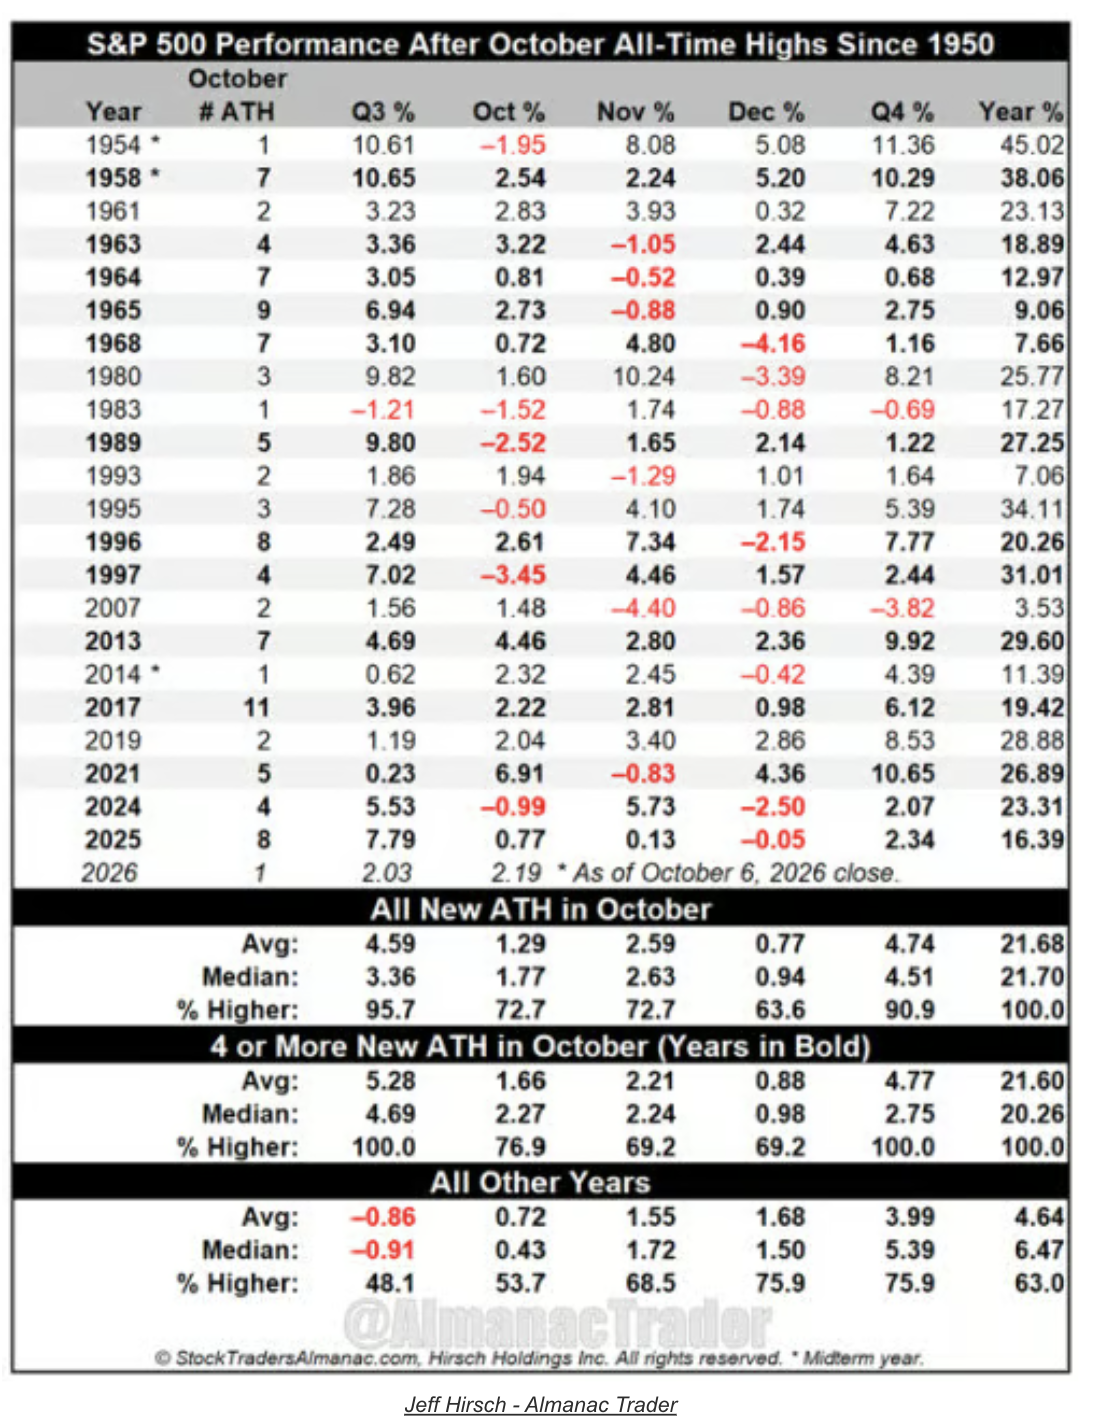
Viele Anleger werden bei neuen Rekorden nervös. Die Auswertung des Stock Trader's Almanac legt nahe, dass das im Oktober eher unbegründet war. In den 22 Jahren seit 1950, in denen der S&P 500 im Oktober ein neues Allzeithoch markierte, legte der Index im Q4 durchschnittlich +4,74 % zu und beendete Q4 in 90,9 % der Fälle im Plus. In allen anderen Jahren lag der Schnitt bei +3,99 % mit einer Trefferquote von 75,9 %. Das Gesamtjahr endete in Jahren mit Oktober-Rekord sogar ausnahmslos positiv. Die drei Midterm-Jahre in der Liste, 1954, 1958 und 2014, endeten alle mit einem positiven Q4.
📌 Im Midterm-Jahr ist der November der zweitbeste Monat
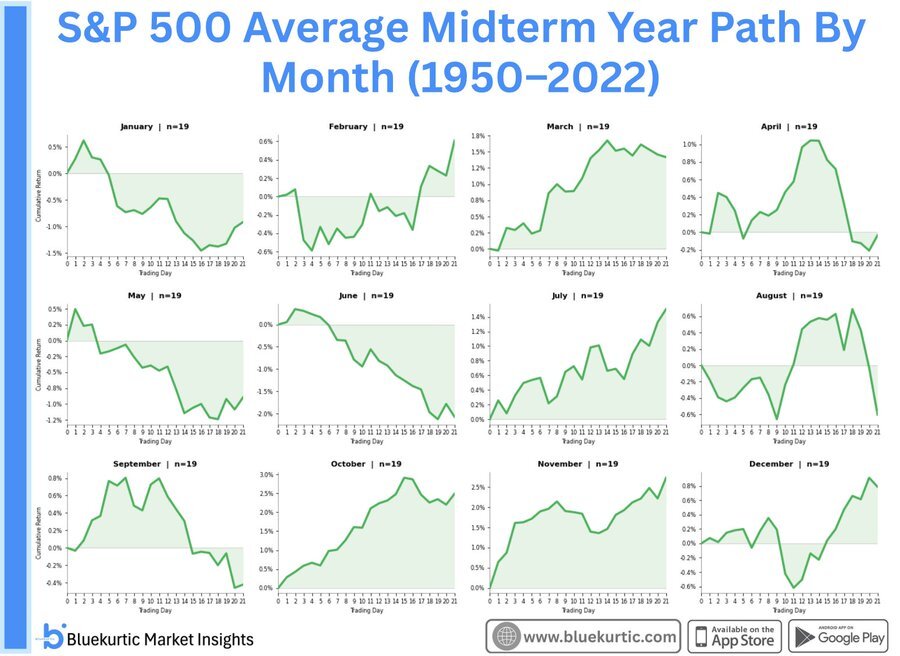
Bluekurtic zeigt, wie sich der S&P 500 in jedem Monat eines Midterm-Jahres im Schnitt entwickelt hat, jeweils über 19 Fälle von 1950 bis 2022. Der Oktober ist der stärkste Monat. Bis zum Monatsende steht ein Plus von rund 2,5 %, zwischendurch waren es sogar knapp 3 %. Direkt dahinter folgt der November mit rund 2,7 %. Spannend beim November ist, dass er im Schnitt schon nach den ersten vier Handelstagen im Schnitt bei rund +1,6 % liegt. Einfache Erklärung: Die Midterms finden traditionell in der ersten Novemberwoche statt, 2026 am 3. November. Mit dem Wahltag fällt ein großer Unsicherheitsfaktor weg, und zwar unabhängig davon, wer gewinnt.
📌 Crash-Warnungen sind leicht, das Timing ist schwer
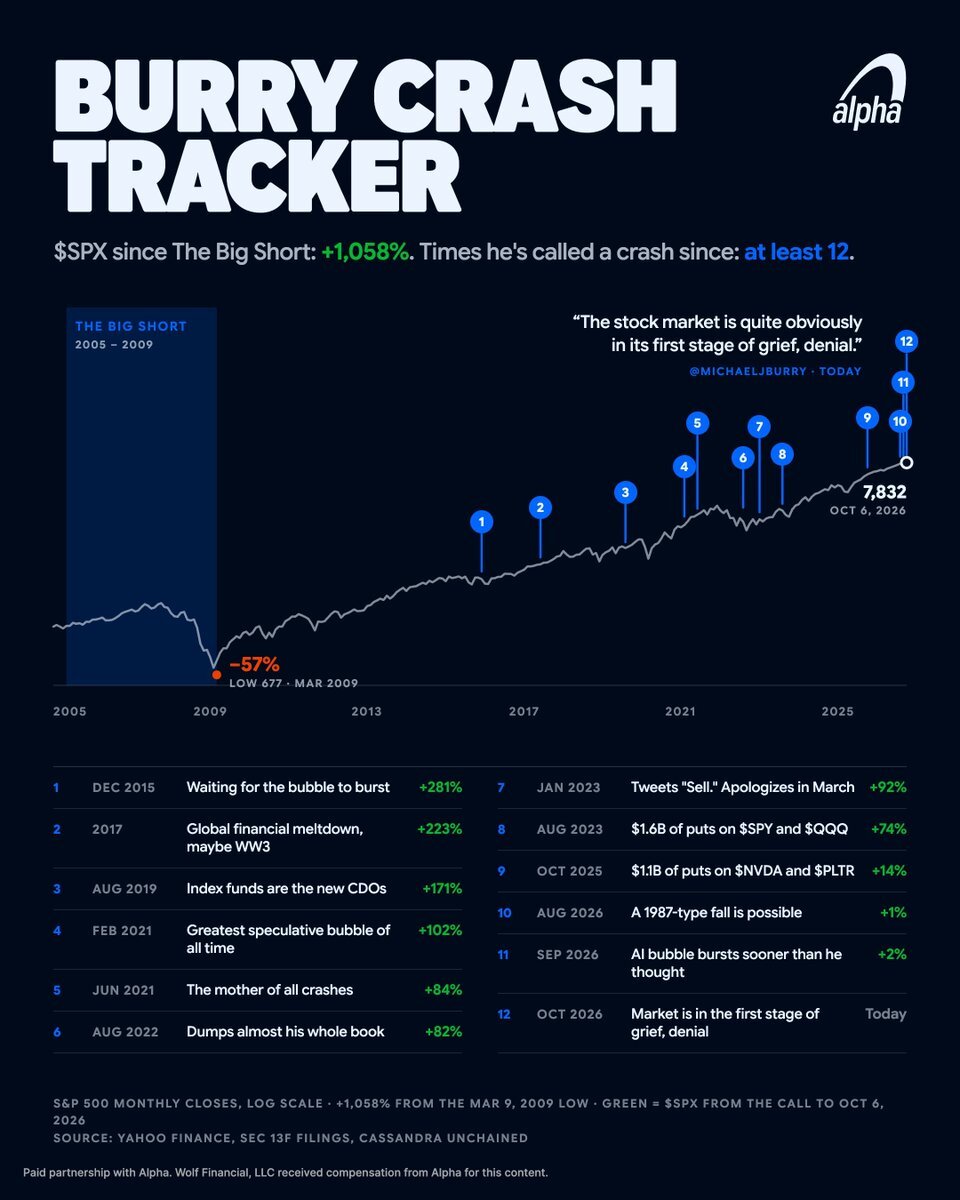
Michael Burry hat mit seiner Wette gegen den US-Immobilienmarkt Finanzgeschichte geschrieben. Seitdem hat er mindestens zwölf weitere deutliche Crash- oder Bubble-Warnungen ausgesprochen. Der S&P 500 stieg nach vielen davon erheblich weiter: +281 % seit "Waiting for the bubble to burst" im Dezember 2015, +223 % seit der Warnung vor einer globalen Finanzkernschmelze 2017, +171 % seit seiner Kritik an Indexfonds im August 2019. Seit dem Tief im März 2009 hat der Index über 1.000 % zugelegt. Glückwunsch zu dieser Prognosequalität!
Märkte korrigieren irgendwann immer! Darin liegt das Problem! Eine Warnung ohne Zeitpunkt ist an der Börse kaum handelbar. Wer 2015 aus Angst vor der Blase verkauft hätte, hätte selbst einen späteren Einbruch von 50 % noch deutlich über seinem Verkaufskurs erlebt. Die Kosten des Abwartens werden fast immer unterschätzt.
Marktbreite & Konzentration
📌 Rekordhoch im Index, Bärenmarkt unter der Oberfläche
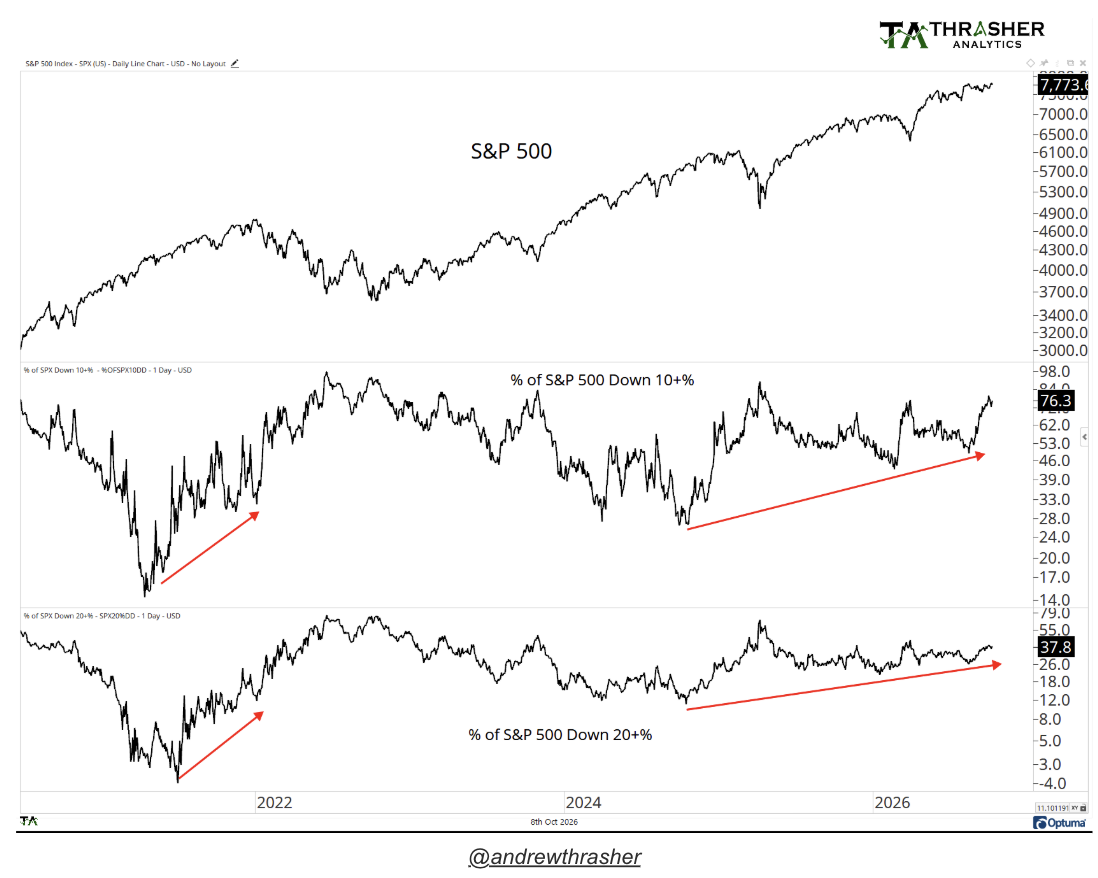
Der S&P 500 notiert auf einem neuen 52-Wochen-Hoch. 76,3 % seiner Mitglieder liegen derweil mindestens 10 % unter ihrem jeweiligen Hoch. 37,8 % sind sogar mindestens 20 % von ihrem Hoch entfernt und befinden sich damit nach gängiger Definition im individuellen Bärenmarkt.
Ein Index auf Rekordhoch wird mit einem Markt auf Rekordhoch gleichgesetzt. Für das Depot eines typischen Anlegers mit Einzelwerten abseits der Mega-Caps hat sich dieses Jahr dagegen eher wie eine Korrektur angefühlt. Schaut euch nur PepsiCo, Vonovia, McDonalds, LVHM, etc. an!
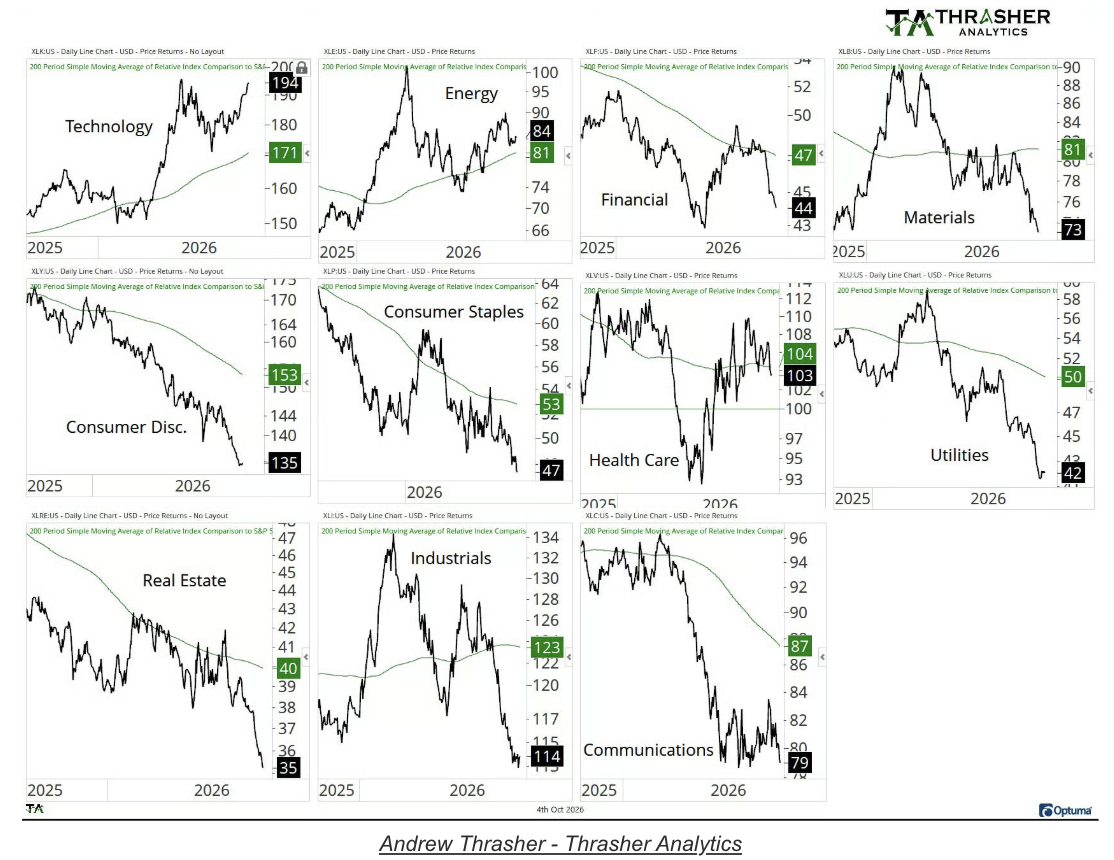
📌 Relative Stärke jedes Sektors gegenüber dem S&P 500 im Vergleich zum eigenen 200 Tagesdurchschnitt
Technologie notiert relativ klar über diesem Trend (194 gegenüber 171) und nahe neuen Hochs. Energie hält sich knapp darüber, Health Care liegt ungefähr auf der Linie. Alle übrigen acht Sektoren, von Finanzwerten über zyklischen und defensiven Konsum bis zu Versorgern, Immobilien, Industrie und Kommunikation, liegen darunter, viele nahe ihren relativen Mehrmonatstiefs.
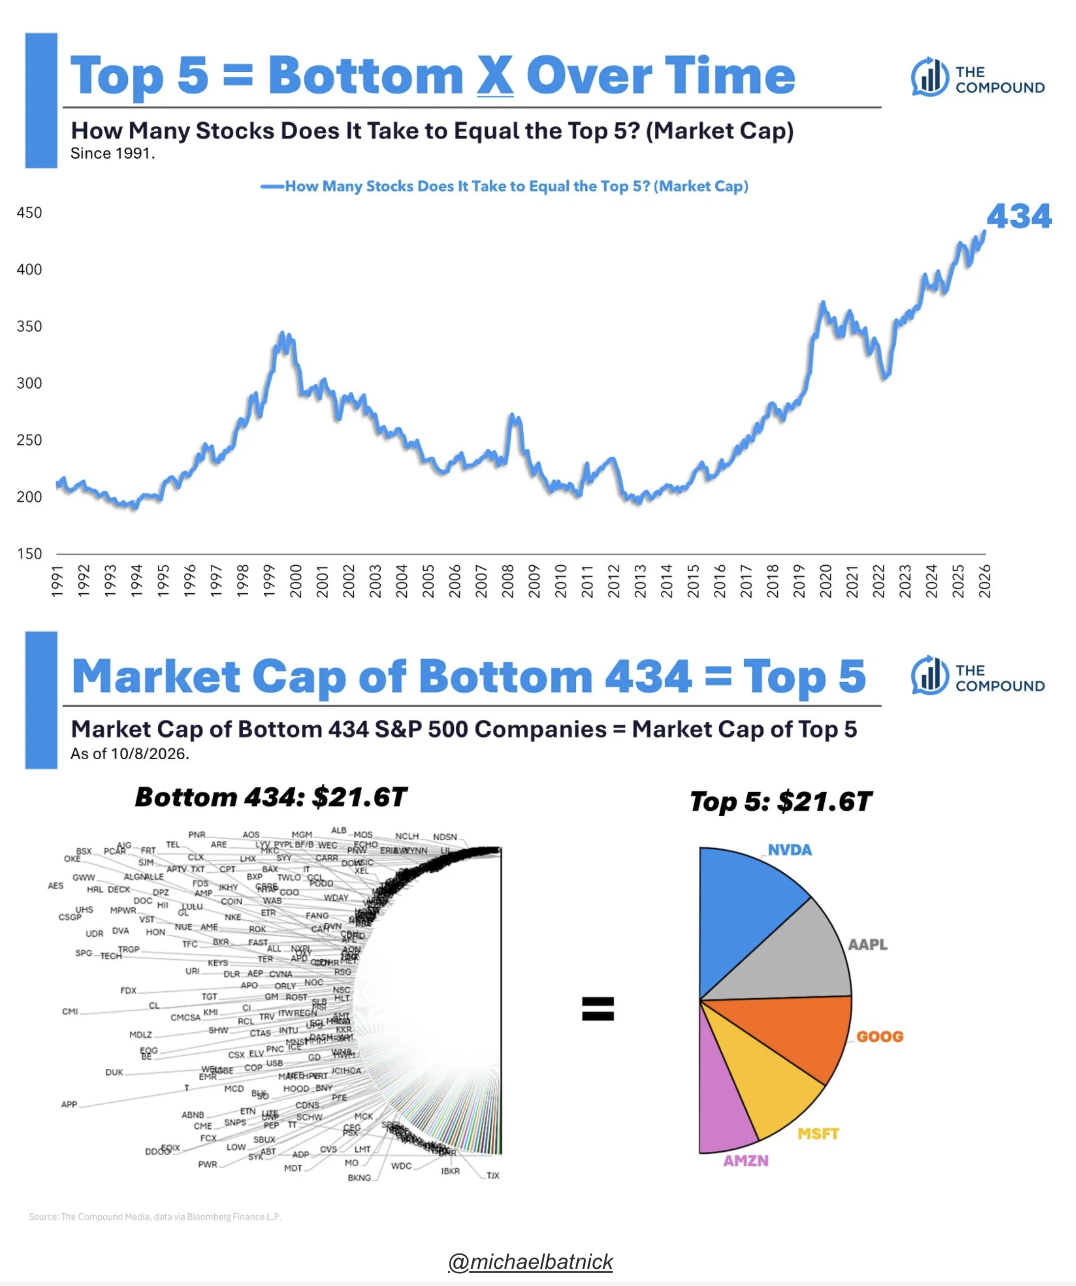
📌 Extrem spannend! Fünf Aktien sind so viel wert wie 434 S&P-500-Unternehmen
Laut The Compound kommen die fünf größten Unternehmen im S&P 500, NVIDIA, Apple, Alphabet, Microsoft und Amazon, zusammen auf rund 21,6 Billionen USD Börsenwert. Exakt so viel wie die 434 kleinsten Indexmitglieder zusammen.
Auf dem Höhepunkt der Dotcom-Blase um 2000 reichten rund 340 kleinere Unternehmen, um die Top 5 aufzuwiegen. Über weite Strecken der 1990er- und 2010er-Jahre lag der Wert zwischen rund 200 und 250. Wenn fünf Aktien genauso schwer wiegen wie fast 90 % der übrigen Indexmitglieder, können diese fünf den Index nach oben ziehen, während die Mehrheit fällt.
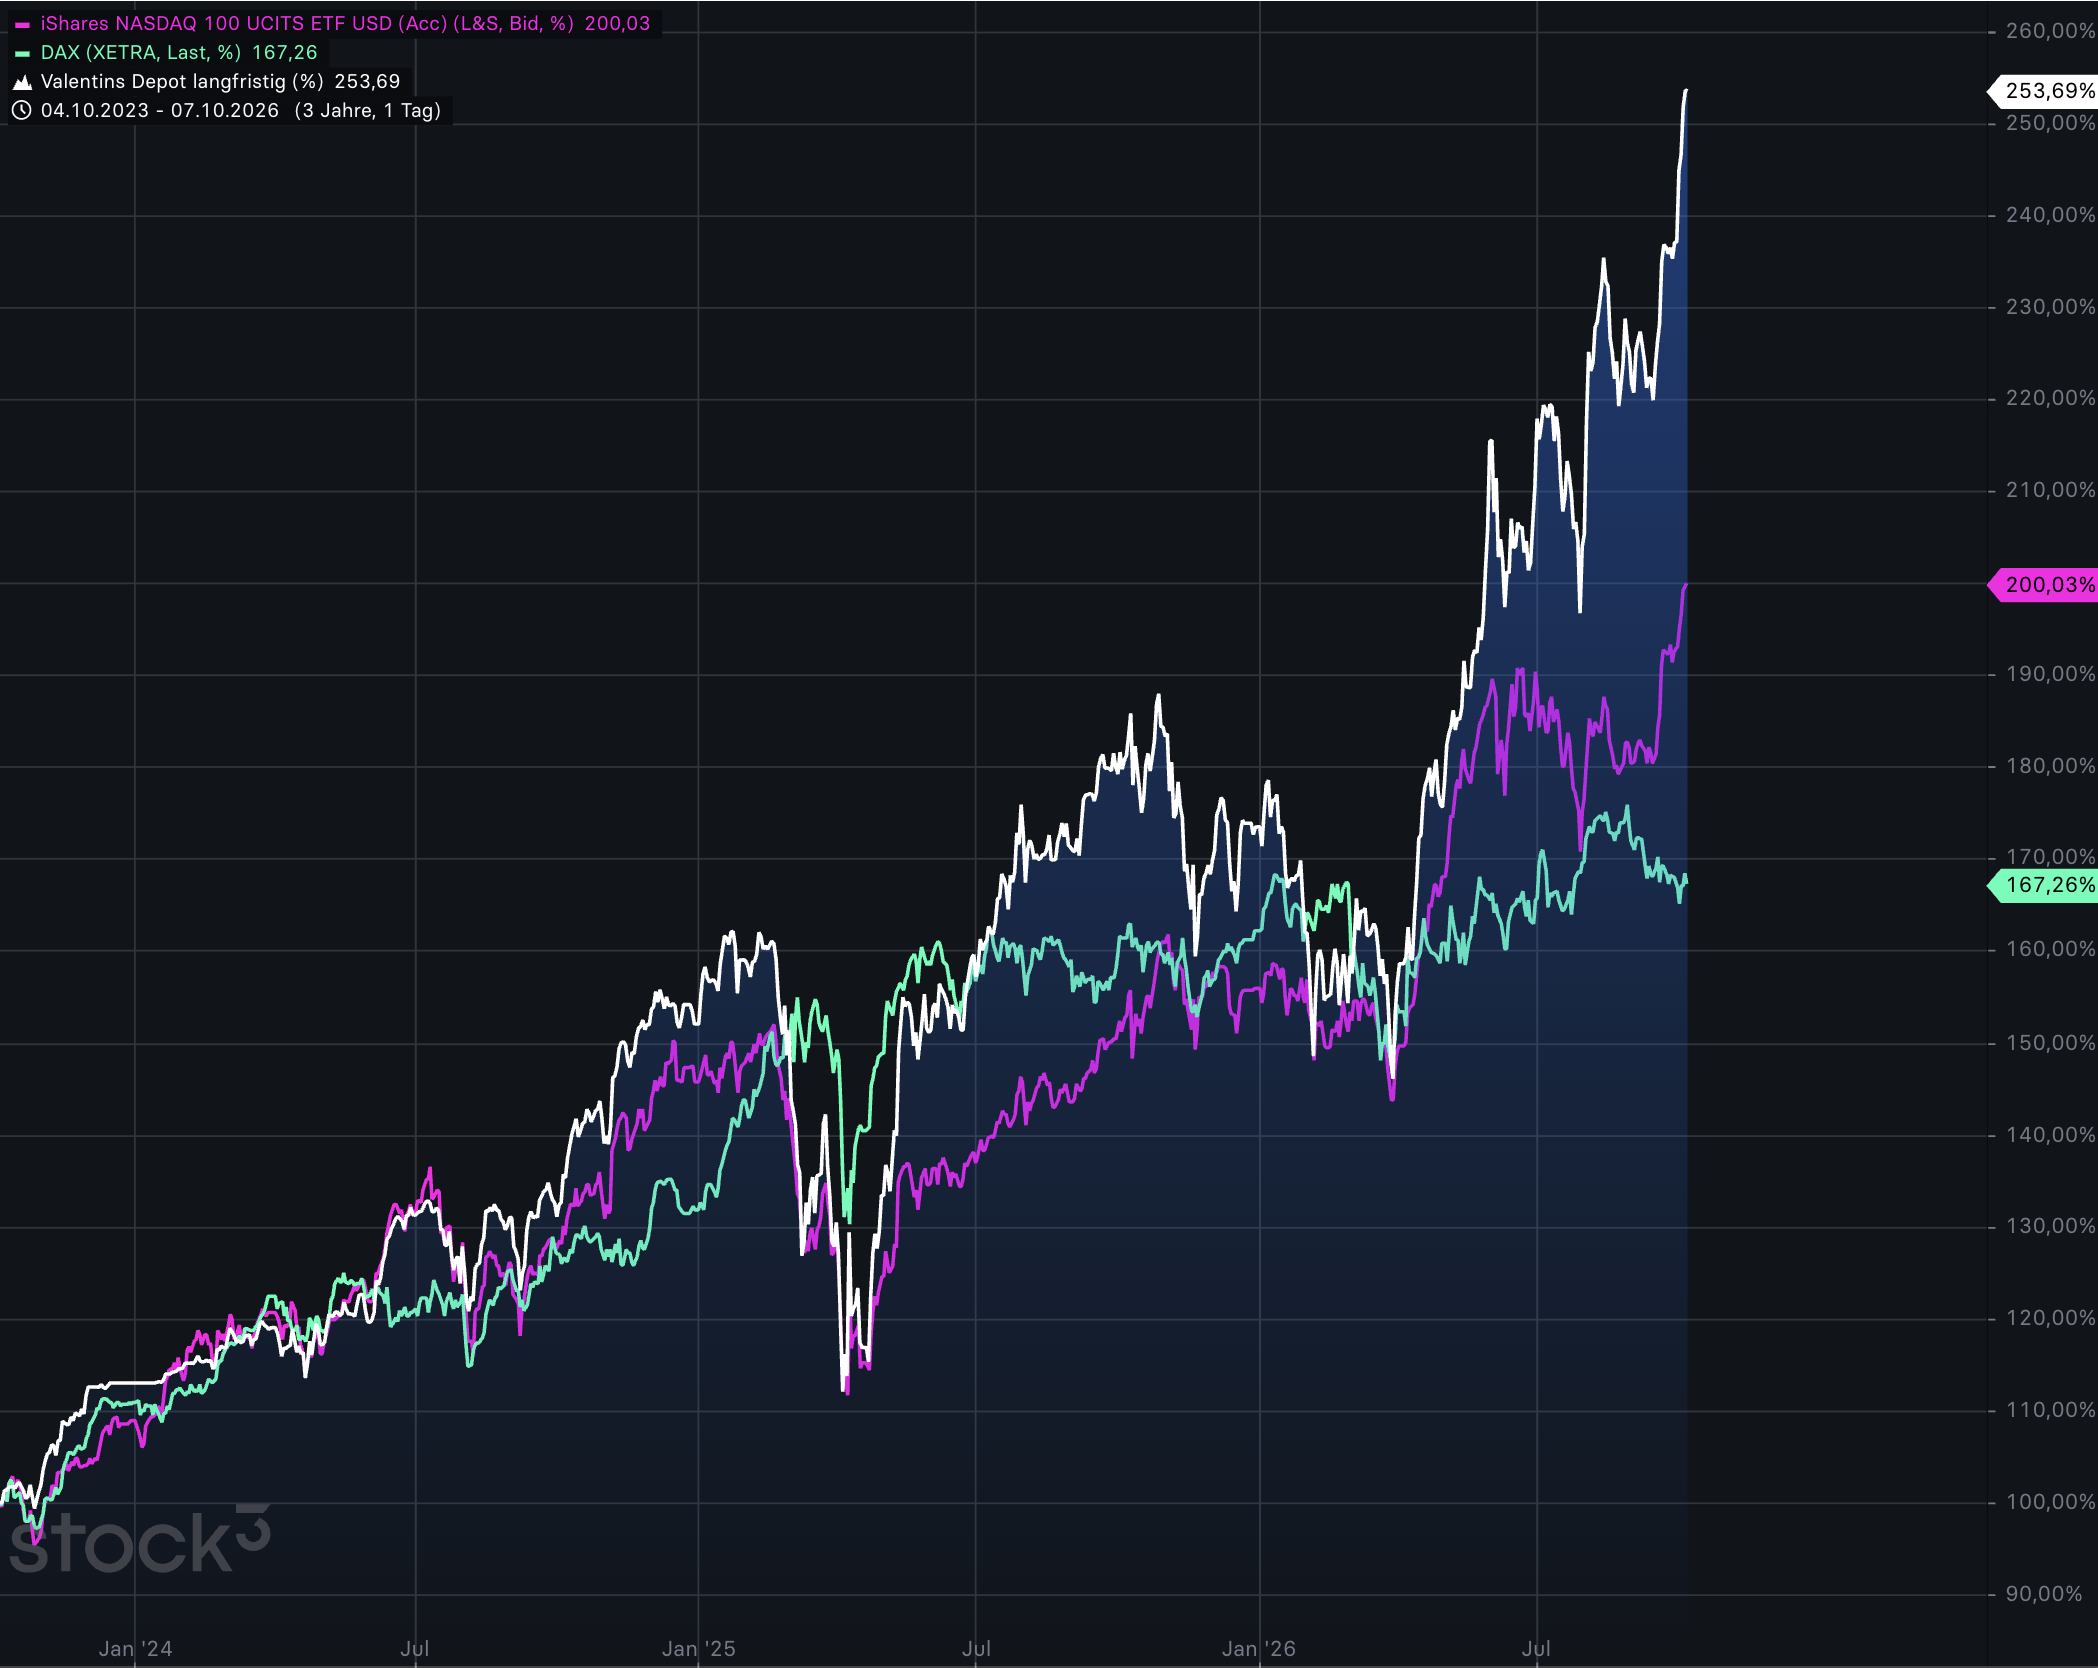
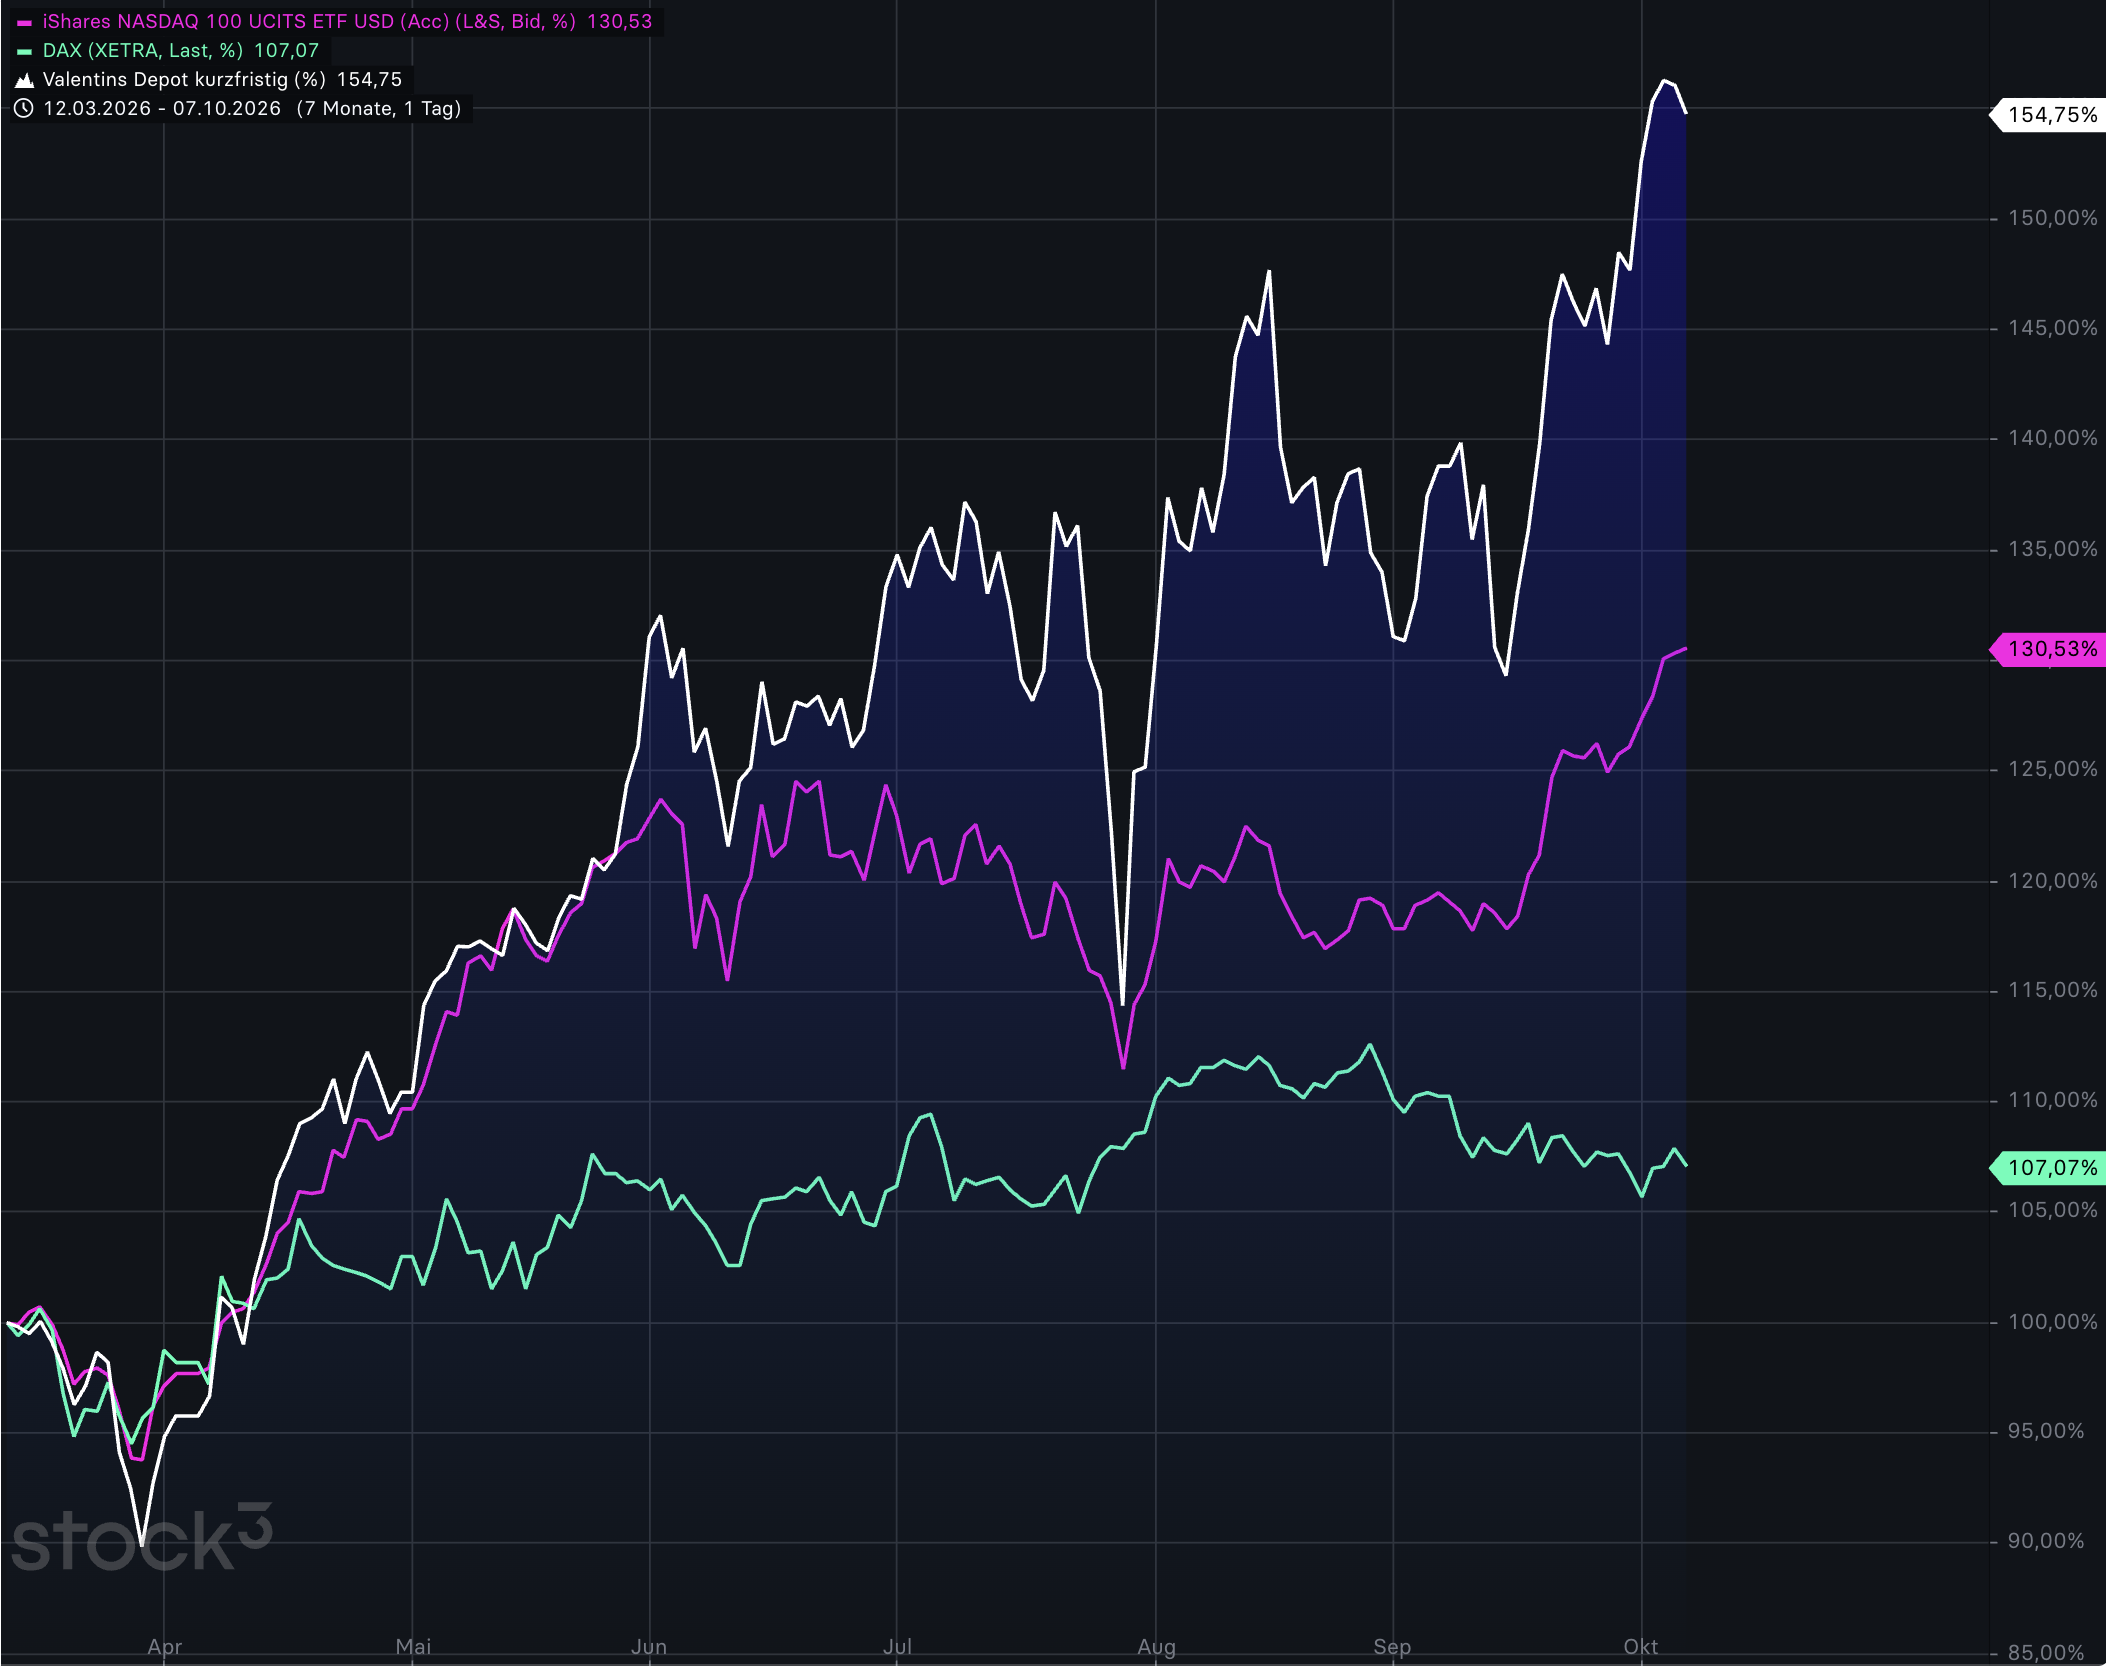
Die Market Insights & meine Depots findest Du bei AktienPuls360. Deutliche Outperformance seit Oktober 2023 und März 2026
Langfristiges Depot Valentin AktienPuls360
Kurzfristiges Depot Valentin AktienPuls360
Spannende Earnings diese Woche
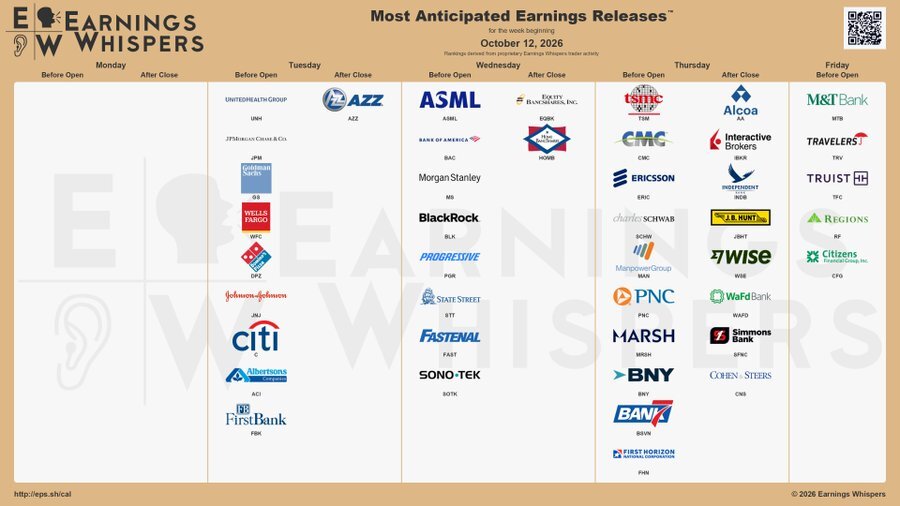
Am Montag:
☀️ -
🌙 LVMH
Am Dienstag geht es weiter mit:
☀️JPMorgan, UnitedHealth, J&J, Goldman Sachs, Citi, Wells Fargo, BP, Porsche, Givaudan, BMW, Dominos Pizza,
🌙 Rio TInto
Zur Wochenmitte warten:
☀️ ASML, Bank of America, Morgan Stanley, Blackrock, Progressive, Fastenal, State Street, Exail
🌙 -
Am Donnerstag folgen
☀️ TSMC, Charles Schwab, EQT, Nestle, VAT, Snap on, Prologis, 2G Energy, Pernod Ricard
🌙 Interactive Brokers, Alcoa, Alaska Airlines
Zum Wochenabschluss:
☀️Schneider Electric, Travelers, InvestorAB, Truist,
🌙 -
Viel Erfolg wünscht Dir Valentin
1 Monat kostenlos AktienPlus + Bonusguthaben (aktuell 50 EUR)
Mit einem justTrade Depot kannst Du Aktien- & ETF-Trades optimal direkt über stock3 abbilden.
- Die nahtlose Einbindung erlaubt es dir, deine Analysen ohne den Umweg über andere Apps direkt aus dem Chart heraus in Trades umzuwandeln.
- Dabei profitierst Du 0 € Orderprovision (zzgl. 1 € Fremdkosten bei Aktien/ETFs).
- Ein echtes Highlight ist die Auswahl zwischen drei Börsenplätzen, wodurch du dir per „Quote-Request“ stets den günstigsten Kurs sicherst.
- Von über 10.000 Aktien bis hin zu echten Kryptowährungen hast Du die volle Vielfalt eines Top-Brokers direkt in deinem gewohnten Analyse-Terminal oder App zur Hand.
- Dies beendet das lästige Interface-Hopping und liefert Dir die nötige Geschwindigkeit, um in volatilen Phasen den entscheidenden Klick voraus zu sein.
justTrade.com (Werbung)

Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.