Die Woche in Zahlen: Sorge um KI-Rechenzentren lastet auf dem Nasdaq
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Mit einem Ausverkauf bei Speicher- und Chipwerten verlor der Nasdaq 100 in dieser Woche 4,9 %, der S&P 500 gab 2,7 % nach. Der DAX schloss unverändert, der EuroStoxx 50 kam auf ein kleines Plus von 0,3 %. Die Nervosität zeigte sich auch jenseits der Aktien: Der VIX stieg um 32,0 % und Gold verteuerte sich um 4,5 %, während Brent um 13,5 % fiel.
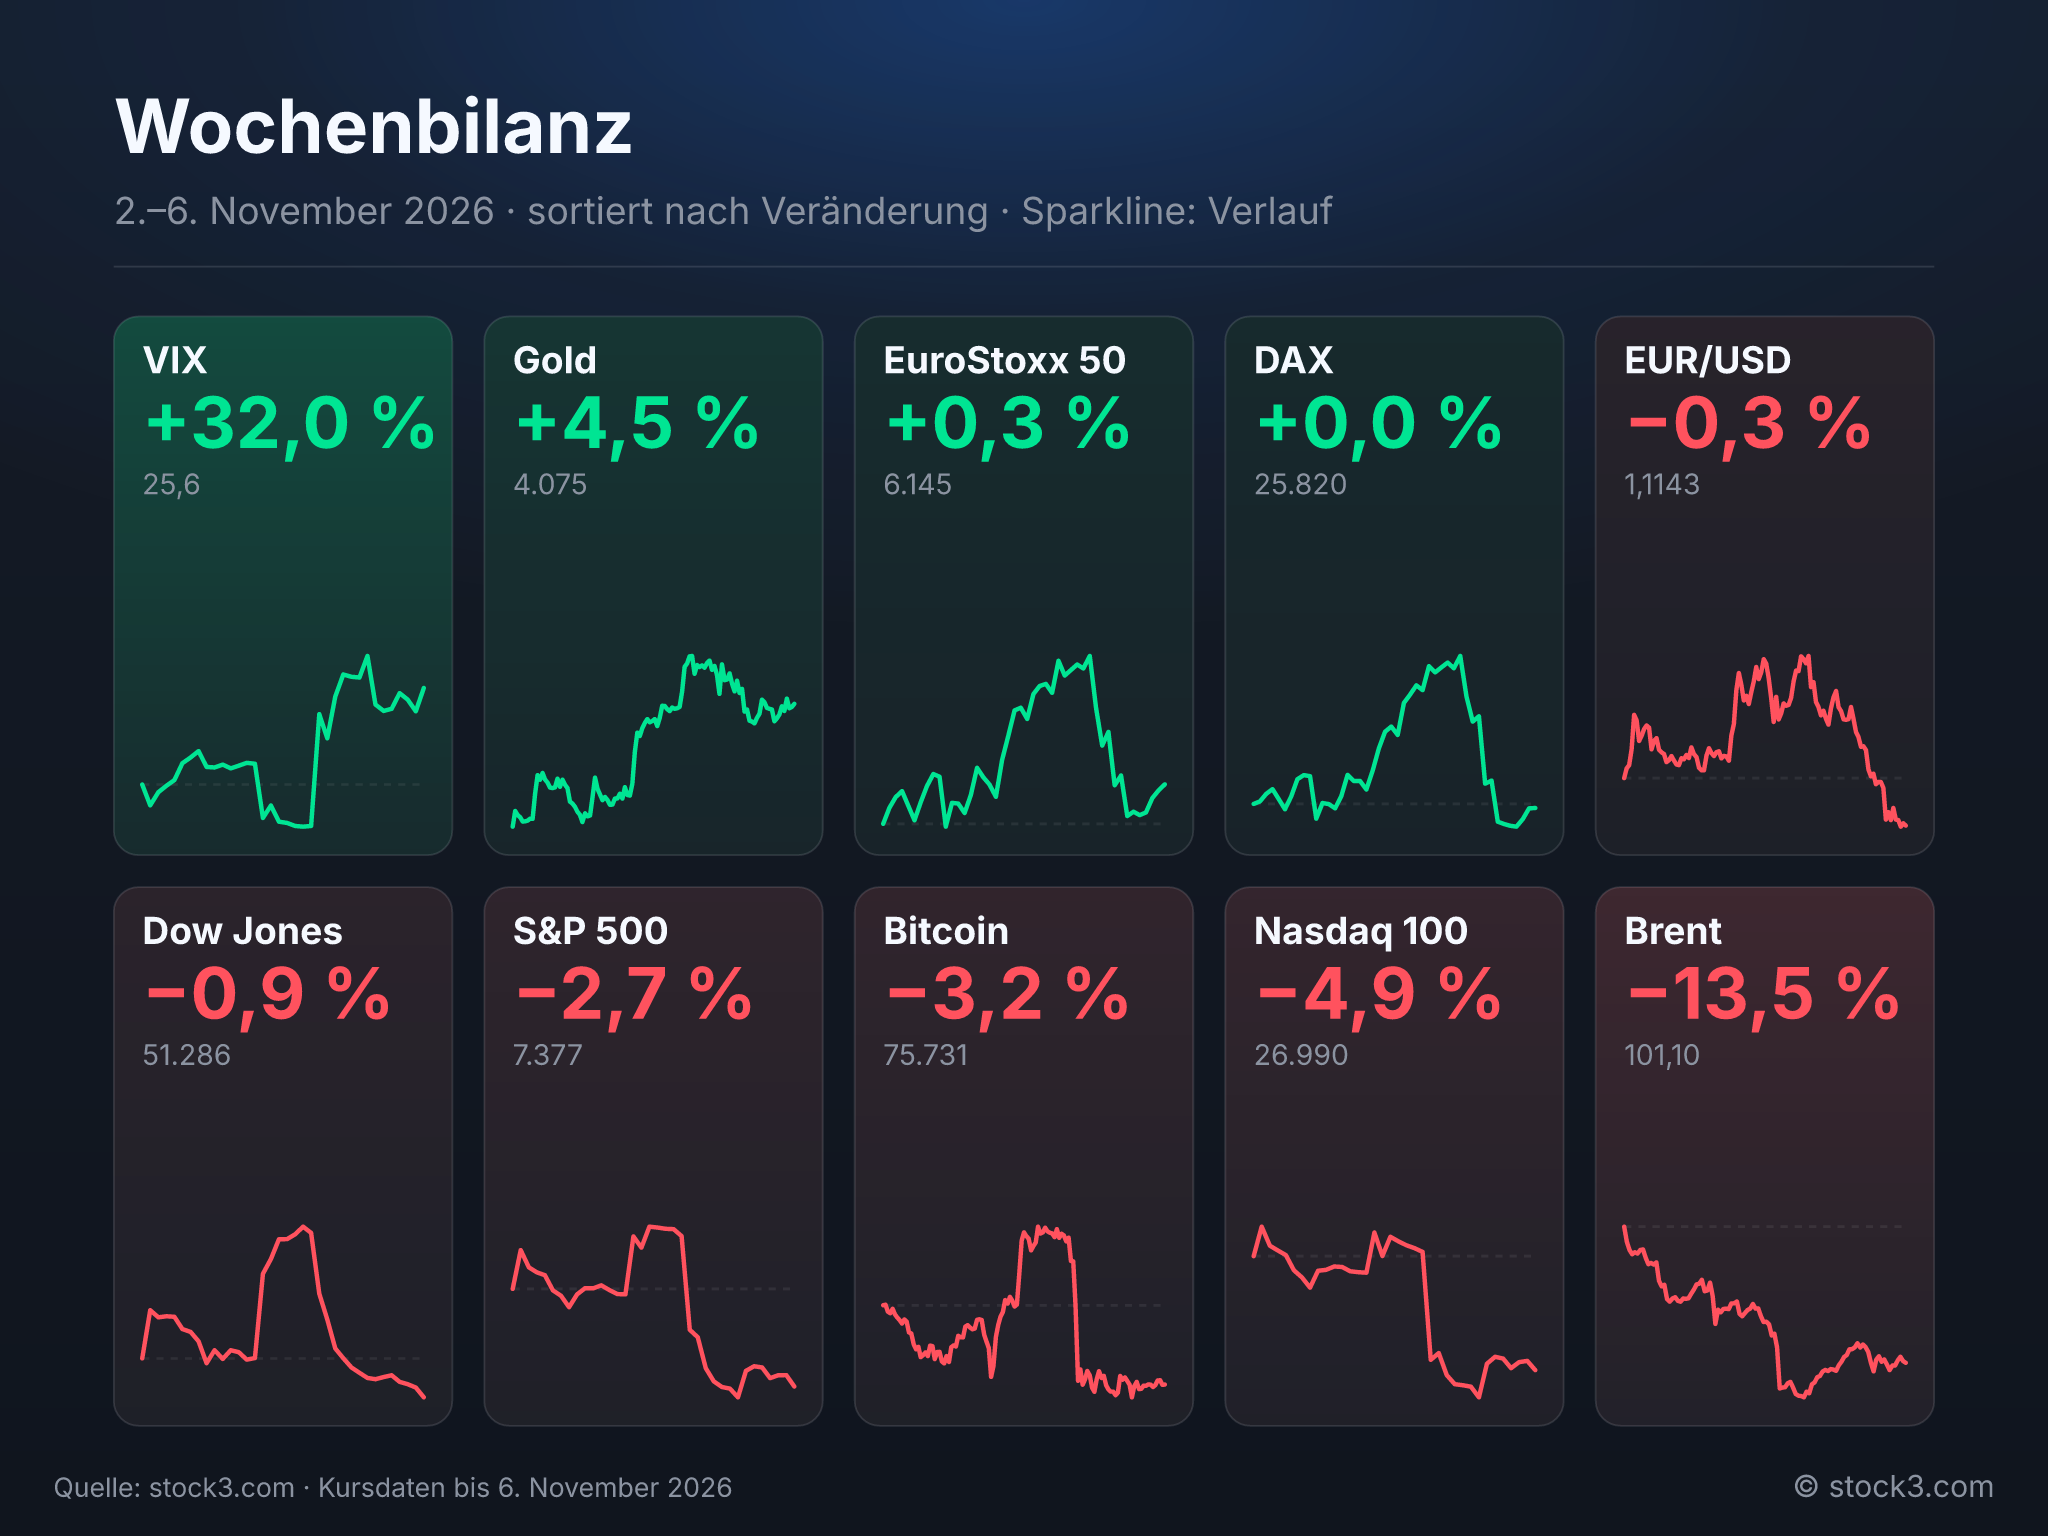
Wochenbilanz
Was die Woche prägte
Übertroffene Erwartungen gab es in der Berichtssaison reichlich, belohnt wurden sie aber längst nicht immer. Jede gesenkte Prognose kostete dagegen sofort Kurs. Daneben blieb der Ausbau der KI-Infrastruktur das Wachstumsthema, an dem sich die Bilanzen der Chip- und Serverhersteller messen lassen mussten.
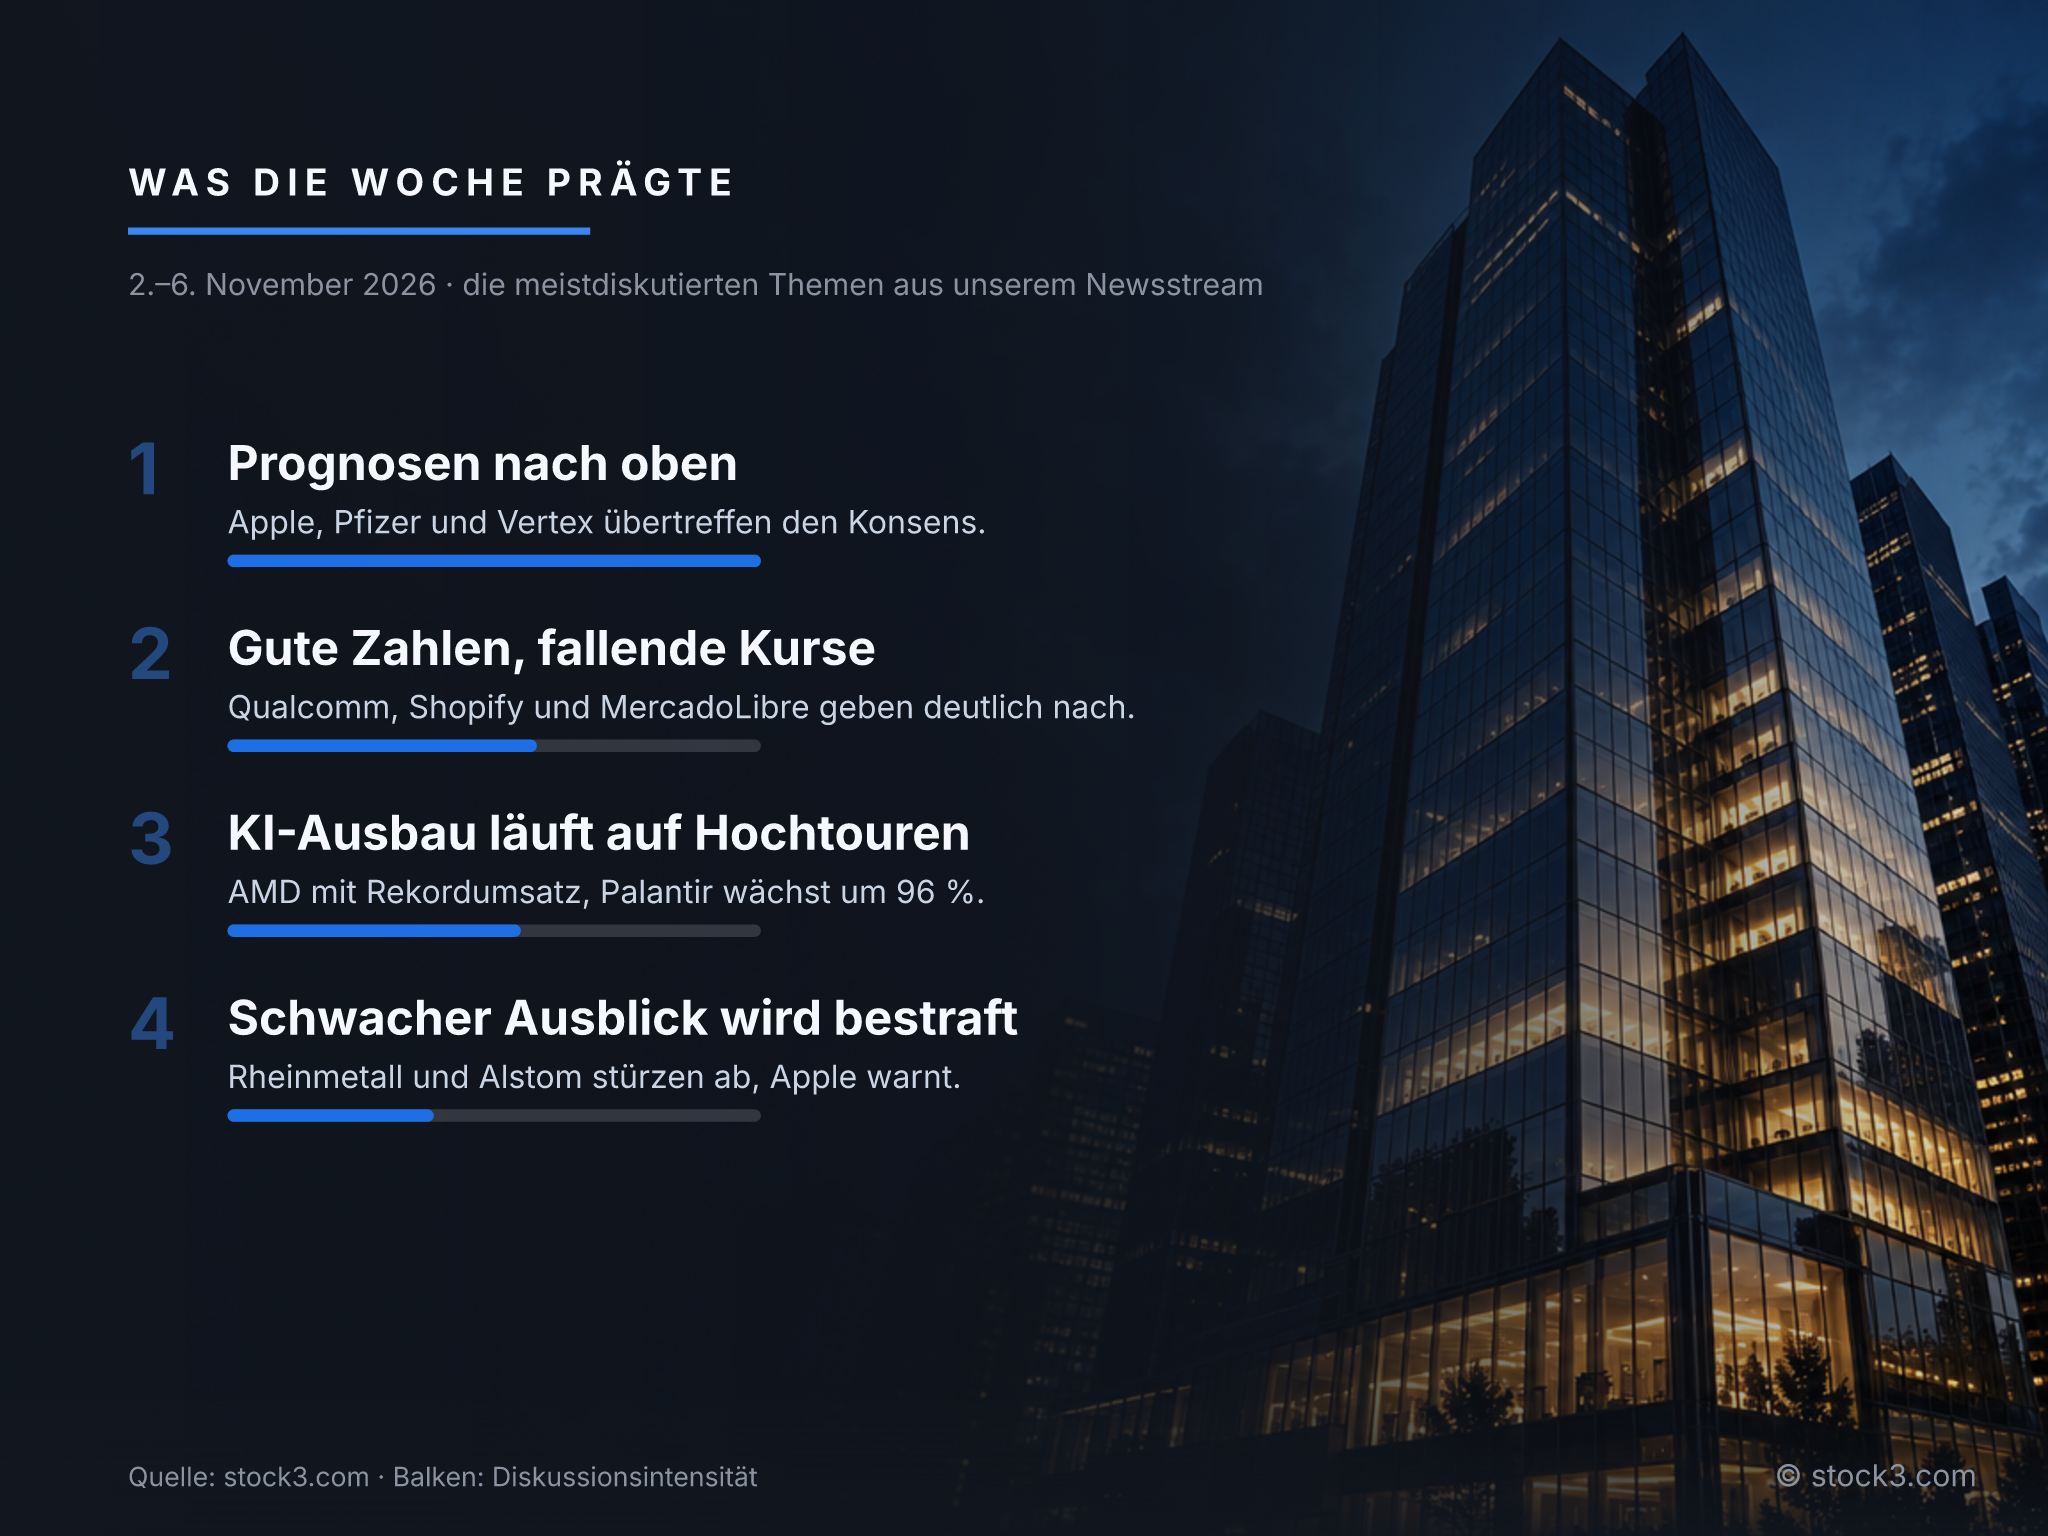
Was die Woche prägte
Chart der Woche: AppLovin +71,2 %
Ausgerechnet im schwächsten der großen Indizes stand der stärkste Wert der Woche: AppLovin legte um 71,2 % zu. Am 4. November legte das Unternehmen ein Rekordquartal vor und hob seine Prognose über die Erwartungen an. Die Börse reagierte am folgenden Handelstag, dem 5. November, mit einem Kurssprung von 31,0 %. Dieser Tag allein erklärt allerdings nur einen Teil der Wochenbilanz, denn die Aktie legte auch in der übrigen Woche in Summe deutlich zu. Am Ende lag sie weit vor dem Nasdaq 100, der im selben Zeitraum deutlich nachgab.
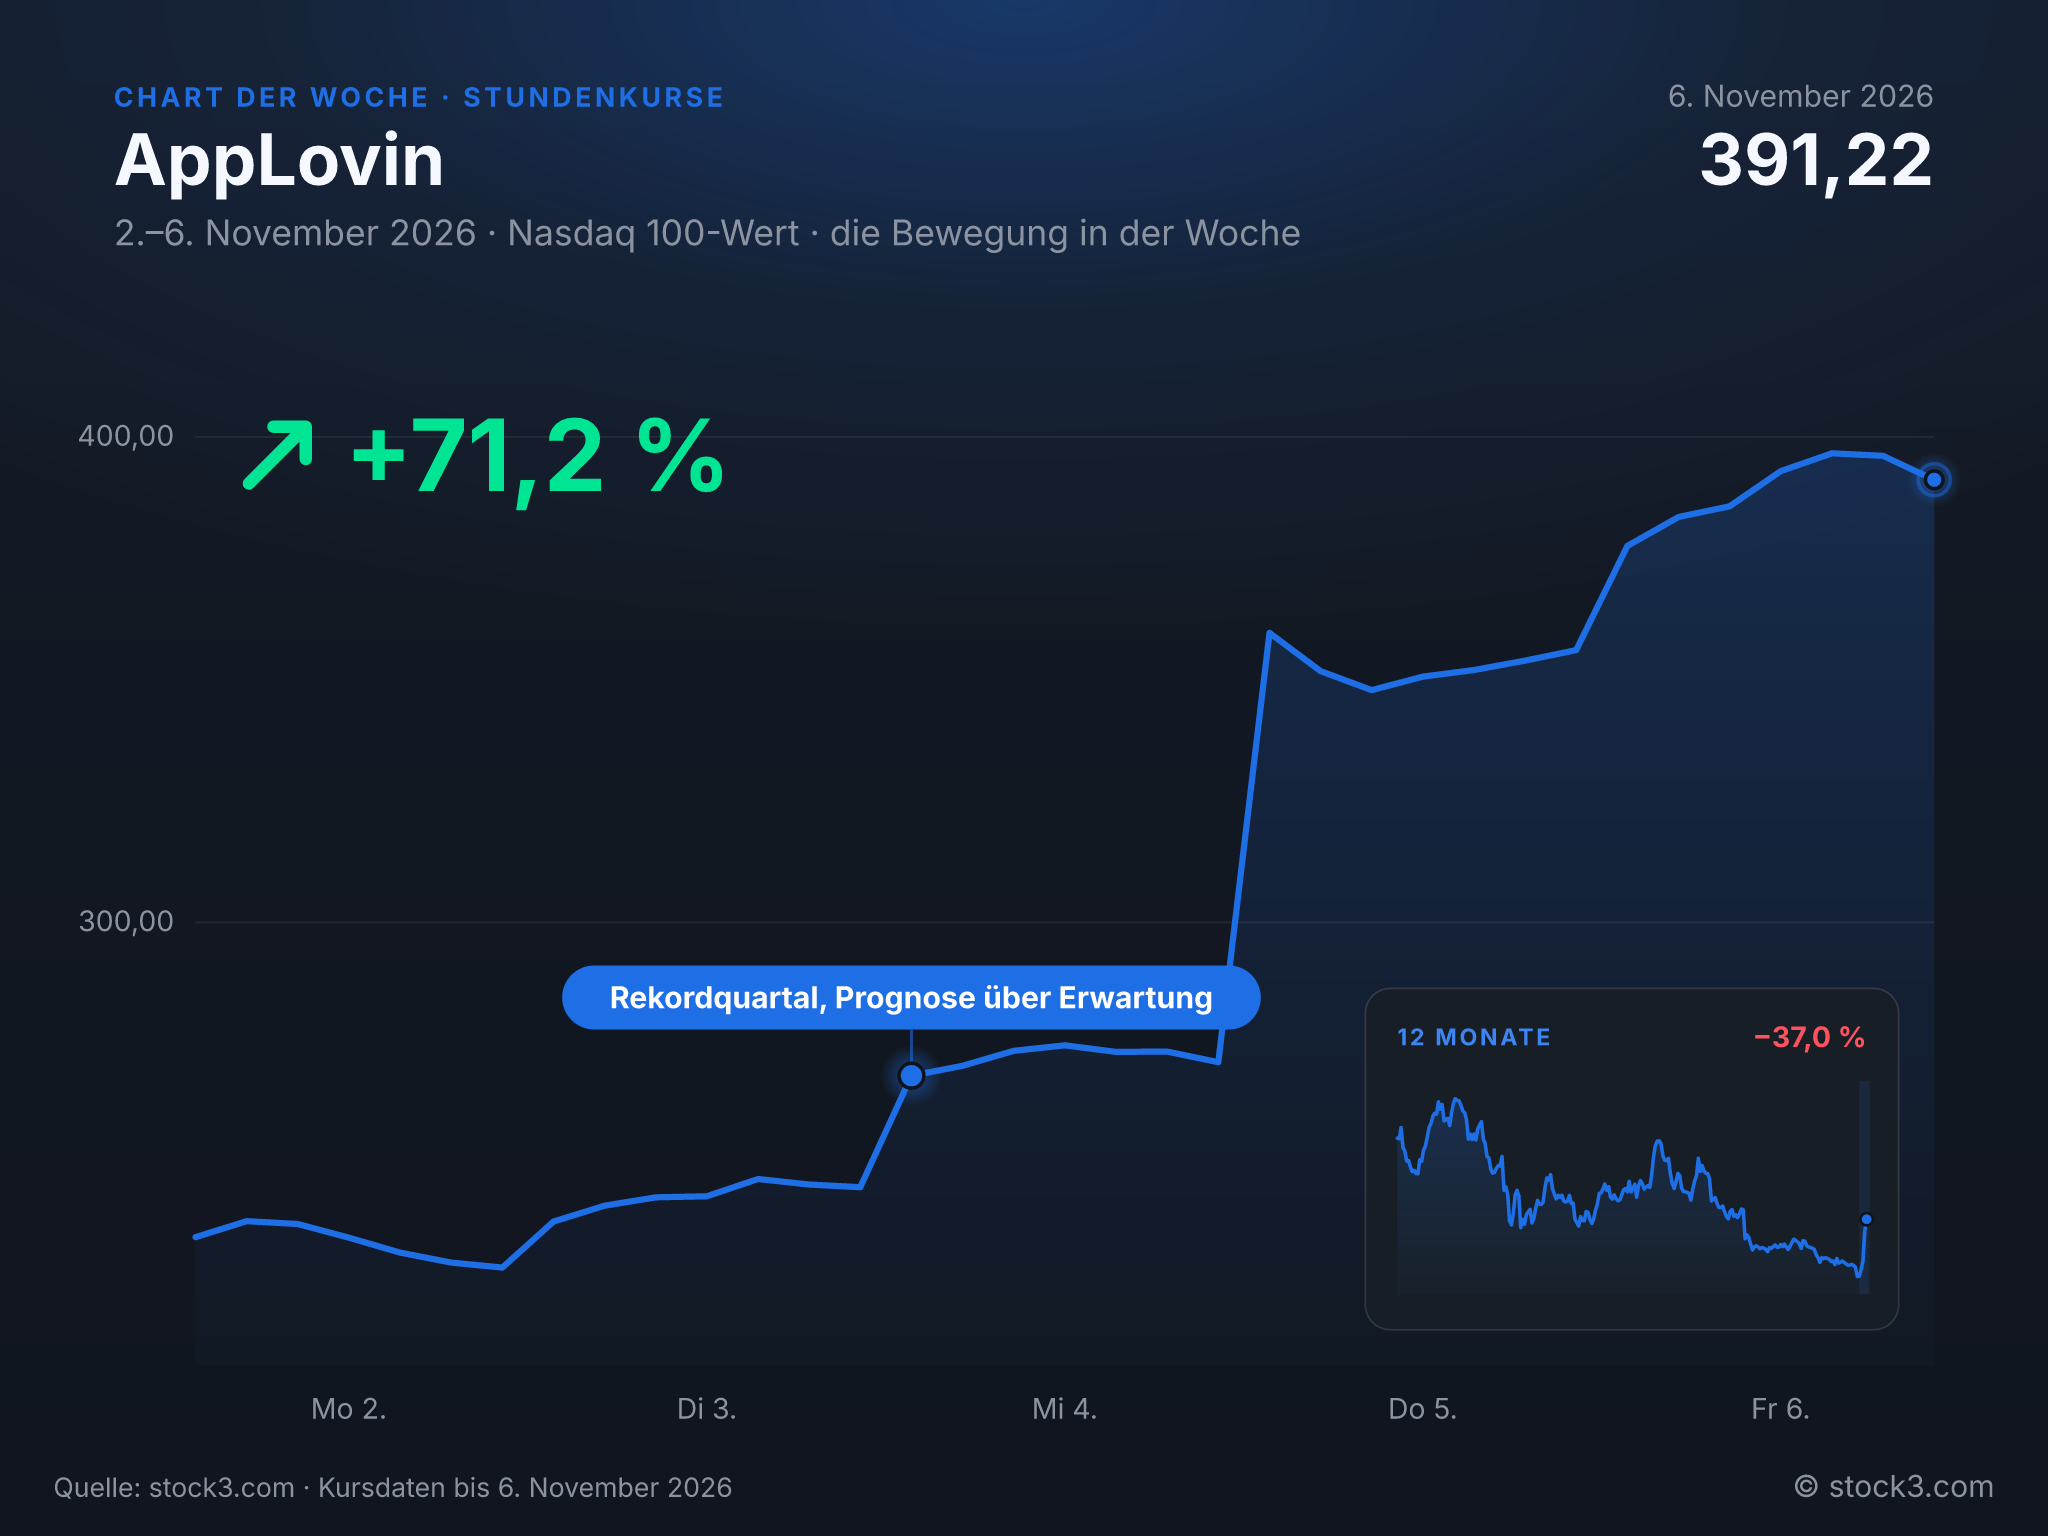
Chart der Woche: AppLovin +71,2 %
Sektoren im Blick
Energie und Technologie bildeten in Europa wie in den USA die beiden Schlusslichter. Die Energiewerte büßten an der Wall Street 12,0 % ein und in Europa 7,3 %, parallel zum fallenden Ölpreis. Bei den Technologiewerten war der Abschlag in den USA mit 8,2 % rund doppelt so groß wie in Europa. Bei der Kommunikation zeigte sich ein gegenläufiges Bild: In den USA war sie mit einem Plus von 4,9 % die stärkste Branche, in Europa trat sie praktisch auf der Stelle. In Europa schloss die Mehrheit der Branchen im Plus. Angeführt wurde das Feld vom zyklischen Konsum mit 4,5 %, dahinter folgten mit Immobilien und Basiskonsum zwei defensive Gruppen, die auch in den USA zulegten.
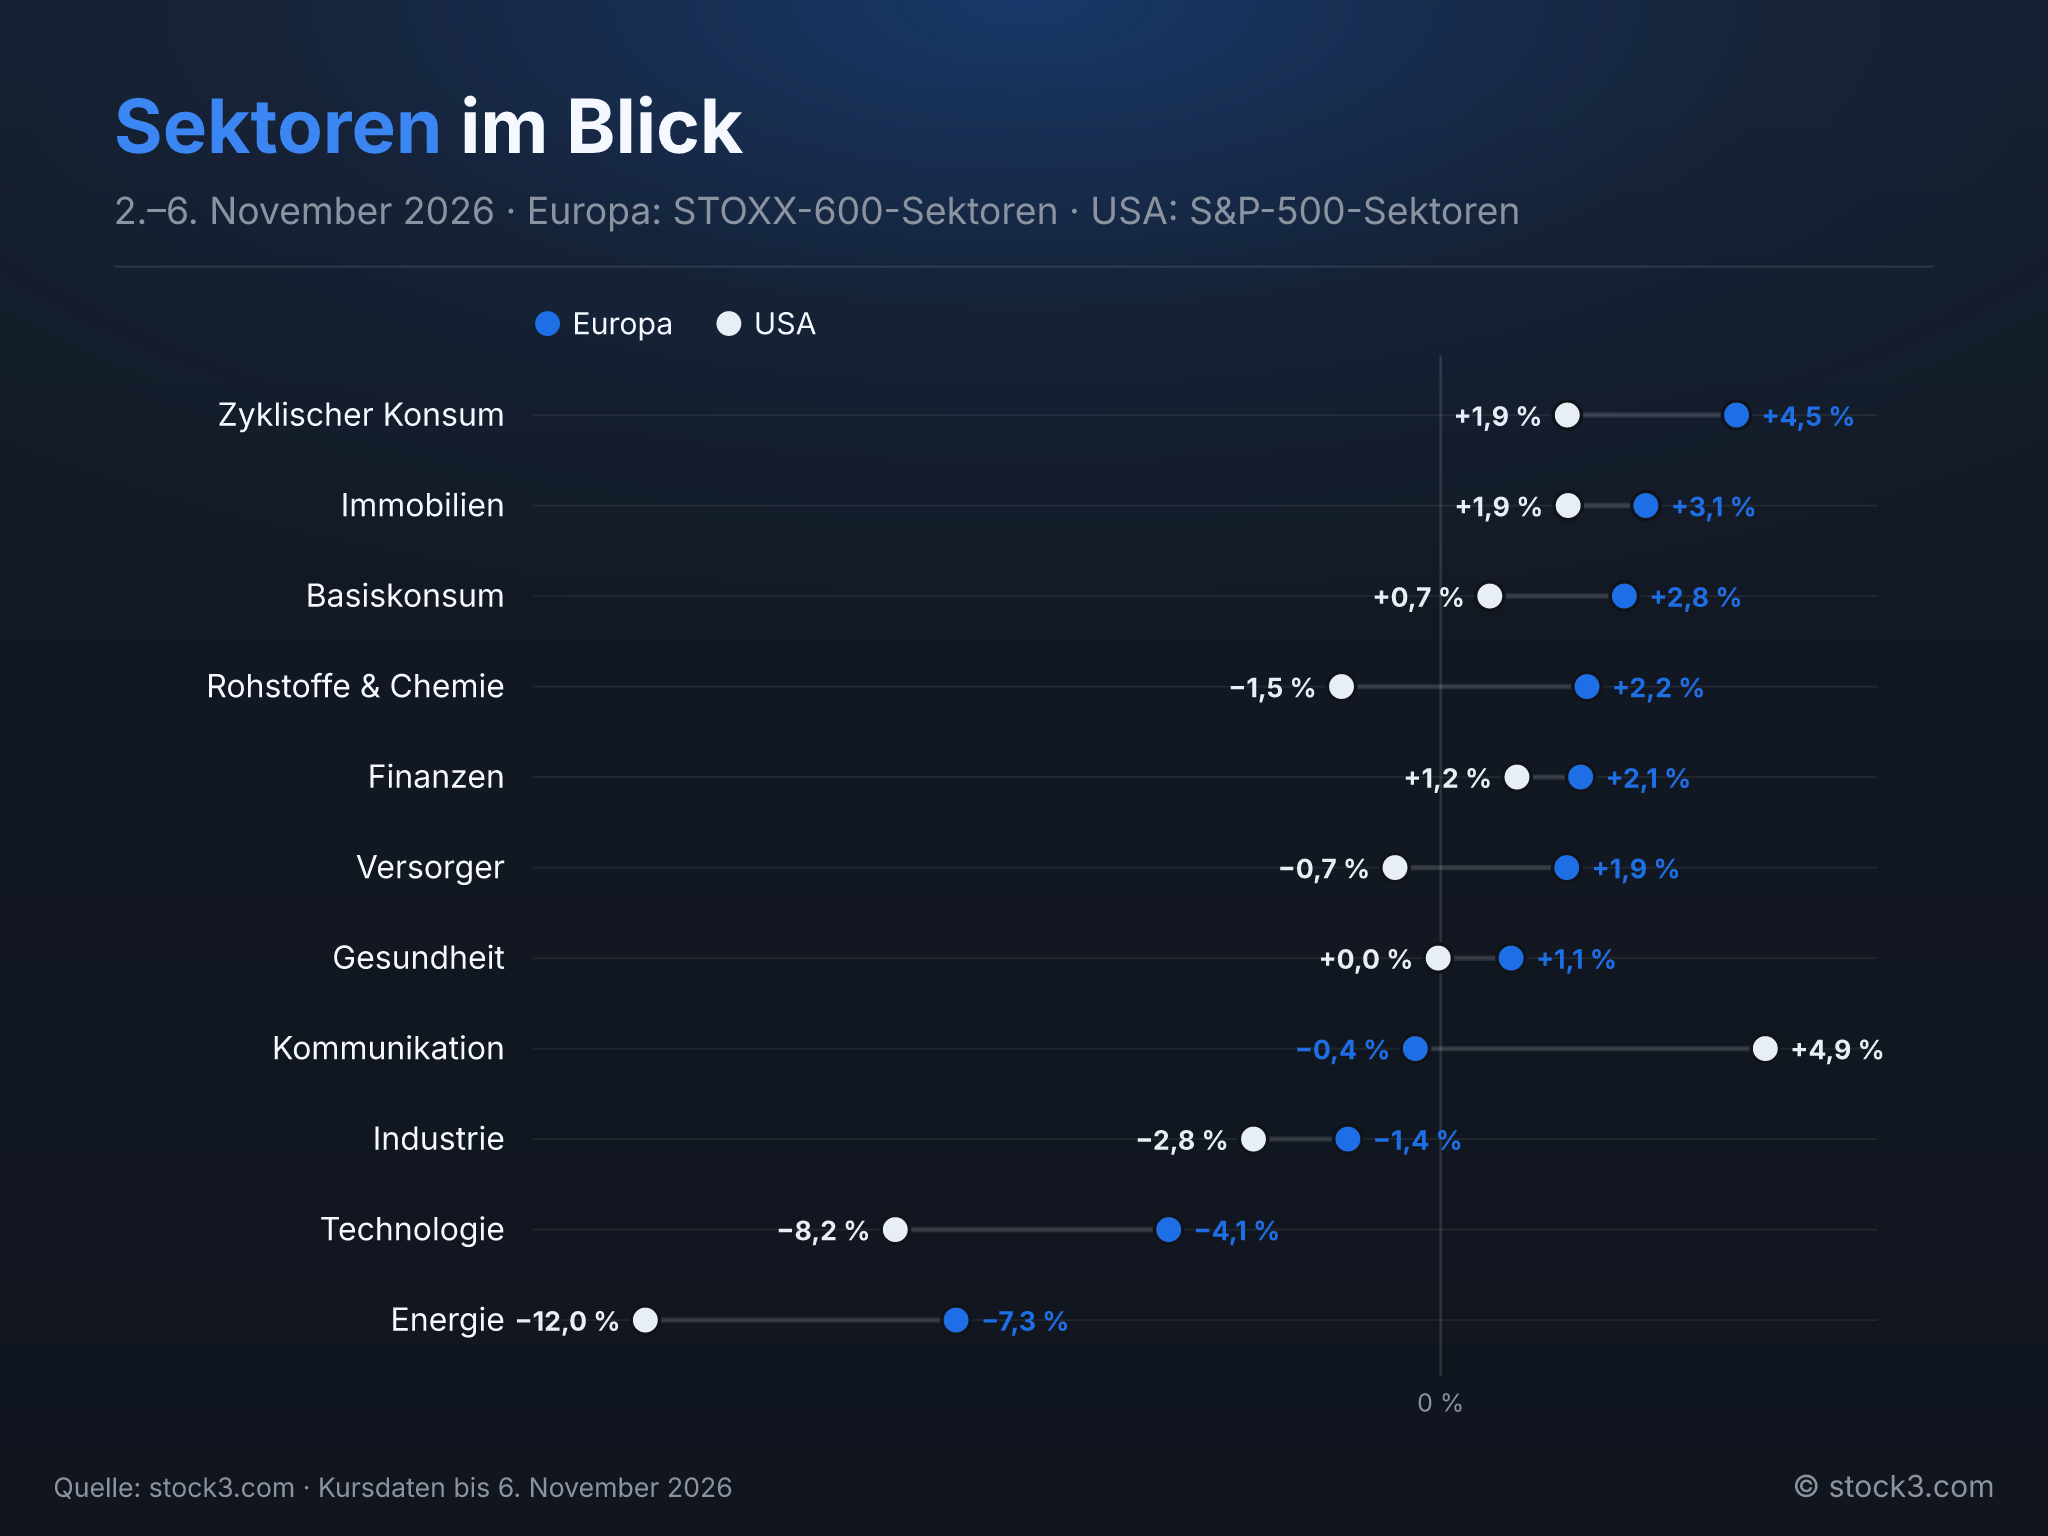
Sektoren im Blick
Aktien im Fokus: Deutschland
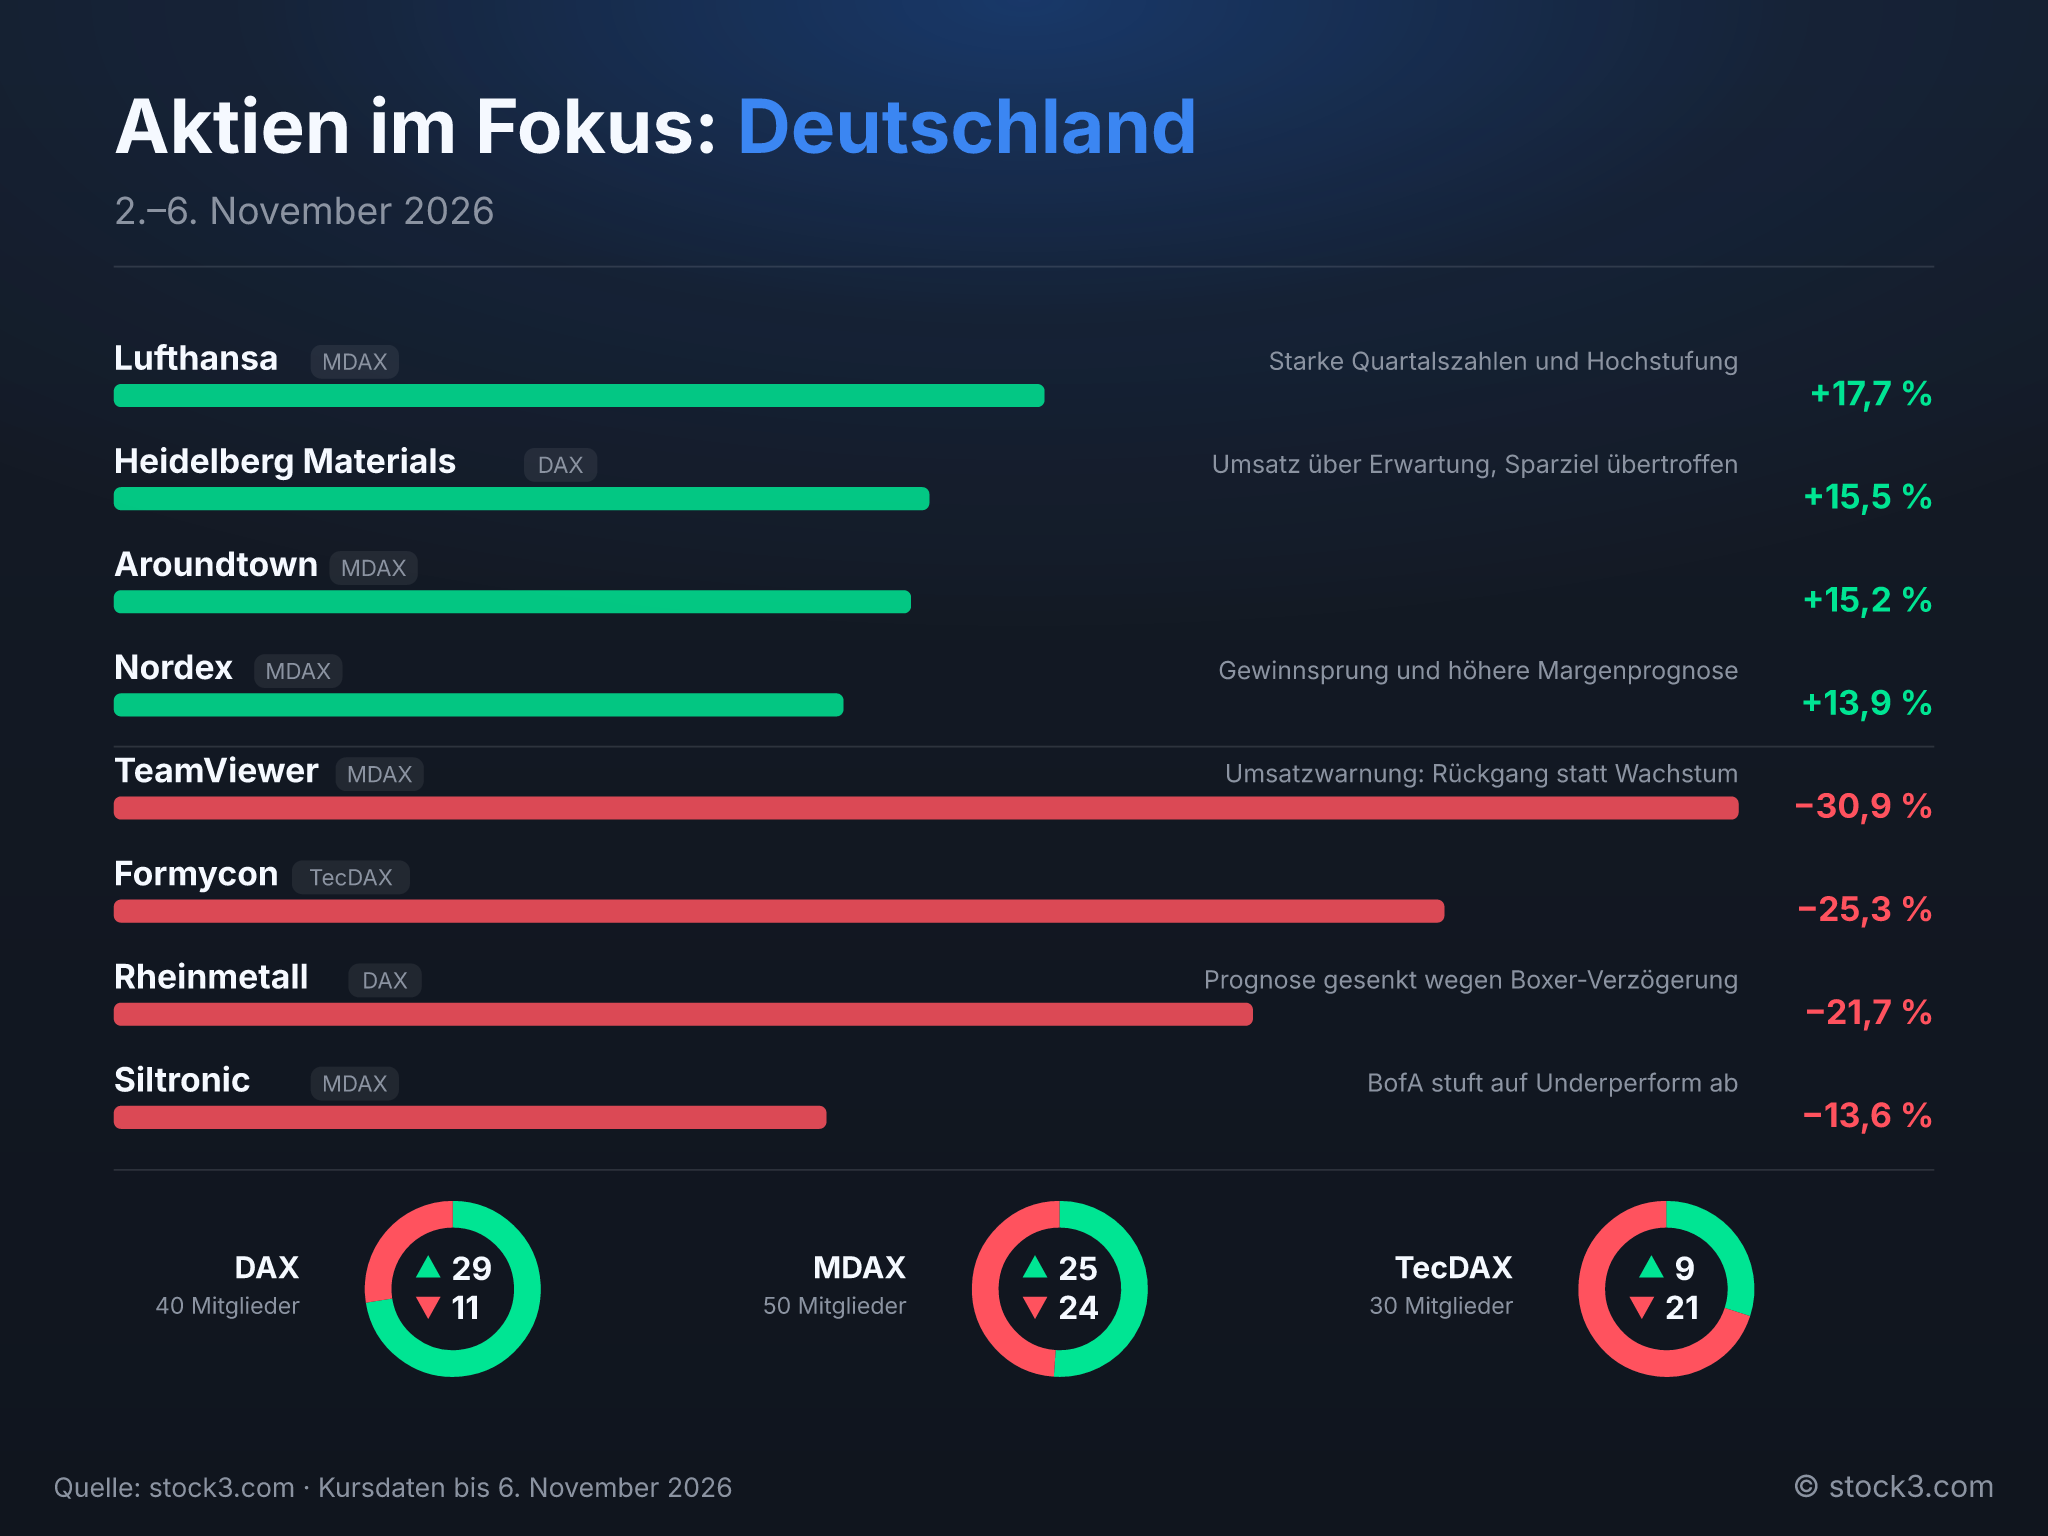
Hinter dem unveränderten DAX verbarg sich ein überwiegend freundliches Bild: 29 Gewinnern standen nur 11 Verlierer gegenüber. Den größten Zuwachs im Leitindex verbuchte Heidelberg Materials mit 15,5 %. Der Baustoffkonzern übertraf beim Umsatz die Erwartungen und lag mit seinen Einsparungen über dem eigenen Ziel. Noch stärker zog die Lufthansa aus dem MDAX an. Starke Quartalszahlen und eine Hochstufung brachten ihr ein Plus von 17,7 %. Gegen den Trend fiel Rheinmetall um 21,7 %, nachdem der Konzern seine Prognose wegen Verzögerungen beim Boxer gesenkt hatte. Den tiefsten Sturz erlebte TeamViewer: Der Softwareanbieter warnte, dass der Umsatz zurückgehen statt wachsen werde, worauf die Aktie 30,9 % verlor. Die Schwäche der Technologiewerte reichte damit bis nach Deutschland. Im TecDAX überwogen die Verlierer mit 21 zu 9 deutlich.
Aktien im Fokus: Deutschland
Aktien im Fokus: USA
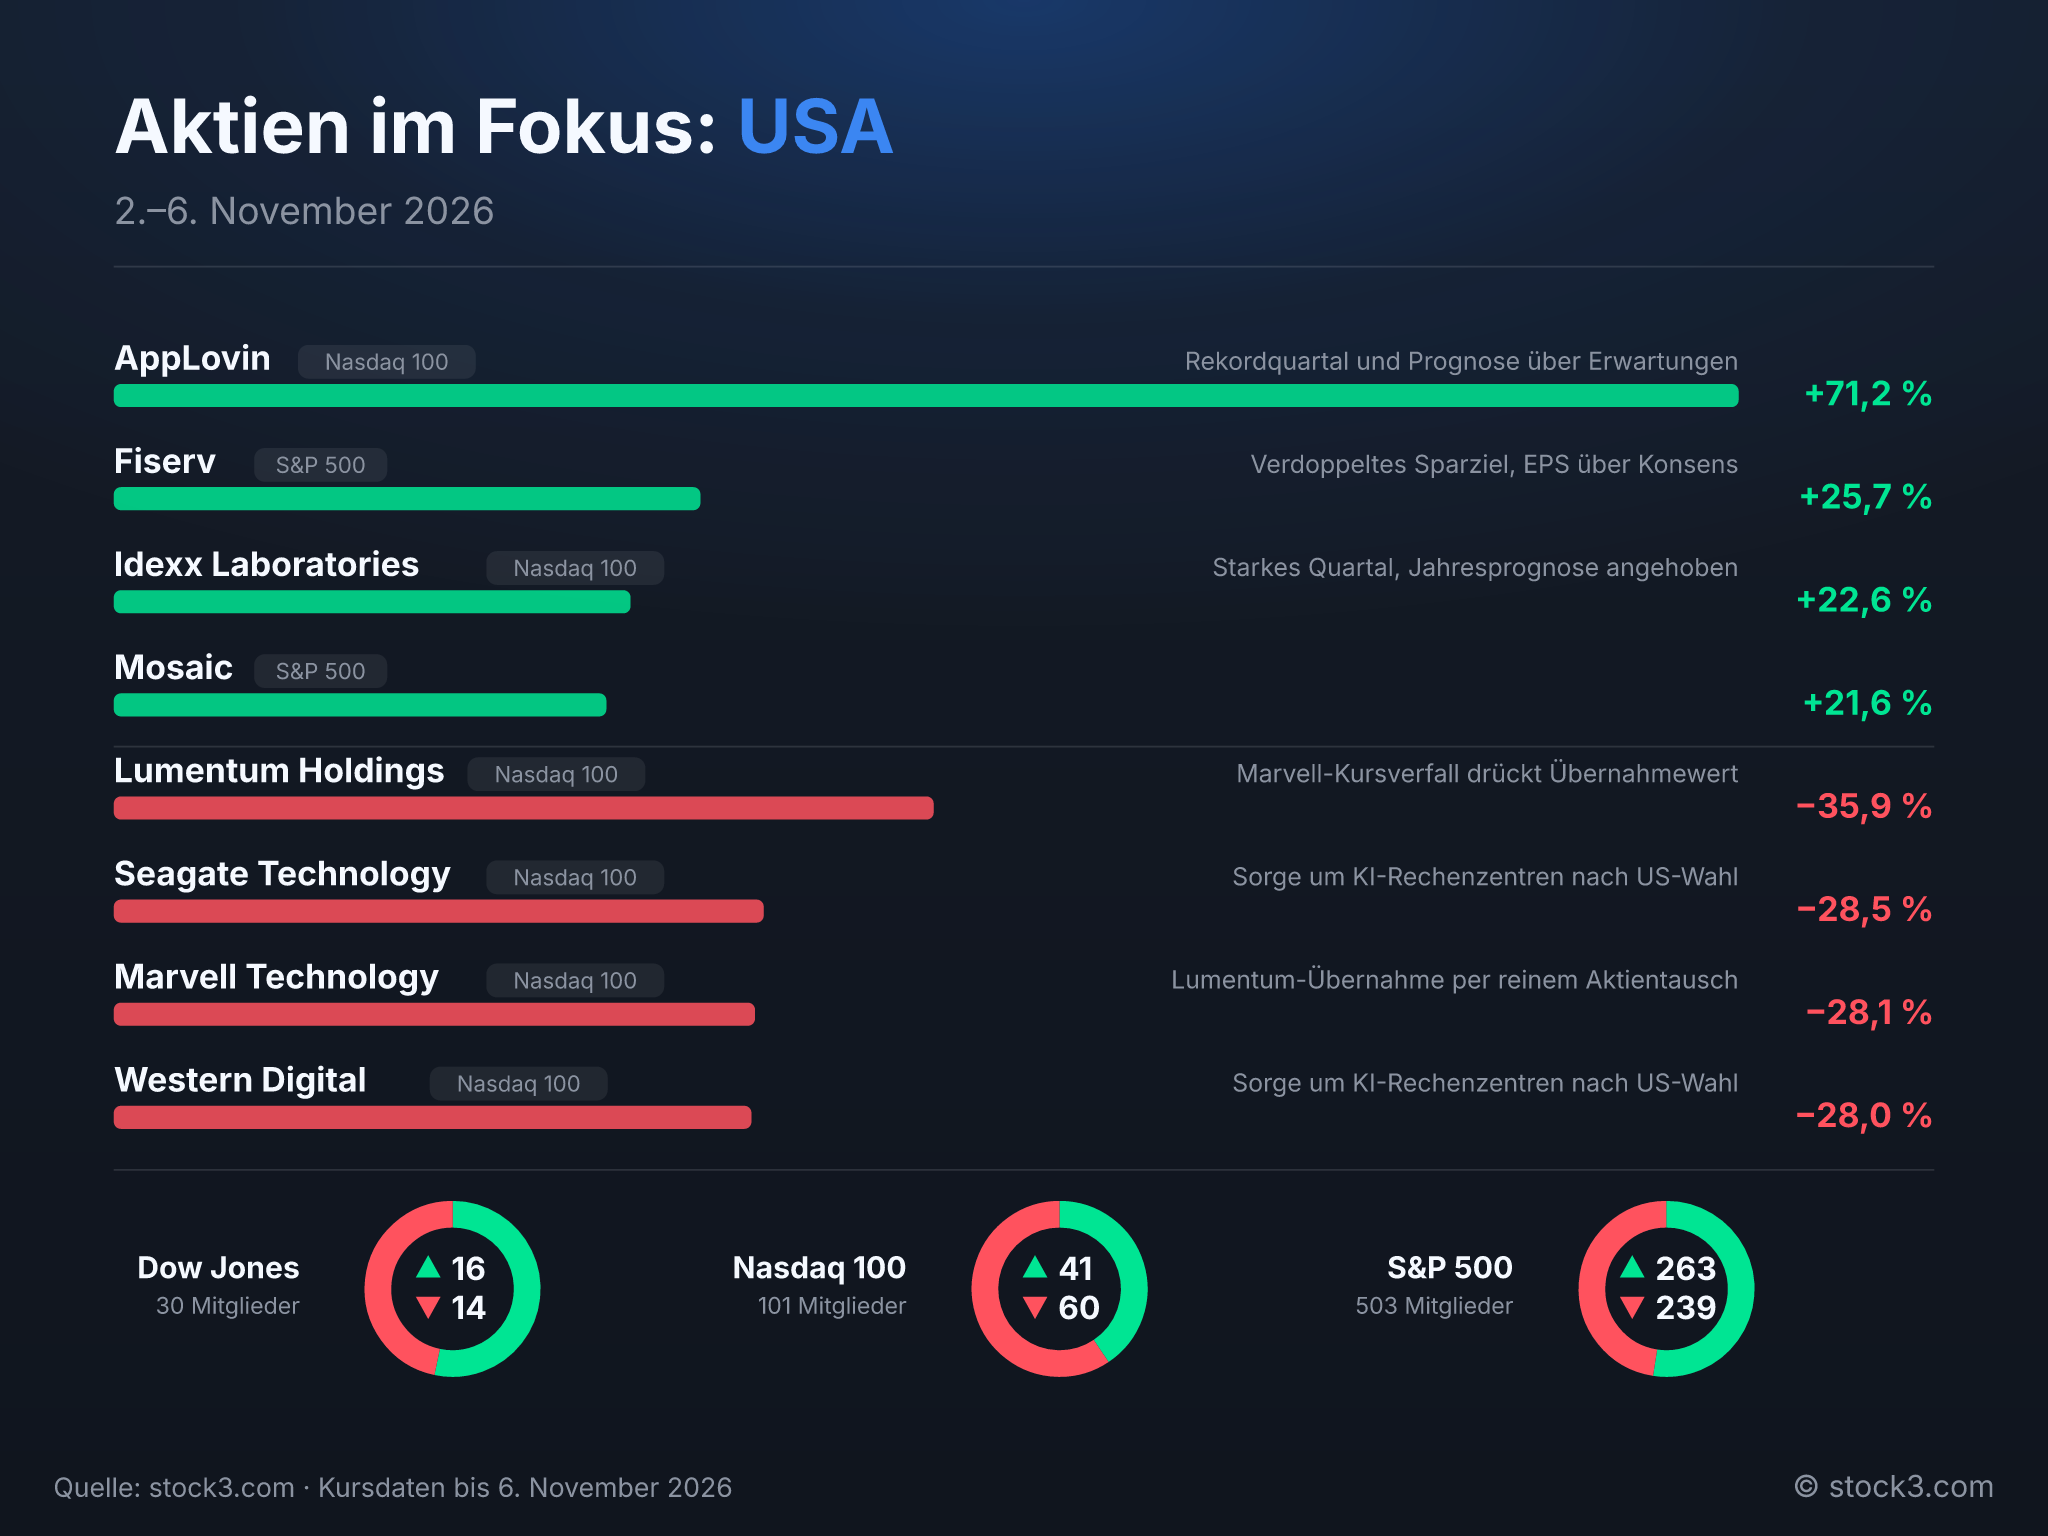
Die Speicherhersteller Seagate, Western Digital und Sandisk verloren jeweils zwischen 27,4 % und 28,5 %. Belastet wurden sie von der Sorge um die KI-Rechenzentren nach der US-Wahl. Eine eigene Abwärtsspirale entwickelte sich zwischen Marvell und Lumentum. Marvell büßte nach der Lumentum-Übernahme per reinem Aktientausch 28,1 % ein. Weil der Kursverfall von Marvell zugleich den Übernahmewert drückte, rutschte Lumentum sogar um 35,9 % ab und wurde damit zum schwächsten Wert der Woche. Auf der Gewinnerseite fand Heidelberg Materials eine Entsprechung: Auch Fiserv wurde für Kostendisziplin belohnt und stieg nach einem verdoppelten Sparziel und einem Gewinn je Aktie über dem Konsens um 25,7 %. Trotz des Indexverlusts schlossen im S&P 500 mehr Werte im Plus als im Minus, 263 gegenüber 239.
Aktien im Fokus: USA
Makro-Überraschungen der Woche
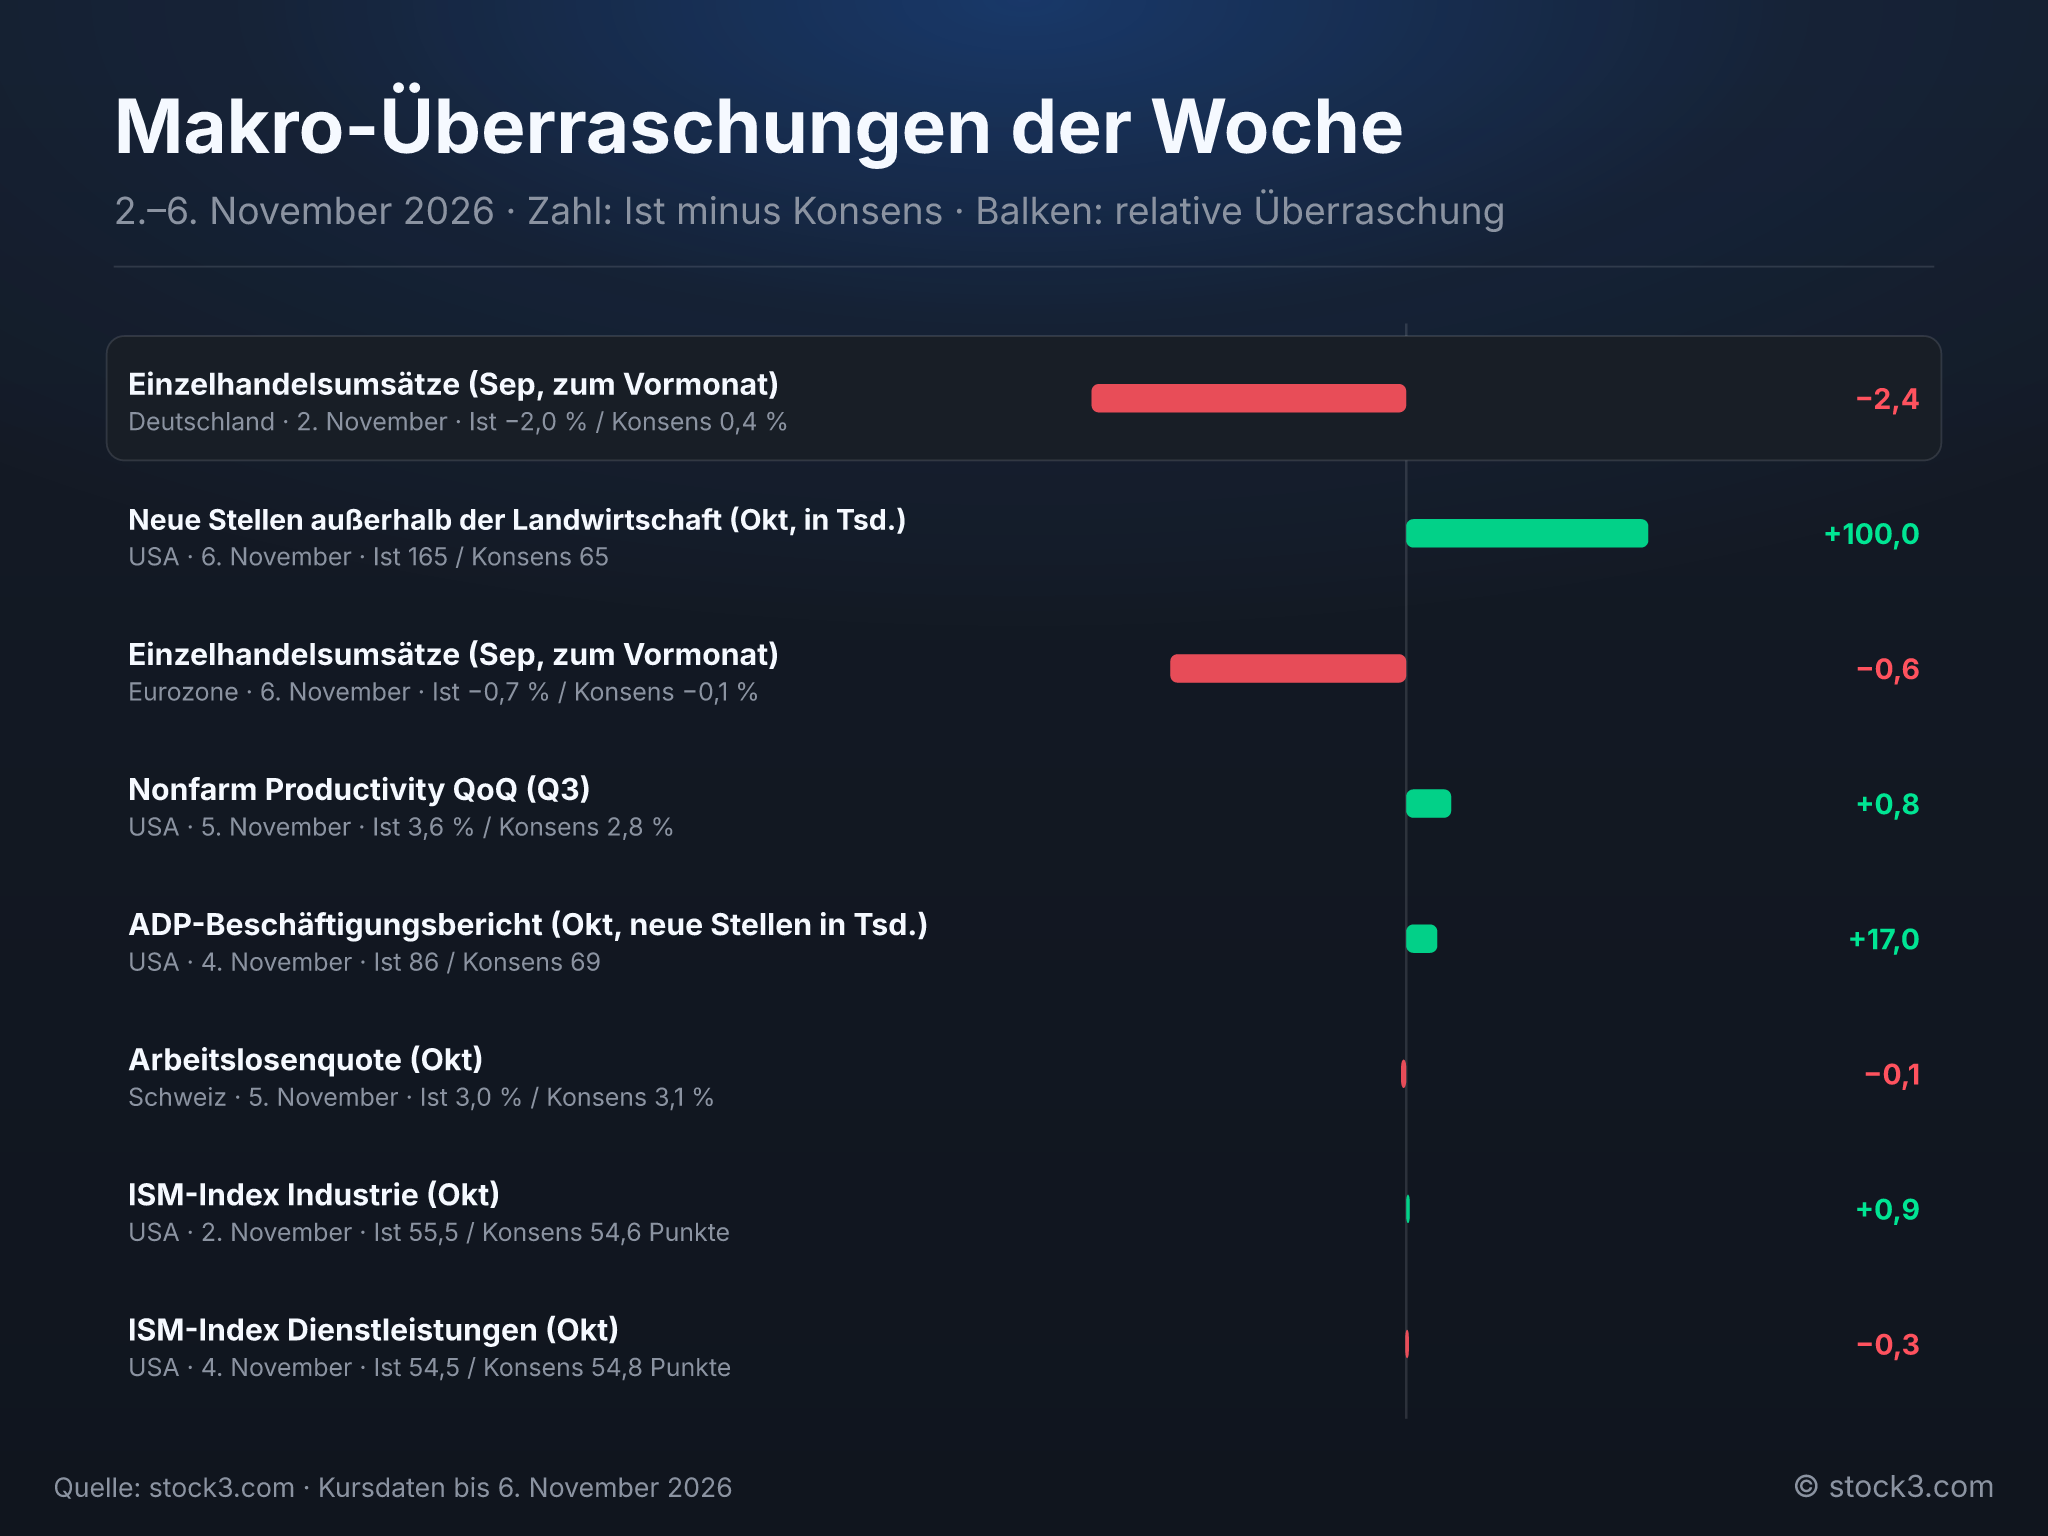
Im deutschen Einzelhandel brachen die Umsätze im September um 2 % zum Vormonat ein, erwartet worden war ein Plus von 0,4 %. Für den gesamten Euroraum fiel der Rückgang mit 0,7 % ebenfalls deutlich größer aus als die prognostizierten 0,1 %. Die Inflationsrate im Euroraum stieg im Oktober wie erwartet auf 4 %. Ganz anders zeigte sich der US-Arbeitsmarkt. Außerhalb der Landwirtschaft entstanden im Oktober 165.000 neue Stellen, gerechnet worden war mit 65.000. Auch der ISM-Index für die Industrie übertraf mit 55,5 Punkten die Prognose von 54,6 Punkten.
Makro-Überraschungen der Woche
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.

