MODERNA: Prognose erhöht – zum Jahresende droht Umsatzrückgang
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Ausgerechnet Corona-Impfstoffe für Regierungskunden im Ausland bescheren Moderna ein Gewinnquartal und eine höhere Umsatzprognose. Das Jahr retten sie allerdings nicht: Nach neun Monaten steht weiterhin ein Milliardenverlust in den Büchern, während die neue Prognose für das Schlussquartal rechnerisch einen Umsatzrückgang erwarten lässt.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 29 % auf 1,31 Mrd. USD und liegt damit rund 47 % über der durchschnittlichen Analystenschätzung von 0,89 Mrd. USD. • Das verwässerte EPS nach GAAP beträgt 0,38 USD nach -0,51 USD im Vorjahresquartal, der Nettogewinn liegt bei 162 Mio. USD. • Moderna erwartet für 2026 nun ein Umsatzwachstum von 15 bis 25 %, nach zuvor bis zu 10 %. • Die F&E-Ausgaben sinken im Quartal um 27 % auf 583 Mio. USD, für das Gesamtjahr plant der Konzern nun rund 2,7 Mrd. USD statt 2,9 Mrd. USD. • Die erwartete Liquidität zum Jahresende steigt auf 8,1 bis 8,3 Mrd. USD, unter anderem dank einer Wandelanleihe mit 2,6 Mrd. USD Nettoerlös. |
Moderna steigert den Umsatz im dritten Quartal um 29 % gegenüber dem Vorjahr auf 1,31 Mrd. USD. Damit übertrifft der Konzern die durchschnittliche Analystenschätzung von 0,89 Mrd. USD um rund 47 %. Den Ausschlag geben höhere Verkäufe von Corona-Impfstoffen außerhalb der USA, gestützt durch Lieferungen aus langfristigen Partnerschaften mit Großbritannien, Kanada und Australien. Auf die USA entfallen 780 Mio. USD, auf die internationalen Märkte 533 Mio. USD.
Zugleich kehrt Moderna in die Gewinnzone zurück. Das operative Ergebnis erreicht 130 Mio. USD nach einem Verlust von 260 Mio. USD im Vorjahresquartal; der Nettogewinn liegt bei 162 Mio. USD nach einem Fehlbetrag von 200 Mio. USD vor einem Jahr. Das verwässerte EPS nach GAAP steigt von -0,51 USD auf 0,38 USD und liegt damit weit über dem Konsens von -1,10 USD, der üblicherweise auf bereinigter Basis ermittelt wird. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 4,7 % höher.
Mindestens ebenso wichtig wie der Umsatz ist für den Gewinn die Kostenseite. Die Ausgaben für Forschung und Entwicklung sinken um 27 % auf 583 Mio. USD, weil mehrere fortgeschrittene Studien im Impfstoffportfolio abgeschlossen sind und der Konzern weiter spart. Die Herstellkosten steigen dagegen um 54 % auf 318 Mio. USD und damit schneller als der Umsatz. Der Sparkurs wirkt, doch dieser Hebel stößt irgendwann an seine Grenze. Danach muss das Wachstum die Arbeit allein machen.
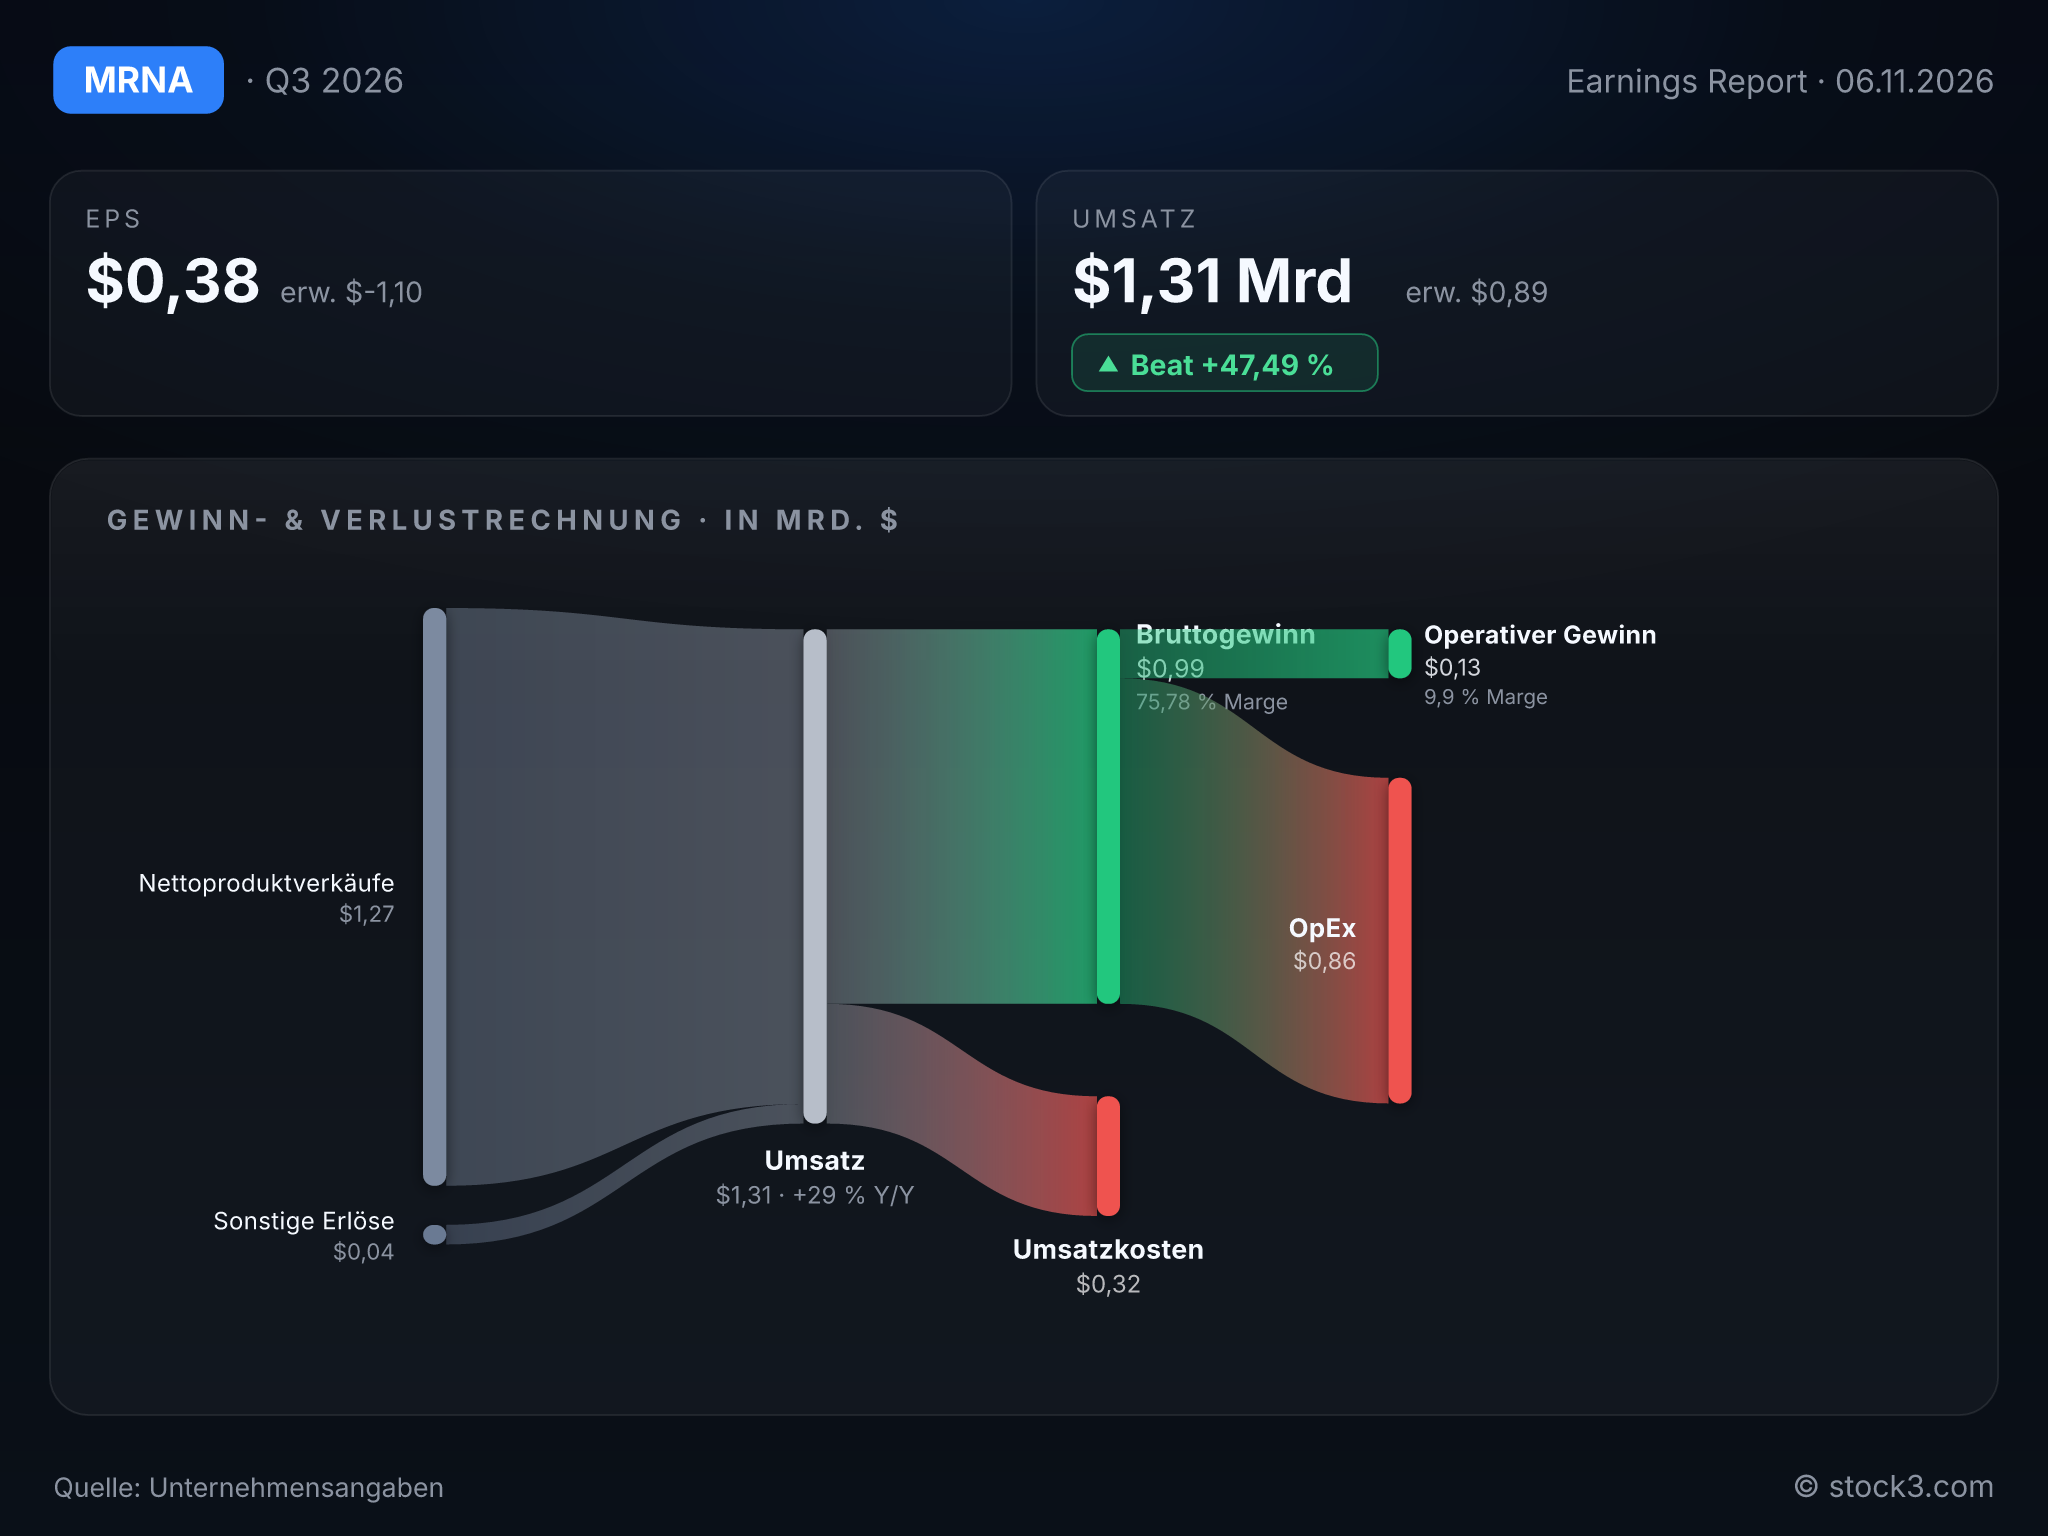
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Moderna, Inc.. (Quelle: Unternehmensangaben)
Der Gewinn hängt am Impfkalender
Das Impfgeschäft folgt der Saison, wie der Konzern mit seinem Verweis auf die Herbstverkäufe selbst betont. Über neun Monate betrachtet bleibt ein Nettoverlust von 1,96 Mrd. USD; der operative Mittelabfluss summiert sich auf 2,72 Mrd. USD. Ein Teil des Mittelabflusses ist eine Frage des Zeitpunkts, denn der Großteil der Quartalsumsätze war zum Stichtag noch nicht bezahlt. Das Quartal zeigt, was das Geschäftsmodell in der Hochsaison leisten kann, belegt aber noch nicht, dass Moderna die Gewinnschwelle dauerhaft überschritten hat.
Die Kasse füllt sich vor allem auf Pump
Die liquiden Mittel steigen seit Ende Juni von 6,9 Mrd. USD auf 8,0 Mrd. USD. Für den Zuwachs sorgt eine Wandelanleihe über rund 3,0 Mrd. USD. Nach den Absicherungsgeschäften gegen eine spätere Verwässerung bleiben davon netto 2,6 Mrd. USD, während gleichzeitig 950 Mio. USD für einen Rechtsvergleich abfließen. Die Bilanz ist damit komfortabel gepolstert, das Polster allerdings zum größten Teil geliehen.
Das Geld soll vor allem die Onkologie finanzieren. Dort senkt intismeran in Kombination mit KEYTRUDA von Merck in Phase 3 beim Melanom das Risiko eines Rückfalls oder Todes um 42 %; beide Partner bereiten Zulassungsanträge vor. Der Grippeimpfstoff mFLUSIVA erhält die US-Zulassung, startet aber nur begrenzt, weil die Freigabe erst nach der jährlichen Vertragsrunde kam. Beim Norovirus-Impfstoff verfehlt die Zwischenanalyse die Kriterien für einen frühen Erfolg.
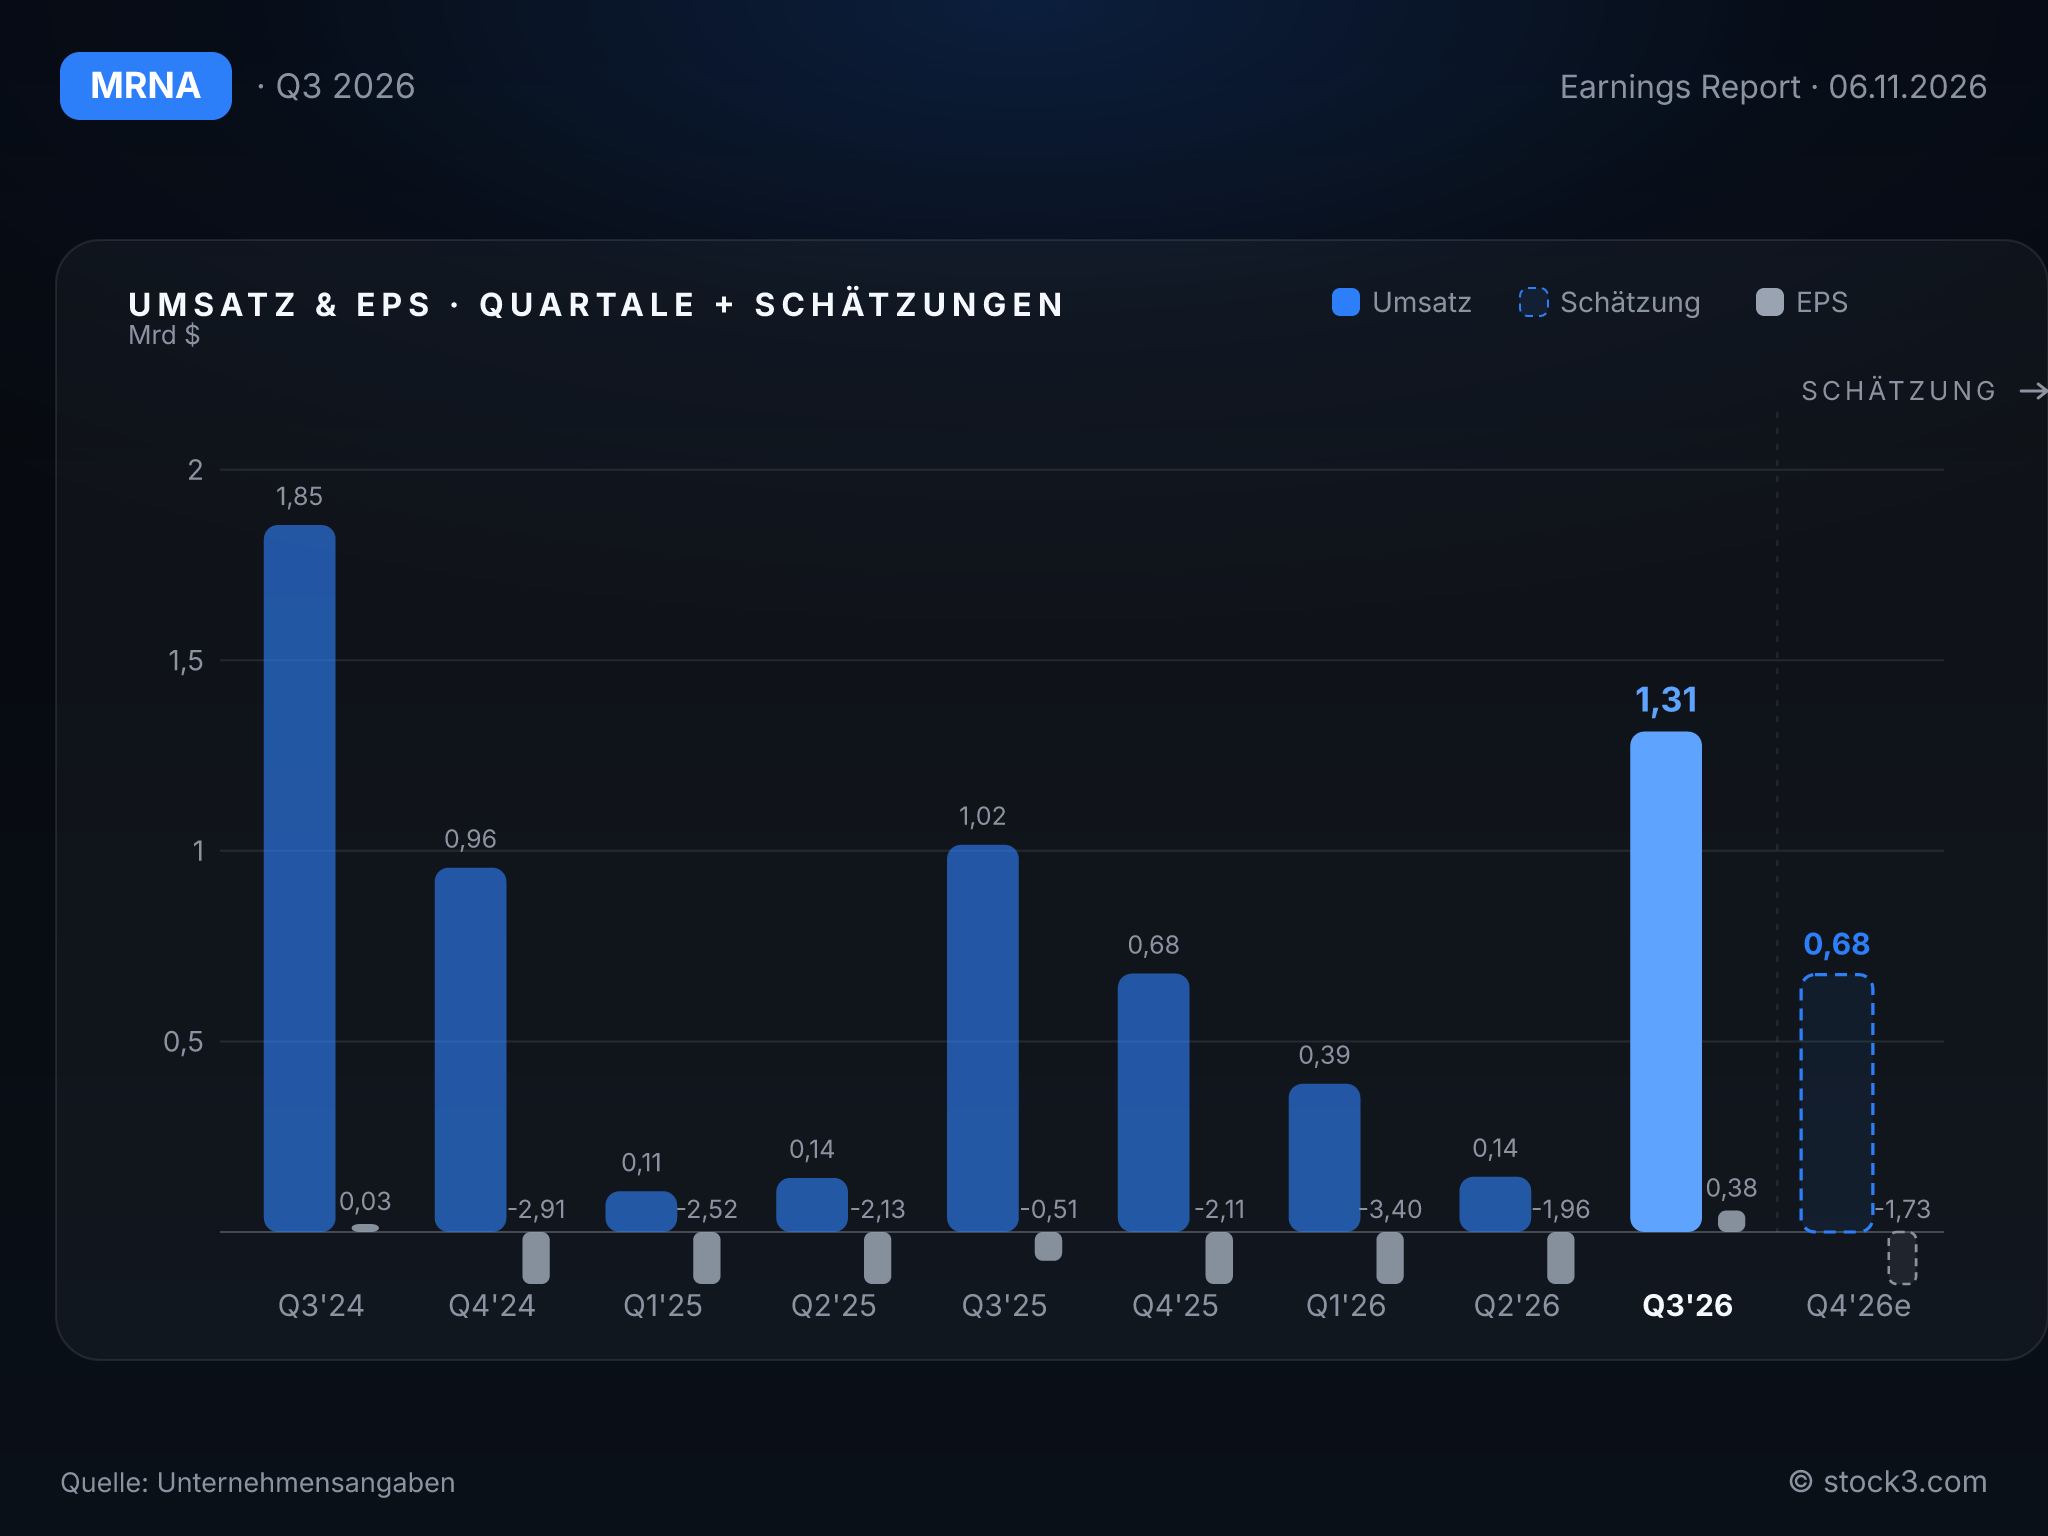
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Anhebung der Prognose fällt deutlich aus, lenkt den Blick aber auf das Schlussquartal. Moderna erwartet für 2026 nun ein Umsatzwachstum von 15 bis 25 % nach zuvor bis zu 10 %. Der Analystenkonsens von 2,10 Mrd. USD entspricht gemessen am Vorjahresumsatz von 1,94 Mrd. USD lediglich gut 8 % Wachstum. Selbst das untere Ende der neuen Spanne liegt also darüber. Nach neun Monaten wächst der Umsatz allerdings bereits um rund 46 %. Rechnerisch lässt die Jahresspanne daher im vierten Quartal einen Umsatz unter dem Vorjahreswert erwarten, weil sich das Wachstum auf das dritte Quartal konzentriert.
Bei Forschung und Entwicklung senkt der Konzern die Ausgabenprognose von rund 2,9 Mrd. USD auf etwa 2,7 Mrd. USD. Die Liquidität zum Jahresende soll nun 8,1 bis 8,3 Mrd. USD erreichen statt 4,7 bis 5,2 Mrd. USD, wobei den größten Teil dieser Anhebung die Wandelanleihe erklärt.
CEO Stéphane Bancel zeigt sich zuversichtlich, verweist auf das Momentum und stellt weitere Daten zu intismeran, zulassungsrelevante Ergebnisse bei der Propionazidämie sowie zusätzliche Zulassungen in Aussicht. Sein Ziel ist ein breiter aufgestellter Konzern. Der Analystentag am 12. November bietet die nächste Gelegenheit, diesen Anspruch mit Zahlen zu unterlegen.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 1,94 Mrd. USD | 2,10 Mrd. USD | 2,43 Mrd. USD |
| EPS | -7,27 USD | -8,42 USD | -4,76 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Die auf 15 bis 25 % Wachstum angehobene Umsatzprognose wiegt schwerer als der saisonal begünstigte Gewinn von 0,38 USD je Aktie. Die Regierungsverträge im Ausland bringen mehr Umsatz als erwartet, während die F&E-Kosten um 27 % sinken. Mit intismeran hat die Pipeline zudem einen belastbaren Hoffnungsträger. Dem stehen ein rechnerisch schwächeres Schlussquartal, ein Milliardenverlust nach neun Monaten und ein überwiegend fremdfinanzierter Kassenzuwachs gegenüber. Analysten erwarten auch für 2027 noch einen Verlust je Aktie von 4,76 USD. Die Abwägung fällt zugunsten der Aktie aus, bleibt aber an eine Bedingung geknüpft: Die Krebstherapie muss im Zulassungsverfahren halten, was die Phase-3-Daten versprechen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

