SAFRAN - Wenn 15 % Wachstum nicht mehr reichen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- SAFRAN - WKN: 924781 - ISIN: FR0000073272 - Kurs: 279,400 € (XETRA)
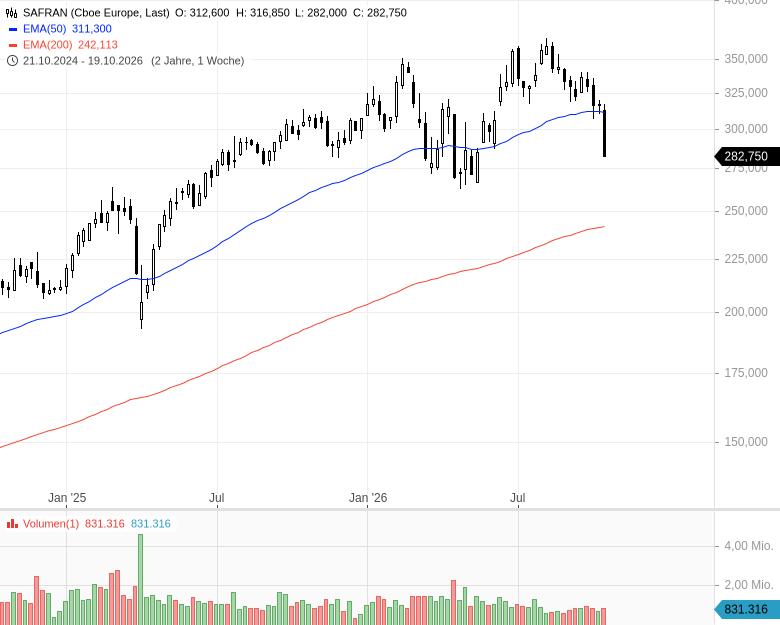
Das große Geld bringt nicht der Verkauf eines Triebwerks, sondern die Jahrzehnte danach, in denen Airlines Ersatzteile bestellen und Wartungsverträge bezahlen. Genau dieser Motor hat im Sommer an Drehzahl verloren. Dass der Pariser Konzern am Freitagmorgen ein Umsatzplus von fast 15 % meldete, geriet darüber beinahe zur Nebensache. An der Euronext Paris fiel die Aktie bis zum Vormittag um gut 7 % auf knapp 283 EUR und damit auf das Niveau vom Mai zurück.
Ersatzteile verlieren an Tempo
Auf den ersten Blick liefert Safran ein solides Quartal. Der bereinigte Umsatz stieg von Juli bis September um 14,7 % auf 9,0 Mrd. EUR und lag damit knapp über dem Konsens von 8,99 Mrd. EUR, organisch betrug das Plus 13,4 %. Nach neun Monaten stehen 26,6 Mrd. EUR zu Buche, 17,5 % mehr als im Vorjahr. Zum Ergebnis äußert sich Safran im dritten Quartal traditionell nicht.
Im Triebwerksgeschäft, das rund die Hälfte des Konzernumsatzes ausmacht, wuchsen die Erlöse organisch um 13,2 % auf 4,63 Mrd. EUR und blieben damit hinter den erwarteten 4,70 Mrd. EUR zurück. Safran lieferte 535 LEAP-Triebwerke für die Mittelstreckenjets von Airbus und Boeing aus, 5 % mehr als ein Jahr zuvor und mehr als im Schnitt erwartet.
Entscheidend ist jedoch der Blick auf das Aftermarket-Geschäft. Der Umsatz mit zivilen Ersatzteilen legte auf Dollarbasis um 17,0 % zu, nach 29,3 % im ersten und 26,7 % im zweiten Quartal. Bei den Serviceverträgen sank die Wachstumsrate von 43,1 % zu Jahresbeginn auf nun 19,0 %. Jefferies hatte mit 20 % beziehungsweise 35 % gerechnet und spricht von einer nachlassenden Dynamik. Nach neun Monaten steht ein Plus von 23,9 %. Für das Jahresziel muss das Schlussquartal also wieder deutlich anziehen.
Rüstung als zweiter Wachstumsmotor
Kräftigen Rückenwind liefert die Sparte Ausrüstung und Verteidigung. Ihr Umsatz kletterte auf 3,62 Mrd. EUR und übertraf die Erwartung von 3,53 Mrd. EUR klar. Für Goldman-Sachs-Analyst Sam Burgess gleicht diese Stärke die leicht verfehlten Erwartungen im Antriebsgeschäft aus. Getragen wurde das Neugeschäft von Rüstungsprogrammen wie der Präzisionsbombe AASM Hammer, von Optronik und Navigationssystemen. Konzernchef Olivier Andriès will den Rüstungsumsatz zwischen 2025 und 2030 verdoppeln. "Wir rechnen mit einer Wachstumsrate von 20 % pro Jahr“, sagte er.
Den Sorgen um das Ersatzteilgeschäft trat Andriès entgegen. "Wir wachsen weiter“, betonte er und bekräftigte das Ziel von rund 25 % Ersatzteilwachstum für 2026. Auch die übrige Prognose bleibt unverändert: Der Umsatz soll um rund 15 % zulegen, das bereinigte operative Ergebnis 6,4 bis 6,5 Mrd. EUR erreichen und der freie Cashflow 4,7 bis 4,9 Mrd. EUR betragen, belastet durch rund 500 Mio. EUR aus der französischen Sondersteuer für Großunternehmen. Nach Berechnung von Jefferies liegen die Mittelwerte der Spannen zwischen 1,3 % und 2,1 % unter dem Konsens.
Als Risiken nennt Safran selbst die Kapazitäten der Lieferkette und den Konflikt im Nahen Osten. Der Ölpreis der Sorte Brent notierte am Freitagmorgen nach neuen Angriffen auf Saudi-Arabien bei 114,63 USD je Barrel. Teurer Treibstoff schmälert die Gewinne der Airlines und kann ihre Bereitschaft dämpfen, in Wartung und Ersatzteile zu investieren. JPMorgan-Analyst David Perry sieht die Aktie deshalb weiter unter dem Druck geopolitischer Unsicherheit und hoher Treibstoffkosten der Fluggesellschaften.
Grundsätzlich scheint die Wartungsnachfrage aber intakt. GE Aerospace, Safrans Partner im Gemeinschaftsunternehmen CFM, hob am Dienstag seine Jahresprognose bereits zum zweiten Mal an und erwartet auch 2027 ein niedrig zweistelliges Wachstum im zivilen Servicegeschäft. JPMorgan erwartet bis 2040 gar eine Versechsfachung der Ersatzteilerlöse gegenüber 2024.
Fazit: Solides Geschäft, anspruchsvolle Erwartungen
Safran hat kein Problem im Geschäft, sondern eines mit den Erwartungen. Die Aktie war auf ein Ersatzteilgeschäft gepreist, das Quartal für Quartal mit Raten von über 25 % wächst. Diese Gewissheit bröckelt, und eine unveränderte Prognose unterhalb des Konsenses liefert keinen neuen Impuls. Perry wertet den Rücksetzer dennoch als Chance: Mittel- bis langfristig rät er zum Kauf, denn Safran zähle nicht nur zu den aussichtsreichsten Branchenwerten, sondern zu den attraktivsten Aktien überhaupt. Die Bewertung der Safran-Aktie fällt endlich auf erträglichere Niveaus zurück. Langfristanleger können eine erste Tranche risikieren, sollten aber für 2 bis 3 Nachkäufe Luft lassen.
Weitere Analyse & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. EUR | 31,33 | 36,56 | 40,30 |
| Ergebnis je Aktie in EUR | 7,60 | 10,42 | 12,95 |
| KGV | 37 | 27 | 22 |
| Dividende je Aktie in EUR | 3,35 | 4,12 | 5,15 |
| Dividendenrendite | 1,19% | 1,46% | 1,83% |
|
*e = erwartet, Berechnungen basieren bei |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.