Morning-Flash: Xi-Besuch in Washington beginnt – Futures kaum bewegt
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Zum Auftakt des dreitägigen Staatsbesuchs von Chinas Präsident Xi Jinping in Washington halten sich die US-Futures knapp im Plus, während in Asien Hongkong und Schanghai nachgeben und Tokio feiertagsbedingt geschlossen bleibt. Im Tagesverlauf richten sich die Blicke vor allem auf die Einkaufsmanagerindizes aus Deutschland, der Eurozone und den USA.
Aktuelles Marktgeschehen
Der DAX-Future notiert vorbörslich bei 25.692 Punkten. Von der Wall Street kommen leicht positive Vorgaben: Der S&P-500-Future steht bei 7.772 Punkten und damit 0,09 % fester, der Dow-Jones-Future gewinnt 0,12 % auf 51.925 Punkte. Der Nasdaq-100-Future hinkt mit plus 0,03 % auf 30.740 Punkte etwas hinterher, bleibt aber ebenfalls im Plus. Die Spreizung zwischen den drei US-Kontrakten fällt gering aus, für den deutschen Handelsstart zeichnet sich damit eine ruhige, tendenziell freundliche Eröffnung ab.
Bei den Rohstoffen zeigt sich ebenfalls wenig Bewegung: Gold liegt mit 4.374,60 nahezu unverändert bei minus 0,04 %, Brent-Öl gibt 0,51 % auf 98,74 nach, was den Inflationsdruck etwas dämpft. Bitcoin legt 0,65 % auf 86.756,14 zu, gestützt von Nettozuflüssen in die US-Spot-ETFs von 714,7 Mio. USD am Dienstag.
Vorbörsliche Tops & Flops
| Wert | Vorbörslich |
|---|---|
| The Home Depot | +1,61 % |
| Salesforce | +1,44 % |
| Elmos Semiconductor | +1,30 % |
| Siltronic | -5,08 % |
| Aroundtown | -1,54 % |
| Qiagen | -1,39 % |
Ausblick
Im Tagesverlauf dominieren die Einkaufsmanagerindizes: um 9:30 Uhr die deutschen Daten, um 10:00 Uhr die Zahlen für die Eurozone, um 15:45 Uhr die US-Werte, für die im Dienstleistungssektor 56 Punkte erwartet werden. Vorbörslich berichten in den USA zudem Cintas, Paychex und General Mills.
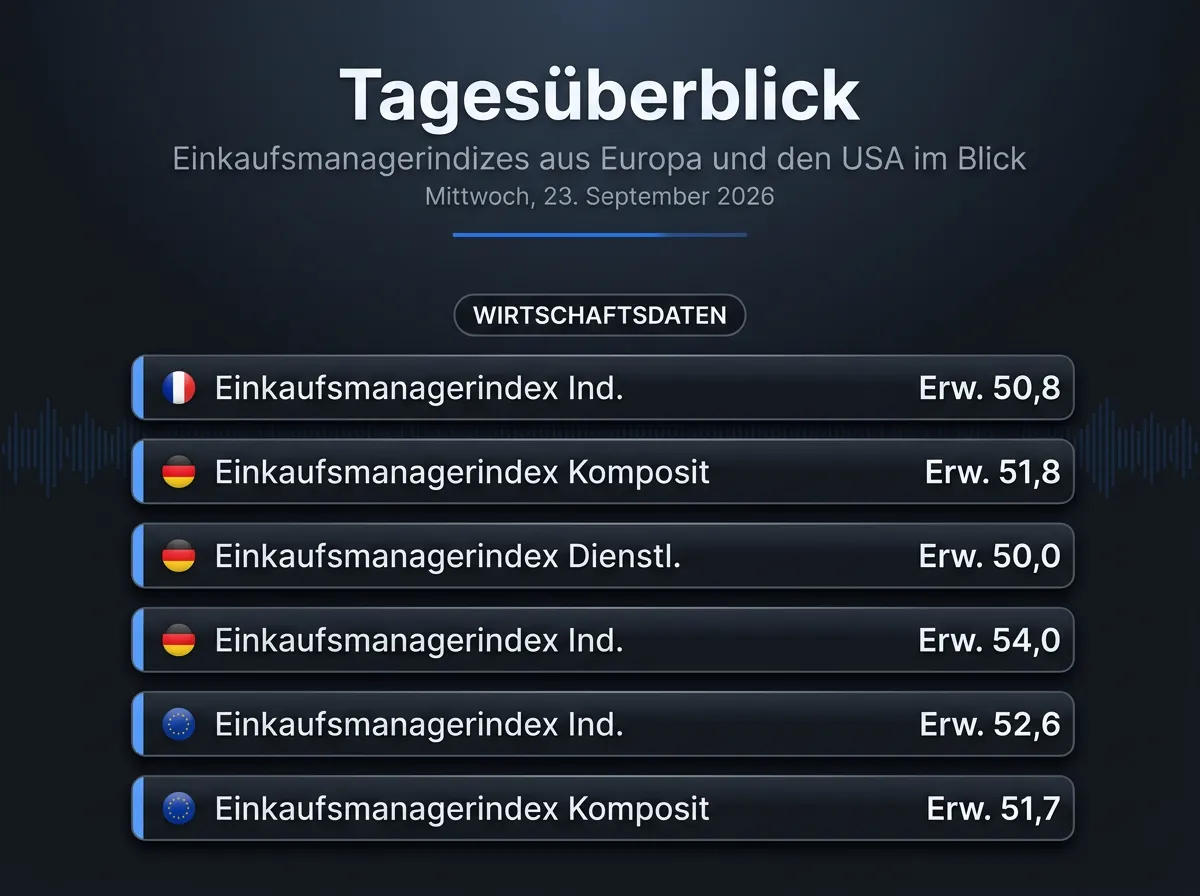
Die wichtigsten Konjunkturtermine und Quartalszahlen des Handelstags im Überblick.
Europa
Bei KWS Saat steht der Ausblick im Mittelpunkt: Nach einem rückläufigen Geschäftsjahr 2025/26 mit 1,63 Mrd. EUR Umsatz und 343,1 Mio. EUR EBITDA stellt das Unternehmen für das laufende Jahr ein organisches Umsatzplus von rund 3 % sowie eine EBITDA-Marge von 19 bis 20 % in Aussicht; die Dividende steigt auf 1,30 EUR. Roche meldet positive Phase-III-Daten zu Sefaxersen bei IgA-Nephropathie mit einer signifikanten Reduktion der Proteinurie. Novo Nordisk erwägt Berichten zufolge eine Aufwertung seiner New Yorker Notierung, um sein US-Profil zu schärfen. Siemens hat mit dem vietnamesischen Vingroup-Konzern einen Vertrag über Hochgeschwindigkeitszüge im Volumen von 1 Mrd. USD unterzeichnet.
Bei H&M stockt die Gründerfamilie einem Bericht zufolge ihre Beteiligung auf, was Spekulationen über einen möglichen Börsenrückzug nährt, nachdem die Sanierungsbemühungen des Managements bislang wenig gefruchtet haben. Siltronic setzt die Talfahrt nach der Platzierung vom Dienstag fort, als Wacker Chemie ein Paket von 6,7 % des Grundkapitals zu 77,25 EUR im beschleunigten Bookbuilding unterbrachte. Aus den Analystenhäusern kommen mehrere Anpassungen: JPMorgan stuft BP von Neutral auf Übergewichten hoch und hebt das Kursziel von 550 auf 675 Pence an, für Société Générale geht es von 81 auf 83 EUR nach oben. Konjunkturseitig wuchs die niederländische Wirtschaft im zweiten Quartal um 0,6 % zum Vorquartal.
Asien
Tokio bleibt heute wegen der Herbst-Tagundnachtgleiche geschlossen. Die stärkste Bewegung zeigt der Hang Seng Index mit minus 0,90 %, der SSE Composite gibt 0,34 % nach. Auf der Währungsseite setzte die PBoC den Yuan-Referenzkurs erstmals nach zehn Sitzungen wieder schwächer fest und dämpfte damit Erwartungen an eine weitere Aufwertung. Freundlicher zeigen sich die Technologiebörsen: Der taiwanesische TSEC gewinnt 0,60 %, der KOSPI 0,45 %. Rückenwind liefern Taiwans Exportaufträge, die im August um 71,4 % auf ein Rekordhoch von 102,96 Mrd. USD stiegen, getrieben von KI-Nachfrage und einem Boom bei ASIC-Chips. Der S&P/ASX 200 tritt mit plus 0,08 % auf der Stelle, der Sensex legt 0,37 % zu, der STI 0,15 %. In Singapur kletterte die Kerninflation im August auf 2,2 % und damit auf den höchsten Stand seit fast zwei Jahren. In Hongkong startete der Shenzhener Sensorhersteller Camsense Technologies trotz US-Exportverbots seinen Börsengang.
USA
Im Zentrum steht der dreitägige Staatsbesuch von Xi Jinping in Washington, bei dem Zoll- und Handelsstreit, KI-Sicherheit und globale Konflikte auf der Agenda stehen. Die jüngst geschlossene Grönland-Vereinbarung zwischen den USA, Dänemark und Grönland könnte die Gespräche belasten. Energiepolitisch prüft die US-Regierung laut Präsident Trump und Finanzminister Bessent angesichts rekordhoher Dieselpreise einen vollständigen oder teilweisen Export-Stopp, was auch Europa als Abnehmer treffen würde.
Auf Unternehmensseite prüfen chinesische Behörden einem Bericht zufolge den Einsatz von Hardware von Broadcom (Aktuelle Analyse) in staatlich geförderten Rechenzentren und wollen zugleich heimische Chip-Hersteller stärken. Salesforce-Chef Benioff bekräftigt die enge Partnerschaft mit Anthropic und hält daraus langfristig Erträge von möglicherweise Dutzenden Mrd. USD für denkbar. Microsoft gewährt der Forschungsbehörde DARPA an einem neuen Standort in Maryland direkten Zugang zu einem Quantensystem. Im Finanzsektor preisen Anleger Störungsrisiken durch KI sowie eine flachere Zinskurve ein, wobei das neue Agenten-Tool "Muse" von Meta (Aktuelle Analyse) als Auslöser gilt. Fed-Vizechef Philip Jefferson verwies zudem darauf, dass Verbesserungen am Diskontfenster die Liquiditätsversorgung der Märkte erleichtert hätten.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|