Morning-Flash: Hang Seng fällt – Futures vor US-Jobdaten im Plus
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Die Wende im weltweiten Anleiheausverkauf gibt den Futures vor dem US-Arbeitsmarktbericht Rückenwind. Der DAX-Future legt 0,35 % zu, während auch die US-Futures moderat gewinnen. Hongkong und Tokio geben dagegen im Zuge des Tech-Ausverkaufs nach; die Börsen in China und Indien bleiben feiertagsbedingt geschlossen.
Aktuelles Marktgeschehen
Der DAX-Future notiert vorbörslich bei 25.027 Punkten (+0,35 %). Auch die US-Futures legen zu: Der S&P-500-Future steht bei 7.690 Punkten (+0,31 %), der Nasdaq-100-Future bei 30.616 Punkten (+0,37 %) und der Dow-Jones-Future bei 51.081 Punkten (+0,30 %). Am Vorabend hatte sich der weltweite Anleiheausverkauf gedreht, nachdem die Renditen von US-Staatsanleihen Mehrjahrzehnthochs erreicht hatten. Gold steigt auf 4.219,9 USD (+0,42 %), während Brent-Öl auf 107,28 USD nachgibt (-0,35 %). Bitcoin gewinnt 1,46 % auf 86.092,13 USD, begleitet von einem SEC-Regelvorschlag zur Verwahrung von Krypto-Assets.
Vorbörsliche Tops & Flops
| Wert | Vorbörslich |
|---|---|
| Boeing Co. | +2,73 % |
| Salesforce | +2,36 % |
| JPMorgan Chase & Co. | +1,59 % |
| NIKE | -9,72 % |
| PUMA | -2,60 % |
| Qiagen | -1,77 % |
Ausblick
Um 11:00 Uhr stehen die Inflationsdaten der Eurozone für September an. Erwartet werden eine Jahresrate von 3,6 % und eine Kernrate von 2,5 %. Um 14:30 Uhr folgt der US-Arbeitsmarktbericht: Die Prognosen sehen 90.000 neue Stellen außerhalb der Landwirtschaft und eine Arbeitslosenquote von 4,1 % vor.
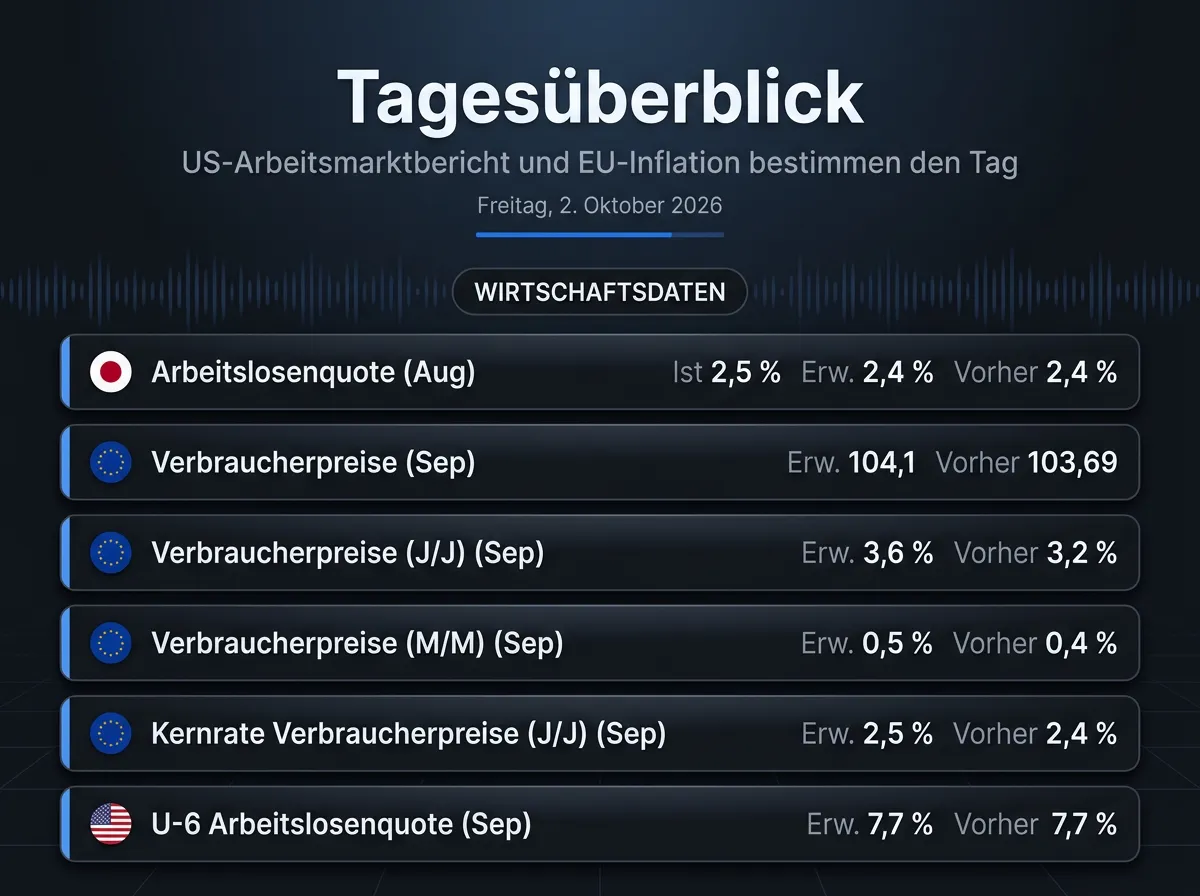
Die wichtigsten Konjunkturtermine und Quartalszahlen des Handelstags im Überblick.
Europa
Führende Institute heben ihre BIP-Wachstumsprognose für Deutschland 2026 von 0,6 % auf 1,3 % an. Der Großhandelsverband BGA warnt trotz verbesserter Geschäftslage vor Bürokratie und schwindender Beschäftigungsbereitschaft. Verbraucher belastet weiter das teure Heizöl: Infolge des Iran-Kriegs kostet es mehr als 168 EUR je 100 Liter, so viel wie seit der Energiekrise 2022 nicht mehr. In Polen unterzeichnet Präsident Nawrocki das Gesetz zur Übergewinnsteuer für Mineralölkonzerne, lässt es aber zugleich vom Verfassungsgericht prüfen. Bei erneuten russischen Drohnenangriffen auf Kiew stirbt mindestens ein Mensch. Ziele waren auch Brücken über den Dnipro und ein Umspannwerk westlich der Hauptstadt.
Beim gestoppten Fregattenprojekt F126 droht ein Rechtsstreit. Anwalt Gauweiler kündigt für die niederländische Werft Damen Schadenersatzforderungen in Mrd.-Höhe gegen das Verteidigungsministerium an; Minister Pistorius verweist auf mögliche Gegenforderungen des Bundes über 2,3 Mrd. EUR. Daimler Truck sieht im Unimog angesichts des steigenden Bedarfs an Verteidigungs- und Katastrophenschutzfahrzeugen ein Wachstumsfeld. Italgas erwirbt gemeinsam mit Marubeni und Toho Gas für 120 Mio. EUR einen Anteil von 22,5 % an Floene.
Asien
In Hongkong verliert der Hang Seng 2,74 %, in Tokio gibt der Nikkei 225 um 1,11 % nach. Auslöser ist der asienweite Ausverkauf bei Technologiewerten, nachdem die Rendite zehnjähriger US-Treasuries auf 5,34 % und damit den höchsten Stand seit 2002 gestiegen war. Die Bank of Japan legt nach dem bereits veröffentlichten September-Tankan die Summary of Opinions vor. Bei Nidec präsentiert die neue Führung einen Sanierungsplan mit Anlagenverkäufen und Investitionen, um ein Delisting oder eine feindliche Übernahme abzuwenden. SoftBank ist unter Masayoshi Son breit im KI-Geschäft engagiert.
Andere Börsen halten sich besser. Der australische S&P/ASX 200 steigt um 0,69 %; Praemium legt nach dem Abgang des CEO zu. Der KOSPI gewinnt 0,12 %, der taiwanische TSEC 0,27 %. TSMC erwägt offenbar einen weiteren Fab-Campus in Texas und spricht über einen Standort in Singapur. Micron beschleunigt wegen der KI-getriebenen Speichernachfrage den Kapazitätsausbau. Singapurs STI gibt 0,40 % nach. Die Börsen in China bleiben wegen des Nationalfeiertags (Goldene Woche) geschlossen, Indien pausiert wegen Gandhi Jayanti.
USA
Die nachbörslichen Zahlen von Nike (Aktuelle Analyse) enttäuschen: Der Umsatz sinkt auf 11,21 Mrd. USD und verfehlt den Konsens von 11,32 Mrd. USD. Ein schwacher Jahresausblick und eine Kurszielsenkung durch Piper Sandler belasten die Aktie.
Im regulären Handel hatten die US-Indizes nach anfänglichen Verlusten leicht im Plus geschlossen. Der S&P 500 erholte sich dabei von einem Zweiwochentief. Dallas-Fed-Präsidentin Lorie Logan lässt offen, wie weit der Leitzins noch steigen muss. Höhere Renditen könnten aus ihrer Sicht auch gestiegene Laufzeitprämien widerspiegeln und weitere Straffung weniger nötig machen. Nvidia bestätigt, dass OpenAIs neues Modell GPT-6 Astra Ultrafast auf Blackwell-GPUs läuft; Amazon plant offenbar, Nvidia-Chips im Wert von 8 Mrd. USD an Investoren zu verkaufen. Boeing wendet einen Streik ab: Die Gewerkschaft SPEEA ratifiziert einen Vierjahresvertrag für rund 17.000 Beschäftigte. Disney soll beim Umbau des TV-Geschäfts die Streichung mehrerer hundert Stellen planen. JPMorgan hebt das Kursziel für Accenture von 200 auf 242 USD an.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

