Morgan Stanley warnt: Der Ölengpass hat sich verlagert und Europa steht im Feuer
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- WTI Öl - WKN: 792451 - ISIN: XC0007924514 - Kurs: 97,804 $/bbl. (GBE brokers)
- Brent Crude Öl - WKN: 967740 - ISIN: XC0009677409 - Kurs: 109,815 $/bbl. (GBE brokers)
- Gas Oil/Diesel - WKN: 967781 - ISIN: XC0009677813 - Kurs: 1.434,17 $/t (ARIVA Indikation)
- Heizöl - ISIN: XC000A0LLNL4 - Kurs: 4,78 $/gal lqd (ARIVA Indikation)
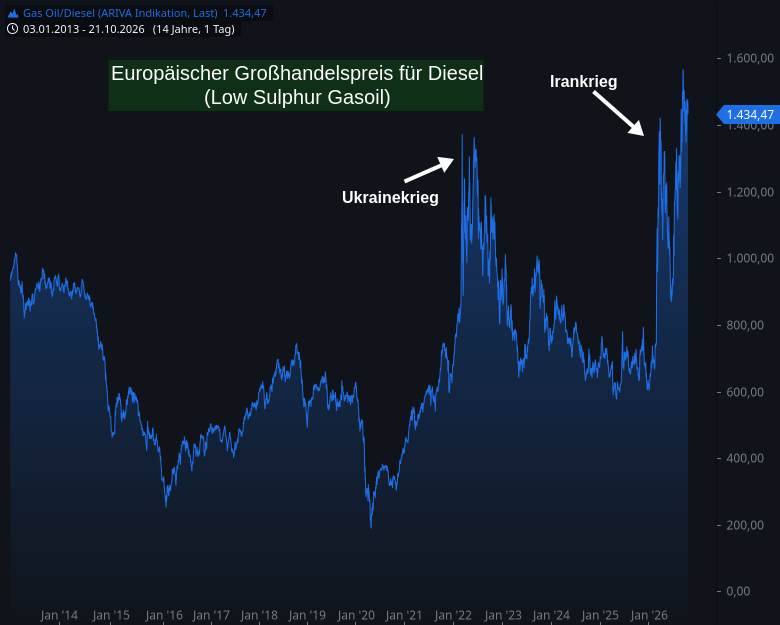
Der entscheidende Engpass der Ölversorgung hat sich vom Rohöl zu Raffinerien und Ölprodukten verschoben. Diesel ist dabei der wichtigste Übertragungskanal. Besonders gefährdet sind Länder mit hohem Dieselverbrauch und hoher Importabhängigkeit ... sprich vor allem auch Europa. Deutschland, Frankreich, Großbritannien, Spanien und andere europäische Länder weisen einen hohen Dieselbedarf auf, sind bei fertigen Produkten aber erheblich von Importen abhängig. Diese Kombination macht die Region empfindlich gegenüber Raffinerieausfällen, Exportbeschränkungen und Störungen internationaler Handelsströme.
Derzeit fehlen weltweit zeitweise rund 4 bis 5 Mio. Barrel tägliche Raffineriekapazität, ungefähr zur Hälfte im Nahen Osten und zur Hälfte in Russland. Da grob 40% des entsprechenden Raffinerieoutputs auf Diesel entfallen würden, fehlen rechnerisch etwa 1,5 Mio. Barrel Diesel pro Tag. Der weltweite seegestützte Dieselhandel umfasst lediglich ungefähr 8 Mio. Barrel täglich. Damit entspricht der Ausfall fast einem Fünftel des international gehandelten Volumens.
Das erklärt auch, warum Dieselpreise deutlich steigen können, obwohl am Rohölmarkt keine vergleichbare Knappheit herrscht. Mehr verfügbares Rohöl löst das Problem kurzfristig nicht, wenn Raffinerien fehlen oder gestört sind. Für Verbraucher und Unternehmen zählt letztlich nicht, wie viele Barrel Brent verfügbar sind, sondern ob genügend Diesel für LKW, Landwirtschaft, Industrie und andere Anwendungen produziert werden kann.
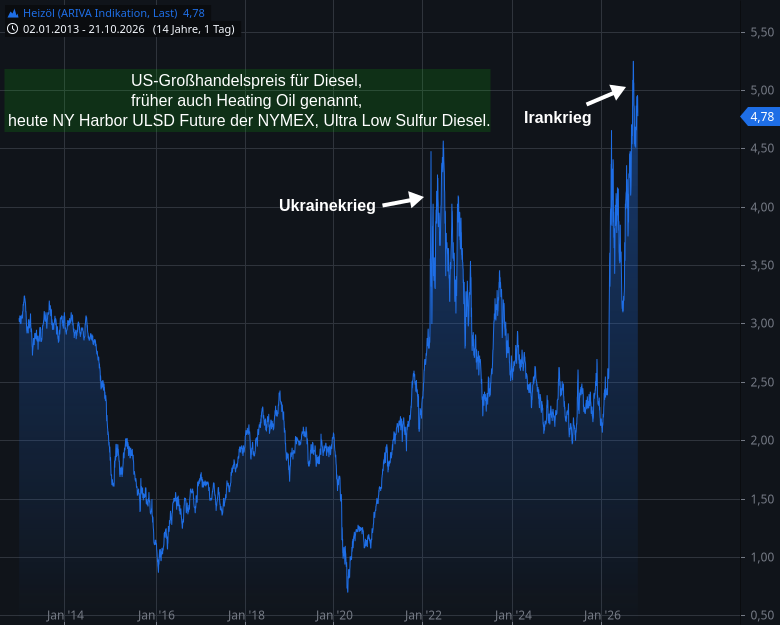
Meine Stimme aus dem Off: Also wenn ich mir den Diesel-Großhandelspreisverlauf für die USA anschaue, sieht der ebenfalls explosiv nach oben aus und Trump agiert nicht umsonst seit Wochen zunehmend hippelig.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Europa steht beim Diesel und beim Erdgas voll im Feuer. Bisher konnte man sehr gut auf den Preistickets für die beiden Assets mit nach oben fahren, jetzt bis einschließlich Februar/März sollte man die Füße bei europäischem Gas stillhalten, um dann mit den Preisticket wieder nach unten zu fahren. Beim europäischen Diesel könnte eine Spekulation auf einen Waffenstillstand in der Ukraine für einen Abwärtsschub jederzeit losgehen. Ebenso macht es Sinn, sich die Frachtraten bei der Schifffahrt anzusehen, ich habe da bereits mit einem Put auf Moeller-Maersk ein Bein in die Tür gestellt.