Bayer – Hält die neue Stärke an?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- Bayer AG - WKN: BAY001 - ISIN: DE000BAY0017 - Kurs: 49,200 € (XETRA)
Rechtsrisiken und kein Ende…
Bayer steht aktuell aufgrund des langjährigen Rechtsstreits in den USA im Rampenlicht. Genauer gesagt hat sich in Amerika das zuständige Gericht im Bundesstaat Missouri mit dem von Bayer vorgeschlagenen Vergleich in Sachen Unkrautvernichter Roundup befasst, was schon als kleiner Erfolg gewertet wird. Ein Vergleich würde die Rechtsunsicherheiten aus der Monsanto-Übernahme drastisch reduzieren – und der Aktie womöglich zu einem großen Kurssprung verhelfen.
Die Bayer-Tochter Monsanto forderte den Richter auf, den vorgeschlagenen Vergleich in Höhe von 7,25 Milliarden Dollar zu genehmigen. Das Unternehmen erklärte, es gebe keinen anderen Weg, den Rechtsstreit beizulegen. Mit der Einigung will der Konzern tausende Einzelklagen wegen möglicher Krebsrisiken durch das glyphosathaltige Mittel beilegen. Eine sofortige Entscheidung des Gerichts wurde nicht erwartet. Befürworter sehen in dem Vergleich den besten Weg zu einer sicheren Entschädigung. Der Plan sieht konkret vor, dass Bayer über bis zu 21 Jahre maximal 7,25 Milliarden US-Dollar zahlt. Betroffene sollen je nach Schwere der Erkrankung und Alter bei der Diagnose zwischen 10.000 und 165.000 USD erhalten.
Partnerschaft mit Apollo steigert finanziellen Freiraum
Von der Bilanzseite gibt es derzeit gute Nachrichten. Bayer senkt dank der Partnerschaft mit dem US-Vermögensverwalter Apollo Global Management die Schuldenlast deutlich. Konkret soll die Nettofinanzverschuldung zum Jahresende 2026 bei 29 bis 30 Milliarden Euro liegen statt der bisher prognostizierten 32 bis 33 Milliarden Euro. Der Apollo-Deal ist eine strategische Partnerschaft, die den Leverkusenern frisches Kapital zur Verfügung stellt.
Dabei verkaufte Bayer keine Aktien, sondern gründet eine neue Tochtergesellschaft, in die das hochprofitable Geschäft mit Verhütungsmitteln eingebracht wird. Apollo investiert im Rahmen der Partnerschaft 3,0 Milliarden Euro in dieses neue Tochterunternehmen und erhalten im Gegenzug eine nicht-kontrollierende Minderheitsbeteiligung.
Für Bayer hat diese Struktur den großen Vorteil, dass der DAX-Konzern die absolute Anteilsmehrheit sowie die vollständige operative Kontrolle über das Verhütungsmittel-Geschäft behält. Hauptziel dieser Transaktion ist die sofortige Stärkung der Kapitalstruktur bzw. der beschleunigte Abbau der hohen Schuldenlast.
Wirkstoff-Pipeline wird ausgebaut
Mit der Partnerschaft sollen auch wichtige Investitionen in die Entwicklung der Pharma-Pipeline gesichert werden. Vor allem das Krebsmedikament Sevabertinib sorgt aktuell für deutlichen Aufwind der Aktie, nachdem die US-Aufsichtsbehörde FDA ein beschleunigtes Zulassungsverfahren bekannt gab. Der Wirkstoff dient der zielgerichteten Therapie von fortgeschrittenem Lungenkrebs. Das Medikament befindet sich bereits in einer Phase-III-Studie für die Erstlinienbehandlung.
Aber auch andere Wirkstoffe sind aussichtsreich. Darolutamid (vermarktet als Nubeqa) zur Behandlung von Prostatakrebs und Finerenon (vermarktet als Kerendia) für Patienten mit chronischer Nierenerkrankung und Typ-2-Diabetes gelten als Hoffnungsträger.
Ein Meilenstein gelang Bayer im Bereich der Radiologie: Mit der weltweiten Erstzulassung des neuen MRT-Kontrastmittels Ambelvist in Japan sollen hochpräzise Diagnosen bei einer reduzierten Gadolinium-Dosis möglich sein (was die langfristige Metallbelastung für Patienten senkt).
Nach früheren Rückschlägen lieferte auch der Blutgerinnungshemmer Asundexian in einer zulassungsrelevanten Studie wieder positive Daten zur Verringerung des Schlaganfallrisikos. Abgerundet wird die Zukunftsausrichtung durch Fortschritte in der Zell- und Gentherapie, wo die Parkinson-Therapie Bemdaneprocel die klinische Phase-II-Studie erreicht hat.
Im ersten Halbjahr übernahm Bayer das Biotech-Unternehmen Perfuse Therapeutics, um sich ein innovatives Netzhautimplantat gegen das Glaukom (Grüner Star) in Phase II zu sichern. Zudem arbeitet das Biotechnologie-Unternehmen mit Iambic Therapeutics zusammen, um die Wirkstoffsuche mittels Künstlicher Intelligenz zu beschleunigen.
Quartalszahlen besser als erwartet
Bei der letzten Zahlenvorlage überraschte Bayer positiv. Für das zweite Quartal konnte der DAX-Titel die Markterwartungen leicht schlagen. Der Konzernumsatz stieg um 1,2 Prozent auf 10,87 Milliarden Euro, das bereinigte operative Ergebnis (EBITDA vor Sondereinflüssen) kletterte um 1,9 Prozent auf 2,14 Milliarden Euro. Der Analystenkonsens ging von 1,94 Milliarden Euro aus.
Hauptwachstumstreiber war die Agrarsparte Crop Science, die ein starkes Ergebnisplus von 30,2 Prozent erzielte. Die Pharmasparte musste dagegen aufgrund wegfallender Patente ein Minus von 3,6 Prozent hinnehmen. Das bereinigte Ergebnis je Aktie lag im Berichtsquartal bei 0,23 Euro nach einem Verlust im Vorjahreszeitraum. Der Ausblick für das Gesamtjahr wurde bestätigt.
Charttechnik: Verschnaufpause nach dem Sprint
Auch aus charttechnischer Sicht ist Bayer einen Blick wert. Im Sommer rannte Bayer schnell von 34 auf 54 Euro empor. Nach dem Sprint ist eine Pause verdient - die Aktie entwickelt sich seitdem seitwärts. Seit August befindet sich das Wertpapier innerhalb einer sehr engen Grenze von 48 bis 50 Euro.
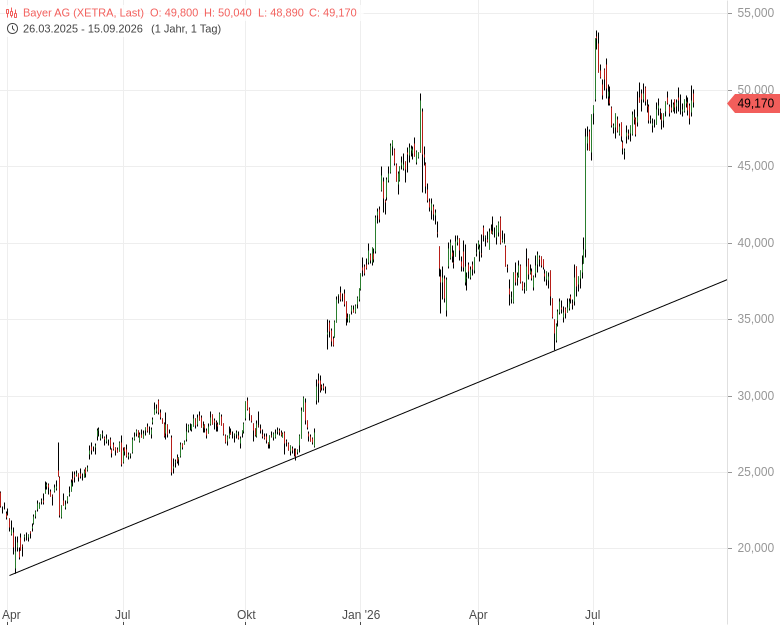
Ein Ausbruch aus dieser Schiebezone würde unweigerlich ein technisches Signal in die jeweilige Richtung entstehen lassen. Ein Ausbruch auf der Oberseite dürfte für ein neues Jahreshoch gut sein. Dagegen müsste bei einem Rutsch unter 48 Euro kurzfristig die Marke von 42 Euro eingeplant werden.
Übergeordnet befindet sich Bayer allerdings in einem intakten Aufwärtstrend. Die maßgebliche Trendlinie verläuft derzeit bei knapp 38 Euro. Damit ergibt sich für Bayer ein gutes Chance-Risiko-Verhältnis, mittel- bis langfristig gesehen sind weiter steigende Notierungen wahrscheinlich. Konkrete Kauf- und Verkaufs-Marken stelle ich im Allstar-Trader vor.
Allstar-Trader: Nachhaltiger Vermögensaufbau (ganz entspannt)
Im Allstar-Trader beleuchten wir hauptsächlich deutsche Aktien aus dem DAX, MDAX und SDAX. Das Turnaround-Depot setzt gezielt auf zurückgebliebene Wertpapiere mit hohem Kurspotenzial. Mit ausgewählten Qualität-Titeln lassen sich auch abseits der breiten Masse aussichtsreiche Chancen identifizieren – oft unabhängig von der Richtung am Gesamtmarkt.
Kauf- und Verkauf-Signale werden anhand der Charttechnik definiert, wodurch sich ein gutes Risiko-Profil ergibt. Wie erfolgreich dieser Ansatz funktioniert, kann an der Entwicklung der Vergangenheit abgelesen werden (wobei dies nie eine Garantie für die Zukunft darstellt): Selbst in schwachen Marktphasen konnte fast immer eine positive Rendite erzielt werden. Im Allstar-Depot handele ich nicht nur Long-Positionen, sondern setze in bestimmten Phasen über Bear-Zertifikate auch auf sinkende Kurse.
Beste Grüße und gute Trades
Dein
Bernd Raschkowski
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.