SKYDANCE: Kaum gekauft – schon enttäuschen die Warner-Filme
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Einen Monat nach dem Abschluss der Übernahme von Warner Bros. Discovery kündigt Skydance bereits eine Gewinnbelastung durch das neue Filmstudio an. Das letzte Quartal ohne Warner fällt dagegen solide aus: Paramount+ wächst bei schrumpfendem Fernsehgeschäft, doch der Gewinn je Aktie sieht besser aus, als er ist.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 5 % auf 7,0 Mrd. USD und entspricht damit der durchschnittlichen Analystenschätzung von 7,04 Mrd. USD. • Das bereinigte EPS liegt bei 0,45 USD, der Konsens bei 0,13 USD; 0,25 USD davon gehen darauf zurück, dass eine Steuerrückstellung herausgerechnet wird. • Paramount+ steigert den Umsatz um 21 %, während TV Media 7 % weniger umsetzt. • Für das vierte Quartal erwartet Skydance wegen schwacher Warner-Bros.-Filme eine Gewinnbelastung von bis zu 200 Mio. USD gegenüber den bisherigen Erwartungen. • Nach der Warner-Übernahme beträgt die Bruttoverschuldung 87 Mrd. USD; binnen drei Jahren sollen Synergien von mindestens 6 Mrd. USD erreicht werden. |
Skydance, der aus Paramount hervorgegangene Medienkonzern mit Filmstudios, Streamingdiensten und Fernsehsendern, meldet für das dritte Quartal einen Umsatz von 7,0 Mrd. USD. Das entspricht einem Plus von 5 % gegenüber dem Vorjahresquartal, nach nur 1 % Wachstum im Vorquartal. Damit trifft der Konzern die durchschnittliche Analystenschätzung von 7,04 Mrd. USD nahezu genau. Warner Bros. Discovery ist in diesen Zahlen noch nicht enthalten, da die Übernahme erst nach Quartalsende abgeschlossen wurde.
Das bereinigte EBITDA liegt mit 1,0 Mrd. USD auf Vorjahresniveau, bei einer Marge von 14,2 %. Nach GAAP verbleibt ein operativer Gewinn von 368 Mio. USD, belastet durch 187 Mio. USD für Restrukturierung und Transaktionskosten. Unter dem Strich verdient Skydance 73 Mio. USD oder 0,06 USD je Aktie. Bereinigt sind es 0,45 USD je Aktie und damit deutlich mehr als die durchschnittliche Analystenschätzung von 0,13 USD.
Allerdings entfallen davon allein 0,25 USD darauf, dass eine neu gebildete Rückstellung für unsichere Steuerpositionen herausgerechnet wird. Ohne diesen Effekt schrumpft der Vorsprung gegenüber dem Konsens auf einen Bruchteil. Operativ läuft das Geschäft stabil, mehr aber auch nicht.
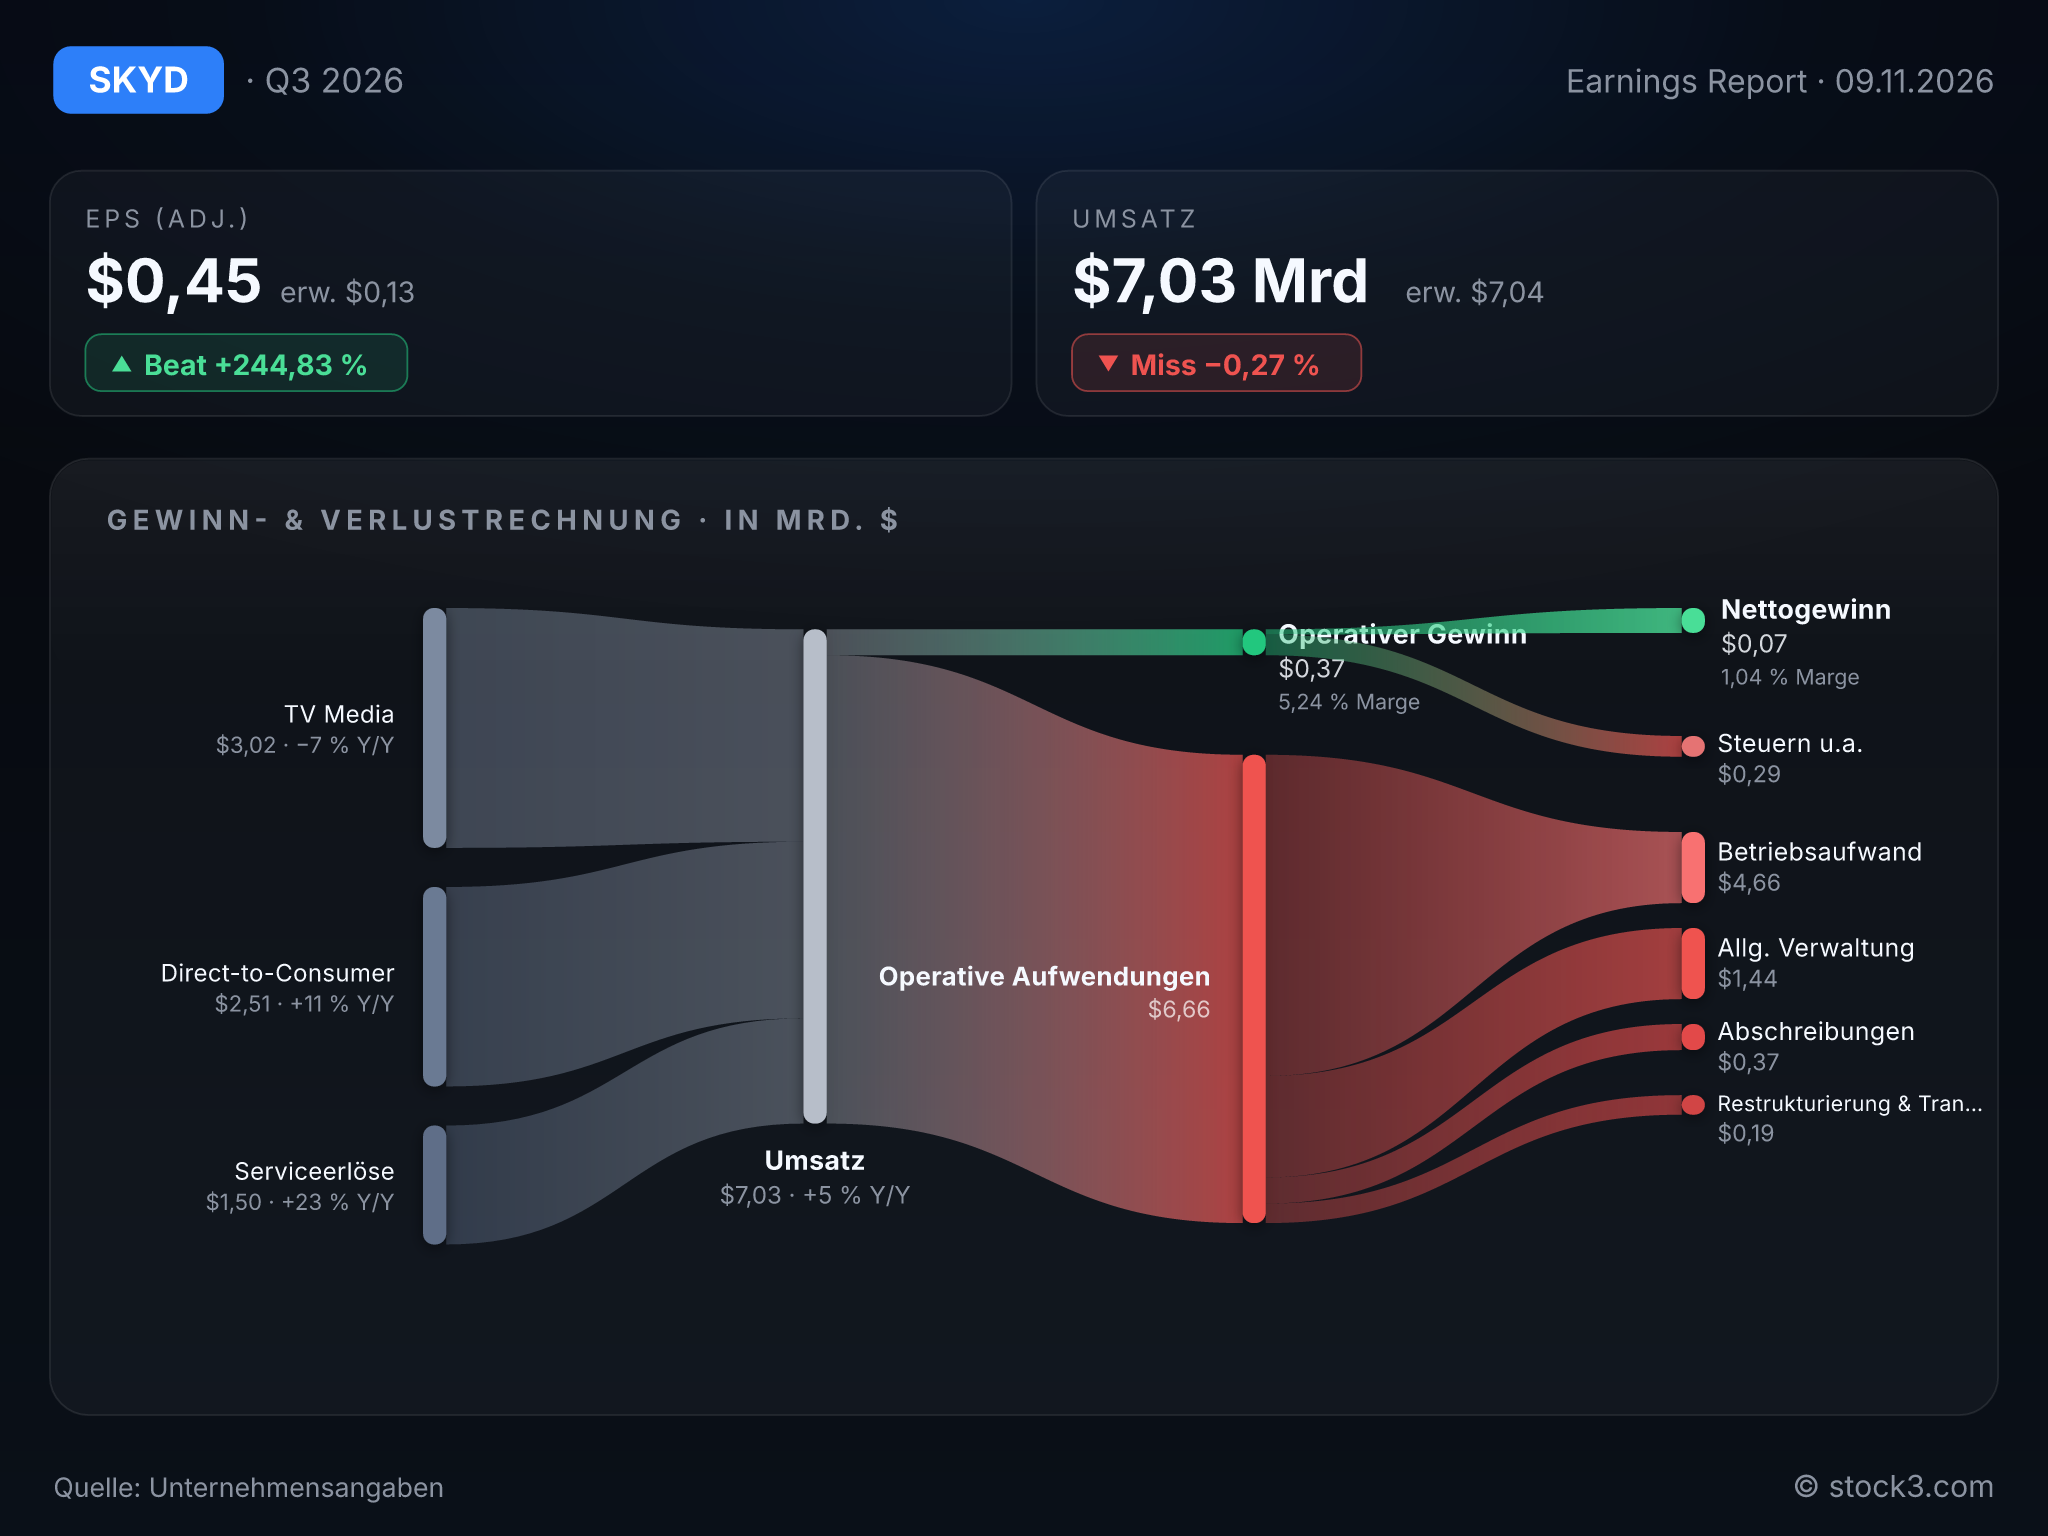
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Skydance Corp. (Quelle: Unternehmensangaben)
Das Fernsehen verdient das Geld, der Streamingdienst wächst
Im Segment Direct-to-Consumer steigt der Umsatz um 11 % auf 2,5 Mrd. USD. Der Umsatz von Paramount+ legt sogar um 21 % zu, vor allem weil frühere Preiserhöhungen und mehr Werbung den Umsatz je Abonnent um rund 14 % steigern. Die Segmentmarge bleibt mit 9,0 % allerdings dünn, da Skydance viel Geld in Programminhalte wie die UFC steckt. Im Segment Studios steigt der Umsatz dank Lizenzgeschäften um 23 % auf 1,5 Mrd. USD.
Bei TV Media sinkt der Umsatz dagegen wegen rückläufiger Werbe- und Kabelerlöse um 7 % auf 3,0 Mrd. USD. Dank Kostensenkungen erreicht das Segment dennoch eine Marge von 34 %. Das Geld verdient also weiterhin das schrumpfende lineare Fernsehen. Die wachsenden Sparten tragen den Gewinn noch nicht, obwohl genau dieser Wechsel den Kern der Strategie bildet.
Der Warner-Deal hinterlässt einen Schuldenberg
Finanziert wurde die Übernahme von Warner Bros. Discovery mit 47 Mrd. USD an neuem Eigenkapital und 57 Mrd. USD an neuen besicherten Schulden. Nach dem Abschluss stehen einer Bruttoverschuldung von 87 Mrd. USD rund 10 Mrd. USD an liquiden Mitteln gegenüber. Im dritten Quartal bleibt ein Free Cashflow von nur 31 Mio. USD. Die Synergien sollen binnen drei Jahren mindestens 6 Mrd. USD erreichen; bis Ende 2029 soll die Nettoverschuldung auf das Dreifache des operativen Gewinns sinken. Das eigene Paramount-Sparprogramm, dessen Ziel auf mehr als 3 Mrd. USD erhöht wurde, verleiht diesem Plan eine gewisse Glaubwürdigkeit. Dennoch hängt die Investmentstory für Jahre am Gelingen der Integration.
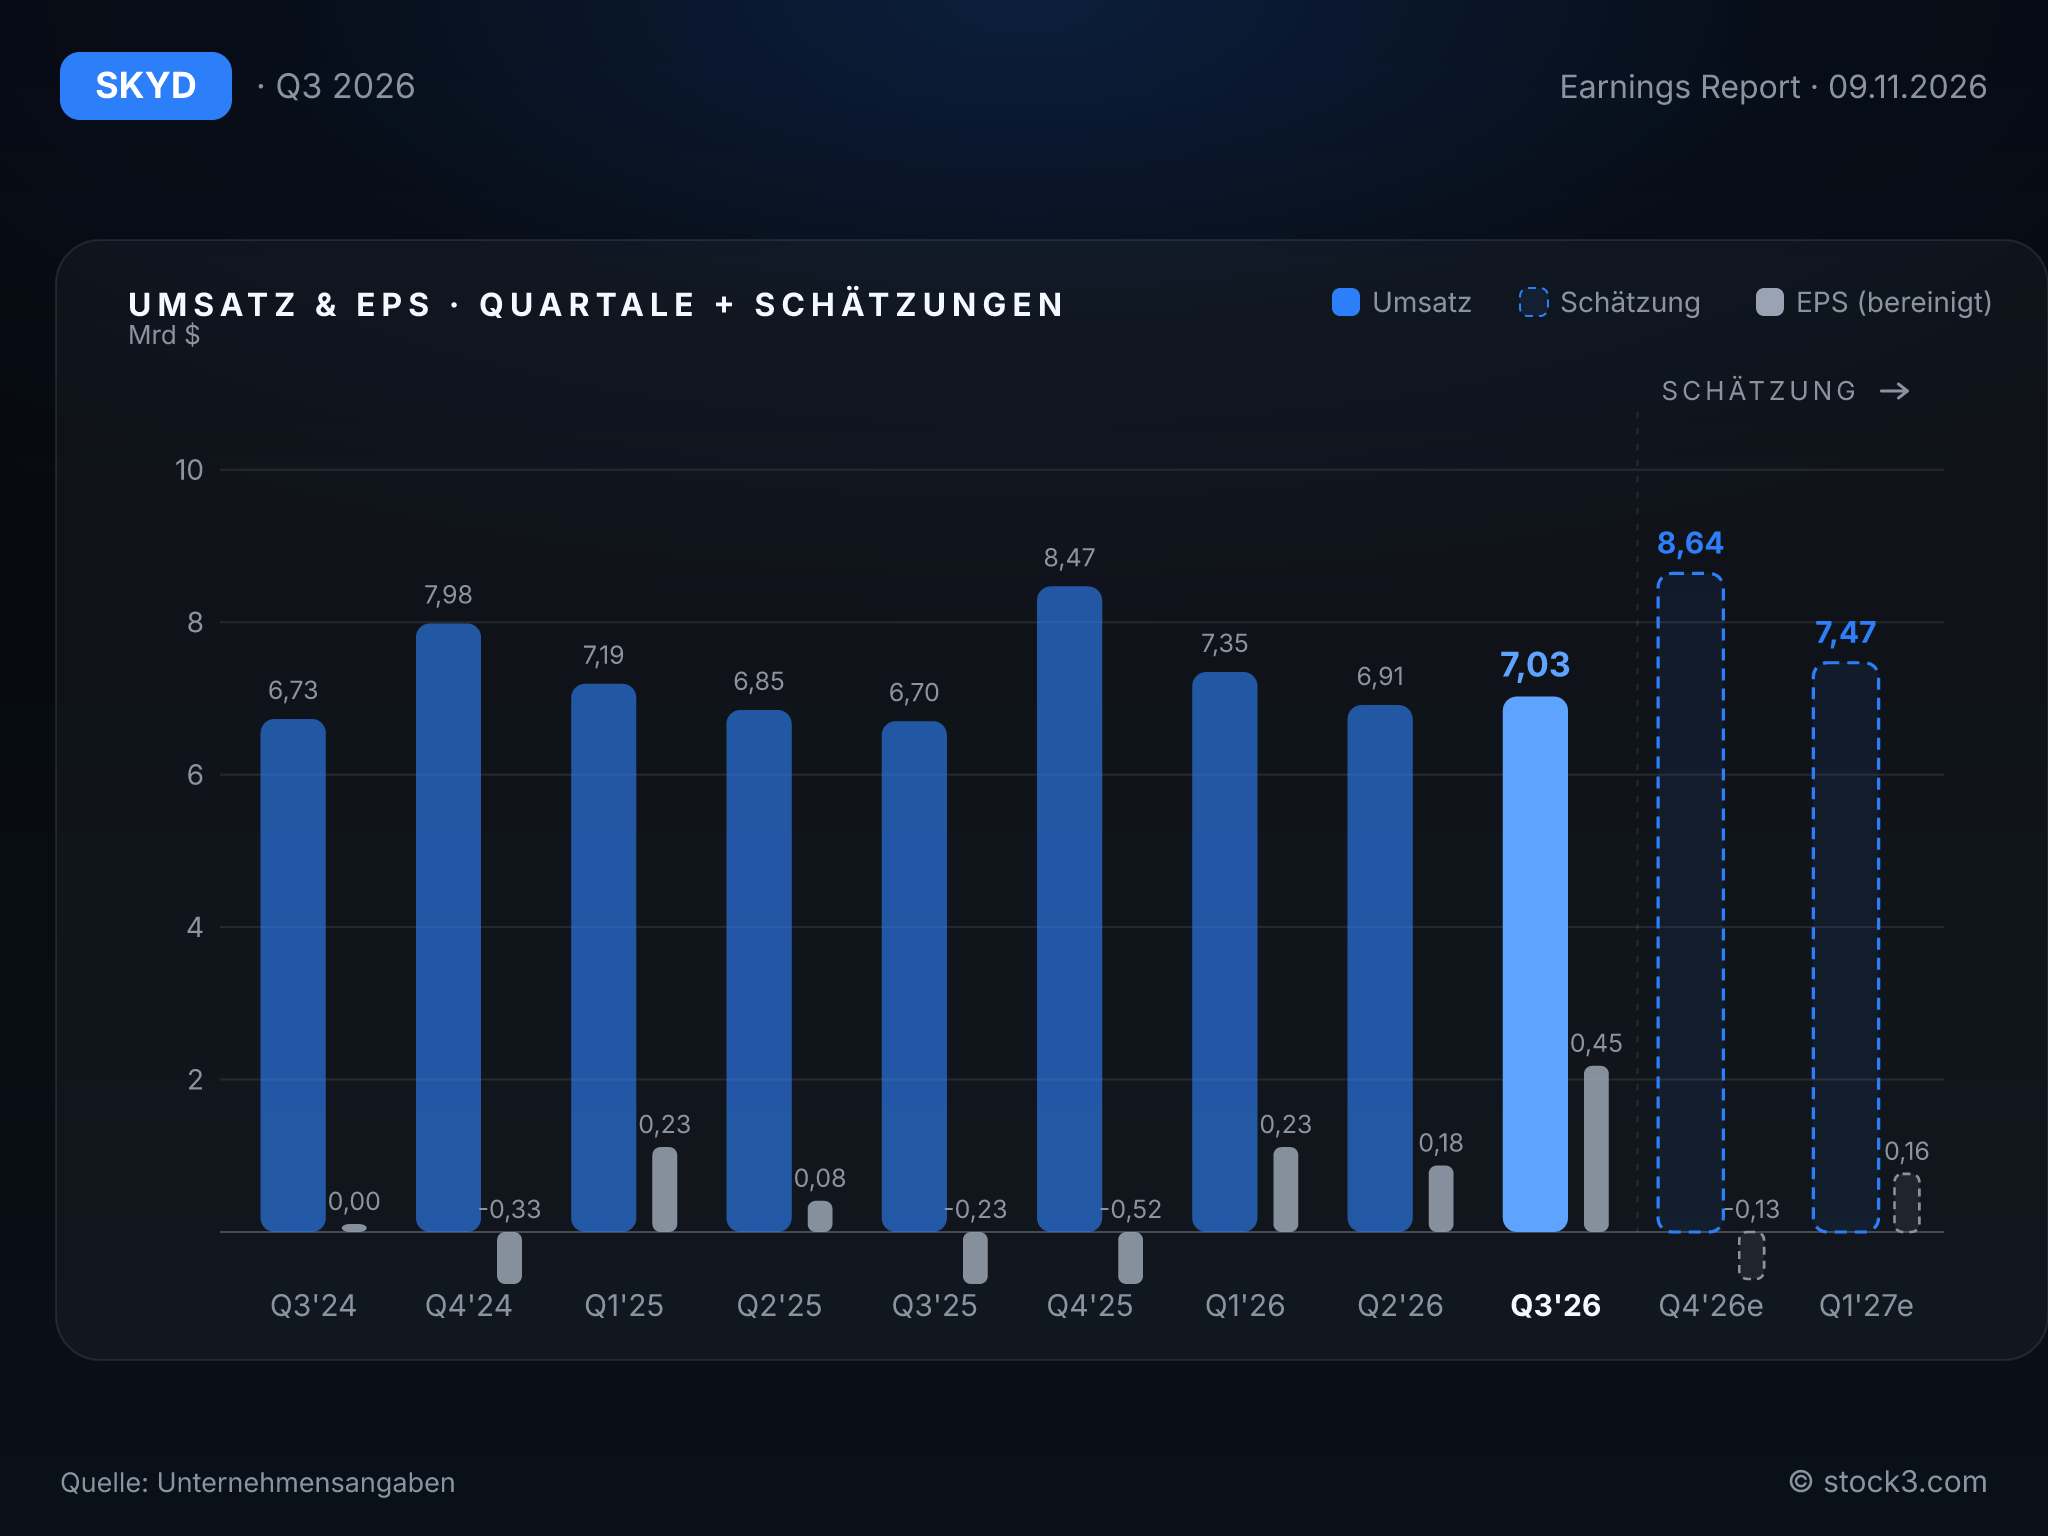
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Skydance veröffentlicht die Prognose ab sofort nur noch einmal im Jahr; ab dem vierten Quartal entfallen zudem die Abonnentenzahlen. Damit stehen Anlegern künftig weniger Größen zur Verfügung, an denen sie den Fortschritt messen können. Ohne Warner läge Paramount für 2026 am oberen Ende der Spanne, also bei einem bereinigten EBITDA von 3,9 Mrd. USD. Für das vierte Quartal schlägt das Management allerdings einen vorsichtigeren Ton an: Die Warner-Bros.-Filme laufen schwächer als geplant, weshalb Skydance für das Studiogeschäft mit langsamerem Wachstum und einer Gewinnbelastung von bis zu 200 Mio. USD gegenüber den bisherigen Erwartungen rechnet.
Für 2027 stellt der Konzern mehr Umsatz im Streaming- und Studiogeschäft sowie ein steigendes bereinigtes EBITDA in Aussicht; konkrete Zahlen sollen erst mit den Jahreszahlen folgen. Mittelfristig peilt Skydance ein Umsatzwachstum im mittleren einstelligen Prozentbereich, eine bereinigte EBITDA-Marge um 25 % und bis 2030 einen Free Cashflow von mehr als 10 Mrd. USD an. Die Ziele sind ehrgeizig, lassen sich aber erst in einigen Quartalen überprüfen.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 29,21 Mrd. USD | 32,17 Mrd. USD | 30,39 Mrd. USD |
| EPS | -0,44 USD | 0,38 USD | 0,49 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Das schrumpfende Fernsehgeschäft bleibt mit 34 % Marge die Gewinnstütze, während Paramount+ mit 21 % Wachstum den Umsatzrückgang von TV Media auffängt. Diese Kombination hält das letzte Quartal vor der Fusion stabil. Der Gewinn je Aktie liegt allerdings vor allem wegen eines Steuereffekts über den Schätzungen. Hinzu kommen die angekündigte Belastung durch die Warner-Filme und 87 Mrd. USD Bruttoschulden. Auf Basis der Gewinnschätzungen der Analysten sinkt das KGV von 22,9 für GJ 2026 auf 17,7 für GJ 2027, was ein erwartetes Gewinnwachstum von 29 % voraussetzt. Diese Gewinnperspektive hängt fast vollständig davon ab, dass die Synergien von 6 Mrd. USD tatsächlich eintreffen; die Tendenz für die Aktie bleibt daher vorerst neutral.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.

