ROCKET LAB: Höhere Neutron-Preise – der Erstflug steht noch aus
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Rocket Lab gewinnt neue Aufträge schneller, als der Umsatz mitwächst; selbst für die noch nicht geflogene Neutron-Rakete setzt das Unternehmen höhere Preise durch. Das Rekordquartal hat dennoch Schwachstellen: Die bereinigte Bruttomarge fällt von 41,9 % auf 38,4 %, während der Ausblick weniger Wachstumstempo verspricht.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 73 % auf 267,8 Mio. USD und liegt über der durchschnittlichen Analystenschätzung von 260 Mio. USD. • Das GAAP-EPS fällt von -0,03 auf -0,12 USD, belastet durch 27,3 Mio. USD Verlust aus der Schuldenablösung und 21,3 Mio. USD Transaktionskosten. • Die bereinigte Bruttomarge sinkt von 41,9 % auf 38,4 %, der bereinigte EBITDA-Verlust verringert sich von 26,3 auf 18,0 Mio. USD. • Der Auftragsbestand wächst gegenüber dem Ende des zweiten Quartals um 52 % auf 3,57 Mrd. USD. • Für das vierte Quartal erwartet Rocket Lab einen Umsatz von 270 bis 290 Mio. USD bei einem Analystenkonsens von 265 Mio. USD. |
Rocket Lab, Anbieter von Raketenstarts, Satelliten und Raumfahrtkomponenten, meldet für das dritte Quartal einen Rekordumsatz von 267,8 Mio. USD. Das sind 73 % mehr als im Vorjahresquartal und rund 3 % mehr als die durchschnittliche Analystenschätzung von 260 Mio. USD. Damit übertrifft das Unternehmen auch das obere Ende der eigenen Prognosespanne von 250 bis 265 Mio. USD. Den größten Teil des Zuwachses liefert das Produktgeschäft, dessen Erlöse sich fast verdoppeln.
Beim Ergebnis fällt das Bild weniger eindeutig aus. Die bereinigte Bruttomarge sinkt von 41,9 % auf 38,4 %. Der Verlust beim bereinigten EBITDA (Adjusted EBITDA) schrumpft dagegen von 26,3 auf 18,0 Mio. USD und bleibt innerhalb der zuvor ausgegebenen Spanne. Nach GAAP weitet sich der Nettoverlust auf 79,7 Mio. USD aus. Das GAAP-EPS fällt von -0,03 auf -0,12 USD und liegt damit unter dem üblicherweise auf bereinigter Basis ermittelten Konsens von -0,07 USD. Die Aktie notiert in einer ersten nachbörslichen Indikation rund 3,3 % tiefer.
Den GAAP-Vergleich verzerren allerdings Sondereffekte in beiden Vergleichsperioden. Im Vorjahresquartal drückte eine Steuergutschrift von 41,1 Mio. USD den Verlust. Diesmal belasten ein Verlust von 27,3 Mio. USD aus der Ablösung von Schulden sowie Transaktionskosten von 21,3 Mio. USD. Der bereinigte operative Verlust geht dagegen von 33,2 auf 27,4 Mio. USD zurück. Rocket Lab kommt der Gewinnschwelle damit näher. Die gesunkene Bruttomarge zeigt aber, dass mehr Umsatz nicht automatisch mehr Marge bringt.
Das Auftragsbuch eilt dem Umsatz davon
Der Auftragsbestand erreicht 3,57 Mrd. USD und liegt damit 52 % über dem Stand vom Ende des zweiten Quartals. Allein im dritten Quartal unterschreibt Rocket Lab Startverträge über knapp 1 Mrd. USD, hinzu kommen 470 Mio. USD bei den Raumfahrtsystemen. Für Neutron stehen bereits 16 Missionen in den Büchern, obwohl der Erstflug frühestens 2027 stattfinden soll. Für mehrere dieser Missionen steigt der Basispreis auf 70 Mio. USD, was das Unternehmen mit knapper werdender Startkapazität in der Branche begründet. Preiserhöhungen schon vor dem ersten Flug verdeutlichen die Engpässe im Startmarkt.
Firmengründer Peter Beck sieht seine Strategie bestätigt, Starts, Raumfahrzeuge und Komponenten aus einer Hand anzubieten, teils sogar für ein und dieselbe Mission. Ein Teil des neuen Volumens hängt allerdings an einer Rakete, die ihre Flugtauglichkeit erst noch beweisen muss.
Volle Kasse, viele neue Aktien
Für die geplante Iridium-Übernahme hat sich Rocket Lab finanziell gerüstet. Die liquiden Mittel steigen seit Jahresende von 828,7 Mio. auf 4,45 Mrd. USD, gespeist durch laufende Aktienverkäufe über die Börse, die in neun Monaten 3,91 Mrd. USD eingebracht haben. Im Gegenzug klettert die durchschnittliche Aktienzahl gegenüber dem Vorjahresquartal von 529 Mio. auf 652 Mio. Der operative Cashflow nach GAAP dreht im Quartal mit 7,2 Mio. USD ins Plus. Finanzierungsfragen stellen sich damit vorerst nicht mehr. Den Preis zahlen allerdings die bisherigen Aktionäre durch eine spürbare Verwässerung.
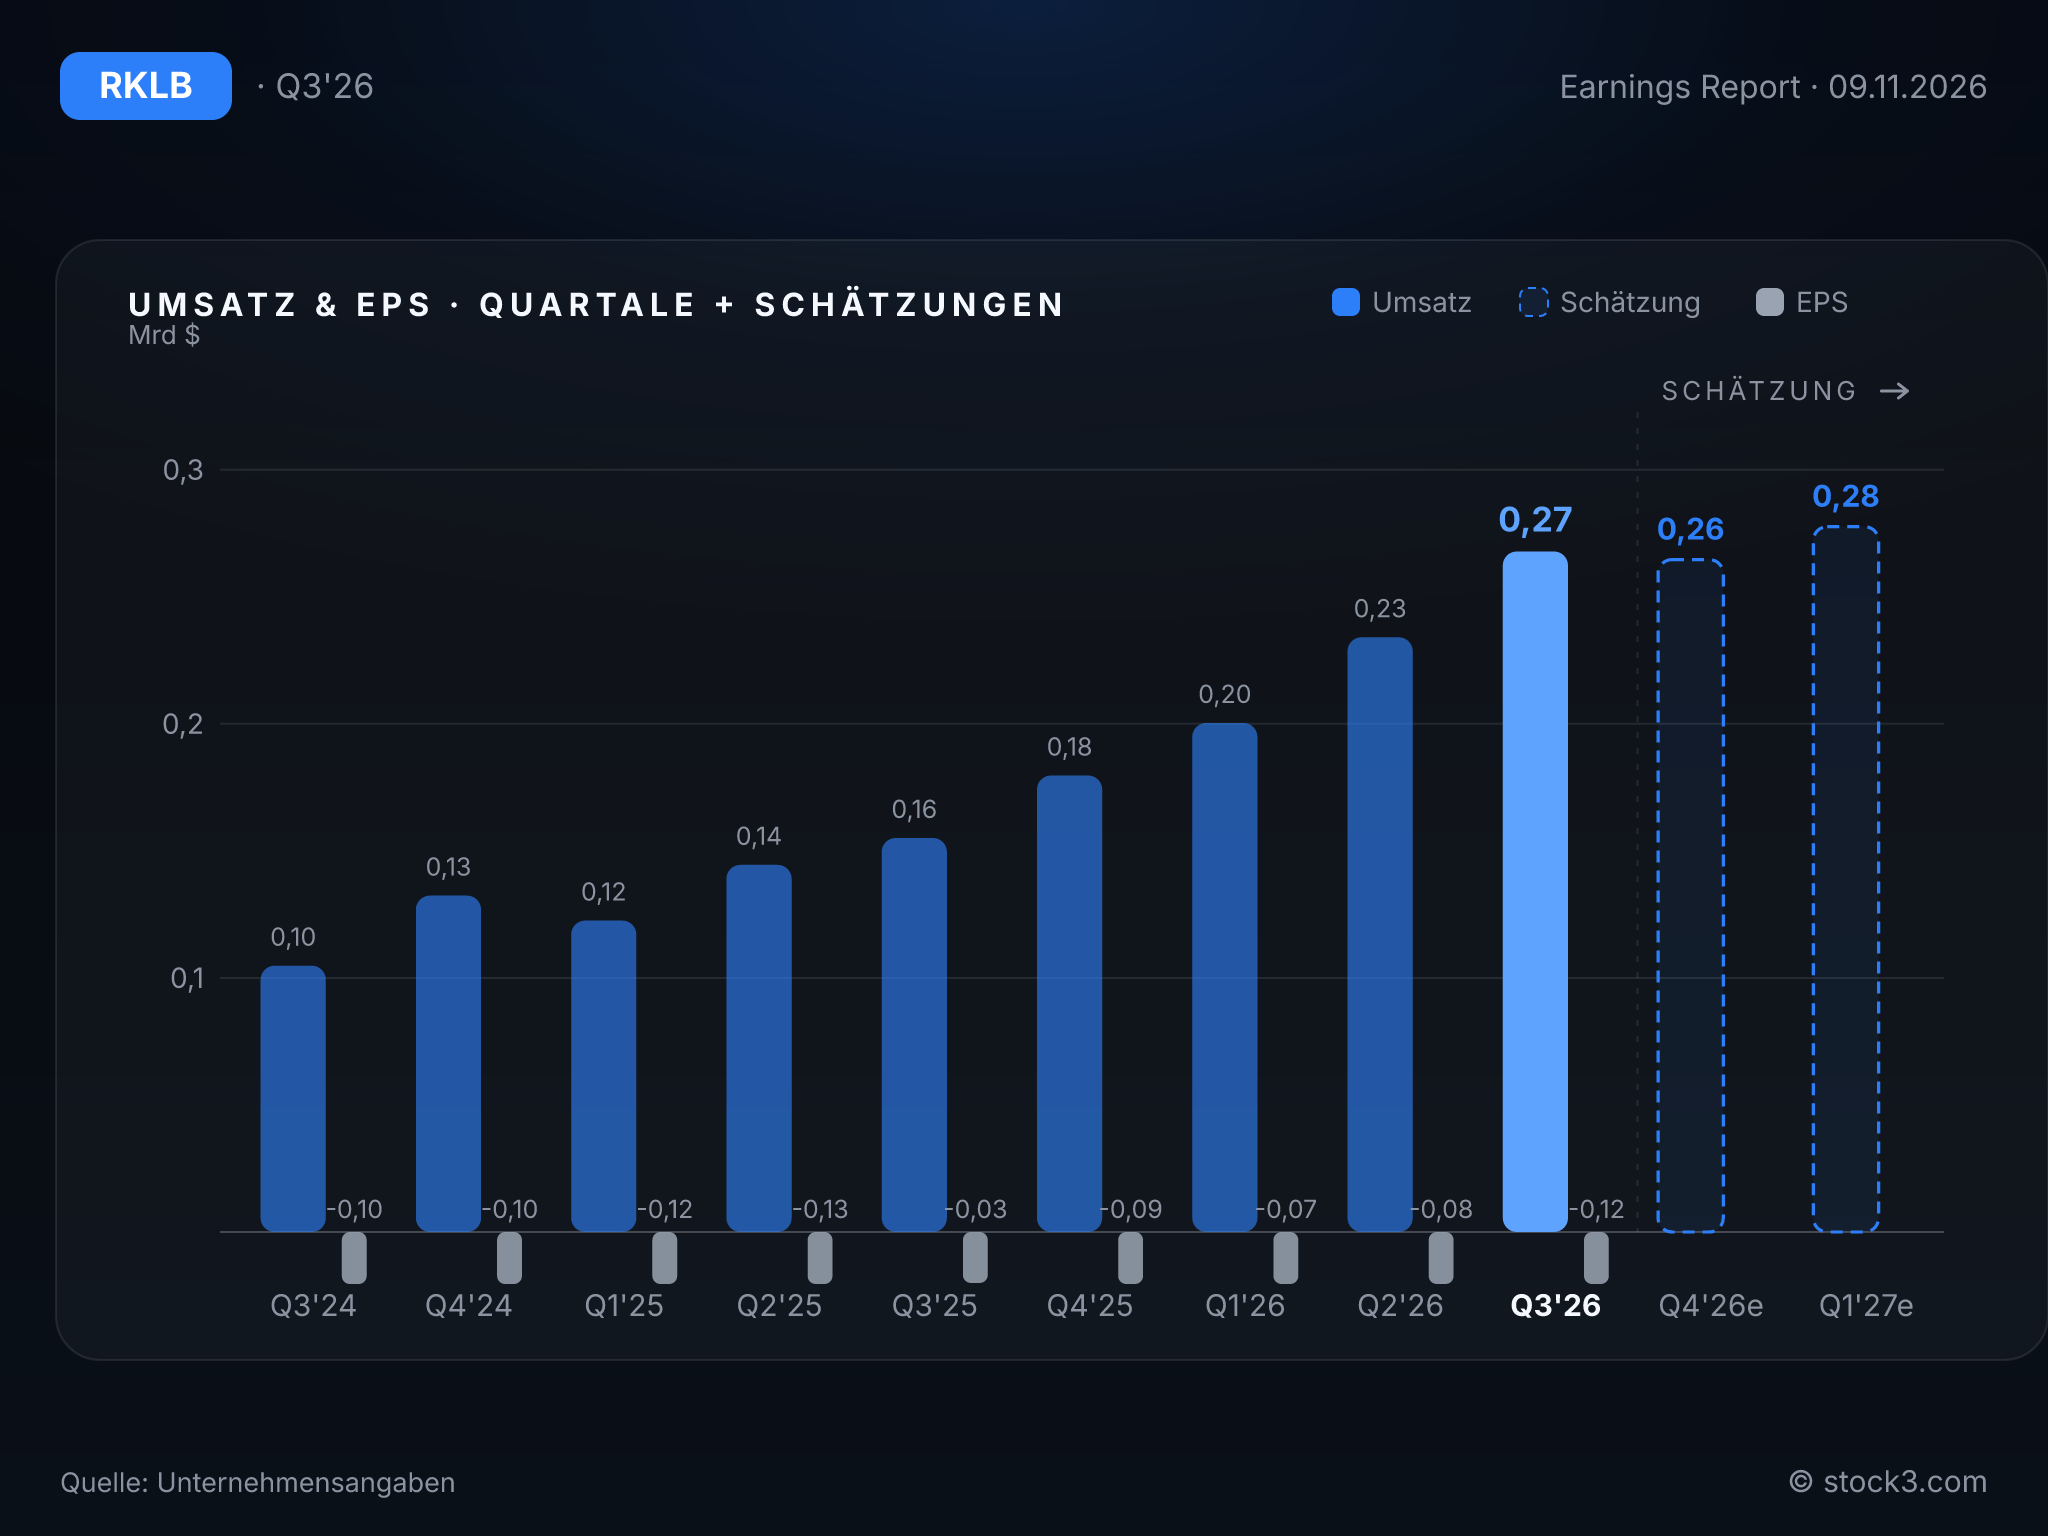
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Umsatzprognose für das vierte Quartal liegt über den Erwartungen, signalisiert aber weniger Tempo. Rocket Lab rechnet mit einem Umsatz von 270 bis 290 Mio. USD. Die Mitte der Spanne liegt knapp 6 % über der durchschnittlichen Analystenschätzung von 265 Mio. USD für dieses Quartal. Gemessen am Vorjahresquartal ergibt sich daraus ein implizites Wachstum von rund 56 % nach 73 % im dritten Quartal. Das Wachstum bleibt hoch, verlangsamt sich aber klar.
Bei den Erträgen stellt das Management Fortschritte in Aussicht: Die bereinigte Bruttomarge soll 39 bis 41 % erreichen, der bereinigte EBITDA-Verlust auf 14 bis 20 Mio. USD sinken. Dass schon die Überschrift der Mitteilung Rekordumsatz und höhere Margen hervorhebt, zeigt die Zuversicht des Managements. Nach dem Margenrückgang im dritten Quartal muss Rocket Lab diese Zusage aber erst einlösen.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 602 Mio. USD | 959 Mio. USD | 1,36 Mrd. USD |
| EPS | -0,30 USD | -0,29 USD | -0,04 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: 52 % mehr Auftragsbestand in drei Monaten und ein Umsatz über der eigenen Prognosespanne sprechen für die operative Stärke des dritten Quartals. Der Rückgang der bereinigten Bruttomarge von 41,9 % auf 38,4 % zeigt jedoch, wo Rocket Lab nachbessern muss. Der Ausblick liegt zwar über dem Konsens, verspricht aber nur noch ein implizites Wachstum von rund 56 %. Zugleich fliegt Neutron frühestens 2027 und die Aktienverkäufe haben die Anteile der bisherigen Aktionäre verwässert. Selbst für 2027 erwarten Analysten noch einen Verlust von 0,04 USD je Aktie, nach 0,29 USD in diesem Jahr. Die Rückkehr in die angekündigte Spanne von 39 bis 41 % bei der bereinigten Bruttomarge ist damit der Prüfstein für die leicht positive Einschätzung der Aktie.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

