SILTRONIC mit mehr Nachfrage: Prognose steigt leicht
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
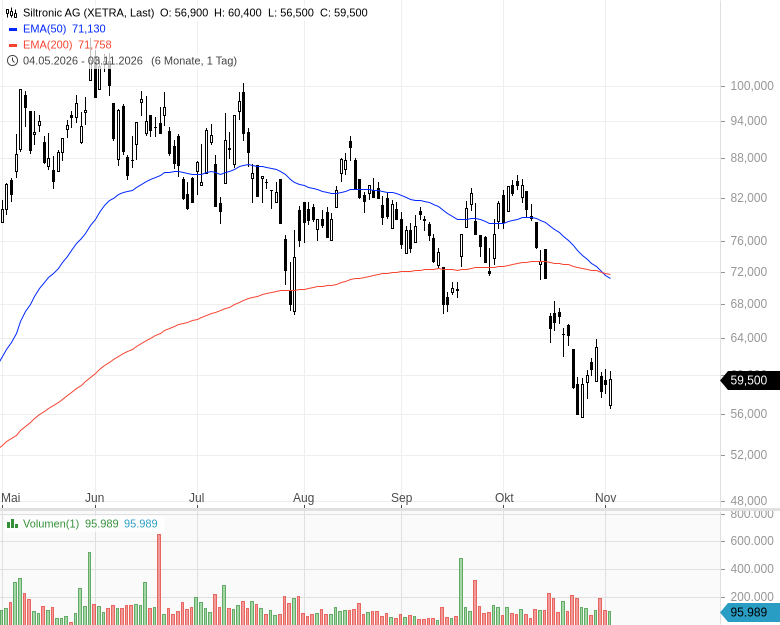
- Siltronic AG - WKN: WAF300 - ISIN: DE000WAF3001 - Kurs: 59,500 € (XETRA)
Die bessere Auslastung stärkt die operative Marge, während ein günstigerer Dollar die Jahresplanung unterstützt. Die hohen Abschreibungen auf die erweiterten Produktionskapazitäten in Singapur führen allerdings weiterhin zu erheblichen Verlusten.
Im dritten Quartal stieg der Umsatz gegenüber dem Vorquartal um 10,5 % auf 355,4 Mio. EUR. Ausschlaggebend war die höhere verkaufte Waferfläche. Preise und Produktmix beeinflussten die Entwicklung nur geringfügig. Auch der durchschnittliche Wechselkurs veränderte sich mit 1,15 USD je EUR gegenüber 1,16 USD im zweiten Quartal kaum. Der Umsatzsprung war damit im Wesentlichen mengengetrieben.
Das EBITDA legte gegenüber dem zweiten Quartal um 17,1 % auf 81,3 Mio. EUR zu. Die entsprechende Marge verbesserte sich von 21,6 % auf 22,9 %. Nach neun Monaten liegt der Umsatz mit 983,5 Mio. EUR inzwischen um 0,9 % über dem Vorjahreswert. Das kräftige Mengenwachstum kompensierte die negativen Einflüsse aus Preisen, Produktmix und Währungen.
Die Nachfrage erholt sich, die Preise folgen nur zögerlich
Bei 300-mm-Wafern meldet Siltronic eine Auslastung nahe der Kapazitätsgrenze und setzt den Produktionshochlauf fort. Im 200-mm-Geschäft wird mit zusätzlichem Personal mehr Produktionskapazität nutzbar. Die abgesetzte Waferfläche wächst im Gesamtjahr trotz der Einstellung der Fertigung kleinerer Durchmesser. Dieses Geschäft hatte Siltronic bereits Mitte 2025 beendet.
👻 Dein Jahresabo zum Spooky-Preis
Du willst mit Deinem Wunsch-Service starten oder nutzt ihn bisher im Monatsabo? Dann schnapp Dir jetzt das Jahresabo: Beim stock3 Spooky Sale sparst Du 15 % auf den bereits günstigeren Jahrespreis. Ein Gratis-Extra gibt’s obendrauf – nur bis 07.11.2026!
Ein wesentlicher Treiber bleibt der Ausbau der Infrastruktur für künstliche Intelligenz. Siltronic schätzt, dass der Waferflächenverbrauch für Server 2026 um 50 % zunimmt. Für industrielle Anwendungen erwartet das Unternehmen ein Plus von 13 %. Das Marktbild bleibt jedoch uneinheitlich: Bei Smartphones und PCs rechnet Siltronic mit Rückgängen um 14 % beziehungsweise 10 %. Als Belastung für diese beiden Märkte nennt der Konzern die Knappheit bei Speicherchips. Insgesamt soll der Verbrauch in den Endmärkten ohne Lagerbestandseffekte um 7 % wachsen. Zusätzlich unterstützt der Lageraufbau im Speicherchipbereich die Wafernachfrage.
Eine umfassende Preiserholung meldet das Unternehmen bislang nicht. Bei 300-mm-Wafern ziehen die Preise außerhalb langfristiger Lieferverträge für begrenzte Mengen leicht an; innerhalb dieser Verträge bleiben sie unverändert. Bei 200-mm-Wafern stabilisieren sich die Preise im zweiten Halbjahr nach Rückgängen in den ersten sechs Monaten. Für das Gesamtjahr erwartet Siltronic insgesamt weiterhin einen negativen Preiseffekt gegenüber 2025.
Singapurs Kapazitäten belasten vorerst die Ergebnisrechnung
Die höhere Auslastung verteilt die Fixkosten auf eine größere verkaufte Fläche. Kostensenkungen unterstützen diesen Effekt. Gleichzeitig nehmen laut Präsentation die Belastungen durch Energie, Fracht und energieabhängige Vorleistungen moderat zu. Im dritten Quartal half zudem ein positiver Beitrag aus Währungs- und Sicherungseffekten von 0,5 Mio. EUR, nachdem im Vorquartal noch ein Aufwand von 3,0 Mio. EUR angefallen war.
Der Ausbau in Singapur schlägt vor allem bei den Abschreibungen durch. Diese summieren sich nach neun Monaten auf 362,4 Mio. EUR, gegenüber 223,3 Mio. EUR im Vorjahr. Rund 80 % des Anstiegs der Herstellungskosten um 167,9 Mio. EUR entfallen auf höhere planmäßige Abschreibungen. Die Herstellungskosten übersteigen mit 1,03 Mrd. EUR den Umsatz; das Bruttoergebnis beträgt minus 48,1 Mio. EUR.
Auch das EBITDA liegt nach neun Monaten mit 215,7 Mio. EUR unter den 230,5 Mio. EUR des Vorjahres. Die Marge sank von 23,6 % auf 21,9 %. Zusammen mit den höheren Abschreibungen führte dies zu einem EBIT von minus 146,7 Mio. EUR nach plus 7,2 Mio. EUR. Der Nettoverlust erreichte 184,9 Mio. EUR, nach 25,1 Mio. EUR im Vorjahreszeitraum. Im dritten Quartal verringerte er sich gegenüber dem Vorquartal von 63,2 Mio. EUR auf 55,0 Mio. EUR; je Aktie betrug das Minus 1,46 EUR.
Weniger Investitionsauszahlungen entlasten den Cashflow
Deutlich günstiger entwickelt sich der Mittelabfluss. Der operative Cashflow blieb nach neun Monaten mit 138,2 Mio. EUR etwa auf Vorjahresniveau. Die Investitionsauszahlungen sanken dagegen von 339,1 Mio. EUR auf 199,0 Mio. EUR. Dadurch verbesserte sich der freie Cashflow von minus 202,6 Mio. EUR auf minus 60,8 Mio. EUR. Im dritten Quartal war er mit 57,0 Mio. EUR positiv.
Die Nettofinanzverschuldung sank seit Jahresbeginn um 216,6 Mio. EUR auf 619,9 Mio. EUR. Maßgeblich dafür waren die Mittelzuflüsse aus der Kapitalerhöhung im Juni. Die Eigenkapitalquote stieg gegenüber Ende 2025 von 42,6 % auf 44,7 %. Zum Quartalsende verfügte Siltronic über liquide Mittel und Wertpapiere von rund 734 Mio. EUR.
Für 2026 erwartet der Vorstand nun einen Umsatz etwa auf Vorjahresniveau, nachdem bisher ein Rückgang im niedrigen bis mittleren einstelligen Prozentbereich vorgesehen war. Die Wechselkursannahme beträgt für das Schlussquartal 1,14 USD je EUR; zuvor waren für das zweite Halbjahr 1,18 USD angesetzt worden. Die EBITDA-Margenspanne wird von 20 bis 24 % auf 22 bis 24 % eingeengt. Bei Investitionen von 180 bis 200 Mio. EUR und Abschreibungen von 480 bis 500 Mio. EUR bleibt die EBIT-Prognose unverändert deutlich unter Vorjahr. Auch den Netto-Cashflow erwartet Siltronic weiterhin auf Vorjahresniveau.
Fazit: Die leichte Prognoseerhöhung ändert am Investment-Case erstmal nicht viel. Es braucht bei Wafern vor allem steigende Preise, dann wirkt der operative Hebel sofort. Hier gibt es aber noch kaum erkennbare Bewegungen. Sollten sich die Preise anfangen nach oben zu bewegen, dann würde die Siltronic-Aktie sofort folgen, weil jeder Euro mehr als Gewinn in der Kasse landet. Eine spekulative Depotbeimischung geht weiter in Ordnung.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. USD | 1,35 | 1,33 | 1,52 |
| Ergebnis je Aktie in USD | -2,31 | -6,50 | -3,75 |
| Gewinnwachstum | 181,39% | -42,31% | |
| KGV | - | - | - |
| KUV | 1,3 | 1,3 | 1,2 |
| PEG | neg. | 0,38 | |
| *e = erwartet, Berechnungen basieren bei US-Unternehmen auf Non-GAAP-Daten |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.