SAMSUNG oder SK HYNIK? Warum ich heute eine meiner Memory-Positionen verkauft habe
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
- Samsung Electronics (GDR) - WKN: 896360 - ISIN: US7960508882 - Kurs: 4.380,000 € (L&S)
- SK Hynix (GDR) - WKN: A1JWRE - ISIN: US78392B1070 - Kurs: 1.125,000 € (L&S)
Einen Auszug daraus bekommst Du hier.
Samsung ist schon länger einer meiner Top Picks (auch für das Gesamtjahr 2026). Anfang September habe ich die Aktie in "Fünf Chancen für die Jahresendrally 2026" nochmals bestätigt, und sie steht auch in meiner Liste der 19 Aktien für maximale Outperformance bis Jahresende. SK Hynix steht dort nicht drin. Das hat Gründe.
Das ist kein Abgesang auf SK Hynix. Das Unternehmen ist operativ stark. Die anderen Memory-Player unterscheiden sich beim Geschäftsmodell aber deutlich mehr, und genau das ist mir in dieser Phase des Zyklus wichtig.
Der Superzyklus ist intakt
BofA hebt die Prognose für den Memory-Gesamtmarkt 2030 von 1,8 auf 2,0 Bio. USD an. 2026 sind es rund 930 Mrd. USD, 2027 rund 1,39 Bio. USD. Die Bank spricht offen von einem Memory-Superzyklus bis 2030.
Samsung selbst erwartet, dass die Knappheit 2027 noch schlimmer wird als 2026 und mindestens bis 2028 anhält. Vom Baubeginn einer Fab bis zur ersten Wafer-Produktion vergehen mehr als 3,5 Jahre. Selbst die stark steigenden Capex können vor 2028 also kaum zusätzliches Angebot bringen. On top kommen die geringeren Yields bei HBM4 und der Faktor 3 bis 4 bei der Waferfläche, die HBM im Vergleich zu Commodity-DRAM braucht.
Mirae geht noch weiter: 2028 soll noch knapper werden als 2027. Ein großer Teil der Liefermengen für 2027 ist bereits vergeben, und die Gespräche drehen sich schon um 2028.
UBS: Die aktuelle DRAM-Nachfrage wird nur zu rund 60 % bedient. Die Versorgungslücke soll sich von -8 % (2026) auf -12 % (2027) vergrößern. Für Q4 erwartet TrendForce bei DRAM +10 bis 15 % und bei NAND +15 bis 20 %.
Kein De-Spec: BofA rechnet mit 384 GB Speicher bei Rubin (heute 288 GB) und bis zu 1.000 GB bei Rubin Ultra.
Warum Samsung meine klare Nummer 1 ist
Vom HBM-Nachzügler zum HBM4-Frontrunner
Noch vor einem Jahr war HBM3E bei Samsung wegen Yield-Problemen ein Fragezeichen. Als sich die ersten positiven Anzeichen zeigten, bin ich letztes Jahr bullisch geworden. Inzwischen hat sich meine Einschätzung bestätigt.
Der HBM4-Anteil an Samsungs Auslieferungen stieg von rund 5 % (Q1) auf etwa 35 % (Q2). Die HBM4-Yield liegt bei rund 80 %, nach unter 60 % zum Produktionsstart im Februar.
Samsung hat als erster Anbieter HBM4E-Samples an Großkunden verschickt. SemiAnalysis sieht Samsung bei HBM4 technologisch vorn. SK Hynix und Micron hätten Schwierigkeiten, die höchsten Geschwindigkeiten zu erreichen. Samsungs Ziel ist ein HBM-Marktanteil auf Höhe des eigenen DRAM-Gesamtmarktanteils (~38 %). Bei DRAM ist Samsung traditionell die Nummer eins.
Laut Hankyung hat Samsungs 12-Layer-HBM4E Ende September die Qualifikation bei wichtigen Hyperscalern bestanden, darunter Nvidia. Samsung selbst bestätigt das noch nicht.
Preissetzungsmacht
Samsung will die Preise beim Wechsel von HBM3E auf HBM4 mehr als verdoppeln. Wichtige Aufträge von Nvidia und Broadcom sollen bereits gesichert sein. TrendForce rechnet im Schnitt mit +121 %. Die Vertragswerte je Device liegen bei HBM4/HBM4E bei rund 800 bis 1.400 USD, bei HBM3/3E bei 530 bis 550 USD.
🔒 Wie stark das auf Samsungs DRAM-Umsatz durchschlägt und welche Rolle der HBM4-Anteil im nächsten Jahr spielt, rechne ich in der Vollversion durch.

LTAs: Weg vom Boom-Bust-Zyklus
Für mich einer der wichtigsten Punkte im Memory-Sektor. Samsung soll über Langfristverträge (LTAs) mit Google, Meta, AWS, Microsoft und Oracle bereits rund 70 % seiner Server-DRAM-Kapazität für 2027 gebunden haben.
🔒 In der Vollversion: Wie viel der Data-Center-Produktion am Ende abgedeckt sein könnte, was in den Verträgen steckt (Laufzeiten, Preisgrenzen, Kundeneinlagen), wie sich Vorauszahlungen und Vertragsverpflichtungen entwickelt haben und warum das eine höhere Bewertung rechtfertigt.
Integration als Schutzschild gegen Nvidias NVHBM
Mit NVHBM verlagert Nvidia den Memory Controller aus der GPU in den HBM-Base-Die. Nvidia gibt die Architektur vor, und mehrere Speicherhersteller liefern nach derselben Spezifikation. Damit kann Nvidia die Anbieter gegeneinander ausspielen. Für die reinen Memory-Player ist das ein echtes strukturelles Margenrisiko.
🔒 Warum Samsung hier am besten abgesichert ist und was kein anderer Memory-Player unter einem Dach hat, lest ihr im vollständigen Artikel.
Foundry als zweites Standbein
Bei 8 nm und darunter ist die Foundry praktisch voll ausgelastet. Im Q2 hat Samsung 2nm-Projekte von einem großen Cloud-Anbieter und von HPC-Kunden gewonnen.
🔒 Dazu kommen gleich drei Meldungen von heute: Anthropic, Broadcom und AMD. Die Details und eine Vereinbarung über rund 200 Mrd. USD findest Du in der Vollversion.
Breite Kundenbasis, NAND, Bewertung und Kapitalrückführung
Zu den Abnehmern zählen AMD, Alphabet, Nvidia, Tesla, Broadcom, Anthropic und OpenAI. Kein einzelner Name trägt die Story.
Samsung will 50 % des Free Cashflows an die Aktionäre zurückgeben. Das Programm hat ein Volumen von bis zu 110 Bio. KRW (rund 79 Mrd. USD), inklusive Sonderdividende. Wenn Speicherhersteller freiwillig Cash zurückgeben, statt jeden Dollar in neue Kapazität zu stecken, glauben sie selbst an die Nachhaltigkeit der Margen. Damit sinkt dann auch das Risiko einer Capex-Übertreibung.
Was gegen Samsung spricht?
Die Mobile-Sparte (MX) ist operativ ins Minus gerutscht, ausgerechnet wegen der eigenen hohen Speicherpreise.
Warum ich SK Hynix etwas vorsichtiger betrachte
- Pure Play auf HBM, mit großer Abhängigkeit von Nvidia. SK Hynix ist der reinste HBM-Hebel im Sektor und hängt vor allem an Nvidia. In der Rally ist das ein Vorteil. Sobald sich die Verhandlungsmacht verschiebt, wird es zum Klumpenrisiko. Und Nvidia spielt alle Player gegeneinander aus.
- Die HBM-Lieferantenprämie schmilzt. LS Securities hat das Kursziel von 3,3 auf 2,4 Mio. KRW gesenkt (Rating weiter Buy). Für 2027 unterstellt die Bank nur noch rund 60 % EBIT-Marge statt rund 80 %. Die Begründung: Samsungs Rückkehr bei HBM4 gibt den Großkunden mehr Spielraum zur Diversifizierung. Wer bisher allein den Markt geprägt hat, verliert am meisten, wenn ein zweiter starker Anbieter dazukommt.
Die Punkte 3 bis 6 gibt es ausführlich bei AktienPuls360.
Meine Memory-Rangliste
| Platz | Aktie | Rolle |
|---|---|---|
| 1 | Samsung | Integrierter Gesamtanbieter: DRAM, HBM4, NAND, Foundry und Logic-Die unter einem Dach |
| 2 | 🔒 | |
| 3 | 🔒 | |
| 4 | 🔒 | |
| 5 | SK Hynix | Pure Play auf HBM: operativ top, starke Kapitalrückführung |
Fazit
Mit den Werten auf den Plätzen 1 bis 4 decke ich DRAM, HBM, NAND, HDD und Foundry ab, also mehrere Teile der Speicherkette mit unterschiedlichen Treibern. SK Hynix würde vor allem eine Wette verdoppeln, die ich über die ersten beiden Plätze schon habe.
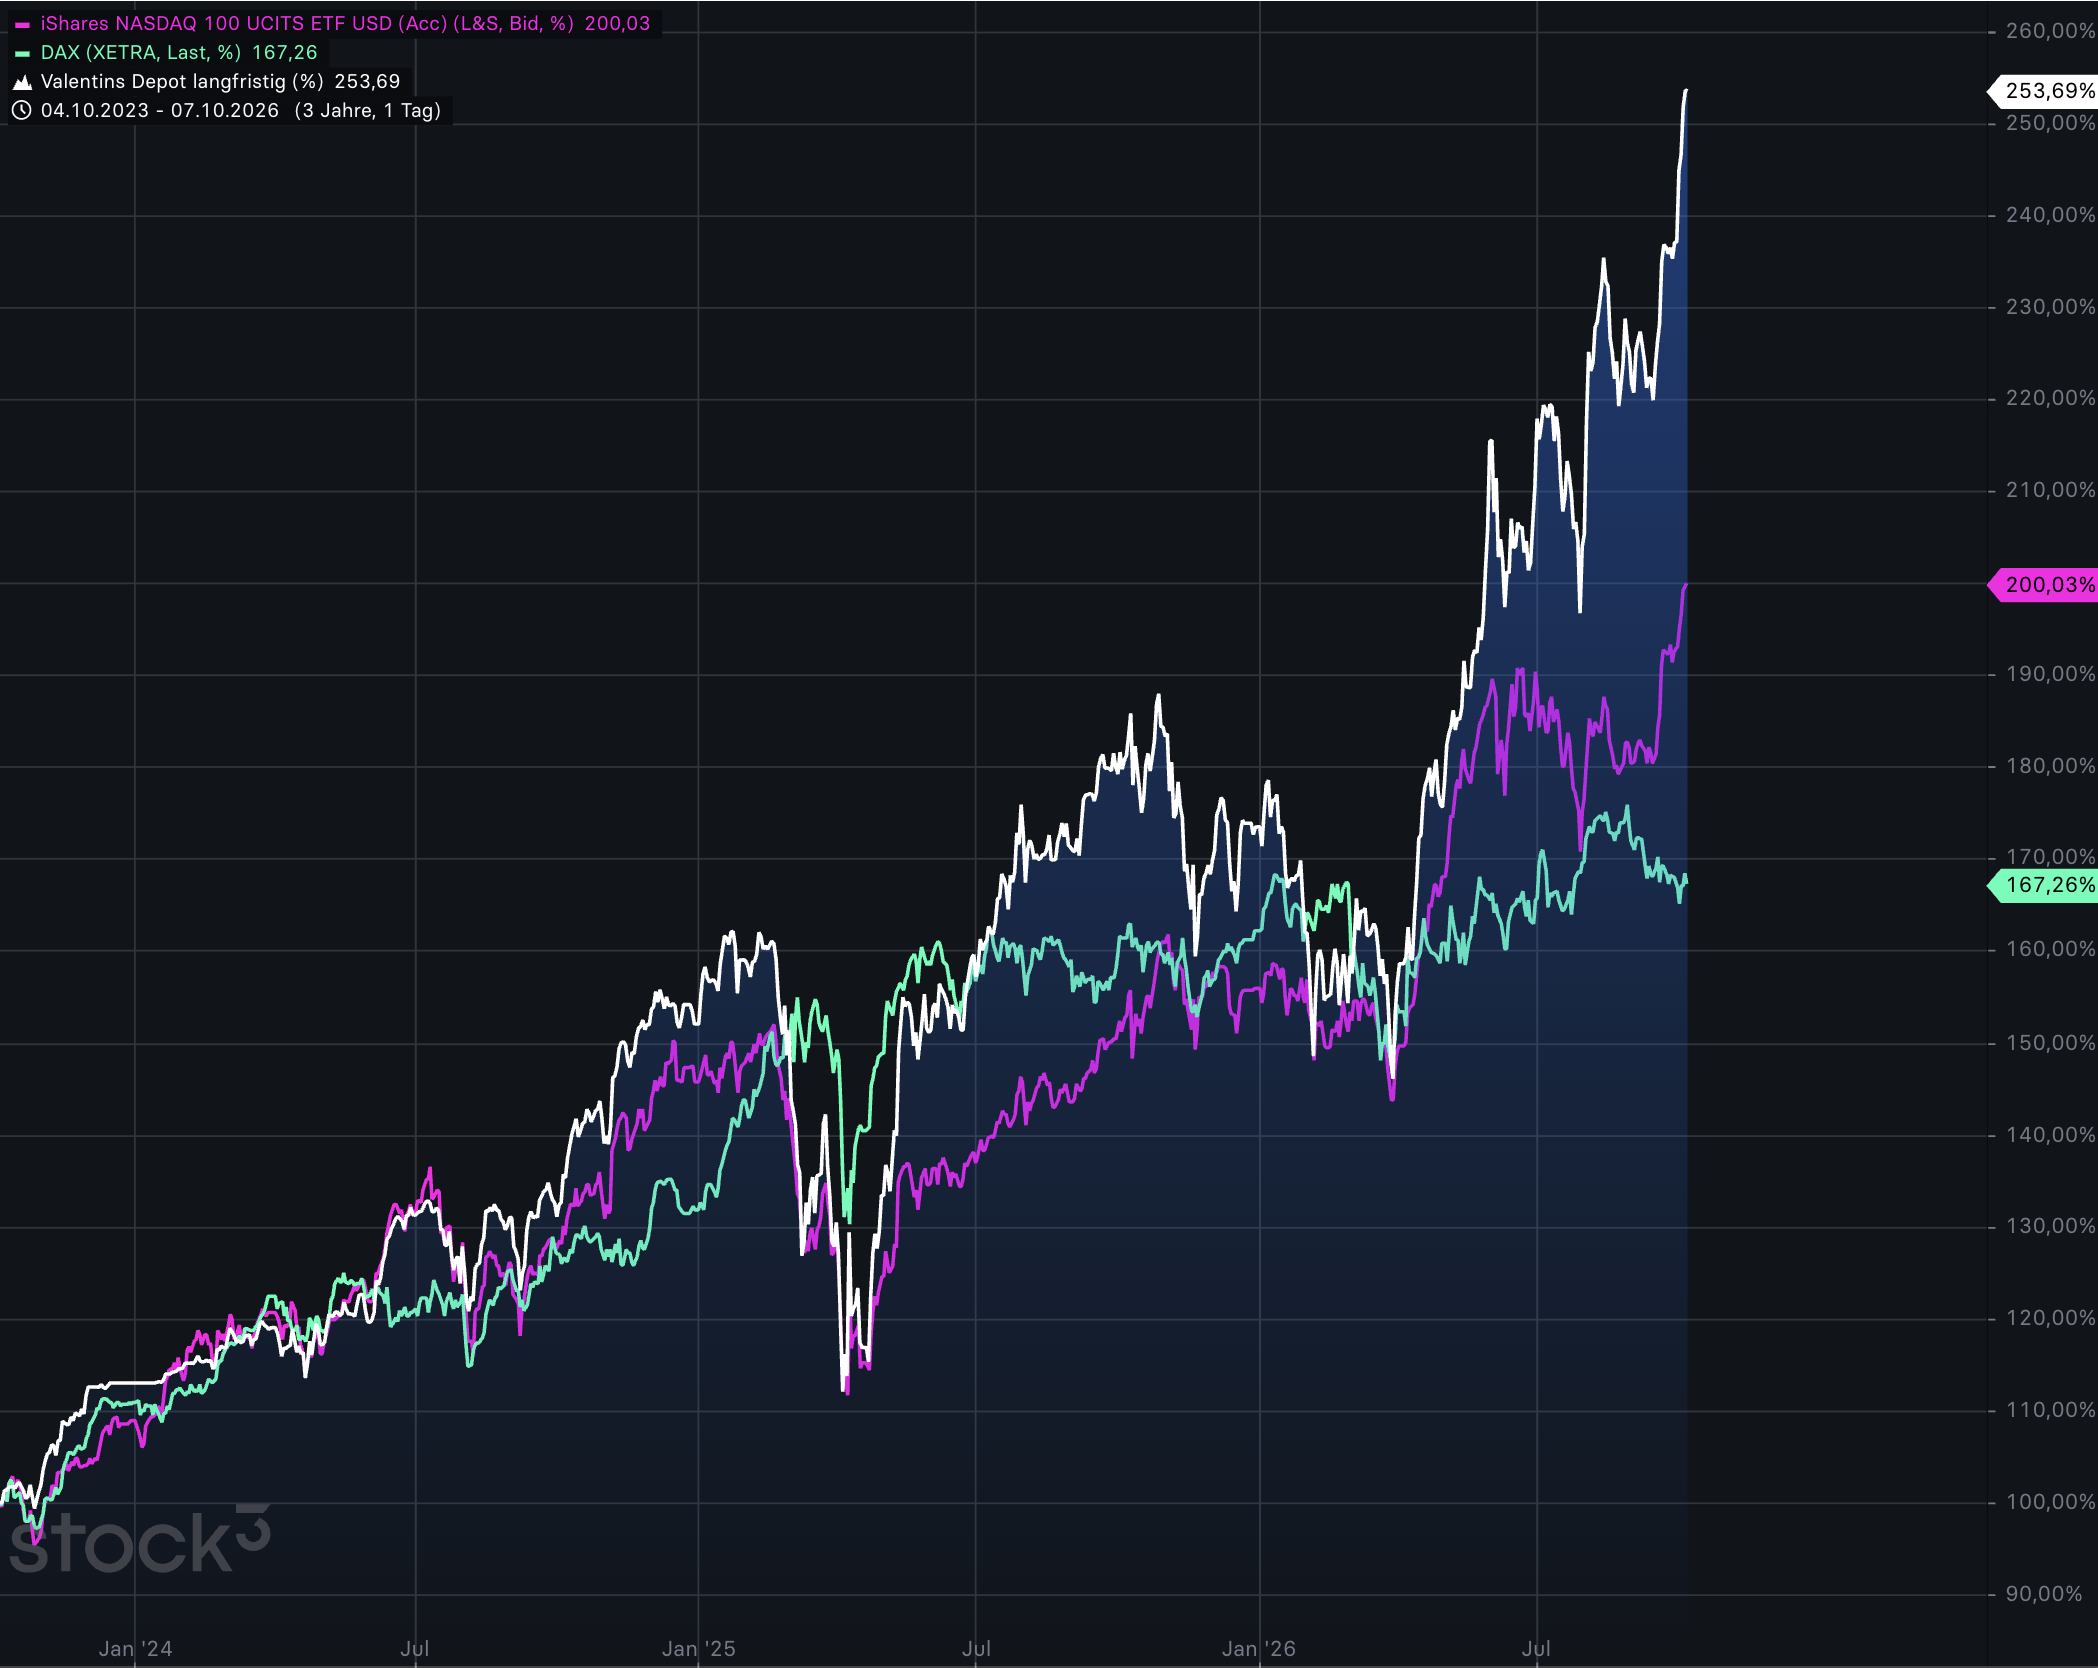
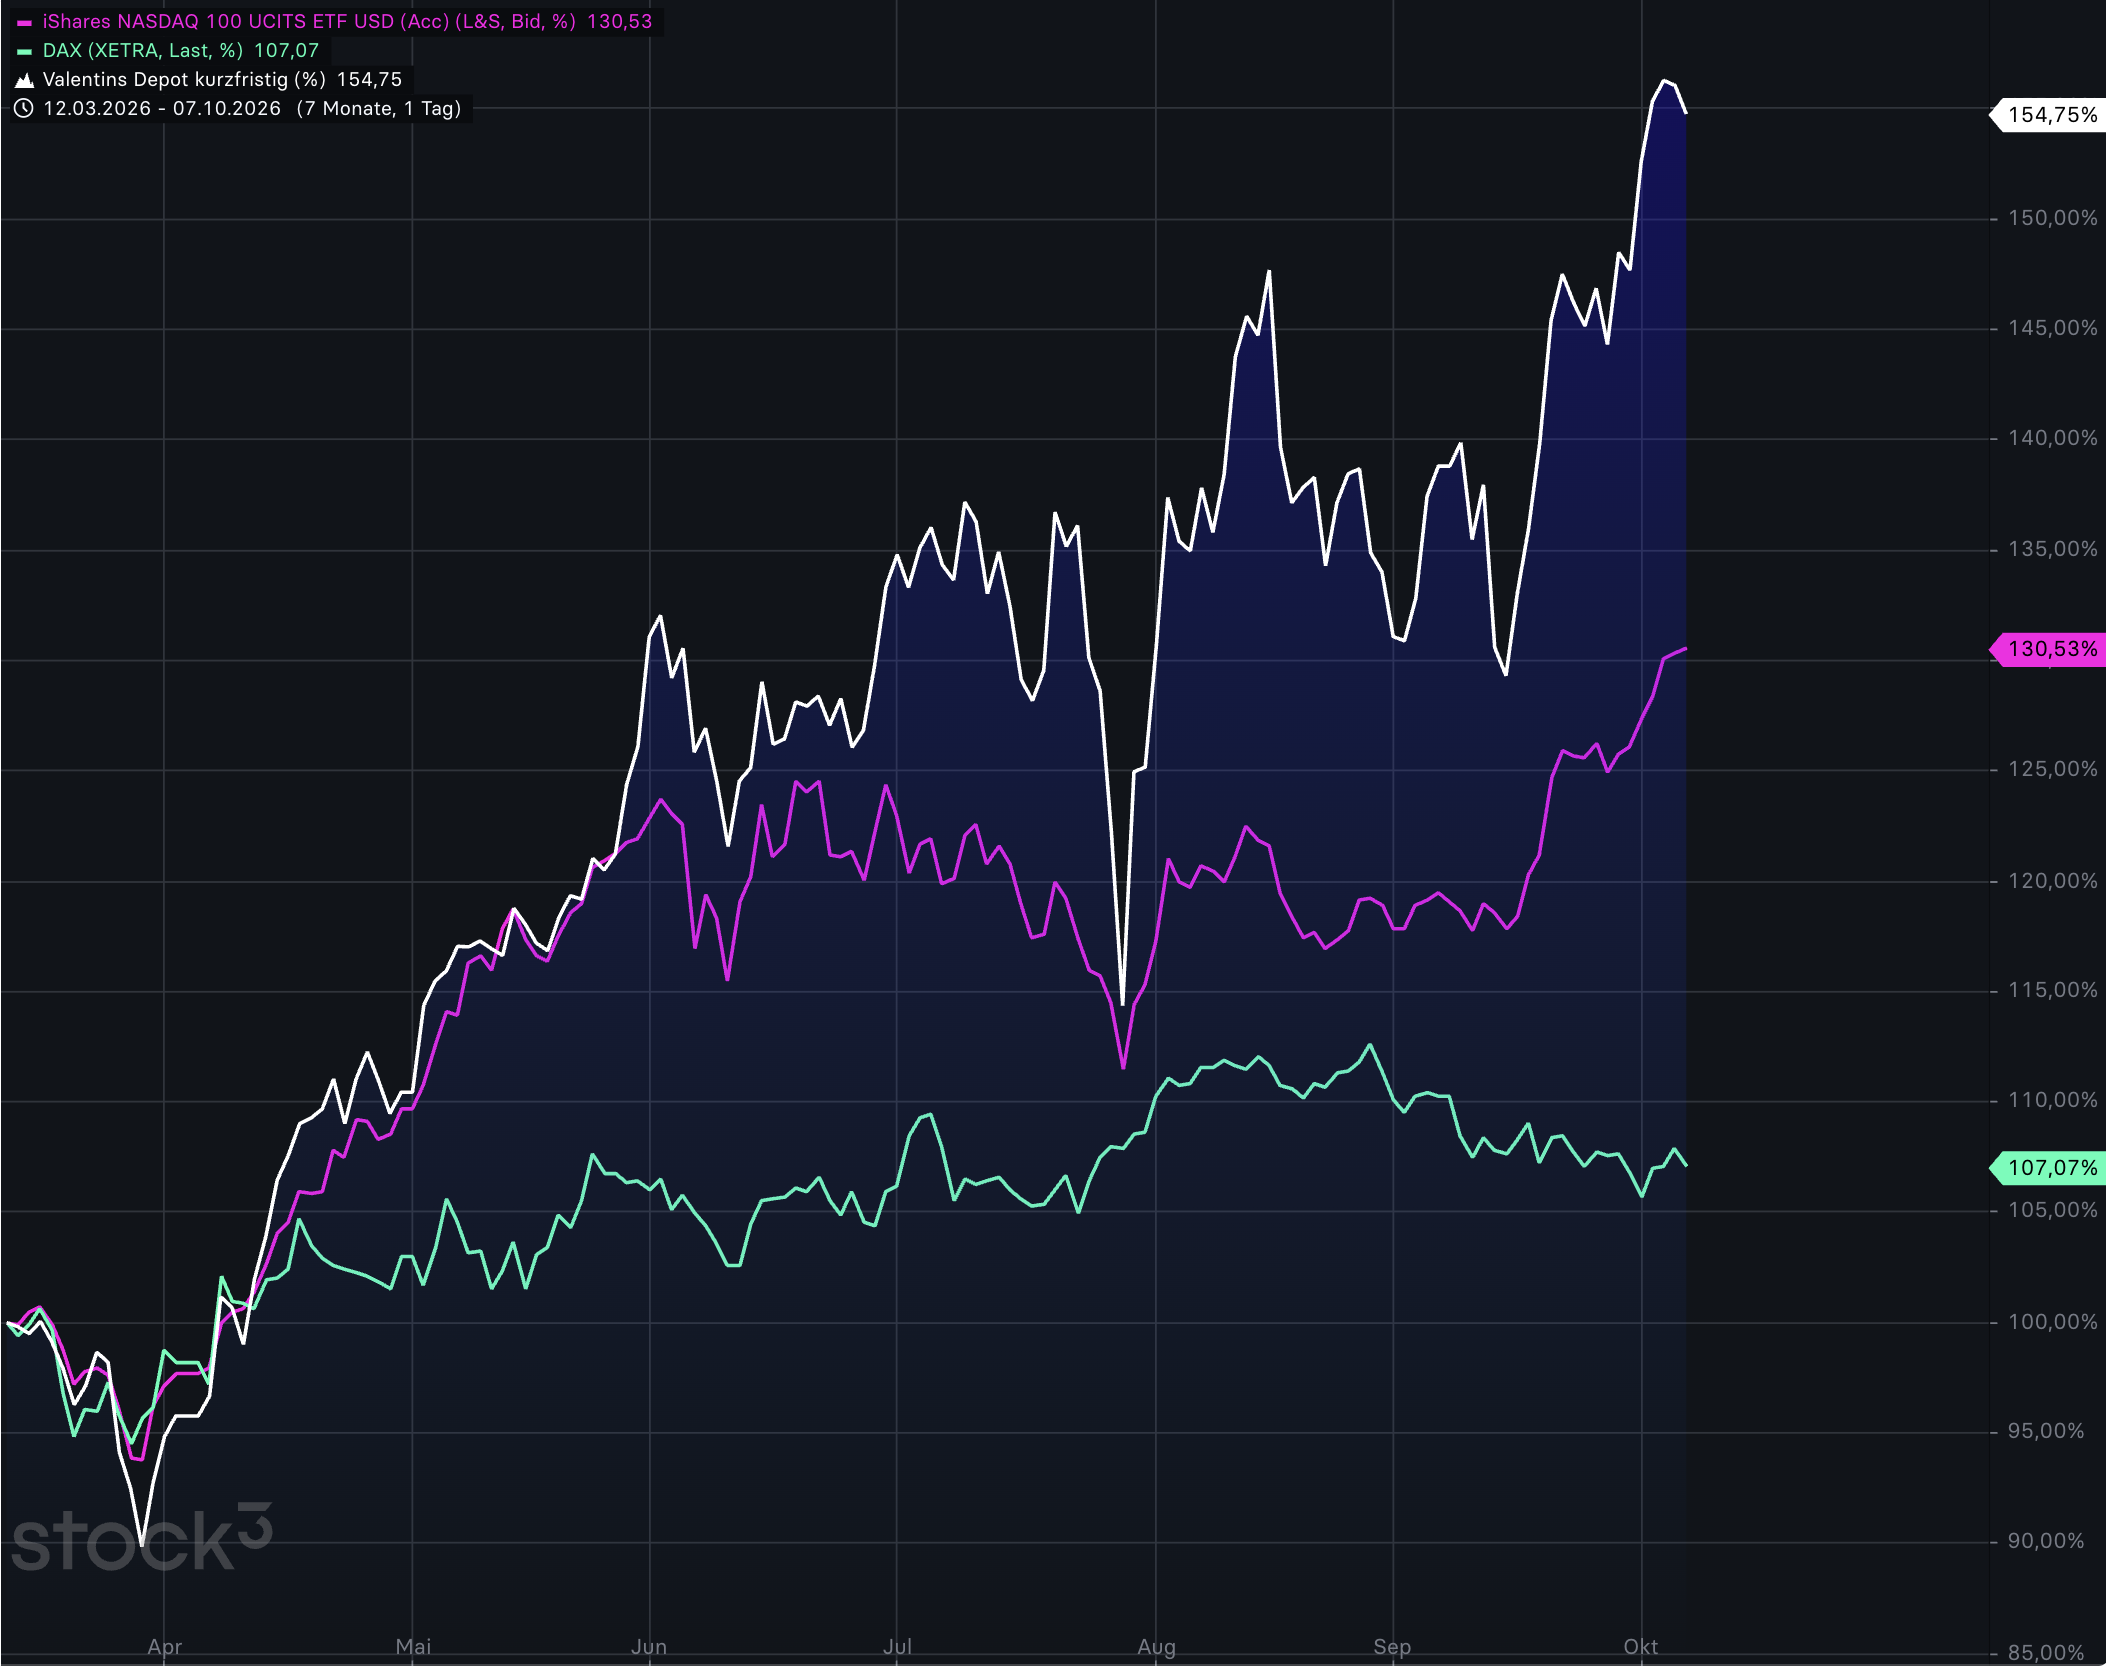
Die komplette Analyse und das Ranking findest Du bei AktienPuls360. Deutliche Outperformance seit Oktober 2023 und März 2026
Viel Erfolg wünscht Dir Valentin
1 Monat kostenlos AktienPlus + Bonusguthaben (aktuell 50 EUR)
Mit einem justTrade Depot kannst Du Aktien- & ETF-Trades optimal direkt über stock3 abbilden.
- Die nahtlose Einbindung erlaubt es dir, deine Analysen ohne den Umweg über andere Apps direkt aus dem Chart heraus in Trades umzuwandeln.
- Dabei profitierst Du 0 € Orderprovision (zzgl. 1 € Fremdkosten bei Aktien/ETFs).
- Ein echtes Highlight ist die Auswahl zwischen drei Börsenplätzen, wodurch du dir per „Quote-Request“ stets den günstigsten Kurs sicherst.
- Von über 10.000 Aktien bis hin zu echten Kryptowährungen hast Du die volle Vielfalt eines Top-Brokers direkt in deinem gewohnten Analyse-Terminal oder App zur Hand.
- Dies beendet das lästige Interface-Hopping und liefert Dir die nötige Geschwindigkeit, um in volatilen Phasen den entscheidenden Klick voraus zu sein.
justTrade.com (Werbung)

Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.