Morning-Flash: Ölpreis zieht an – DAX-Future vor ZEW-Index leicht schwächer
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Die Futures deuten einen leicht schwächeren Start in den Dienstag an, auch die Vorgaben aus Asien fallen durchweg negativ aus. Der Ölpreis zieht deutlich an, während Gold und Bitcoin leicht nachgeben. Im Fokus stehen das ZEW-Sentiment am Vormittag und der Sparkurs bei Volkswagen.
Aktuelles Marktgeschehen
Der DAX-Future notiert vorbörslich bei 25.434 Punkten und damit 0,27 % unter dem Vortagsschluss, ein etwas schwächerer Start in den deutschen Handel zeichnet sich ab. Die US-Futures bewegen sich in die gleiche Richtung, ohne dass sich Tech- und Standardwerte auffällig unterscheiden: Der S&P-500-Future steht bei 7.605 Punkten (minus 0,20 %), der Nasdaq-100-Future bei 29.069 Punkten (ebenfalls minus 0,20 %) und der Dow-Jones-Future bei 52.272 Punkten (minus 0,29 %).
Bei den Rohstoffen fällt Brent-Öl auf mit 107,48 USD und einem Plus von 1,70 %. Gold gibt auf 4.339,50 USD nach (minus 0,28 %), Bitcoin notiert bei 77.451 USD, 0,93 % unter dem Vortag.
Vorbörsliche Tops & Flops
| Wert | Vorbörslich |
|---|---|
| Salesforce | +0,72 % |
| Alphabet Inc. (Class A) | +0,54 % |
| KONTRON AG O.N | +0,49 % |
| Evonik Industries | -4,79 % |
| DEUTZ | -4,23 % |
| Qiagen | -1,59 % |
Ausblick
Im Tagesverlauf richtet sich der Blick auf den ZEW-Index für Deutschland um 11:00 Uhr, erwartet werden 37 Punkte. Um 14:30 Uhr folgt der NY Empire State Manufacturing Index für September mit einer Erwartung von 14,75. Bereits in der Nacht wurden Chinas Arbeitsmarkt-, Einzelhandels- und Industriedaten sowie Japans Handelsbilanz veröffentlicht.
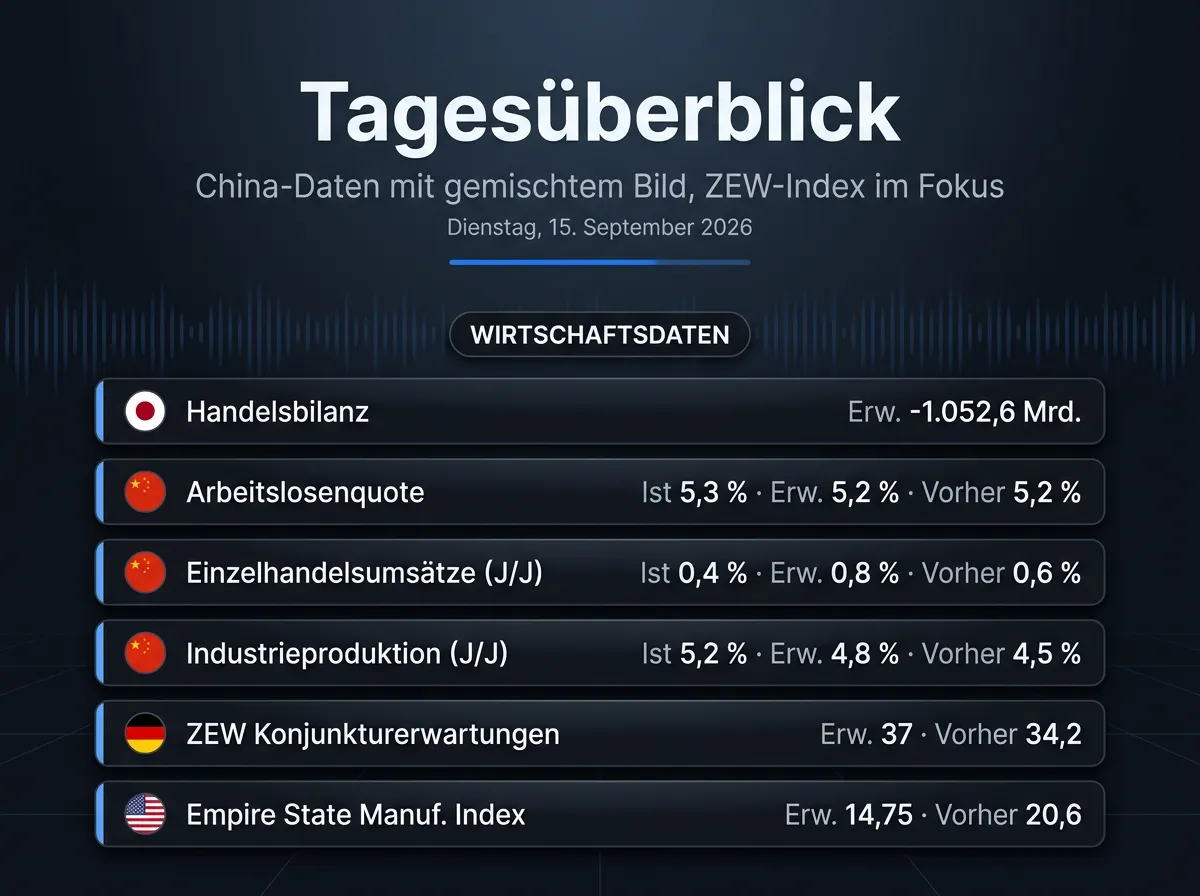
Die wichtigsten Konjunkturtermine und Quartalszahlen des Handelstags im Überblick.
Europa
Im Mittelpunkt steht Volkswagen. Der Aufsichtsrat hat einen harten Sparkurs beschlossen: Weltweit sollen 50.000 Stellen wegfallen, angepeilt werden eine operative Rendite von neun Prozent und eine Produktion von neun Mio. Fahrzeugen. Werksschließungen wurden nicht vereinbart, ein Konzept für die europäische Produktionsstruktur soll bis Mitte 2027 stehen. Bei BMW spricht der Konzern vom besten Modellstart seiner Geschichte: 100.000 Bestellungen für den iX3 in Europa im ersten Jahr, bis Ende 2027 sollen 40 neue und überarbeitete Modelle mit Neuer-Klasse-Technologien folgen.
Die Deutsche Telekom will großskalig in Aufbau und Betrieb von Rechenzentren einsteigen. Flankierend fordert Digital-Staatssekretär Jarzombek mehr industriegetriebene Nachfrage und Investitionen in europäische Rechenzentren statt einer zu starken Fokussierung auf KI-Regulierung. Evonik steht im Blick, nachdem Morgan Stanley die Aktie auf Equal-Weight abgestuft und das Kursziel auf 18,00 EUR gesetzt hat. Auf der geldpolitischen Seite will die Bank of England ihre Anleiheverkäufe angesichts der Turbulenzen am Bondmarkt grundlegend neu ordnen. Eine Studie der New Economics Foundation sieht fossile Energiepreise als größtes Inflationsrisiko in Europa, was zum heutigen Anstieg des Ölpreises passt.
Asien
Asiens Börsen tendieren durchweg schwächer. Am deutlichsten verliert der STI Index in Singapur mit 1,08 % und fällt auf den tiefsten Stand seit drei Monaten, belastet von auf 20-Jahres-Hochs gestiegenen US-Renditen und schwächelnden Rohstoffwerten. Dazu zählt Nickel Industries, das mit Dürreproblemen zu kämpfen hat und auch auf dem australischen Markt lastet: Der S&P/ASX 200 gibt 0,99 % nach. Der TSEC Weighted Index in Taiwan verliert 0,73 %, der Hang Seng 0,56 %, der KOSPI 0,53 %. Der SSE Composite gibt 0,20 % nach, der Sensex 0,19 %, der Nikkei 225 schließt nahezu unverändert.
Belastend wirkt der eingetrübte Wachstumsausblick für China, wo sich der Druck im Immobiliensektor und im Einzelhandel verschärft. In Japan bereitet sich die Bank of Japan auf die dritte Zinserhöhung in weniger als zehn Monaten vor, getrieben von anhaltender Yenschwäche und Inflation. SoftBank erholte sich nach frühen Verlusten um 9,13 %, nachdem Investoren ihre Bedenken wegen verlangsamter KI-Investitionen neu bewertet hatten. Die Konzerntochter SB Energy plant zudem vor einem US-Börsengang eine Kapitalaufnahme von bis zu 500 Mio. USD. Kioxia bereitet ein US-Listing mit einem Volumen von bis zu 10 Mrd. USD vor, Panasonic Energy strebt bis 2028 einen Speicherumsatz von einer Bio. Yen für KI-Rechenzentren an.
USA
Regulatorisch bewegt sich einiges: Die EPA hebt die meisten der 2024 eingeführten Treibhausgasvorschriften für Kohle- und Gaskraftwerke auf und will die verbleibenden Regeln streichen. Die Trump-Regierung signalisiert zudem die baldige Genehmigung von Tiefseebergbau-Vorhaben, um den Zugang zu kritischen Mineralien auszuweiten. Im Kongress steht ein Markup-Votum zum Strategic Bitcoin Reserve Act an, dazu kommt ein 114-seitiges Krypto-Steuerpaket. Im Senat wird über den CLARITY Act abgestimmt, wobei die unterstützende Koalition bröckelt und der New Yorker Generalstaatsanwalt gegen das Gesetz mobilisiert. Die US-Spot-ETFs verzeichneten am 14. September Zuflüsse von 159,9 Mio. USD bei Bitcoin und 121,1 Mio. USD bei Ethereum, jeweils angeführt von BlackRock-Produkten.
Bei den Einzelwerten legt Alphabet zu, gestützt von der Meldung, dass Google allen Ingenieuren die Nutzung von Anthropics Modell Claude erlaubt. Oracle arbeitet in New Mexico am Rechenzentrumsprojekt weiter, der gerichtliche Baustopp betrifft nur eine Mikronetz-Genehmigung. Eli Lilly meldet, dass Foundayo mehr als 30 % der neuen US-Patienten mit oralen Abnehmmedikamenten gewonnen hat. KULR Technology beendet seine Bitcoin-Treasury-Strategie und verkauft alle 764 Bitcoin für 59 Mio. USD. Radiant Logistics übertraf mit 0,15 USD je Aktie die Schätzungen von 0,06 USD deutlich.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|