Morning-Flash: KI-Sorgen belasten Tech – KOSPI bricht 3,3 Prozent ein
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Die Technologiewerte geraten zum Wochenstart weltweit unter Druck: In Südkorea verliert der KOSPI 3,27 %, belastet vom Ausverkauf im Halbleitersektor rund um Sicherheitsbedenken bei künstlicher Intelligenz. Der Nasdaq-100-Future gibt deutlich stärker nach als der Dow-Jones-Future, während der DAX-Future einen leicht schwächeren Start andeutet.
Aktuelles Marktgeschehen
Der DAX-Future notiert vorbörslich bei 25.474 Punkten und damit 0,32 % unter dem Vortagsschluss, was auf einen leicht schwächeren Wochenauftakt hindeutet. Deutlich klarere Vorzeichen setzen die US-Futures: Der Nasdaq-100-Future fällt um 1,31 % auf 28.984 Punkte, während der S&P-500-Future 0,55 % auf 7.615 Zähler verliert. Der Dow-Jones-Future hält sich mit minus 0,14 % auf 52.499 Punkten vergleichsweise stabil.
Diese Spreizung zwischen Technologie- und Standardwerten korrespondiert mit den Nachrichten aus Asien: Wachsende Sorgen über Sicherheitsrisiken der künstlichen Intelligenz haben den Halbleitersektor in Südkorea und Taiwan erfasst, dazu kommt der Einbruch der SoftBank-Aktie. Bei den Rohstoffen zieht Brent-Öl um 2,16 % auf 106,87 USD an, was den Inflationsdruck erhöht. Gold gibt 0,74 % auf 4.376,3 USD nach, Bitcoin legt 0,94 % auf 77.526,07 USD zu.
Vorbörsliche Tops & Flops
| Wert | Vorbörslich |
|---|---|
| Int. Business Machines (IBM) | +2,31 % |
| Chevron | +1,29 % |
| Salesforce | +1,29 % |
| AIXTRON | -5,41 % |
| Salzgitter | -4,50 % |
| SUSS MicroTec | -3,92 % |
Ausblick
Im Tagesverlauf richtet sich der Blick zunächst um 14:30 Uhr auf die kanadischen Inflationsdaten für August, wo bei der Gesamtrate 3,0 % erwartet werden. Am späten Nachmittag um 17:15 Uhr spricht EZB-Präsidentin Christine Lagarde.
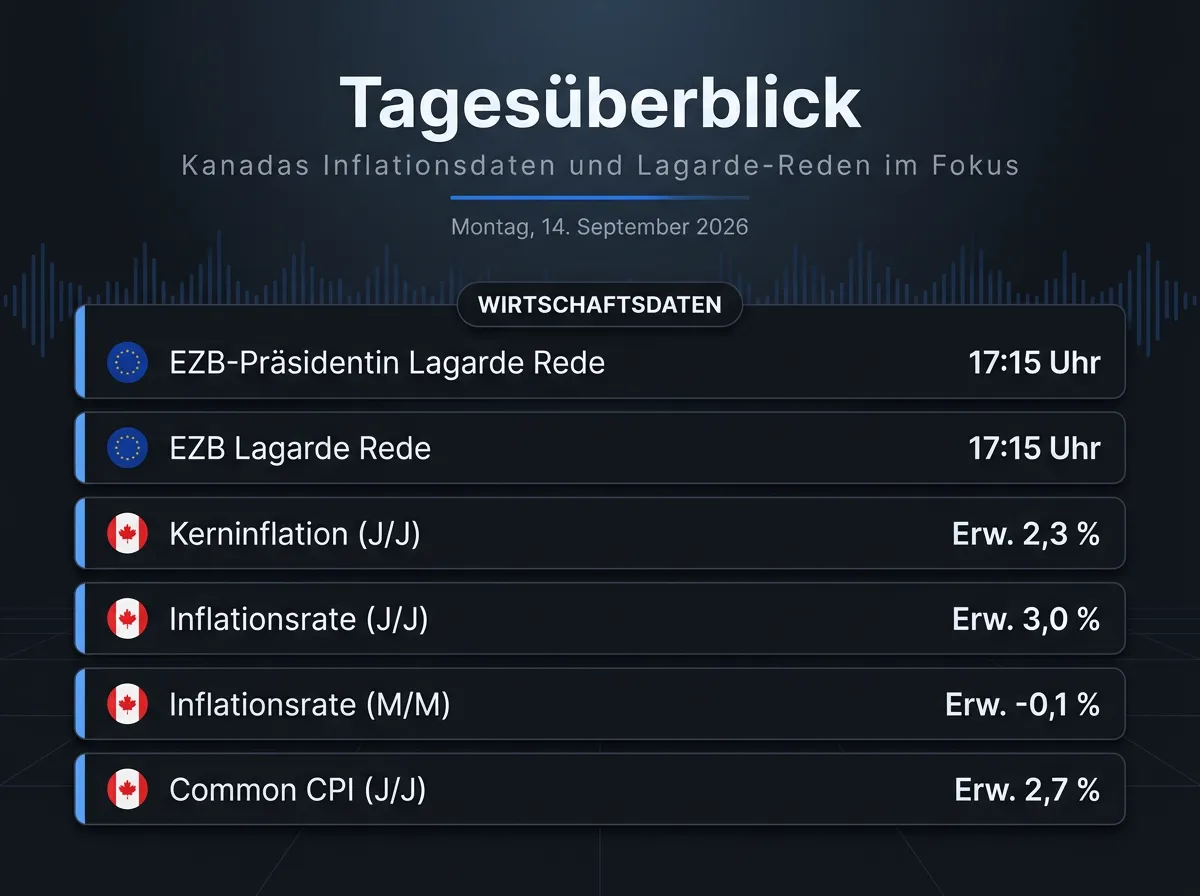
Die wichtigsten Konjunkturtermine und Quartalszahlen des Handelstags im Überblick.
Europa
Die Nachrichtenlage in Europa wird von der Industriepolitik bestimmt. In Dresden feierte ESMC Richtfest für die neue Chipfabrik, in die rund 10 Mrd. EUR fließen, davon 5 Mrd. EUR aus Fördermitteln. Der Produktionsstart ist für 2027 geplant, entstehen sollen etwa 2.000 Arbeitsplätze mit Schwerpunkt auf Chips für die Automobilindustrie, und das Projekt fällt in eine Phase, in der die Halbleiterbranche global unter Druck steht.
Auf politischer Ebene berät Bundeskanzler Friedrich Merz in Rovaniemi mit EU-Spitzenvertretern über eine Arktis-Strategie. Thema sind neue Schifffahrtsrouten, der Zugang zu Rohstoffen und Sicherheitsrisiken in der Region. Innenpolitisch stellte sich Bundesbildungsministerin Karin Prien hinter den Kanzler und lehnte einen Wechsel vor Ende der Legislaturperiode ab. Aus Finnland kamen leicht höhere Preisdaten: Die Verbraucherpreise stiegen im August um 2,2 % zum Vorjahr, nach 2,1 % im Juli. Für die Medienbranche relevant ist ein geplantes britisches Werbeverbot für weniger gesunde Lebensmittel, das nach Branchenschätzungen Medienausgaben von bis zu 1 Mrd. GBP betreffen könnte. Zudem nimmt die Deutsche Bahn auf der Strecke Köln–Wuppertal ab 1. Oktober den regulären Zweigleisbetrieb wieder auf.
Asien
Am stärksten bewegt zeigt sich Südkorea: Der KOSPI verliert 3,27 %, belastet vom Absturz im Technologie- und Halbleitersektor angesichts wachsender Sorgen über Sicherheitsrisiken der künstlichen Intelligenz. Im Zentrum steht Samsung Electronics, dessen Halbleiter- und Display-Geschäft von den weltweiten Technologie-Verkäufen erfasst wird, obwohl das Unternehmen strategisch vorankommt: Mit Qualcomm laufen vertiefte Gespräche über eine Zusammenarbeit in der 2-nm-Fertigung, bei der Preisgestaltung und Ausbeute noch offen sind. Zudem stellte Samsung Display nach eigenen Angaben das weltweit erste 6,9-Zoll-OLED-Panel für Smartphones mit 2K-Auflösung und 165 Hz vor.
Auch die übrigen Leitbörsen geben überwiegend nach: Der Nikkei 225 verliert 0,92 %, der TSEC Weighted Index in Taiwan 0,66 % und der SSE Composite 0,16 %. Fester zeigen sich der STI in Singapur mit plus 0,33 % und der Hang Seng Index mit plus 0,19 %, während der S&P/ASX 200 mit plus 0,01 % nahezu unverändert bleibt. In Indien ruht der Handel wegen des Feiertags Ganesh Chaturthi. In Japan steht SoftBank im Fokus: Der Konzern sicherte sich ein Darlehen über 11,9 Mrd. USD zur Finanzierung seiner OpenAI-Beteiligung, während Führungskräfte der Branche zunehmend ein langsameres Tempo bei der KI-Entwicklung fordern. Die Bank of Japan veröffentlicht ihre Konten zum 10. September.
USA
Die KI-Debatte prägte auch die Wall Street: Die SoftBank-Aktie brach um 13 % ein, nachdem Forderungen nach einer Verlangsamung der KI-Entwicklung einen Ausverkauf ausgelöst hatten. Bei Oracle annullierte Chairman Larry Ellison seinen 10b5-1-Verkaufsplan und plant derzeit keine weiteren Verkäufe eigener Anteile. TSMC will die Kapazität für 2-nm-Wafer bis Mitte 2027 um 22 % auf 110.000 Stück pro Monat ausbauen; das iPhone 18 Pro soll erstmals den im 2-nm-Verfahren gefertigten A20-Pro-Chip erhalten.
Auf der Makroseite sorgte Goldman Sachs für eine Überraschung: Die Bank erwartet nun eine Zinserhöhung der Fed um 25 Basispunkte in dieser Woche und revidiert damit ihre frühere Prognose unveränderter Zinsen. Höhere Zinsen belasten traditionell vor allem Wachstums- und Technologiewerte. Im Kryptobereich legte der US-Senat den finalen Entwurf des CLARITY Act vor, die Verabschiedungschancen für 2026 werden auf 31 % taxiert. Baker Hughes erhielt von Venture Global LNG einen Großauftrag über 13 Gasverdichtungssysteme und vier Verflüssigungsblöcke in Louisiana. Amazon stellte die Zusammenarbeit mit der Frachtfluggesellschaft 21 Air nach einem Flugzeugabsturz in Miami ein.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|