MICROSOFT – Die Angst vor KI wird zum Kaufargument
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- Microsoft Corp. - WKN: 870747 - ISIN: US5949181045 - Kurs: 517,530 $ (Nasdaq)
Je größer die Sorge vor unkontrollierbaren KI-Systemen, desto wertvoller könnten jene Anbieter werden, die Unternehmen einen sicheren Einsatz ermöglichen. Ausgerechnet die Angst vor KI wird damit zum Kaufargument.
Melius-Analyst Ben Reitzes stuft Microsoft von "Hold" auf "Buy" hoch und setzt das Kursziel auf 665 USD. Das entspricht einem Aufwärtspotenzial von rund 28,5 %. Sein Argument: Microsoft könnte nach seiner Einschätzung eine zentrale Rolle bei der Kontrolle und Absicherung des KI-Einsatzes übernehmen.
Reitzes hatte zwar mit einer Kurserholung nach der jüngsten Telefonkonferenz gerechnet. Gleichzeitig befürchtete er, neue Anwendungen führender KI-Entwickler könnten Microsoft stärker unter Druck setzen. Nun hätten die Warnungen aus der Branche, insbesondere von Anthropic-Chef Dario Amodei, seine Einschätzung verändert. Gespräche mit Vertriebspartnern deuteten bereits auf ein gestiegenes Interesse an entsprechenden Sicherheitslösungen hin, schreibt der Analyst.
Unternehmen suchen Kontrolle über ihre KI
Der entscheidende Punkt ist für Reitzes die Frage, wem Unternehmen ihre Daten und Arbeitsabläufe anvertrauen. Seiner Einschätzung nach wollen sie sich nicht allein auf die Entwickler der KI-Modelle verlassen. Stattdessen seien sie bereit, für eine zusätzliche Plattform zu bezahlen, die unterschiedliche Modelle passend zur jeweiligen Aufgabe einsetzt und autonome KI-Agenten absichert.
Neben der Leistungsfähigkeit einer Anwendung gewinnen Zugriffsrechte, Überwachung und klare Verantwortlichkeiten an Bedeutung. Microsoft könne diese Anforderungen bündeln und dadurch zusätzliche Nachfrage erschließen, argumentiert Melius.
Für Reitzes ist das eine Rückkehr zu seiner ursprünglichen Investmentthese. Probleme bei Azure und Copilot im Geschäftsjahr 2025 hätten ihn zwischenzeitlich jedoch skeptischer werden lassen. Jetzt sieht er Konzernchef Satya Nadella und dessen Team zunehmend in der Rolle einer vertrauenswürdigen Kontrollinstanz für den KI-Einsatz.
Diese Positionierung könnte Microsoft nach Einschätzung des Analysten auch widerstandsfähiger gegenüber neuen agentischen Angeboten wie Muse machen. Während KI bei anderen Softwareanbietern bestehende Produkte und Lizenzmodelle infrage stellen könnte, erwartet Reitzes für Microsoft zusätzliche Geschäftschancen durch den Bedarf an Sicherheit und Steuerung.
Azure soll auf mehr als 50 % Wachstum beschleunigen
Operativ setzt Melius auf zwei Treiber. Im Anwendungsgeschäft erwartet Reitzes günstigere Preistrends durch einen höheren Anteil des E7-Angebots sowie durch die Datenplattform Fabric. Im Cloudgeschäft sollen zusätzliche Azure-Kapazitäten weiteres Wachstum ermöglichen.
Für das vierte Quartal des Geschäftsjahres 2027, das im Juni 2027 endet, erwartet der Analyst inzwischen ein Azure-Wachstum von mehr als 50 %. Dabei handelt es sich um eine Melius-Prognose, nicht um die offizielle Unternehmensguidance.
Auch seine Gewinnschätzungen hebt Reitzes an: für das Geschäftsjahr 2027 um rund 2 %, für 2028 um rund 4 %. Für 2029 legt er erstmals eine Prognose von 30,77 USD Gewinn pro Aktie vor. Diese liegt laut Melius etwa 7 % über dem Konsens und würde einem Gewinnwachstum von 25 % gegenüber dem Vorjahr entsprechen. Das Kursziel von 665 USD bewertet Microsoft mit etwa dem 22-Fachen dieses für 2029 erwarteten Gewinns.
Neue Hinweise auf Nachfrage, Preisentwicklung und den Ausbau der Cloudkapazitäten erwartet Reitzes von der Telefonkonferenz zum ersten Quartal des Geschäftsjahres 2027 im Oktober sowie von der Ignite-Konferenz Mitte November. Seine Kaufempfehlung beruht auf einer klaren Verschiebung der Erwartungen: Microsoft soll nicht nur vom Einsatz der KI profitieren, sondern auch davon, dass Unternehmen deren Risiken beherrschen müssen.
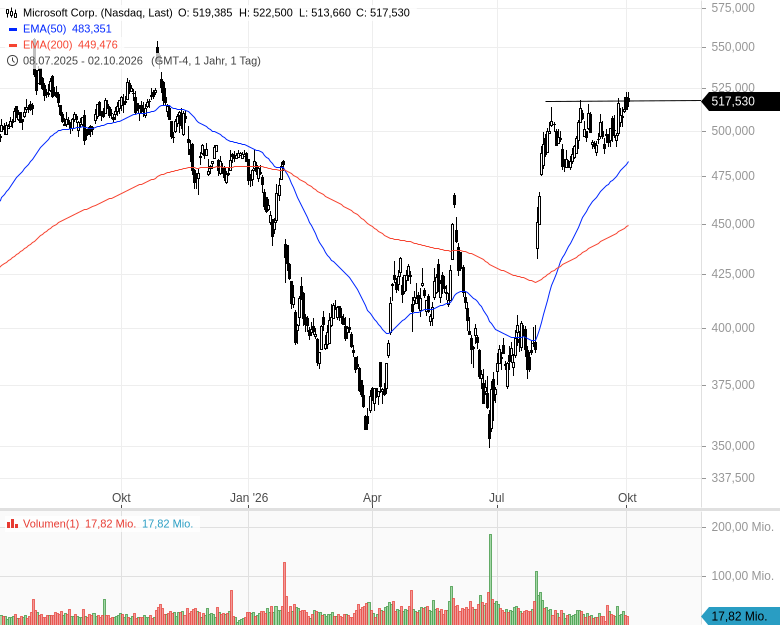
Fazit: Die Microsoft-Aktie hat sich zuletzt wieder in eine aussichtsreiche Position navigiert. Die Angst ist der Zuversicht gewichen. Im Gegensatz zu anderen Konzernen erzielt Microsoft trotz der hohen investitionen weiterhin einen positiven freien Cashflow. Das Thema Anleihen und frisches Kapital ist hier also eher nachrangig. Die Bewertung bleibt aber ambitioniert. Wenn kommendes Jahr das KGV auf 22 sinkt, das Gewinnwachstum bei rund 20 % liegt, dann ist diese aber weiterhin gut greifbar. Langfristig orientierte Anleger bleiben also dabei. Verkaufsgründe sehe ich hier noch keine.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. USD | 331,89 | 391,04 | 467,31 |
| Ergebnis je Aktie in USD | 17,28 | 19,75 | 23,65 |
| Gewinnwachstum | 14,29% | 19,75% | |
| KGV | 30 | 26 | 22 |
| KUV | 11,6 | 9,8 | 8,2 |
| PEG | 1,83 | 1,11 | |
| Dividende je Aktie in USD | 3,64 | 3,90 | 4,26 |
| Dividendenrendite | 0,70% | 0,75% | 0,82% |
| *e = erwartet, Berechnungen basieren bei US-Unternehmen auf Non-GAAP-Daten |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.