MICROSOFT - Skeptischer Analyst mutiert zum Bullen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
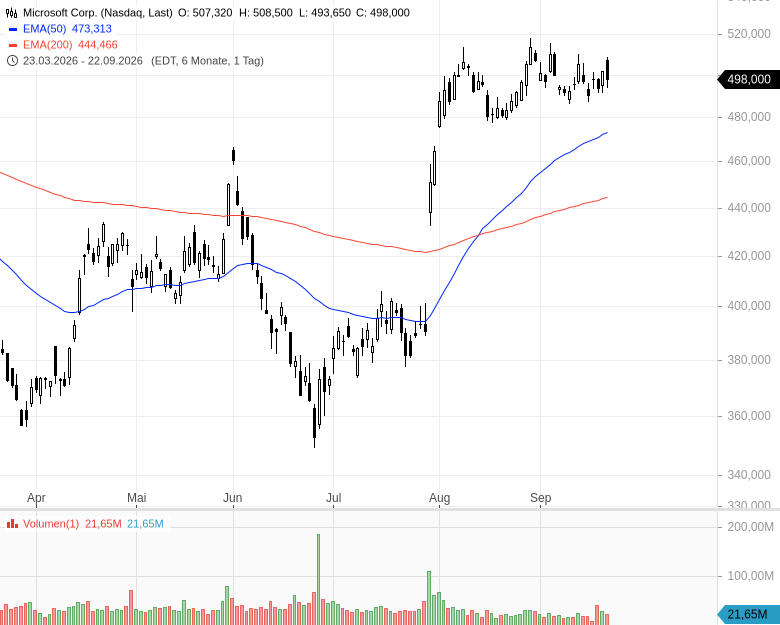
- Microsoft Corp. - WKN: 870747 - ISIN: US5949181045 - Kurs: 498,000 $ (Nasdaq)
Den Ausschlag geben effizientere Rechenzentren, die neu geregelte Beziehung zu OpenAI und eine Strategie, die sich an kein einzelnes KI-Modell bindet.
An der Wall Street kommt es eher selten vor, dass ein Analyst die eigenen Bedenken öffentlich zurücknimmt. Brad Reback hat genau das getan. Noch vor wenigen Monaten schaute der Softwareexperte von Stifel bei Microsoft vor allem auf die Bruttomarge und sah dort Risiken. Er fürchtete, dass die hohen Investitionen in KI-Infrastruktur die Profitabilität des Konzerns aus Redmond nach und nach aushöhlen könnten. Inzwischen sieht er das anders.
Handeln bei Traders Place – ab sofort auf stock3
- Neo-Broker jetzt neu auf stock3 verfügbar!
- Mehr als 40 nationale und internationale Handelsplätze
- 0 € Depotführungsgebühr
- 0 € Ordergebühr über gettex ab 500 € Ordervolumen
- Aktien, ETFs, Fonds, Anleihen, Derivate und Kryptowerte
Reback stuft die Aktie von "Hold“ auf "Buy“ hoch und hebt das Kursziel von 530 auf 575 USD an, also um rund 8,5 %. Am Dienstag schloss das Papier bei 498 USD. Rechnerisch ergibt sich damit ein Kurspotenzial von gut 15 %. Hinter der Hochstufung steht vor allem eine Erwartung: Microsoft kann nach Ansicht des Analysten den Umsatz auch weiterhin im mittleren bis hohen Zehnerprozentbereich steigern.
Nach den eigenen Bedenken zur Bruttomarge werde nun "zunehmend deutlich“, dass Microsoft seine operativen Margen halten könne. Als Gründe nennt er vier Punkte. Azure wird effizienter betrieben, die Zahlungen an OpenAI fallen seit der Vertragsänderung im April weg, die Investitionen bleiben diszipliniert und die Betriebskosten wachsen nur gezielt. Hinzu kommen hohe Mittelzuflüsse aus dem laufenden Geschäft. Sie dürften laut Stifel dafür sorgen, dass Microsoft kaum auf Geld von außen angewiesen ist.
Azure wächst trotz Engpässen
Die meiste Zuversicht setzt Reback in das Cloudgeschäft. Er erwartet bei Azure ein schnelleres Umsatzwachstum, und zwar obwohl die Kapazitäten weiterhin knapp sind. Dafür nennt er drei Gründe: weitere Effizienzgewinne im Betrieb, neue Rechenzentren, die nach und nach ans Netz gehen, und einen wachsenden Umsatzanteil aus dem Geschäft mit OpenAI.
Dazu kommt eine Entwicklung, die zunächst gegen Microsoft zu sprechen scheint: die Fortschritte bei sogenannten Open-Weight-Modellen. Das sind Sprachmodelle, deren trainierte Parameter frei verfügbar sind. Laut Reback stärken gerade sie die Strategie des Managements, Azure und Copilot nicht an einen bestimmten Modellanbieter zu binden. Je besser die Alternativen werden, desto mehr lohnt sich eine Plattform, auf der Kunden das passende Modell selbst wählen. Microsoft verdient dann an Infrastruktur und Anwendung, egal welches Modell im Hintergrund läuft.
Auch bei den Büroanwendungen ist der Analyst optimistisch. Produktverbesserungen in Microsoft 365 sollen dafür sorgen, dass Copilot weiter kräftig angenommen wird. Zusammen mit der wachsenden Nutzung von GitHub stütze das ebenfalls ein Wachstum im mittleren bis hohen Zehnerprozentbereich.
Ein wichtiger Teil der These geht auf den 27. April zurück. An diesem Tag ordneten Microsoft und OpenAI ihre Partnerschaft neu: Die Exklusivität beim Zugang zu den Modellen fiel weg, und die Umsatzbeteiligung wurde neu geregelt. Was zunächst nach einem Machtverlust für Microsoft aussah, entlastet nach Rebacks Rechnung nun die Kostenbasis. Weniger Exklusivität bringt also mehr Marge. Gleichzeitig bleibt OpenAI auf Azure ein wichtiger Kunde.
Das Umfeld bleibt allerdings anspruchsvoll. Amazon Web Services und Google Cloud investieren ebenfalls massiv in Rechenzentren, und am Markt wird immer wieder gefragt, wann sich diese Ausgaben auszahlen. Rebacks Argument setzt genau hier an: Microsoft könne den Ausbau weitgehend aus eigener Kraft finanzieren und halte dabei die Margen stabil. Das unterscheidet den Konzern von Wettbewerbern, die stärker auf Fremdkapital angewiesen sind.
Fazit: Das Microsoft-Management macht weiterhin einen guten Job. Gerade dass Microsoft nicht auf eine externe Finanzierung angewiesen ist, stärkt den Konzern. Zwar fallen auch hier die freien Cashflows in den kommenden zwei Jahren deutlich magerer aus, aber immerhin stehen Aktionäre bei einem Scheitern der KI-Ausgaben nicht auch noch vor einem Schuldenberg.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025/26 | 2026/27e* | 2027/28e* |
| Umsatz in Mrd. USD | 331,83 | 391,03 | 467,27 |
| Ergebnis je Aktie in USD | 17,28 | 19,76 | 23,68 |
| Gewinnwachstum | 14,35% | 19,84% | |
| KGV | 29 | 25 | 21 |
| KUV | 11,1 | 9,5 | 7,9 |
| PEG | 1,76 | 1,06 | |
| Dividende je Aktie in USD | 3,64 | 3,97 | 4,26 |
| Dividendenrendite | 0,73% | 0,80% | 0,86% |
| *e = erwartet, Berechnungen basieren bei US-Unternehmen auf Non-GAAP-Daten |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.