FRAPORT – Barclays warnt vor Enttäuschungen und senkt den Daumen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
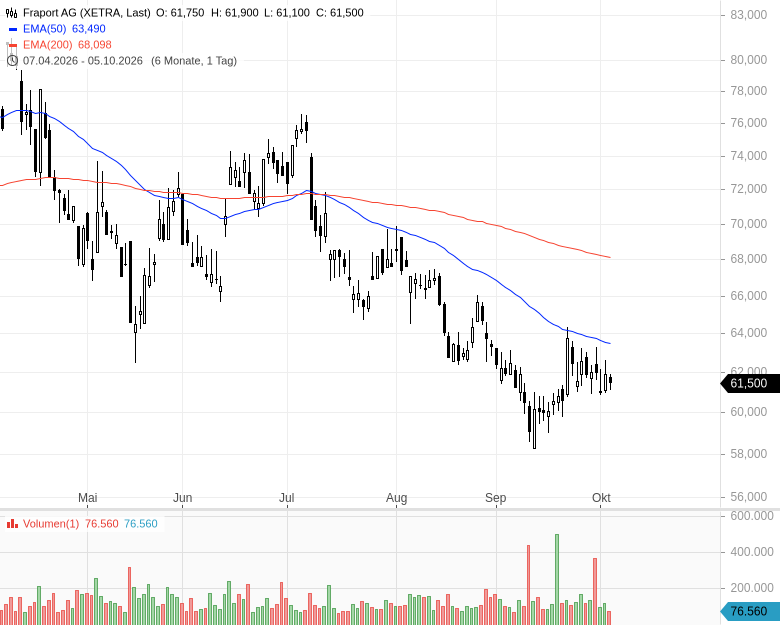
- Fraport AG - WKN: 577330 - ISIN: DE0005773303 - Kurs: 61,500 € (XETRA)
Barclays sieht Fraport deshalb in einer schwierigen Verhandlungsposition.
Analyst Andrew Lobbenberg stuft die Aktie von "Equalweight" auf "Underweight" ab und senkt das Kursziel von 68 auf 57 EUR. Zugleich reduziert er seine Schätzungen. Die bisherigen Personalkostenannahmen hätten einen außergewöhnlichen positiven Effekt im dritten Quartal 2025 nicht vollständig berücksichtigt.
Auch beim Verkehrsaufkommen in Frankfurt wird Lobbenberg vorsichtiger. Lufthansa konzentriere sich darauf, ihre Erlöse je angebotener Kapazität zu stärken, und wolle ihre Abhängigkeit vom Kurzstreckengeschäft reduzieren. Für den Winter erwartet der Analyst daher eine zurückhaltende Kapazitätsplanung.
Bei Condor sieht Barclays ebenfalls Gegenwind. Die Fluggesellschaft habe das Verkehrswachstum in Frankfurt in den vergangenen 18 Monaten wesentlich getragen. Angesichts hoher Treibstoffpreise dürfte sie beim weiteren Ausbau jedoch deutlich vorsichtiger werden.
Lufthansa sitzt am längeren Hebel
Besonders kritisch beurteilt Lobbenberg die Aussicht, den Bodenabfertigungsvertrag mit Lufthansa zumindest auf die Gewinnschwelle zu bringen. Zwar dürfte Fraport den Auftrag behalten, weil einsatzbereite Alternativen fehlten. Daraus folge aber noch keine wesentliche Ergebnisverbesserung.
Um die Profitabilität der Bodenabfertigung wiederherzustellen, brauche Fraport höhere Entgelte. Diese würden jedoch zugleich die Kosten der Flugzeugabfertigung für Lufthansa in Frankfurt gegenüber anderen Drehkreuzen des Konzerns erhöhen. Das könnte beeinflussen, an welchen Standorten die Fluggesellschaft künftig Kapazitäten bereitstellt.
Fraport müsse deshalb zwischen besseren Konditionen im Abfertigungsgeschäft und der Attraktivität Frankfurts im Drehkreuzsystem der Lufthansa abwägen. Barclays sieht die Verhandlungsmacht dabei deutlich stärker aufseiten der Fluggesellschaft, als Fraport offenbar angenommen habe.
Fazit: Ein schwächerer Verkehrsausblick aufgrund der gestiegenen Ölpreise und begrenzter Spielraum, die Ertragslage über höhere Abfertigungspreise zu verbessern. Lobbenberg sieht ein erhebliches Risiko, dass die Ergebnisse hinter den Erwartungen von Fraport und seinen Anlegern zurückbleiben. Die Flughafenbetreiber können in der aktuellen Krisensituation kaum die Preise beliebig anheben. Das bringt die Margen unter Druck. Den Sturm gilt es zunächst zu überstehen.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. EUR | 4,43 | 4,59 | 4,78 |
| Ergebnis je Aktie in EUR | 4,67 | 3,29 | 3,51 |
| KGV | 13 | 19 | 17 |
| Dividende je Aktie in EUR | 1,00 | 1,00 | 1,74 |
| Dividendenrendite | 1,64% | 1,64% | 2,85% |
|
*e = erwartet, Berechnungen basieren bei |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.