Benzin, Diesel, Inflation, Politikumsturz - Druck auf dem Kessel!
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
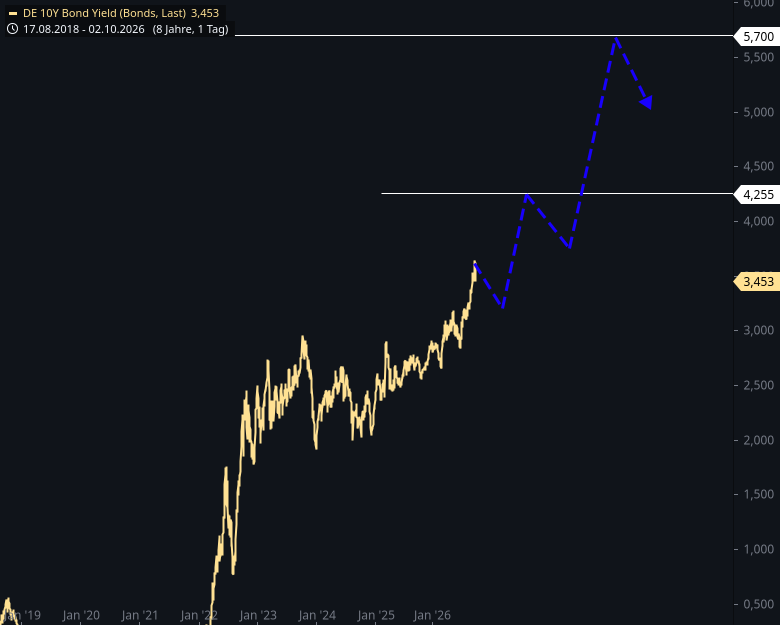
- DE 10Y Bond Yield - Kurs: 3,453 % (Bonds)
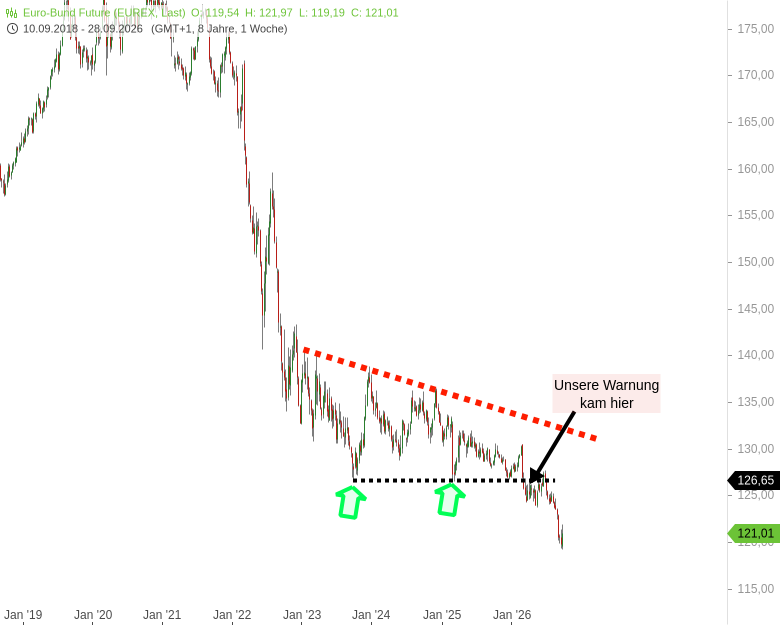
- Euro-Bund Future - WKN: 965264 - ISIN: DE0009652644 - Kurs: 121,01 € (EUREX)
Der Inflationsdruck macht Menschen, macht Unternehmen, macht die Gesellschaft mürbe. Es gab den Ukrainekrieg-Inflationsspike und derzeit sehen wir den Irankrieg-Inflationsspike. An den Finanzmärkten kommt es zu Umwälzungen, die die Bevölkerung ebenfalls über Umwege mitbekommt. Die restriktivere Geldpolitik der großen Notenbanken hat Folgen, klar. Die Notenbanken sind die Gorillas an den Märkten, sie bestimmen die übergeordneten Liquiditätsströme maßgeblich. Warum agieren die Notenbanken geldpolitisch restriktiver ? Um die Inflation einzufangen.
Ich habe mittelfristig für die Rendite der 10jährigen deutschen Bundesanleihe Projektionszielcluster bei 4,255 und 5,700%.
Der Sprung von 3,62 auf 5,7% wäre enorm. Das wären rund 208 Basispunkte. Dann würde langfristiges Kapital in Deutschland teurer. Der Bund müsste neue Schulden deutlich teurer refinanzieren. Das passiert zwar nicht sofort für den gesamten Staatsschuldenbestand, weil alte Anleihen weiterlaufen, aber mit jeder Neuemission und jeder Refinanzierung steigt die durchschnittliche Zinslast. Das macht hohe Langfristzinsen fiskalisch richtig unangenehm.
Für Unternehmen ist die Bundrendite die Ausgangsbasis der Finanzierung. Ein Unternehmen zahlt nicht einfach 5,7%, sondern 5,7% plus Kreditrisikoaufschlag. Ein solides Unternehmen könnte beispielsweise deutlich über 6% landen, schwächere Schuldner bei 8, 9 oder 10% und mehr. Besonders problematisch wäre das für Immobilienunternehmen, Versorger (Utilities), Telekomkonzerne, Infrastrukturunternehmen, hoch verschuldete Industrieunternehmen und generell Geschäftsmodelle mit hohem Investitionsbedarf.
Bei Immobilien wäre das besonders heftig. Baufinanzierungszinsen hängen stark am langen Kapitalmarkt. Wenn die 10jährige Bundrendite Richtung 5 bis 6% läuft, wären Hypothekenzinsen nochmals erheblich höher. Dann sinkt bei gleichem Einkommen die finanzierbare Kaufsumme. Das drückt auf Immobilienpreise und Neubau. Gleichzeitig steigen die Finanzierungskosten der Projektentwickler. Auch Unternehmensinvestitionen werden schwieriger. Ein Unternehmen fragt bei jeder Fabrik, jedem Rechenzentrum oder jeder Maschine: Liegt meine erwartete Rendite über meinen Kapitalkosten? Wenn vorher beispielsweise 7% Projektrendite attraktiv waren, kann dasselbe Projekt bei Kapitalkosten von 8% ökonomisch sinnlos werden. Höhere Langfristzinsen erhöhen deshalb die Hürde für Investitionen und können mittelfristig Wachstum und Beschäftigung bremsen.
Die EZB findet entsprechend, dass eine Verschärfung langfristiger Finanzierungsbedingungen reale wirtschaftliche Effekte auf Kreditvergabe und BIP hat.
Für Aktien entsteht ein zweiter, mathematischer Effekt. Der risikofreie Zins steckt im Diskontsatz jeder Unternehmensbewertung. Wenn Bunds plötzlich 5,7% abwerfen, muss eine Aktie eine entsprechend höhere erwartete Rendite bieten. Entweder steigen die Unternehmensgewinne entsprechend oder die Bewertung muss sinken. Deshalb drücken steigende langfristige Realzinsen typischerweise besonders auf hohe KGVs und andere Long-Duration-Assets. Das trifft beispielsweise Software, unprofitable Technologie, Biotech und andere Unternehmen, deren großer Wert aus weit entfernten zukünftigen Cashflows besteht. Aber auch hier gilt die wichtige Unterscheidung aus. Ein Microsoft-ähnliches Unternehmen mit riesigem Free Cashflow und Nettocash ist etwas völlig anderes als ein Unternehmen, das jedes Jahr neues Kapital aufnehmen muss.
Inflationärer Druck, höhere Preise für Lebensmittel, immer weiter steigende Benzinpreise ? Druck an diesen Stellschrauben erzeugt Unmut, Verärgerung, Wut, aber auch Existenzängste in der Bevölkerung. Das Verbrauchervertrauen auch in den USA bricht ein, wobei gerade in den USA aber munter auf hohem Niveau weiterkonsumiert wird. In Deutschland haben wir bei den Wahlen in Sachsen-Anhalt und Berlin zuletzt gesehen, dass sich die Bevölkerung laut zu Wort meldet. Ich kommentiere nicht politische Diskussionen, Parteiprogramme, Parteien, nur soviel: Es entsteht ein gewisses politisches Tailrisk. Das wird derzeit unterschätzt (oder nicht öffentlich erörtert), kann aber für bestimmte Bevölkerungsgruppen extreme historische (!) Folgen haben. Meiner Meinung nach wird der Inflationsdruck anhaltend hoch bleiben, - meine Prognose für das Zinsumfeld, steigende Renditen zeigt einen wichtigen Indikator dieser Entwicklung -, und gesellschaftlich, politisch werden Verteilungskämpfe zunehmen.
Wenn Ihr Interesse habt, folgt mir gerne genauso wie bereits 123.930 Börsianer auf dem Terminal und der stock3 App: https://terminal.stock3.com/#c/harald_weygand und Direktlink Android Direktlink iOS.
Ich kann Anlegern unter euch, die gerne Aktien handeln, die von meinem Kollegen Oliver Baron gemanagten Depots (in Select und Ultimate) nur wärmstens empfehlen. Er ist fundamental ausgerichtet, arbeitet stark mit statistischen Ansätzen und hat ein unglaublich gutes Händchen, die Aktien auszuwählen und zu kaufen, die dann auch steigen. Er outperformt Index-ETFs und er liefert sich mit Dirk Siebenhaar ein Kopf-an-Kopf-Rennen in Bezug auf Performance. Klar, Dirk ist Referenzklasse.
Außerdem sehr zu empfehlen: Valentin Schelbert vom Aktienpuls360.
Sehr guter junger Kollege! Mit "sehr gut" meine ich seine Performance, die ist top notch!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.