APOLLO sagt: Der amerikanische Kreditboom läuft weiter auf Hochtouren
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- Apollo Global Management Inc. - WKN: A3DB5F - ISIN: US03769M1062 - Kurs: 117,260 $ (NYSE)
Seinen Kindern, erzählt Martin Kelly, sage er gern, es gebe keinen besseren Zeitpunkt für den Berufseinstieg. “Jeder Tag bringt etwas Interessantes.” Seit Monaten reagieren die Aktien der großen Alternative-Asset-Manager auf jede Schlagzeile über wackelige Software-Kredite oder abfließende Privatanlegergelder. Der Finanzchef des Investmenthauses, das gut 1 Billion USD verwaltet, zeigte sich am Mittwoch auf der Financials & Fintech Conference von TD Cowen dagegen demonstrativ gelassen.
Die Zinsen hätten über die gesamte Kurve wieder ein normales Niveau erreicht, die Inflation sinke nicht weiter. Am kurzen Ende erwartet Kelly weitere Senkungen. Bei längeren Laufzeiten halten der enorme Kapitalbedarf und das Angebot an US-Staatsanleihen die Renditen hoch. Für einen Kreditgeber ist das komfortabel. Nennenswerten Stress in den eigenen Portfolios sieht Kelly nicht, Software bereite weniger Sorgen als vor sechs Monaten. Der Druck konzentriere sich auf Subprime-Verbraucher, ein Segment, in dem Apollo kaum engagiert ist.
Rekord bei der Kreditvergabe
Anders als die meisten Wettbewerber stellt Apollo das Originierungsvolumen ins Zentrum, also die Summe selbst geschaffener Kredite und Investments. Im dritten Quartal erreichte es mit knapp 115 Mrd. USD einen Rekord, auf zwölf Monate gerechnet waren es 356 Mrd. USD. Damit liegt der Konzern deutlich über den Zielen des Investorentags vor zwei Jahren. Zwischen 80 % und 85 % des Volumens entfallen auf Kredite, davon wiederum rund 85 % mit Investment-Grade-Bonität.
Einen Höhepunkt markiere 2026 nicht, betont Kelly. Für 2027 solle man den aktuellen Lauf fortschreiben und mit langsamem, stetigem Wachstum rechnen. Getragen wird das von einer breiter werdenden Basis aus Unternehmen, Finanzinvestoren und Bankpartnerschaften, zunehmend auch in Asien. Viele Emittenten kämen inzwischen wieder, und bislang habe sich für jeden Kredit intern oder per Syndizierung ein Abnehmer gefunden.
Daraus leitet das Management eine ehrgeizige Prognose ab. Die gebührenbasierten Erträge sollen 2027 um mehr als 20 % wachsen, die Managementgebühren um mehr als 15 %. Hinzu kommt eine leicht steigende operative Marge, nachdem diese 2026 bereits um rund 100 Basispunkte zugelegt hat. Das Kreditgeschäft soll gleichmäßig wachsen. Private Equity legt erst im zweiten Halbjahr zu, wenn das Fundraising für Fund XI abgeschlossen ist und dessen Gebühren anlaufen. Bei der Versicherungstochter Athene stellt Apollo 10 % Wachstum der Spread-Erträge in Aussicht. Nach drei Quartalen stehen dort 61 Mrd. USD Zuflüsse zu Buche, für das Gesamtjahr peilt Kelly niedrige bis mittlere 80 Mrd. USD an.
KI-Boom mit Sicherheitsgurt
Beim Thema KI-Infrastruktur zieht Apollo eine klare Linie. Statt Eigenkapitalrisiken einzugehen, vergibt der Konzern besicherte Finanzierungen gegen Chips oder Energieverträge. Sie werden schnell getilgt und sind über einen Mieter oder Garanten mit Investment-Grade-Rating abgesichert, wie bei Broadcom und Nvidia. Baurisiken bei Rechenzentren, Anschlussvermietung oder die Refinanzierung veralteter GPUs überlässt Apollo anderen. “Dafür sollte man mehr bezahlt bekommen”, sagt Kelly. Chips sind knapp, und auch Energie fehlt, weil jahrzehntelang zu wenig investiert wurde. Beides eignet sich deshalb gut als Sicherheit.
Zurückhaltend äußerte sich Kelly zur jüngsten Absichtserklärung mehrerer großer Finanzinvestoren mit Nvidia. Der Chipkonzern brauche Kapital, habe aber in den vergangenen zehn Tagen große Veränderungen erlebt. “Ich verbuche das nicht als Geschäft des nächsten Quartals.” Wichtiger sei, dass Apollo jede große Finanzierung am Markt zu sehen bekomme. Nur eine Handvoll Häuser könne solche Volumina stemmen.
Eng mit der Kreditvergabe verknüpft ist Apollo Capital Solutions (ACS), die hauseigene Kapitalmarkteinheit. Ihr Fünfjahresziel erreichte sie in zwei Jahren, inzwischen trägt jeder Geschäftsbereich nennenswert zu den Gebühren bei. Wo möglich, vereinnahmt Apollo Gebühren über die Laufzeit, um die Sparte unabhängiger vom Transaktionsgeschäft zu machen. Bei Broadcom etwa löst jede Chiplieferung eine neue Kreditziehung und damit neue Gebühren aus. Eine Verdopplung kündigt Kelly nicht an, die Verlässlichkeit dieser Einnahmen werde aber “wahrscheinlich unterschätzt”.
Private Kredite sollen handelbar werden
Kelly untermauert mit einer Statistik von Apollos Handelschef John Cortese: Weniger als 1 % der öffentlichen Investment-Grade-Anleihen werden täglich gehandelt, weniger als 50 % innerhalb eines Monats. Die vermeintliche Liquidität des Anleihemarkts beruht also größtenteils auf Interpolation anhand vergleichbarer Papiere.
Apollo will die Lücke zu den privaten Märkten deshalb mit Infrastruktur schließen. Gemeinsam mit der Börsengruppe ICE entstehen standardisierte Referenzdaten, damit Käufer die Konditionen eines Papiers kennen. Für alle Kreditanlagen veröffentlicht Apollo tägliche Preise und stellt als Market Maker An- und Verkaufskurse. Hinzu kommen Verwahrung und Abwicklung, also jene Infrastruktur, die die Wall Street über Jahrzehnte für Aktien und Anleihen aufgebaut hat. Am Ende sollen private Anlagen über ETFs und Modellportfolios breitere Anlegerkreise erreichen.
Institutionelle stark, Privatanleger zögerlich
Bei institutionellen Investoren läuft das Fundraising deutlich besser als im Vorjahr. Gefragt ist vor allem Kredit, von Investment Grade über Hochzins bis zu Hybridstrategien mit Renditen im niedrigen zweistelligen Prozentbereich. Institutionelle ersetzen zunehmend Teile ihres Anleiheportfolios durch private Investment-Grade-Kredite. Große Häuser mit langer Erfolgsbilanz setzen sich nach Kellys Beobachtung derzeit klar ab.
Im Privatkundengeschäft wirkt dagegen die Rückgabewelle bei nicht börsennotierten Kreditfonds nach. Der Höhepunkt lag branchenweit im ersten Halbjahr, das dritte Quartal war besser, das vierte dürfte es erneut sein. Die Rückgabeanträge liegen aber weiter über den Obergrenzen. Die Lehre: Solche Produkte taugen als Portfoliobaustein, aber nicht für Anleger, die morgen früh verkaufen wollen. Apollo plant ohne “heroische” Annahmen.
Die Dividende soll jährlich um 10 % steigen, die Verwässerung durch aktienbasierte Vergütung wird laufend neutralisiert. Größere Aktienrückkäufe hängen an Exits aus dem Private-Equity-Portfolio, und für solche Exits sind die Märkte derzeit weniger offen. Bevor die Exits wieder anziehen, erwartet Kelly keinen nennenswerten Rückgang der Aktienzahl.
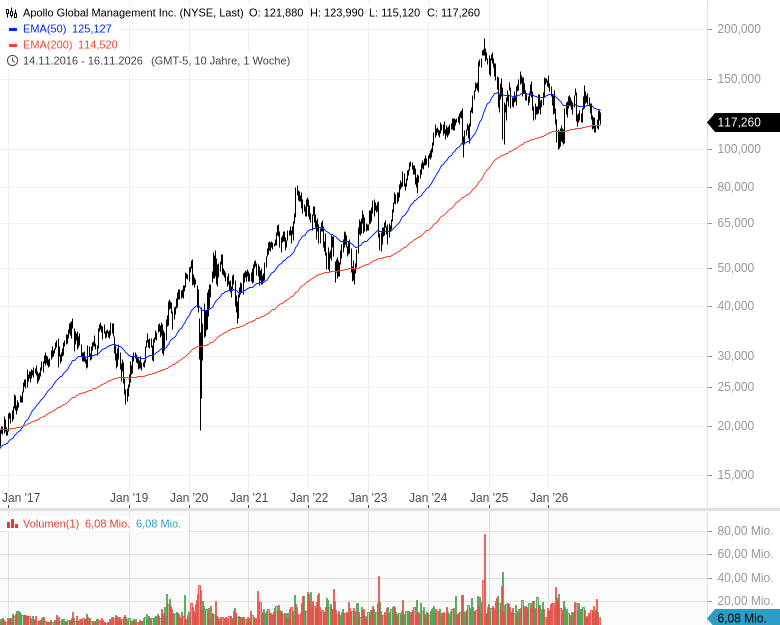
Fazit: Wer breit in den amerikanischen Kreditmarkt investieren möchte, der findet in der Apollo-Aktie einen der solideren Teilnehmer. Die Aktie konsolidiert derzeit, nach einem jahrelangen Lauf. Noch schaut das alles bullisch aus. Die Bewertung mit einem 11er-KGV für kommendes Jahr hängt natürlich an einem weiter guten Marktklima. Kommt es zu einem Crash am Markt, dann wird auch Apollo schwer darunter leiden. Eine Aktie für Optimisten.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. USD | 4,47 | 5,40 | 6,29 |
| Ergebnis je Aktie in USD | 8,38 | 8,56 | 10,60 |
| KGV | 14 | 14 | 11 |
| Dividende je Aktie in USD | 2,04 | 2,23 | 2,44 |
| Dividendenrendite | 1,74% | 1,91% | 2,09% |
|
*e = erwartet, Berechnungen basieren bei |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.