TESLA: Automargen steigen – doch der Umbau zehrt am Gewinn
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Teslas Autogeschäft arbeitet wieder deutlich profitabler, doch die milliardenschweren Ausgaben für Super Intelligence, Robotik und Robotaxi zehren diesen Fortschritt im dritten Quartal mehr als auf. Der stagnierende Umsatz trifft die Erwartungen, das bereinigte Ergebnis übertrifft sie; am operativen Gewinn lässt sich der Preis des Umbaus ablesen.
| ✦ Auf einen Blick |
|---|
|
• Tesla erzielt im dritten Quartal einen Umsatz von 28,05 Mrd. USD, 0,2 % weniger als im Vorjahresquartal und nahezu exakt auf Höhe der durchschnittlichen Analystenschätzung von 28,06 Mrd. USD. • Das bereinigte verwässerte EPS sinkt von 0,50 auf 0,48 USD und liegt über dem Konsens von 0,45 USD, während das GAAP-EPS von 0,39 auf 0,22 USD fällt. • Der operative Gewinn geht von 1,62 Mrd. auf 718 Mio. USD zurück, die operative Marge von 5,8 % auf 2,6 %. • Die Ausgaben für Forschung und Entwicklung steigen um 69 % auf 2,76 Mrd. USD. • Die Bruttomarge im Autogeschäft ohne Emissionsgutschriften verbessert sich von 15,4 % auf 18,1 %. |
Der Konzernumsatz liegt mit 28,05 Mrd. USD um 0,2 % unter dem Vorjahresquartal und trifft damit die durchschnittliche Analystenschätzung von 28,06 Mrd. USD nahezu exakt. Den Umsatz bremsen vor allem das Speichergeschäft, in dem unter anderem zollbedingte Rückerstattungen an Kunden anfallen, sowie niedrigere Durchschnittspreise bei Fahrzeugen, geringere Erlöse aus Emissionsgutschriften und leicht rückläufige Auslieferungen. Kräftig wächst dagegen der Bereich Services und Sonstiges.
Auf Bruttoebene steigt die Marge von 18,0 % auf 19,6 %. Darunter kippt das Bild: Die operativen Kosten steigen von 3,43 auf 4,78 Mrd. USD, vor allem weil die Ausgaben für Forschung und Entwicklung um 69 % auf 2,76 Mrd. USD zulegen. Der operative Gewinn schrumpft dadurch von 1,62 Mrd. auf 718 Mio. USD, die operative Marge von 5,8 % auf 2,6 %.
Das verwässerte GAAP-EPS fällt von 0,39 auf 0,22 USD. Das bereinigte verwässerte EPS (Non-GAAP) sinkt von 0,50 auf 0,48 USD, liegt damit aber über der durchschnittlichen Analystenschätzung von 0,45 USD. Nachbörslich notiert die Aktie in einer ersten Indikation rund 1 % höher.
Die Lücke zwischen beiden Ergebnisgrößen geht fast vollständig auf die aktienbasierte Vergütung zurück, die Tesla aus der bereinigten Rechnung herausnimmt. Sie macht 0,28 USD je Aktie aus und umfasst auch das CEO-Vergütungspaket von 2025. Für den Konsensvergleich ist das bereinigte EPS maßgeblich. Wie viel vom Geschäft tatsächlich bei den Aktionären ankommt, zeigt dagegen der GAAP-Gewinn: Er ist binnen eines Jahres deutlich geschrumpft.
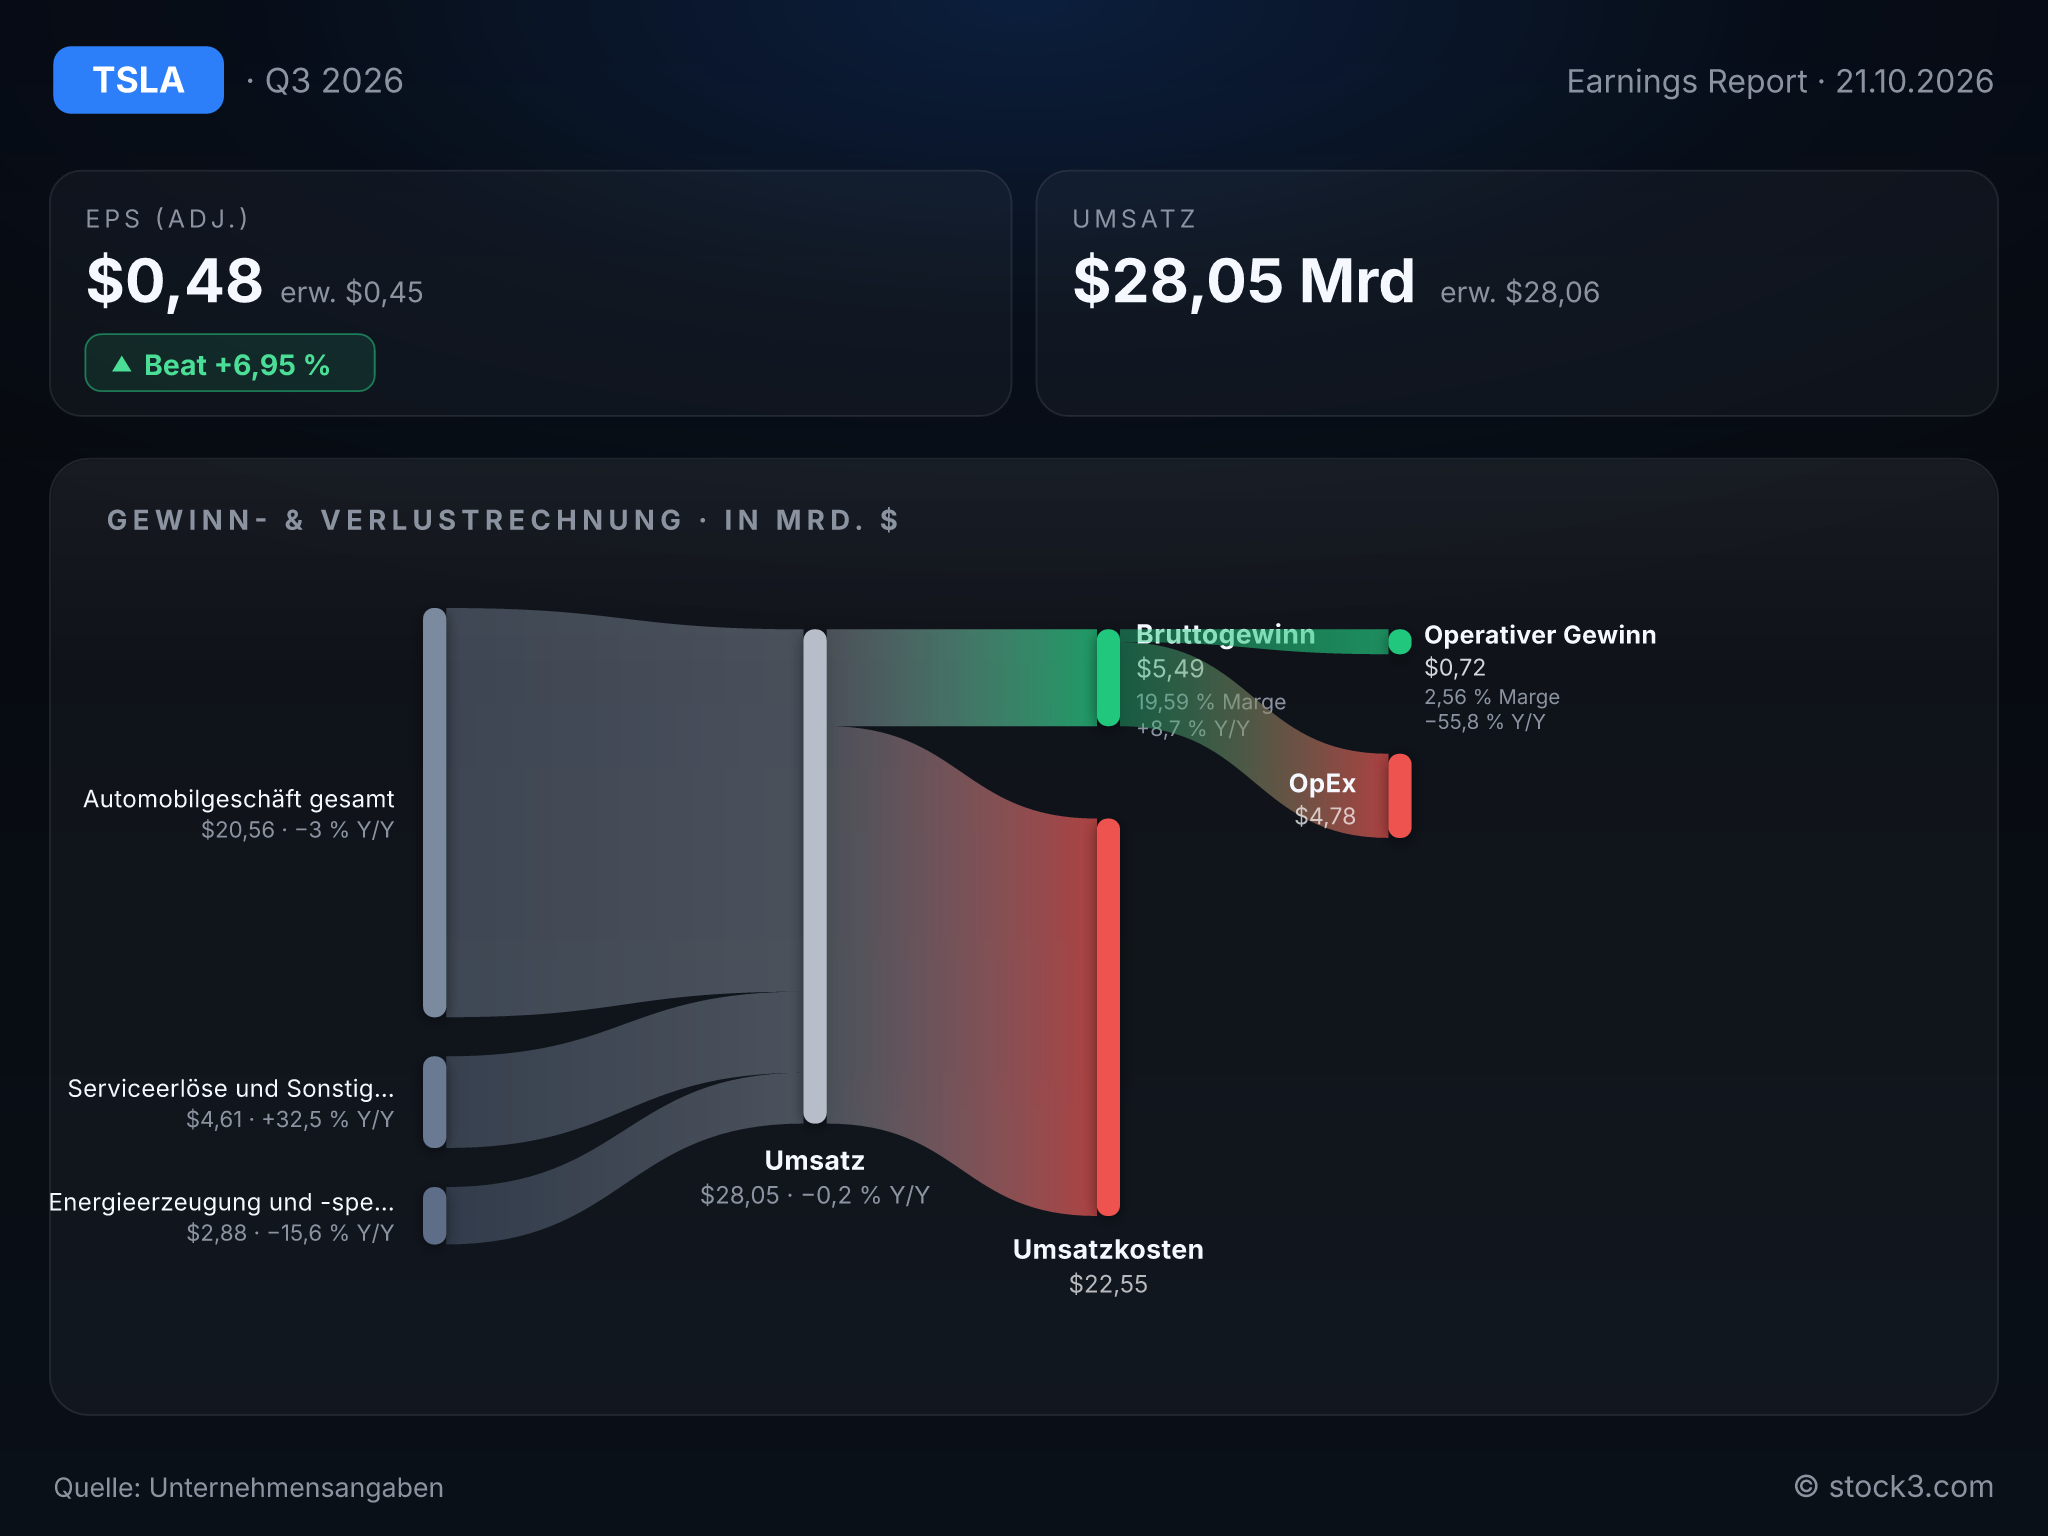
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Tesla, Inc.. (Quelle: Unternehmensangaben)
Am Auto verdient Tesla mehr, bremsend wirken die Batterien
Die Bruttomarge im Autogeschäft ohne Emissionsgutschriften steigt von 15,4 % auf 18,1 %. Tesla führt das auf einen günstigeren Mix aus Regionen und Modellen zurück. Die Auslieferungen sinken um 2 % auf 486.532 Fahrzeuge. Laut Management fehlt es dabei an Batterien und nicht an Käufern: Der Auftragsbestand bei Pkw ist so hoch wie seit vier Jahren nicht mehr. Die Zahl der aktiven FSD-Abos steigt von 1,04 Mio. auf 1,74 Mio. Der Engpass liegt also derzeit in der Lieferkette, nicht in der Nachfrage. Eine schwache Nachfrage wäre schwerwiegender, doch auch der Lieferengpass lässt sich nicht von heute auf morgen beheben.
Die Aufträge im Speichergeschäft eilen dem Umsatz voraus
Im Energiegeschäft sinkt der Umsatz von 3,42 auf 2,88 Mrd. USD, obwohl Tesla nach eigenen Angaben so viele Aufträge verbucht wie nie zuvor. Zugleich hat die Megafactory in Texas mit geplanten 50 GWh Kapazität die Produktion aufgenommen. Der Umsatz im Bereich Services und Sonstiges steigt um 33 % auf 4,61 Mrd. USD, der Bruttogewinn erreicht einen Rekord von 734 Mio. USD. Die Ertragsbasis wird damit breiter. Dass der Speicherumsatz trotz der vielen Aufträge fällt, zeigt allerdings, wie unregelmäßig sich dieses Geschäft in den Zahlen niederschlägt.
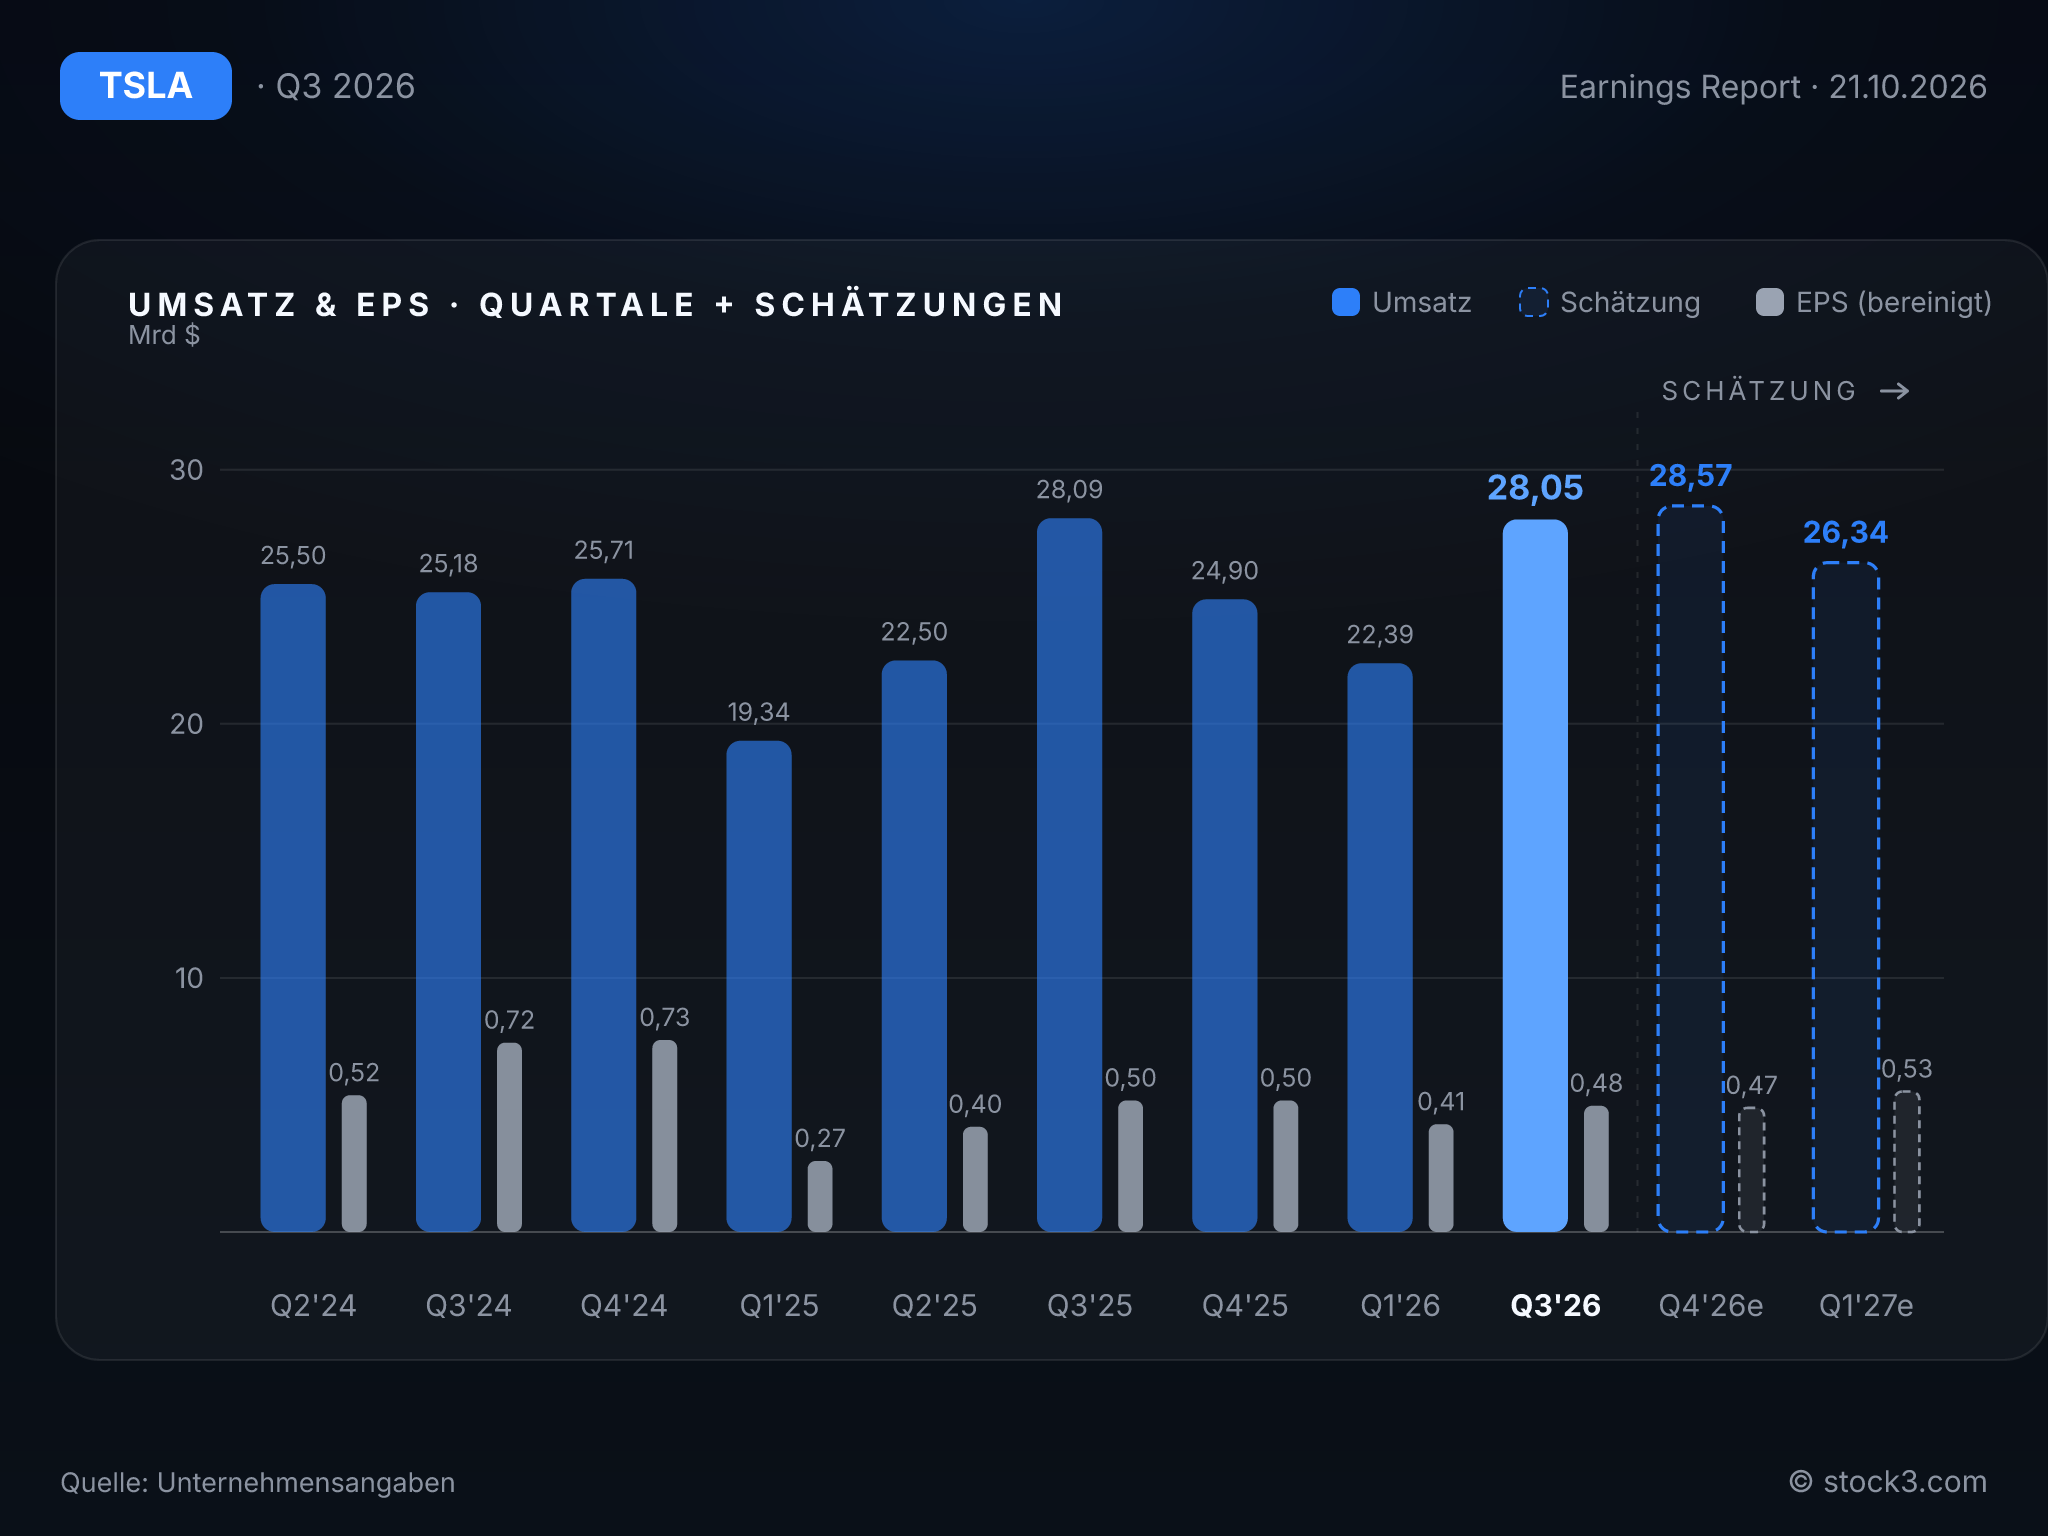
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Der Ausblick verlagert die Gewinnhoffnung ausdrücklich in die Zukunft. Mit der Zeit sollen zu den Gewinnen aus der Hardware schneller wachsende Erträge aus Super Intelligence, Software und der eigenen Fahrzeugflotte hinzukommen. Kurzfristig hat die maximale Auslastung der Fabriken Vorrang. Wie viel Tesla ausliefert, hängt auch davon ab, wie viele Fahrzeuge der Konzern verkauft und wie viele er selbst als Robotaxi einsetzt.
Die Investitionen bleiben hoch: Bis Jahresende soll die Rechenleistung für das KI-Training auf 400 MW steigen, die eigene Chipfabrik in Austin soll 2027 die ersten Anlagen in Betrieb nehmen. Die Investitionsausgaben haben sich bereits von 2,25 auf 4,73 Mrd. USD mehr als verdoppelt, während der Free Cashflow von 3,99 auf 1,53 Mrd. USD sinkt. Mit liquiden Mitteln von 45,4 Mrd. USD ist das finanziell gut abgesichert.
Beim Umsatz setzt sich der Seitwärtskurs der Vorquartale fort. Um die Jahresschätzung der Analysten von 107,18 Mrd. USD zu erreichen, müsste der Umsatz im Schlussquartal deutlich über dem Vorjahreswert liegen. Der zuversichtliche Ton des Managements bleibt davon unberührt: Es liege noch viel harte Arbeit vor dem Konzern, man sei aber so optimistisch wie eh und je. Zwischen den Zeilen heißt das: Die Kosten des Umbaus bleiben hoch, während offen ist, wann er Erträge abwirft.
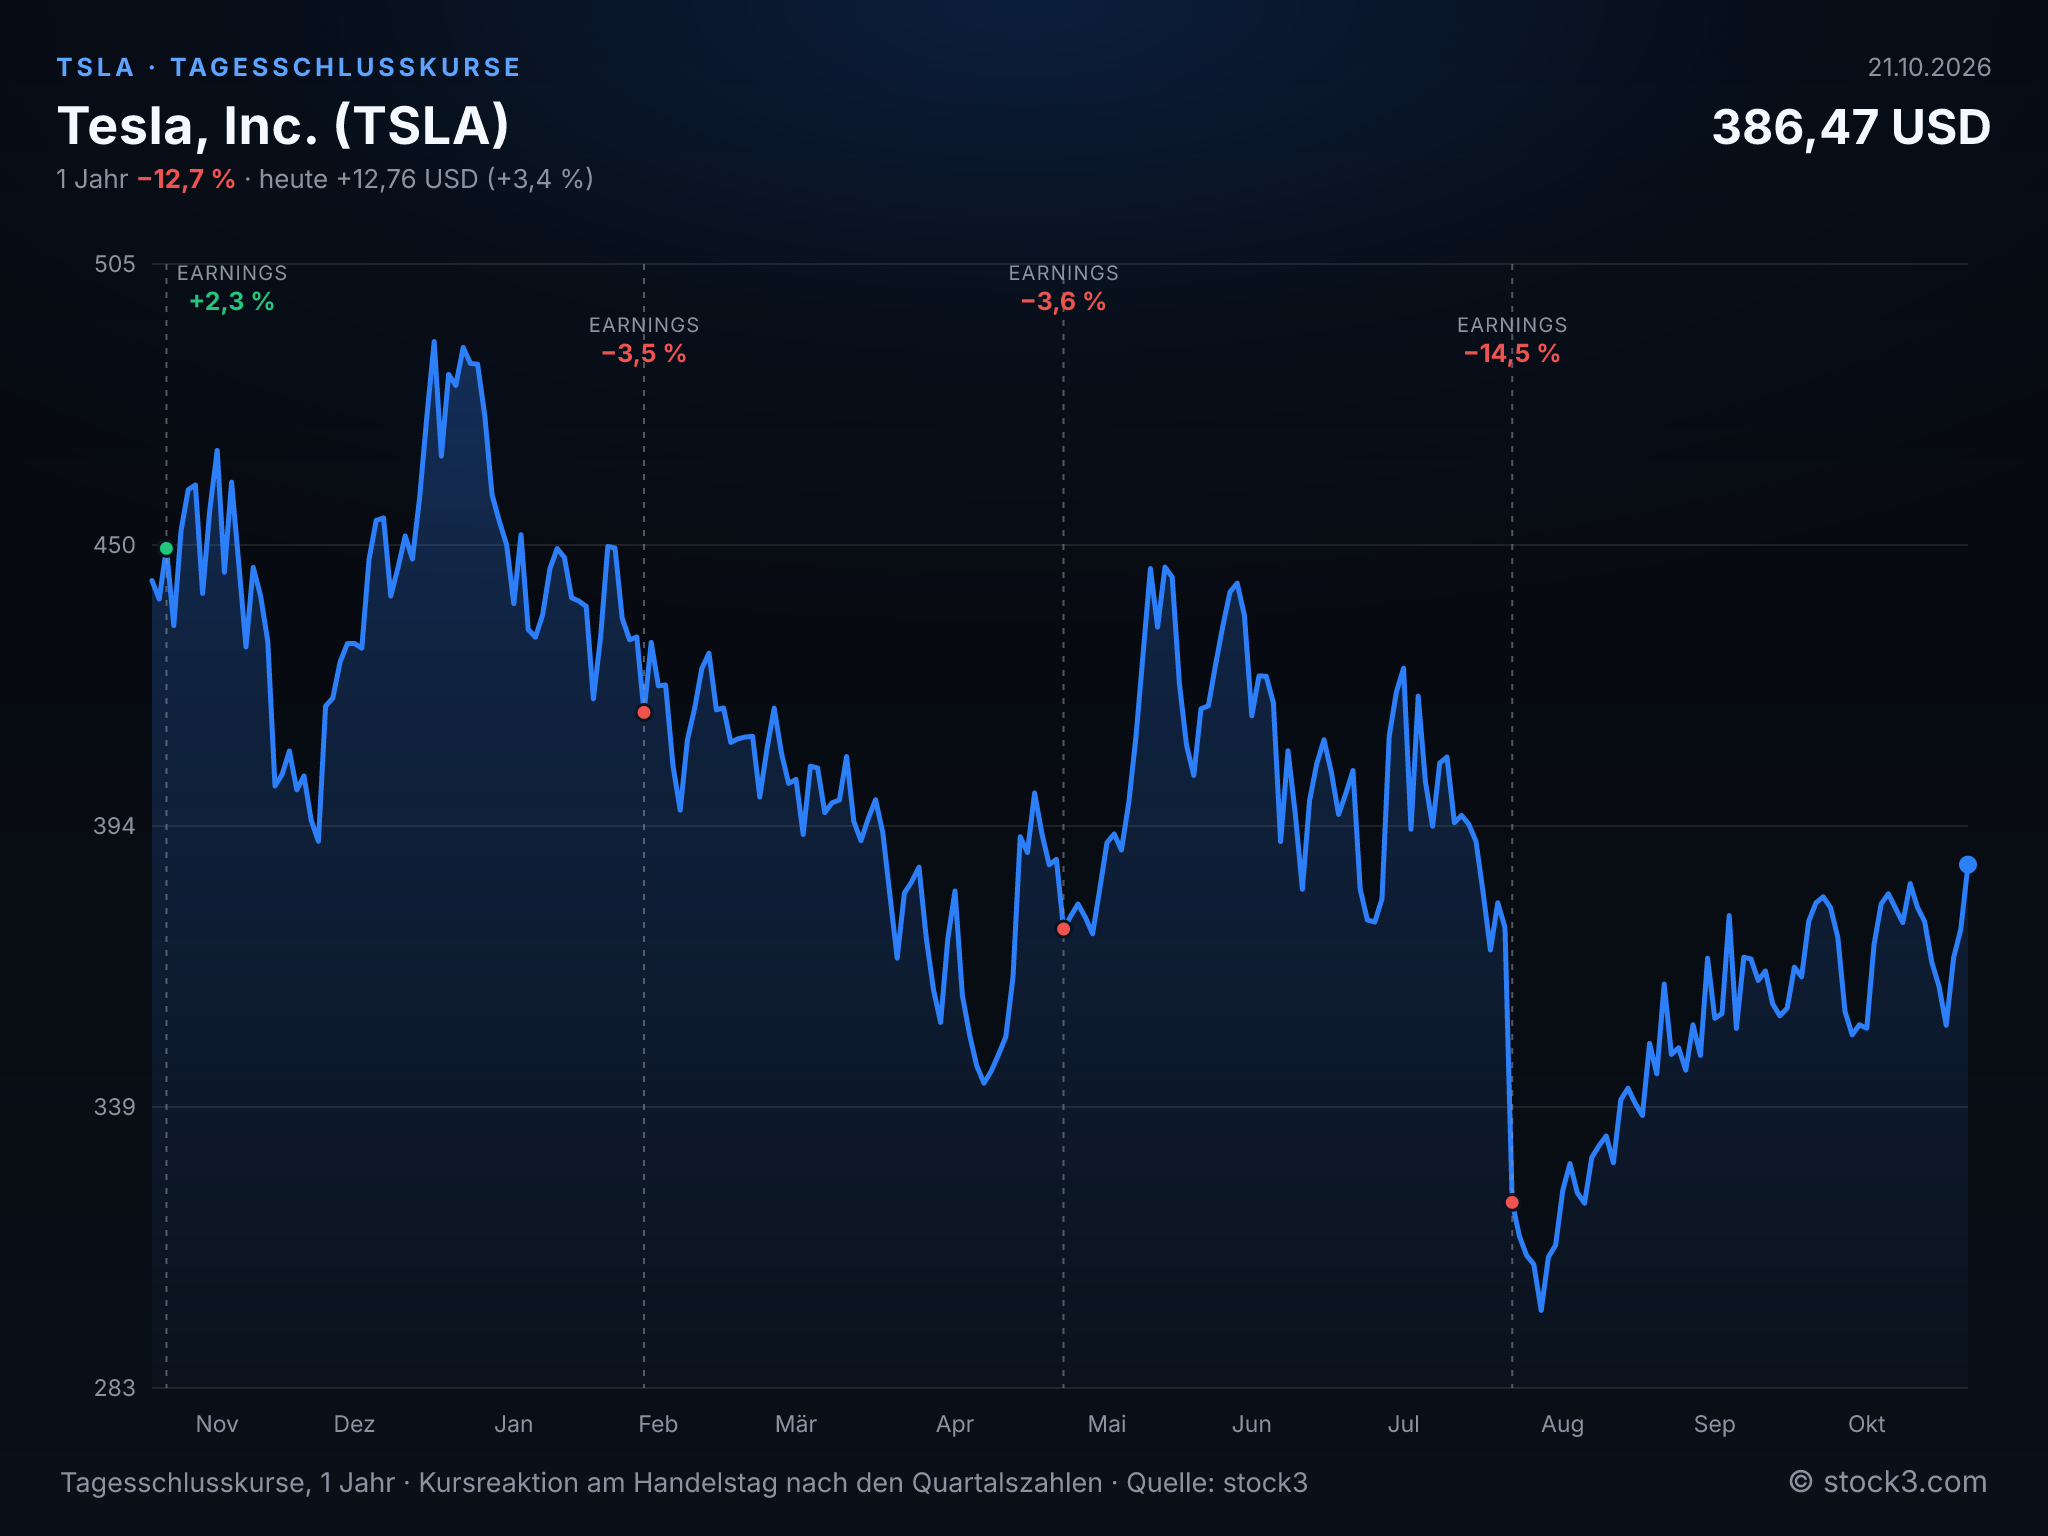
Tagesschlusskurse der Tesla, Inc.-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 94,83 Mrd. USD | 107,18 Mrd. USD | 121,10 Mrd. USD |
| EPS | 1,67 USD | 1,68 USD | 2,27 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Trotz höherer Automargen und eines bereinigten EPS über den Schätzungen bleibt die Quartalsbilanz gemischt: Der operative Gewinn sinkt von 1,62 Mrd. auf 718 Mio. USD und damit um mehr als die Hälfte. Das Kerngeschäft wird profitabler und die Auftragsbücher sind voll, doch der Umsatz tritt auf der Stelle, während die Ausgaben für Forschung und Infrastruktur den Margenfortschritt mehr als aufzehren. Auf Basis der Analystenschätzungen sinkt das KGV von 230 für 2026 auf 170 für 2027, getragen von einem erwarteten Gewinnwachstum von 35 %. Diese Erwartung hängt an Robotaxi, Optimus und Super Intelligence und weniger am laufenden Autogeschäft. Noch kostet die Zukunft mehr, als sie einbringt. Eindeutige Argumente für oder gegen die Aktie lassen sich aus diesem Quartal daher nicht ableiten.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

