Musterdepotaktie JOST WERKE nimmt die Prognose rauf
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- JOST Werke SE - WKN: JST400 - ISIN: DE000JST4000 - Kurs: 59,500 € (XETRA)
Manche Pflichtmitteilungen fürchten Anleger, auf andere hoffen sie. Die Ad-hoc-Meldung, die Jost Werke am Donnerstagabend nach Börsenschluss verschickte, gehört zur zweiten Sorte. Eine Woche vor dem regulären Quartalsbericht hob der Zulieferer aus Neu-Isenburg seine Jahresziele spürbar an. Die eigentliche Nachricht steckt in der Begründung: Die Übernahme des niederländischen Hydraulikspezialisten Hyva beginnt sich auszuzahlen. Ganz ungetrübt ist das Bild allerdings nicht, denn im Schlussquartal drücken steigende Stahlkosten, die Jost nur verzögert weitergeben kann.
Wachstum ohne Zukaufeffekte
Nach vorläufigen Zahlen steigerte Jost den Konzernumsatz im dritten Quartal um 11,3 % auf 426,3 Mio. EUR (Vorjahr: 383,2 Mio. EUR). Da Hyva bereits seit Februar 2025 konsolidiert wird, enthält das Wachstum keine Übernahmeeffekte mehr. Zudem trugen erneut alle drei Regionen und alle drei Geschäftsbereiche zum Plus bei. Das bereinigte EBIT, also der um Sondereffekte bereinigte Gewinn vor Zinsen und Steuern, stieg um 11,8 % auf 41,6 Mio. EUR, die Marge verbesserte sich leicht auf 9,8 % (Vorjahr: 9,7 %). Nettoergebnis, Cashflow und Verschuldung legt Jost erst mit dem Zwischenbericht am 12. November vor.
👻 Dein Jahresabo zum Spooky-Preis
Du willst mit Deinem Wunsch-Service starten oder nutzt ihn bisher im Monatsabo? Dann schnapp Dir jetzt das Jahresabo: Beim stock3 Spooky Sale sparst Du 15 % auf den bereits günstigeren Jahrespreis. Ein Gratis-Extra gibt’s obendrauf – nur bis 07.11.2026!
Für das Gesamtjahr erwartet der Vorstand nun ein Umsatzplus von 9 bis 11 %, nachdem er bislang ein Wachstum im einstelligen Prozentbereich in Aussicht gestellt hatte. Ausgehend von rund 1,53 Mrd. EUR im Vorjahr entspricht das rechnerisch etwa 1,67 bis 1,70 Mrd. EUR. "Die Anhebung beruht auf dem bislang erzielten Umsatz sowie auf weiteren Cross-Selling-Synergien aus der Hyva-Integration“, heißt es in der Mitteilung.
Beim bereinigten EBIT peilt Jost ein Plus von 11 bis 14 % an, zuvor war ein Wachstum im mittleren bis oberen einstelligen Prozentbereich vorgesehen. Auf Basis von 145,2 Mio. EUR im Jahr 2025 wären das rund 161 bis 166 Mio. EUR. Die Margenspanne von 9,5 bis 9,9 % verrät dabei die Vorsicht des Vorstands: Ihr unteres Ende entspricht exakt dem Vorjahreswert und liegt spürbar unter dem Niveau des dritten Quartals.
Hyva wird zum Ergebnistreiber
Hyva ist Weltmarktführer bei Frontkippzylindern, mit denen Kipper ihre Ladefläche anheben. Seit der Übernahme legt Jost Verwaltungsfunktionen beider Häuser zusammen und nutzt die größeren Abnahmemengen für bessere Einkaufskonditionen. Die Einsparungen wachsen rasch: Nach rund 5 Mio. EUR im vergangenen Jahr rechnet Jost für 2026 mit 13 bis 15 Mio. EUR, ab 2027 sollen jährlich 23 bis 25 Mio. EUR erreicht werden.
Der zusätzliche Synergiebeitrag dieses Jahres von 8 bis 10 Mio. EUR entspricht damit rund der Hälfte des angepeilten Ergebnisanstiegs, sofern die Einsparungen vollständig im bereinigten EBIT ankommen. Für 2027 ist weiterer Rückenwind in ähnlicher Größenordnung bereits angelegt, weitgehend unabhängig von der Konjunktur.
Das Marktumfeld bleibt dagegen anspruchsvoll. Zum Jahresende schwächt sich das Geschäft in der Nutzfahrzeugbranche üblicherweise ab, zugleich trifft Jost wie seine Wettbewerber ein massiver Anstieg der Stahlpreise. Das Problem ist vor allem das Timing. Die vertraglich vereinbarten Preisanpassungsklauseln greifen je nach Kunde und Vertrag erst nach drei bis sechs Monaten, wie das Unternehmen auf Nachfrage von dpa-AFX erläuterte. Bis dahin zehrt der Preisschub einen Teil der Einkaufsvorteile auf, die Hyva gebracht hat. Die Kostensynergien sollen die Belastung im vierten Quartal nur teilweise abfedern.
Zahlen überzeugen, die Vorsicht bleibt
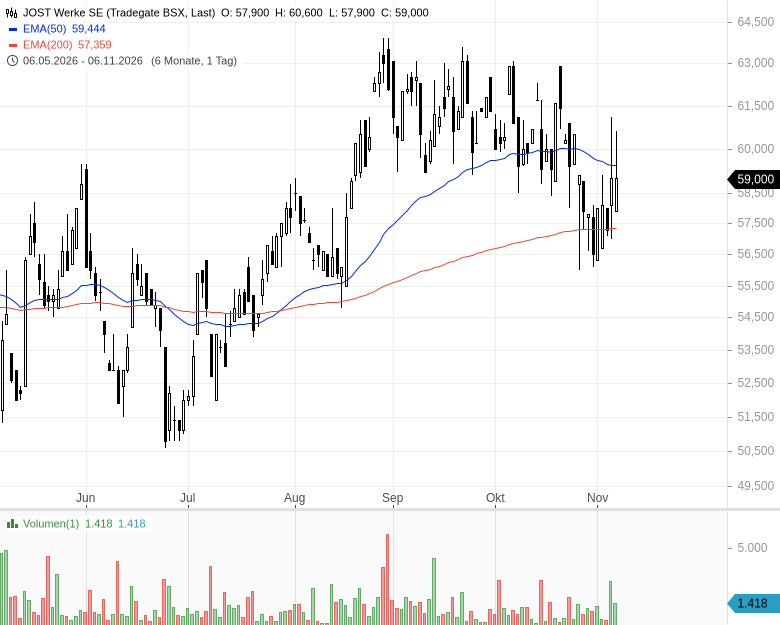
An der Börse kam die Botschaft gut an. Die im SDAX notierte Jost-Werke-Aktie legte am Freitagmorgen um rund 3 % zu und kostete zuletzt 59,20 EUR. Seit Jahresbeginn liegt sie gut 10 % im Plus, vom Rekordhoch bei 67,80 EUR aus dem Februar ist sie aber noch knapp 13 % entfernt. Das Analysehaus MPCM beließ seine Einstufung auf "Buy“ mit einem Kursziel von 80 EUR. Analyst Sebastian Ubert hält den Ausblick auf das vierte Quartal zwar für vorsichtig, die Belastungen aber für vorübergehend.
Fazit: Unterm Strich überzeugen die Zahlen. Die Anhebung ist substanziell und solide begründet, weil sie auf bereits erzieltem Umsatz und weitgehend planbaren Synergien beruht. Das Risiko liegt im Timing: Steigt der Stahlpreis weiter oder greifen die Preisklauseln später als erwartet, könnte das Schlussquartal die Marge stärker belasten als eingeplant. Mehr Klarheit dürfte die Analystenkonferenz am 12. November bringen. Die Hyva-Übernahme liefert, was sie versprochen hat. Ob das auch in einem teuren Stahljahr reicht, muss das Schlussquartal zeigen. Die Bewertung bleibt mit einem 10er-KGV günstig. Das Unternehmen wird vom Management umsichtig geführt.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. EUR | 1,54 | 1,65 | 1,74 |
| Ergebnis je Aktie in EUR | 5,52 | 6,00 | 6,66 |
| KGV | 11 | 10 | 9 |
| Dividende je Aktie in EUR | 1,50 | 1,60 | 1,80 |
| Dividendenrendite | 2,54% | 2,71% | 3,05% |
|
*e = erwartet, Berechnungen basieren bei |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.