Market Insights: "Aller guten Dinge sind drei!" Auch am Aktienmarkt?
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- S&P 500 - WKN: A0AET0 - ISIN: US78378X1072 - Kurs: 7.580,07 Pkt (Cboe)
- DAX - WKN: 846900 - ISIN: DE0008469008 - Kurs: 25.791,60 Pkt (XETRA)
- Nasdaq-100 - WKN: A0AE1X - ISIN: US6311011026 - Kurs: 28.570,51 Pkt (TTMzero Indikation)
- Dow Jones - WKN: 969420 - ISIN: US2605661048 - Kurs: 51.770,31 Pkt (NYSE)
- Bitcoin BTC/USD - WKN: A2YY63 - ISIN: XC000A2YY636 - Kurs: 77.623,42 $ (Coinbase Advanced)
1 Billion USD. So viel wollen neun Technologie- und Halbleiterkonzerne 2026 zusammen investieren. Über diese Zahl wurde in den vergangenen Monaten viel geschrieben, fast immer mit Blick auf die Frage, wer davon profitiert. In den letzten Wochen ging es aber erneut um die Frage: Wer bezahlt das? Die Antwort fiel sehr unterschiedlich aus. Zur Überraschung vieler Doom-Journalisten, ausgerechnet für Anthropic sehr positiv.
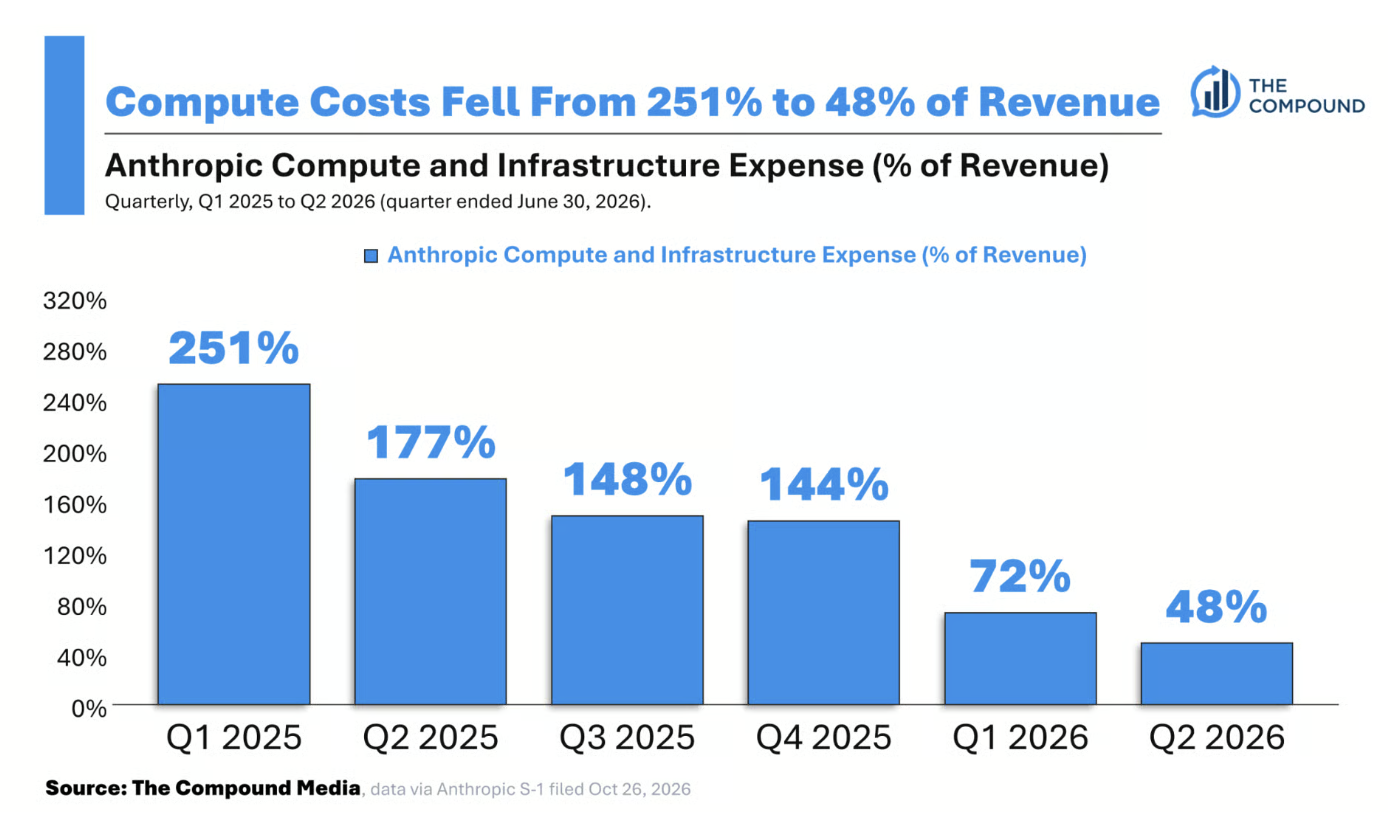
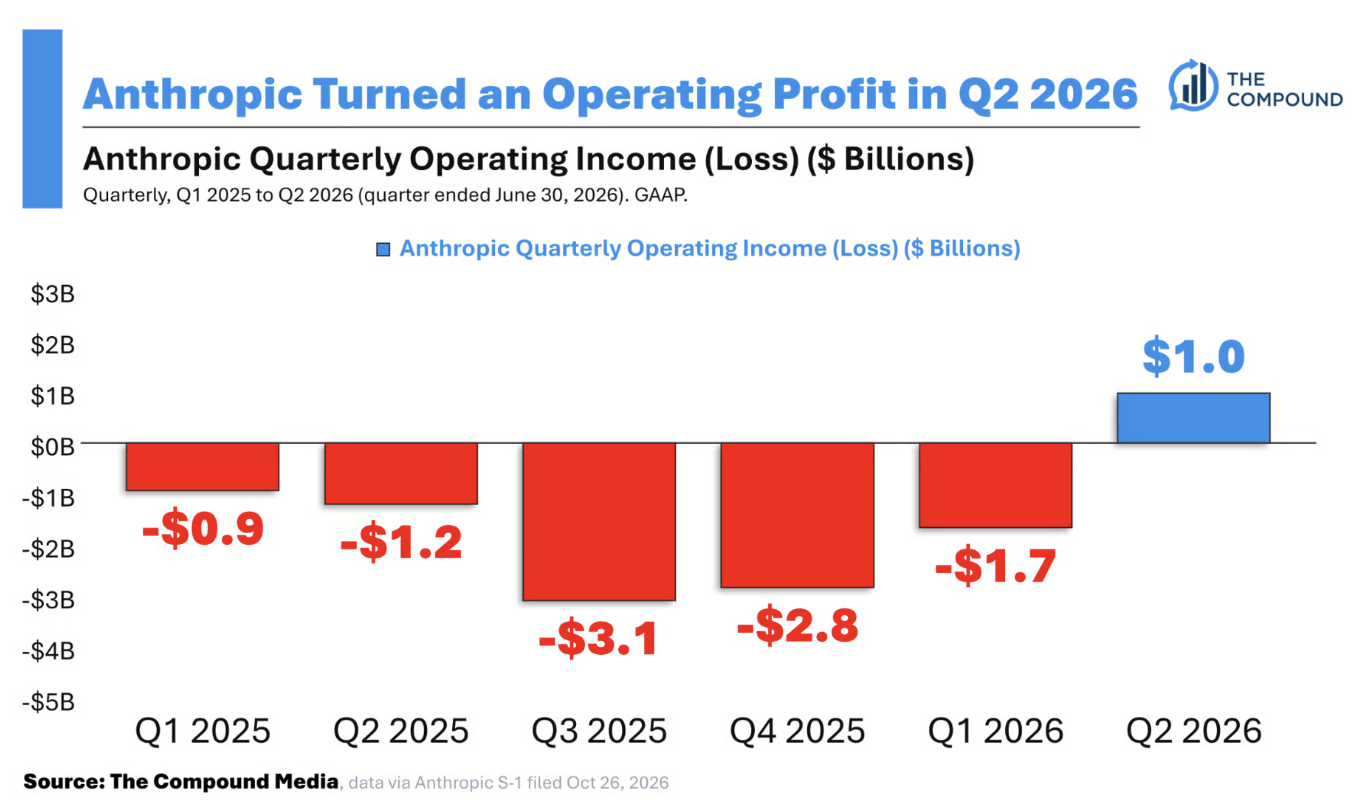
Die Antwort stand am Montag endlich offiziell im Börsenprospekt. Anthropic hat sein S-1 veröffentlicht und will unter dem Kürzel "ANT" an die Nasdaq, laut Wall Street Journal in der Woche ab dem 16. November. Im Raum steht eine Bewertung zwischen 1,5 und 2 Billionen USD (bis zu 70 Mrd. USD sollen eingenommen werden). Nach einem halben Jahr stehen bereits 16,3 Mrd. USD Umsatz im Buch nach 1,16 Mrd. USD im Vorjahr, 131,7 Mrd. USD Cash (!), im Q2 erstmals ein operativer Gewinn von 1 Mrd. USD. Mit nur 10 Mrd. USD an Investitionen wurde bereits dieses Business hochgezogen!
Kartenhaus? Die Zahlen sprechen dagegen. Pro Dollar Compute-Kosten erzielt Anthropic heute 2,08 USD Umsatz, vor fünf Quartalen waren es 0,40 USD. Wie der Kreditmarkt das einschätzt, hat die Financial Times am Freitagnachmittag berichtet. Anthropic dürfte auch nach dem IPO kein Investment-Grade-Rating erhalten, sondern ein Rating im oberen Bereich der Junk-Skala. 131,7 Mrd. USD Cash, erstes operativ profitables Quartal, und trotzdem kein Investment Grade. Die Börse fokussiert sich auf die rund 600 Mrd. USD an festen Verpflichtungen auf der anderen Seite der Bilanz (allerdings laufen diese über fünf Jahre+).
Der Wettbewerb schläft nicht; und das ist gut so! Laut OpenRouter hat OpenAI seit Juli Anteile gewonnen, erst der Release von Opus 5.5 am 22. September drehte den Trend wieder. Damit dürfte die kleine "Schwäche" bei Anthropic auch bereits wieder ausgebügelt sein.
SPOOKY SALE - Jetzt AktienPuls360 Jahresabo sichern und doppelt sparen!
Damit bist Du auch live dabei, wenn ich meine Top Picks für 2027 (2024: Nvidia, 2025: Robinhood, 2026: Marvell, Lumentum, Credo, Rubrik, ...) vorstelle und Rocco seinen Index-Ausblick für 2027.
Pünktlich zu Halloween startet der stock3 Spooky Sale. Wer jetzt ein Jahresabo bucht, spart 15 % on Top auf die ohnehin schon mit 17 % rabattierten Monatskosten beim Jahresabo und bekommt ein Extra obendrauf. Auch Bestandskunden gehen nicht leer aus. Der Spooky Sale startet offiziell an Halloween. Viel Zeit zum Überlegen bleibt allerdings nicht: Der Last Call folgt bereits am 7. November.
Alle Details zur Aktion und die Möglichkeit zur Buchung findest Du hier: Hier geht's zum Deal.

Die nächste Antwort auf die Regime-Frage gab die Börse nach den Hyperscaler-Zahlen. Sie hat nicht nach Wachstum sortiert, sondern nach Cashflow. Microsoft lieferte 48 % Azure-Wachstum, investierte weniger als erwartet (einfach, weil die Kapazitäten in H2 gebucht werden), bleibt beim Free Cashflow im Plus und verfügt über ein AAA-Rating und nutzte dieses erstmals seit 2017 wieder für eine Anleiheemission. Ergebnis: nahe Allzeithoch. Alphabet wuchs in der Cloud um 103 %, verfehlte bei Search und meldete einen Free Cashflow von minus 9,1 Mrd. USD. Ergebnis: nachbörslich minus 13 %. Und Amazon? AWS beschleunigt zum sechsten Mal in Folge auf 39,3 %, der Backlog mittlerweile bei 578 Mrd. USD, Andy Jassy stellt für 2027 und 2028 jeweils über 40 % Wachstum in Aussicht. Das nennt sich Visibilität. Belohnt wurde sie trotzdem nicht. Zumindest blieb das Armageddon mit minus 3 % aus. Die Capex lagen mit 76 Mrd. USD im Quartal gut 30 % über dem Konsens und der Free Cashflow der letzten zwölf Monate notiert bei minus 42,4 Mrd. USD.
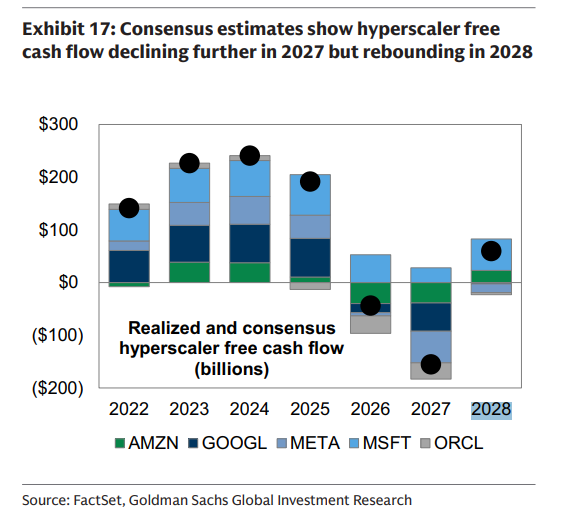
Wer Cash verbrennt, bekommt trotz explodierender Wachstumszahlen eins auf die Mütze. Der FCF-Tiefpunkt ist laut Konsens noch nicht erreicht. Goldman Sachs zufolge fällt der gemeinsame Free Cashflow von Amazon, Alphabet, Meta, Microsoft und Oracle 2027 noch tiefer ins Minus, bevor er 2028 wieder dreht. Oracle zumindest gab erste positive Signale auf seinem Investor Day am Mittwoch.
Und dann war da noch der Kapitalmarkt. Meta holt sich 35 Mrd. USD frisches Eigenkapital, perspektivisch bis zu 95 Mrd. USD, und die erste Tranche war fünffach überzeichnet. Niemand sammelt 95 Mrd. USD ein, um weniger zu bauen. Microsoft geht erstmals seit 2017 wieder an den US-Anleihemarkt. Amazon hat allein im Q3 48 Mrd. USD neue Anleihen begeben, Ende 2025 war Amazon noch netto schuldenfrei. SpaceX finanziert 40 Mrd. USD GPU-Kapazität über eine Zweckgesellschaft.
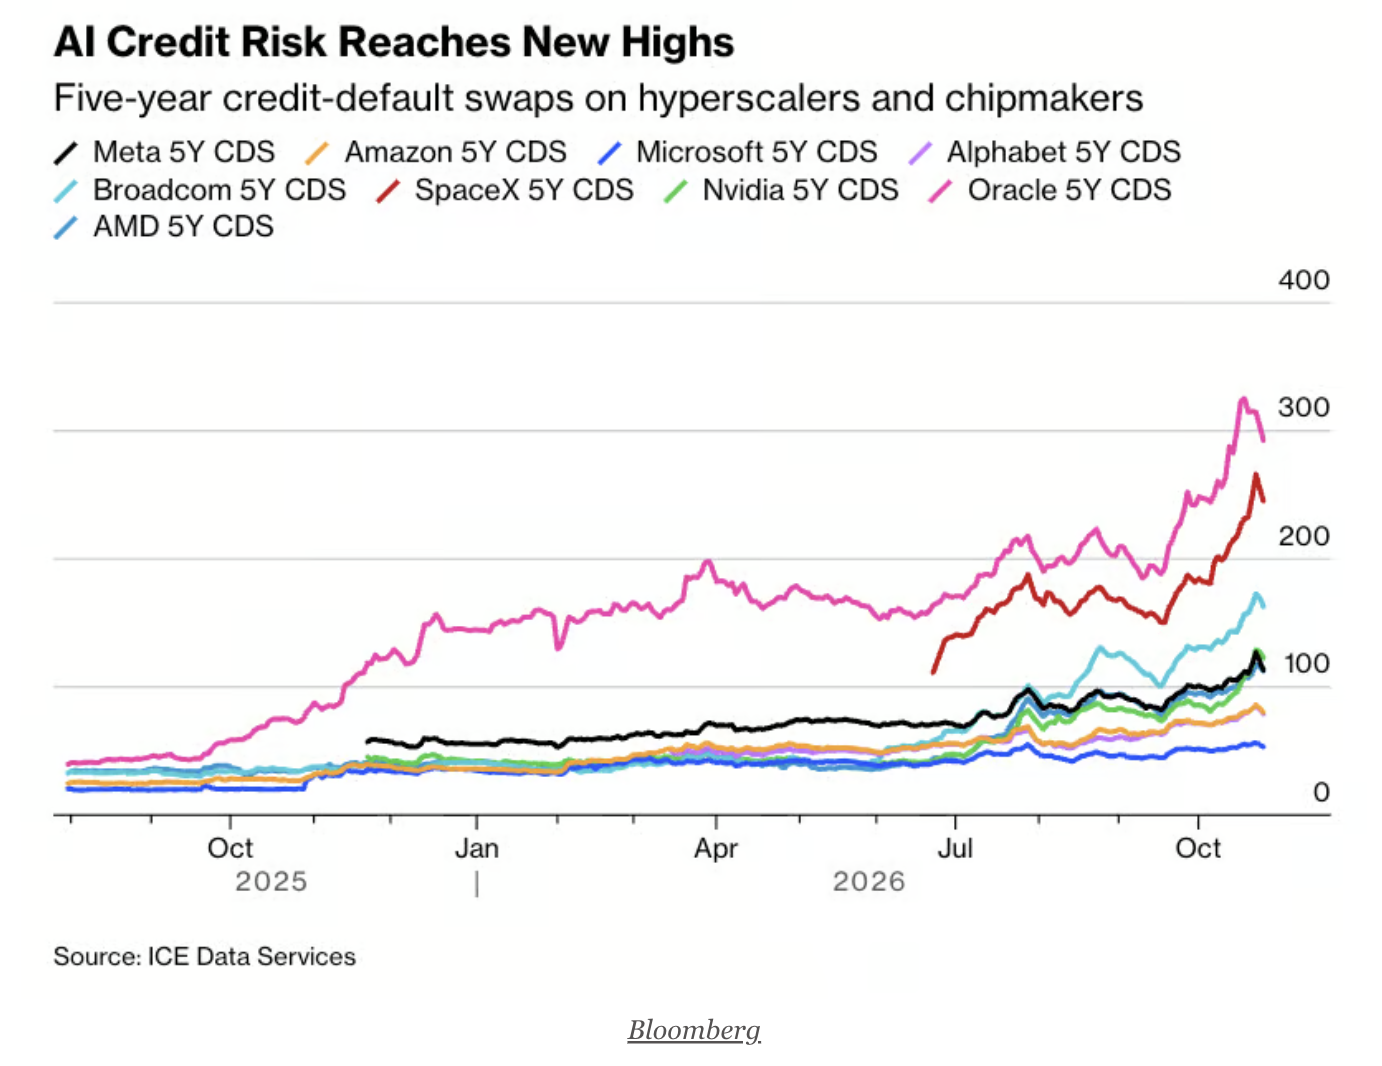
Musk warnt nicht vor zu wenig Nachfrage, sondern vor zu wenig Strom und zu schwachen Bilanzen. Diese Nachfrage sah man beispielsweise bei Vertiv oder GE Vernova. Für den KI-Infra-Trade heißt das, dass die Budgets der Großen nicht nur angekündigt sind, sie sind finanziert. Nur hat das Geld einen Preis, und der steigt. Die 5-Jahres-CDS von Oracle klettern Richtung 300 bps, die von SpaceX über 200 bps. Die Fed hält den Leitzins nach der Erhöhung im September bei 3,75 bis 4,00 %.
Bleibt die Frage, wo die Billion ankommt. Die Antwort lautete auch in dieser Woche: beim Speicher. SK Hynix meldet 80 % operative Marge, die Kunden wollen mehr als doppelt so viel, wie geliefert werden kann, DRAM und HBM sind bis einschließlich 2029 faktisch ausverkauft. Samsung kam vor einem Jahr auf 12,2 Bio. KRW operativen Quartalsgewinn, jetzt sind es 107,4 Bio. KRW. Im S&P 500 wachsen die Gewinne im Q3 um 29,7 % (Player wie NVIDIA/Broadcom fehlen noch).
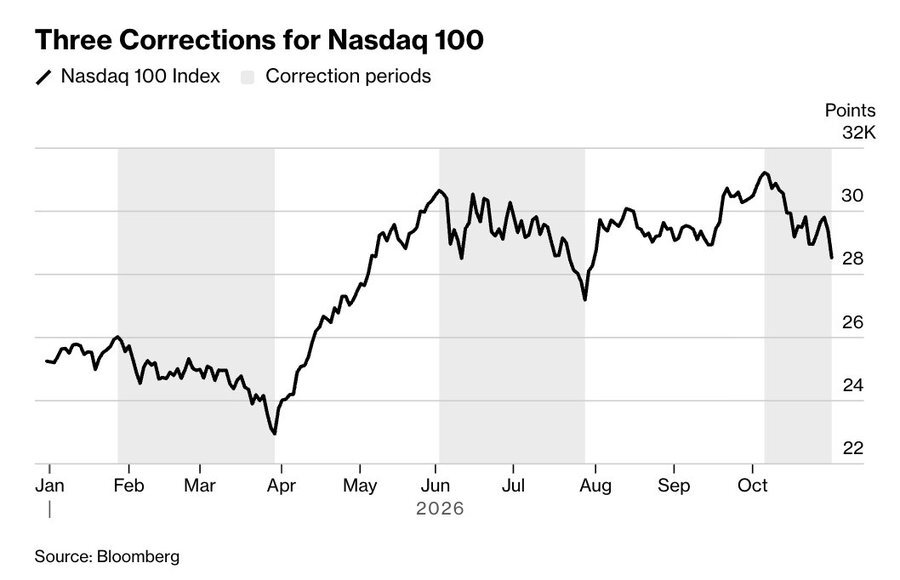
Die Gewinne der Halbleiter-Firmen steigen, die Schätzungen werden weiter angehoben, und trotzdem liegt der Philadelphia Semiconductor Index im H2 über 20 % im Minus. Der Nasdaq 100 steckt mit 10 % Abstand zum Hoch in seiner dritten Korrektur des Jahres. Das Forward-KGV des Technologiesektors ist auf 18,4 gefallen, Health Care steigt auf 20. Tech ist damit günstiger bewertet als der Gesundheitssektor. Bei SK Hynix liegt das KGV auf die 2027er-Gewinne bei unter 2,4. Damit ist ein Abschwung eingepreist, den weder die Zahlen noch der Ausblick zeigen.
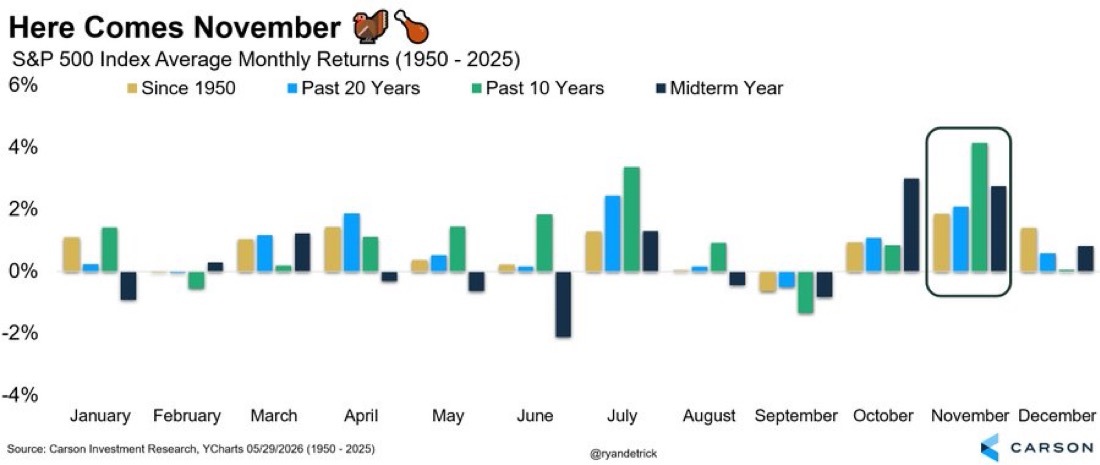
Jetzt folgen die saisonal stärkste Phase des Jahres und am 3. November die Zwischenwahlen. Es liegt Herbstduft in der Luft und einiges an Rendite.
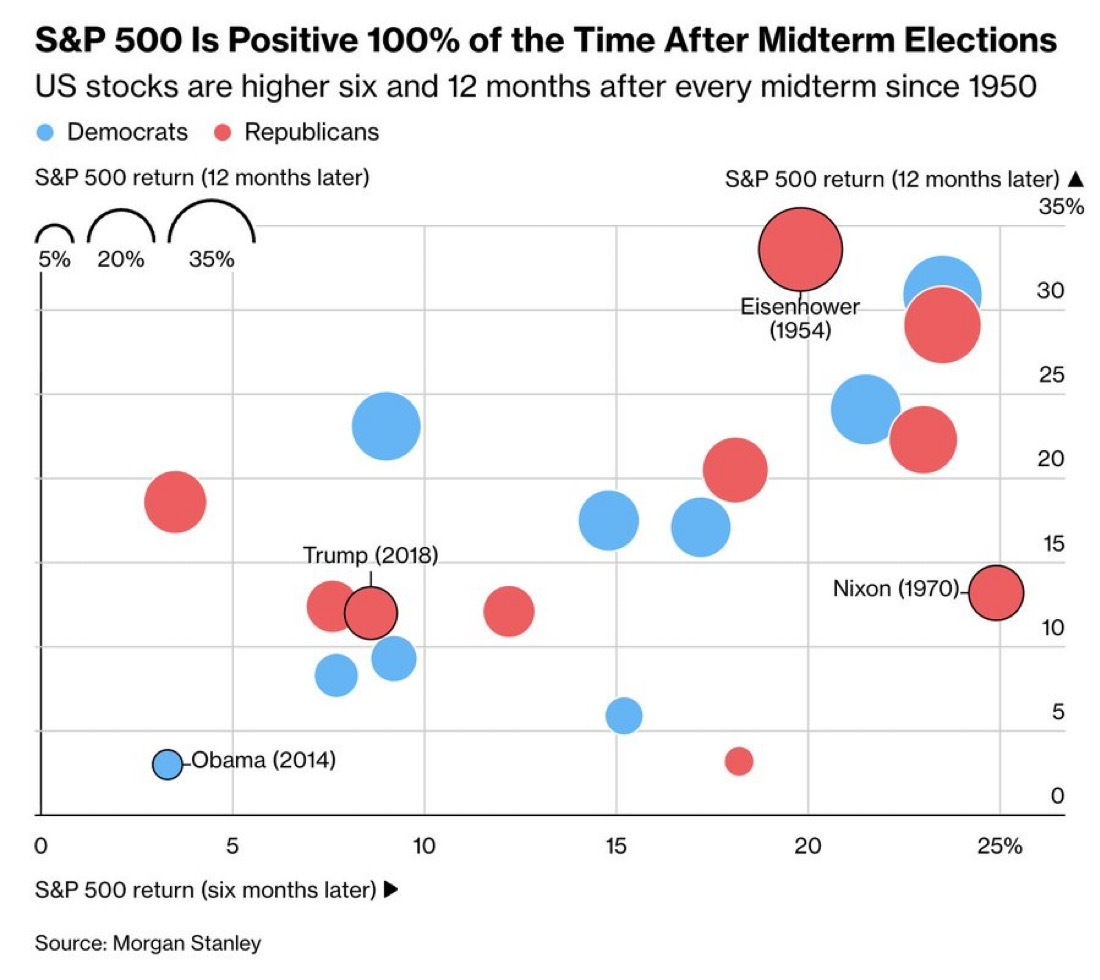
Seit 1950 lag der S&P 500 nach jeder Midterm-Wahl sowohl sechs als auch zwölf Monate später höher. Dieses Muster trat unter Präsidenten beider Parteien auf, weshalb die Parteizugehörigkeit allein keine Erklärung liefert.
Markttechnik, Positionierung & Sentiment
📌 Die dritte Korrektur im Nasdaq 100 in diesem Jahr
Der Nasdaq 100 lag am Freitag zwischenzeitlich 10 % unter seinem jüngsten Hoch und erfüllt damit die technische Definition einer Korrektur. Es ist bereits die dritte in diesem Jahr.
Bewertung, Margen & Gewinnsaison
📌 Rekordmargen im S&P 500, aber nur dank Tech
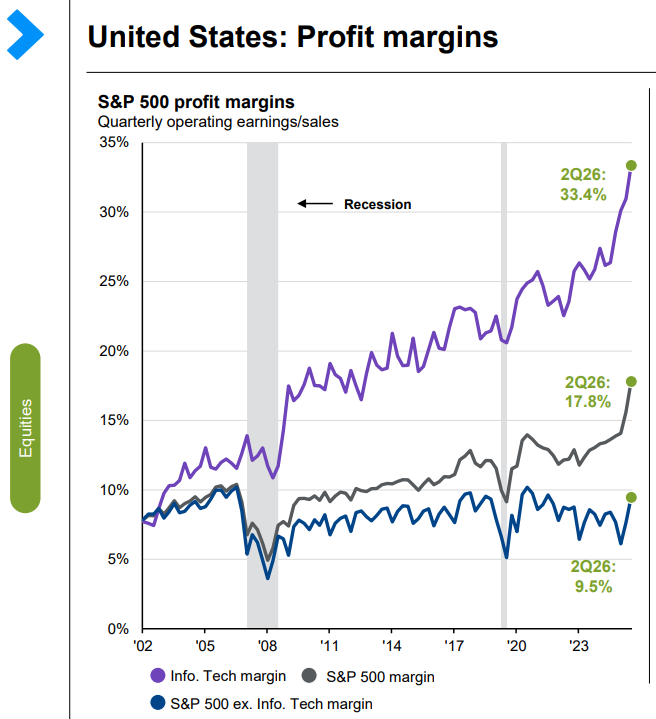
Die operative Marge des S&P 500 lag im Q2 2026 bei 17,8 % und damit klar über allen früheren Zyklushochs seit 2002. Der IT-Sektor kommt auf eine Marge von 33,4 %. Der S&P 500 ohne Tech liegt dagegen bei 9,5 %.
Alle beschweren sich über den Tech-Klumpen… ohne ihn würde die fundamentale Verfassung der Indizes übel ausfallen.
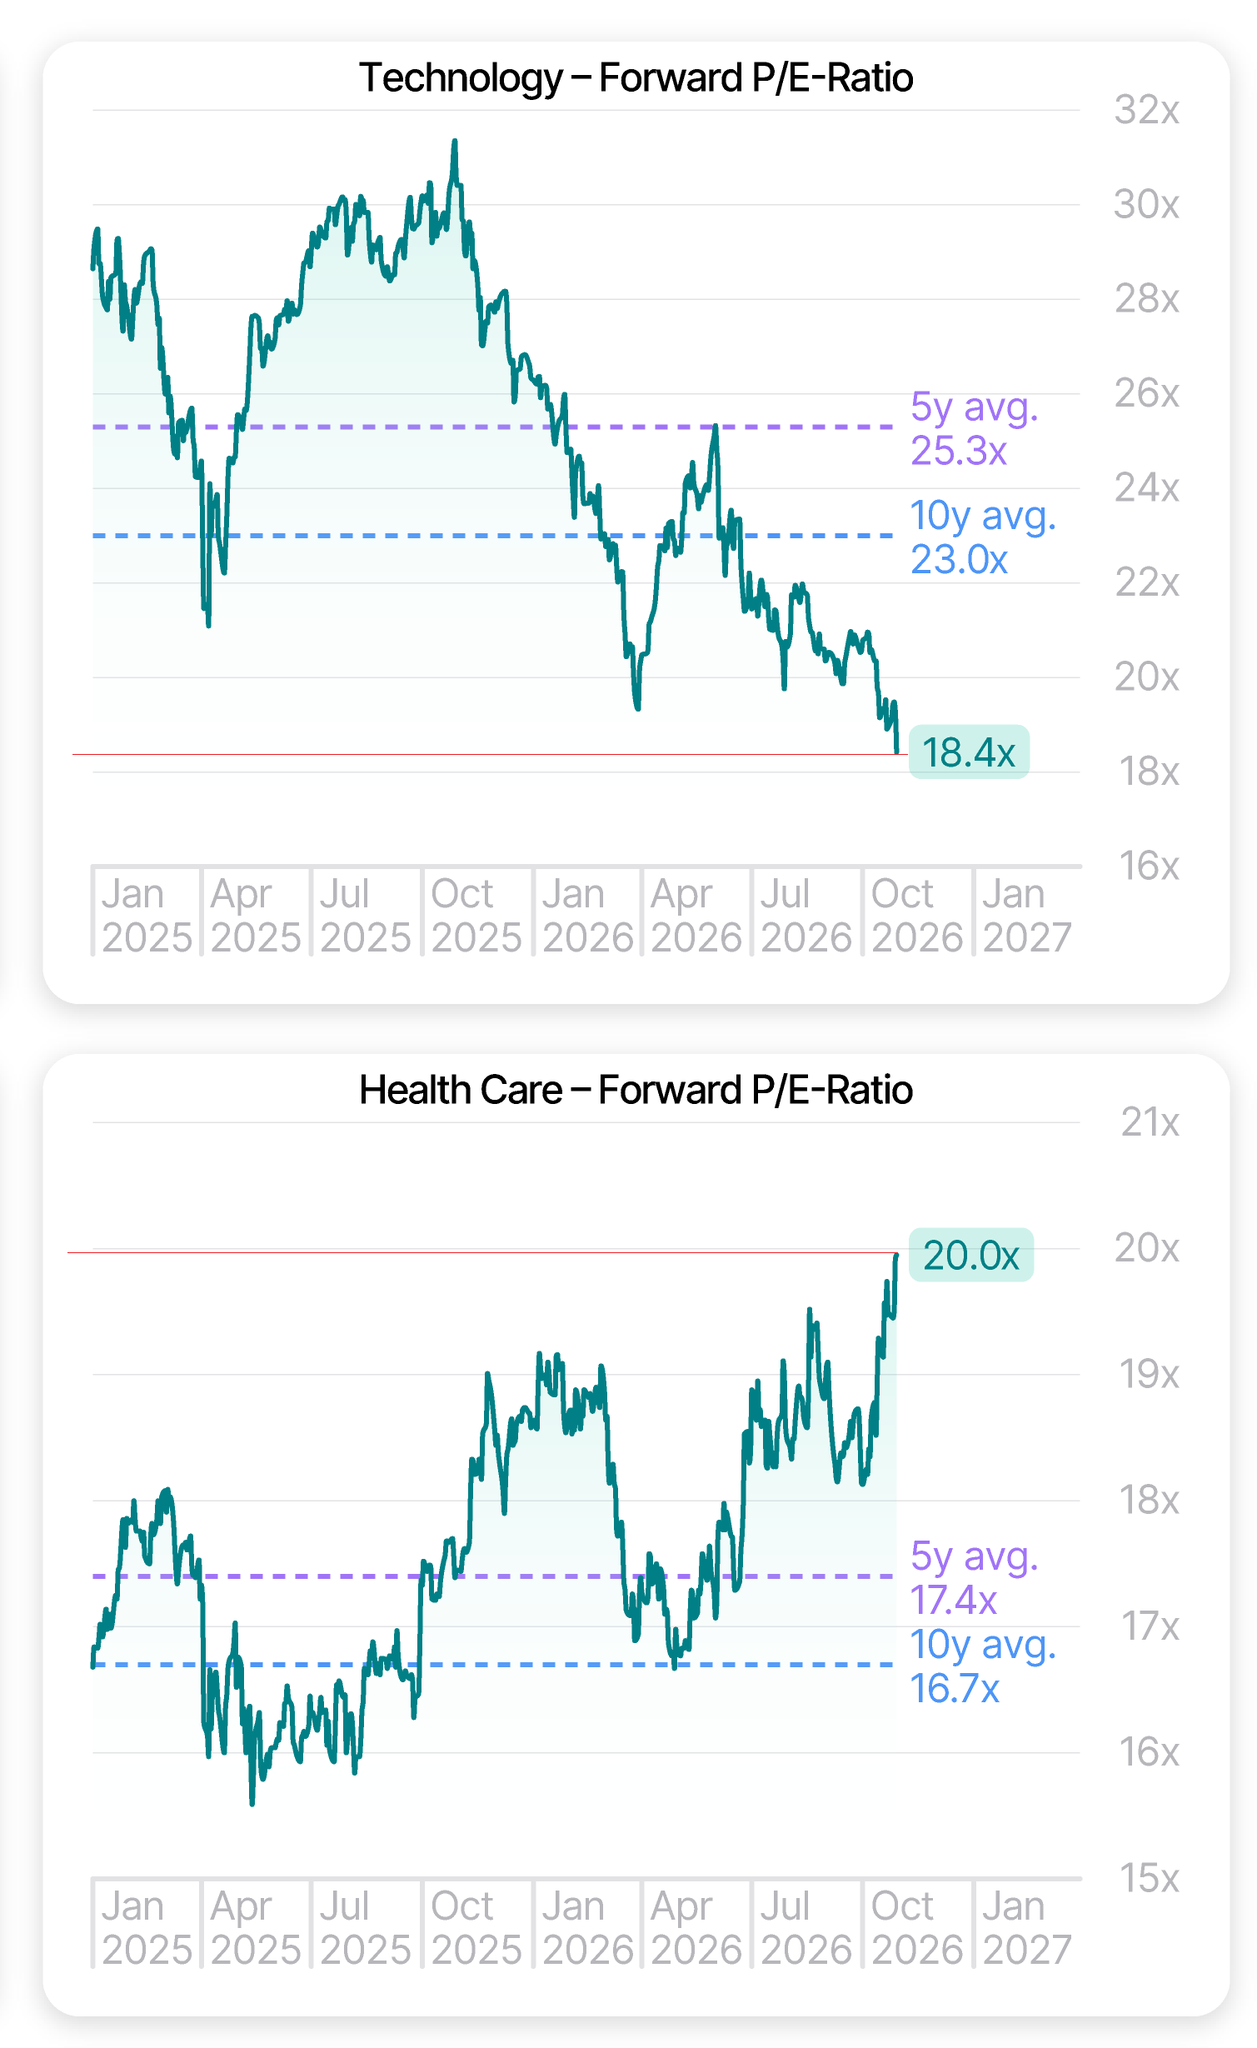
📌 Tech ist günstiger bewertet als Health Care
Ein weiteres Zeichen für Risk-off? Das Forward-KGV des Technologiesektors ist auf 18,4 gefallen. Es liegt damit deutlich unter dem 5-Jahres-Schnitt von 25,3 und dem 10-Jahres-Schnitt von 23, im Herbst 2025 waren es zeitweise über 30. HealthCare bewegt sich in die Gegenrichtung. Das Forward-KGV des Sektors steigt auf 20 und liegt damit klar über dem 5-Jahres-Schnittt von 17,4 und dem 10-Jahres-Schnitt von 16,7.
Ich denke, ich weiß, wo wir eher Luft ablassen müssten.
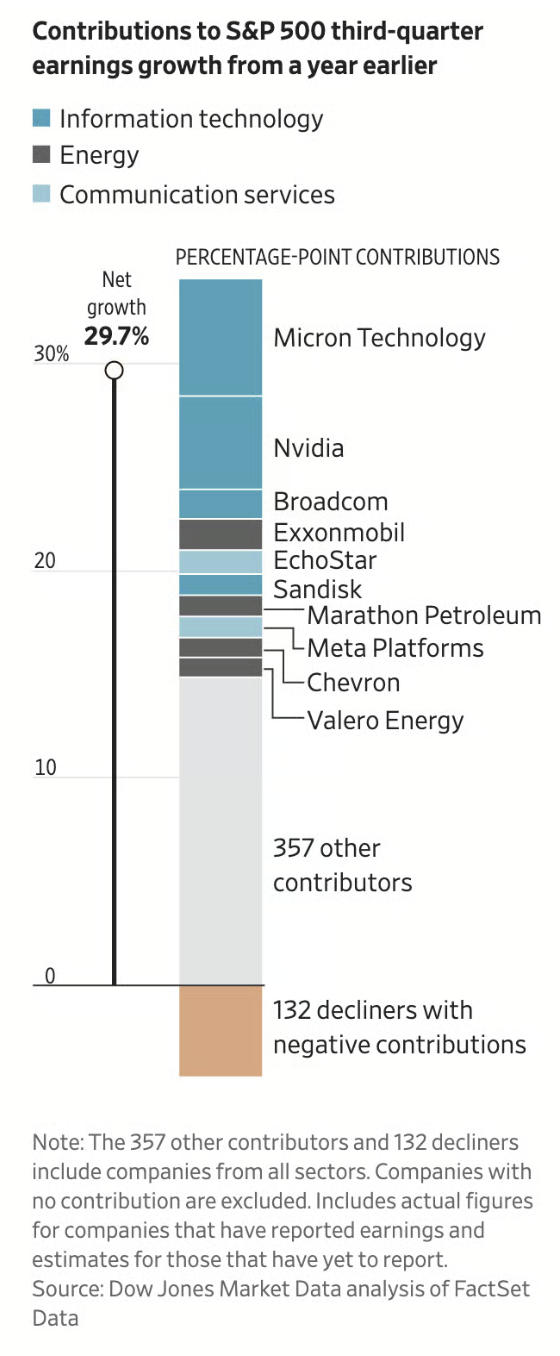
📌 Drei Chipwerte tragen einen großen Teil des Gewinnbooms
Aber auch die Gewinne sind wiederum einigen weniger Werten zu verdanken, die gerade in Grund & Boden versenkt werden. Zwar steigen die Gewinne im S&P 500 im Q3 auf Basis von FactSet um 29,7 % gegenüber dem Vorjahr.
Schaut man auf die größten Beitragszahler, dann sind das Micron, NVIDIA und Broadcom, dahinter folgen ExxonMobil, EchoStar, Sandisk, Marathon Petroleum, Meta, Chevron und Valero. Diese zehn Namen stehen für 50 % der positiven Gewinnbeiträge. Die übrigen 357 Unternehmen mit positivem Beitrag teilen sich den Rest, während 132 Indexmitglieder das Wachstum bremsen. Und in diese Krücken wird teils reinrotiert. Macht Sinn … NICHT!
Halbleiter: Kurse runter, Gewinne rauf
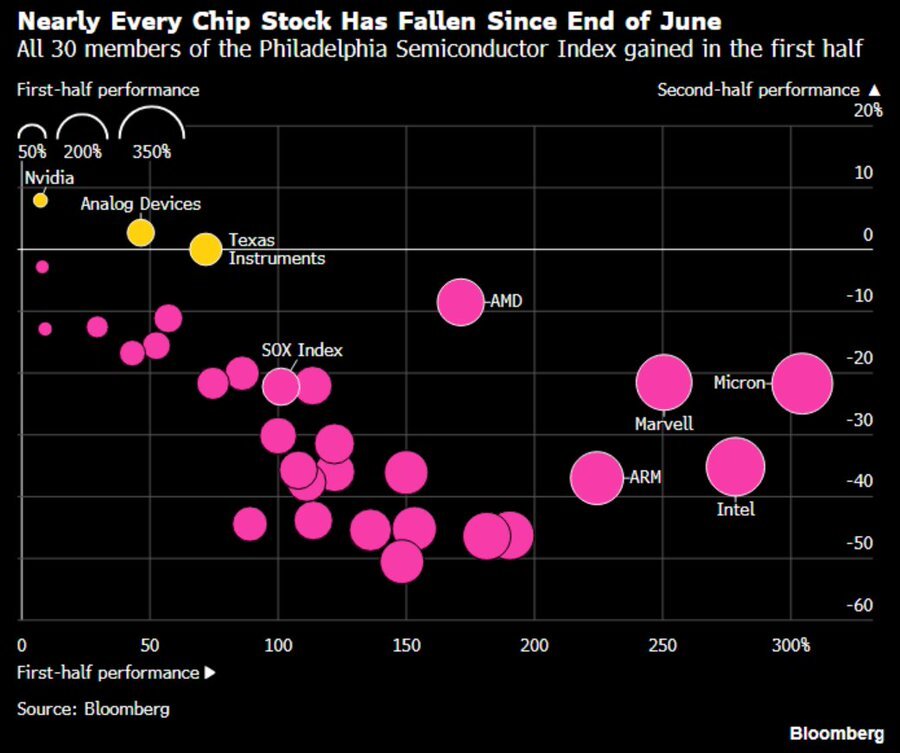
📌 Im SOX fällt alles, was gut gelaufen ist
Im ersten Halbjahr lagen alle 30 Mitglieder des Philadelphia Semiconductor Index im Plus. Seit Ende Juni hat sich das Bild fast vollständig gedreht. Der SOX liegt im zweiten Halbjahr 20 % im Minus, und nahezu jede Einzelaktie hat nachgegeben.
Besonders stark erwischte es Intel (verdientermaßen) und Arm (verdientermaßen nach CPU-Hype) mit über 40 % Minus. Vergleichsweise robust blieb NVIDIA. Hier hat man auch jetzt eine Value-Wachstums-Aktie.
Wichtig ist, was diese Korrektur nicht ist. Sie ist kein Gewinneinbruch, sondern Sentiment & Positionierung.
KI-Infrastruktur, Capex & Kreditmarkt
Kommen wir zum Anfang der Market Insights. Neun große Technologie- und Halbleiterunternehmen planen für 2026 zusammen Investitionsausgaben von 1 Bio. USD. An der Spitze stehen Amazon mit 220 Mrd. USD, Google mit 195 bis 205 Mrd. USD, Microsoft mit 170 Mrd. USD und Meta mit 135 bis 145 Mrd. USD. Dahinter folgen SpaceX (83 bis 88 Mrd. USD), Samsung (63 Mrd. USD), TSMC (60 bis 64 Mrd. USD), CoreWeave (35 bis 39 Mrd. USD) und Nebius (20 bis 25 Mrd. USD). Die neuen Prognosen für 2027 folgen erst mit dem Q4. Schon jetzt sprechen alle Player von "significantly higher".

Überzeuge Dich 14 Tage unverbindlich von unserem unschlagbaren Angebot
👉 Jetzt 14 Tage unverbindlich ausprobieren
📌 Konsens sieht den Tiefpunkt beim Free Cashflow erst 2027
Für 2026 erwartet der Konsens bereits einen leicht negativen Wert für den FCF der Hyperscaler, für 2027 einen noch deutlich tieferen von minus 150 Mrd. USD. Erst 2028 soll der aggregierte Free Cashflow wieder ins Plus drehen.
Microsoft bleibt in jedem Jahr positiv, während Amazon, Alphabet und Meta 2027 alle negativ erwartet werden.
Wichtig! Die Börse handelt den Wendepunkt, nicht den Tiefpunkt. Wenn der Konsens recht behält, liegt das Ende des Bewertungsdrucks irgendwo zwischen dem Peak der CDS-Spreads und der Rückkehr zu positiven Free Cashflows 2028.
Laut Ramp AI Index und Apollo stammen 80,4 % der Unternehmen unter den Top 1 % der KI-Ausgeber aus dem VC-finanzierten Umfeld. Beim mittleren KI-Ausgeber sind es nur 13,1 %. Mehr Kontext aber in der IPO-Corner.
📌 Kreditmarkt & KI-Ausbau
Die 5-Jahres-CDS-Spreads der Hyperscaler und Chipunternehmen sind laut Bloomberg auf breiter Front gestiegen. Besonders deutlich bei Oracle, wo die Absicherung gegen einen Zahlungsausfall 300 Basispunkte kostete, und bei SpaceX mit über 200 Basispunkten.
Meta nimmt Eigenkapital auf, Microsoft kehrt an den Anleihemarkt zurück, SpaceX finanziert 40 Mrd. USD GPU-Kapazität über eine Zweckgesellschaft, und Broadcom stellt Anthropic Finanzierungen über 63 Mrd. USD bereit.
Die Spreads liegen immer noch auf einem Niveau, das für Investment Grade nicht ungewöhnlich ist. Die Headlines suggerieren das Gegenteil.
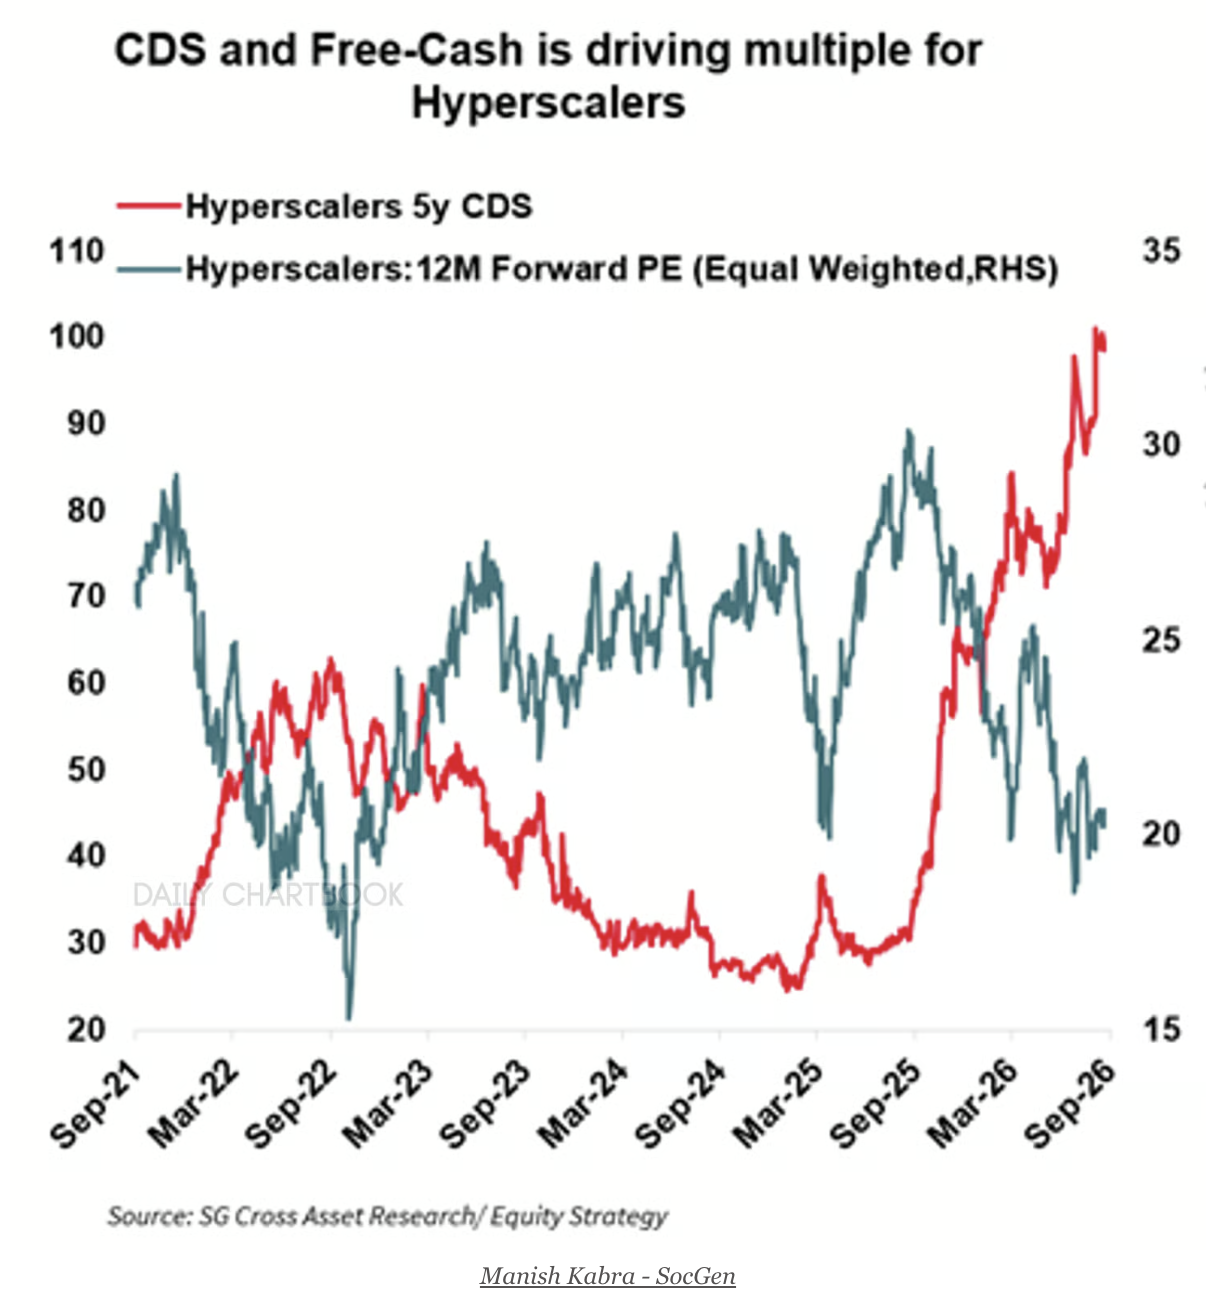
📌 Bei Hyperscalern bestimmt das Kreditrisiko das Multiple
Die Société Générale stellt die 5-Jahres-CDS der Hyperscaler und ihr gleichgewichtetes Forward-KGV gegenüber. Seit Herbst 2025 laufen beide spiegelbildlich auseinander. Die Spreads sind zuletzt auf 100 Basispunkte gestiegen, das Forward-KGV ist auf 20 gefallen.
Aktuell bestimmt weniger das EPS-Wachstum als Free Cashflow und Kreditrisiko die Multiples. Ein Hochpunkt der CDS-Spreads wäre damit ein mögliches Signal, dass sich der Free Cashflow stabilisiert und der De-Rating-Zyklus seinem Ende nähert. Die FCF-Wende erwartet die SocGen erst für die zweite Jahreshälfte 2027.
Du weißt aber hoffentlich, dass die Börse Erwartungen handelt und antizipiert.
IPO-Corner: Anthropic
Geführt wird der Börsengang von Goldman Sachs, Morgan Stanley und J.P. Morgan.
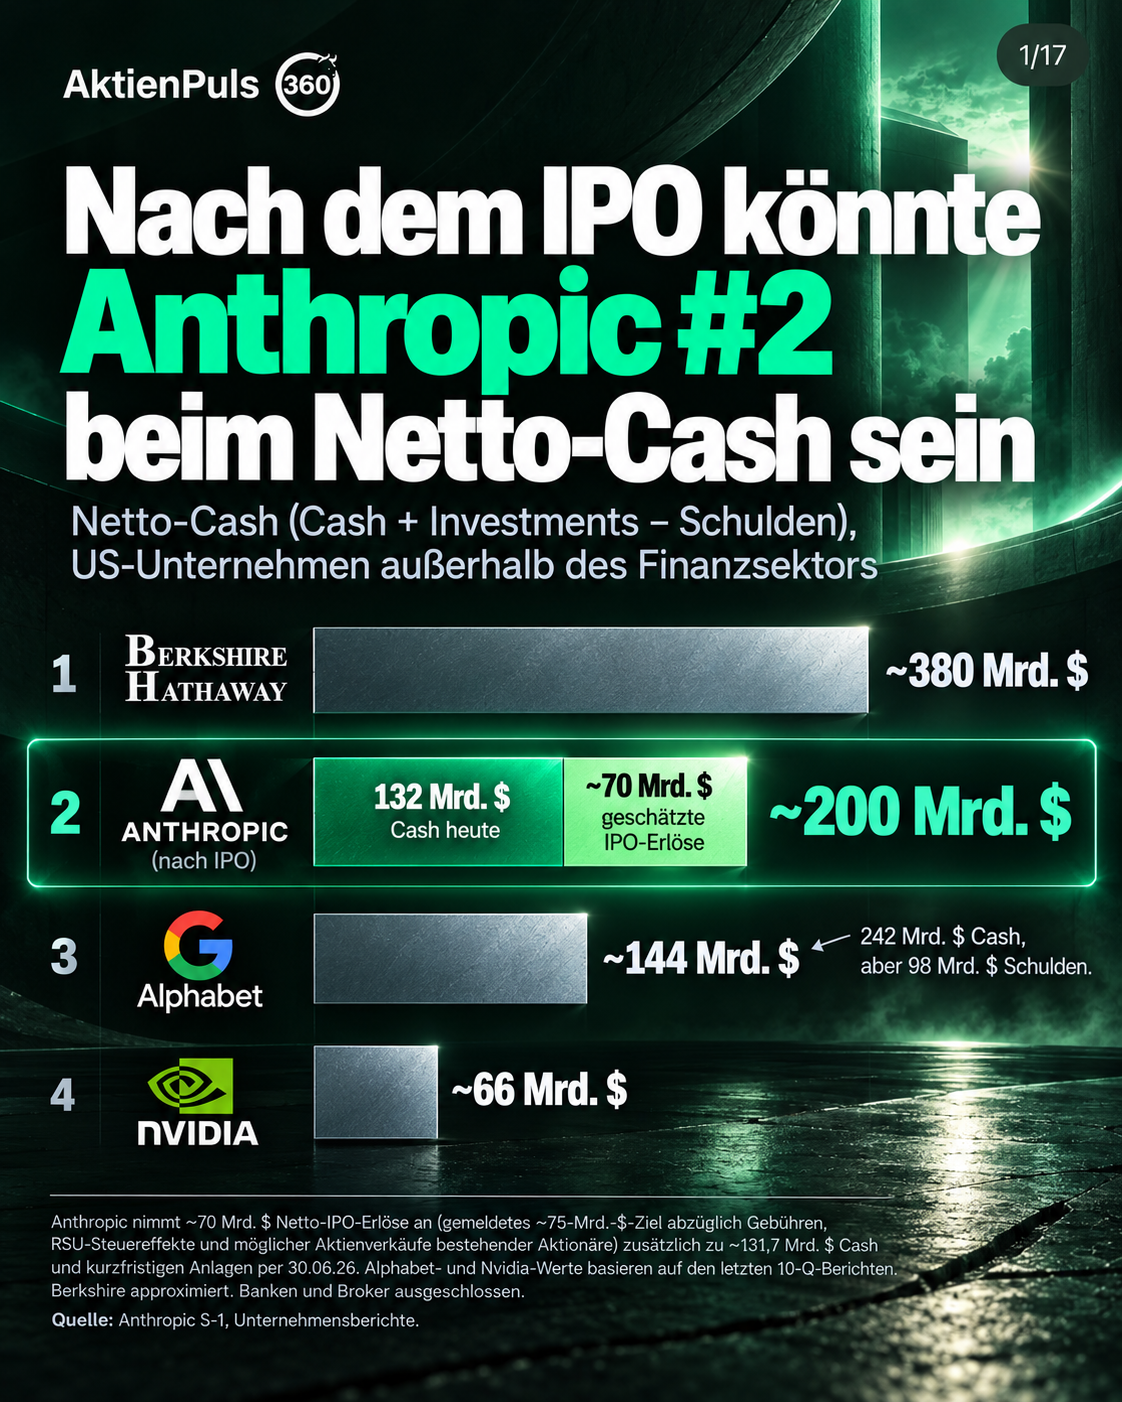
📌 Nach dem IPO könnte Anthropic mehr Netto-Cash haben als Alphabet
Ende Juni 2026 verfügte Anthropic über 131,7 Mrd. USD an Cash. Kommen beim Börsengang wie geschätzt 70 Mrd. USD Netto-Erlöse hinzu, wären es 200 Mrd. USD. Im Vergleich der US-Unternehmen außerhalb des Finanzsektors läge Anthropic beim Netto-Cash damit nur noch hinter Berkshire Hathaway und vor Alphabet (144 Mrd. USD) und NVIDIA (66 Mrd. USD).
Beim reinen Bruttobestand hat Alphabet mit 242 Mrd. USD weiterhin klar mehr, trägt aber 98 Mrd. USD Schulden.
Bis Ende Juni hatte Anthropic insgesamt 141,1 Mrd. USD aufgenommen und davon nur rund 9,4 Mrd. USD tatsächlich verbraucht. Das nenne ich Effizienz!
📌 Aus 40 Cent wurden 2,08 USD Umsatz je Compute-Dollar
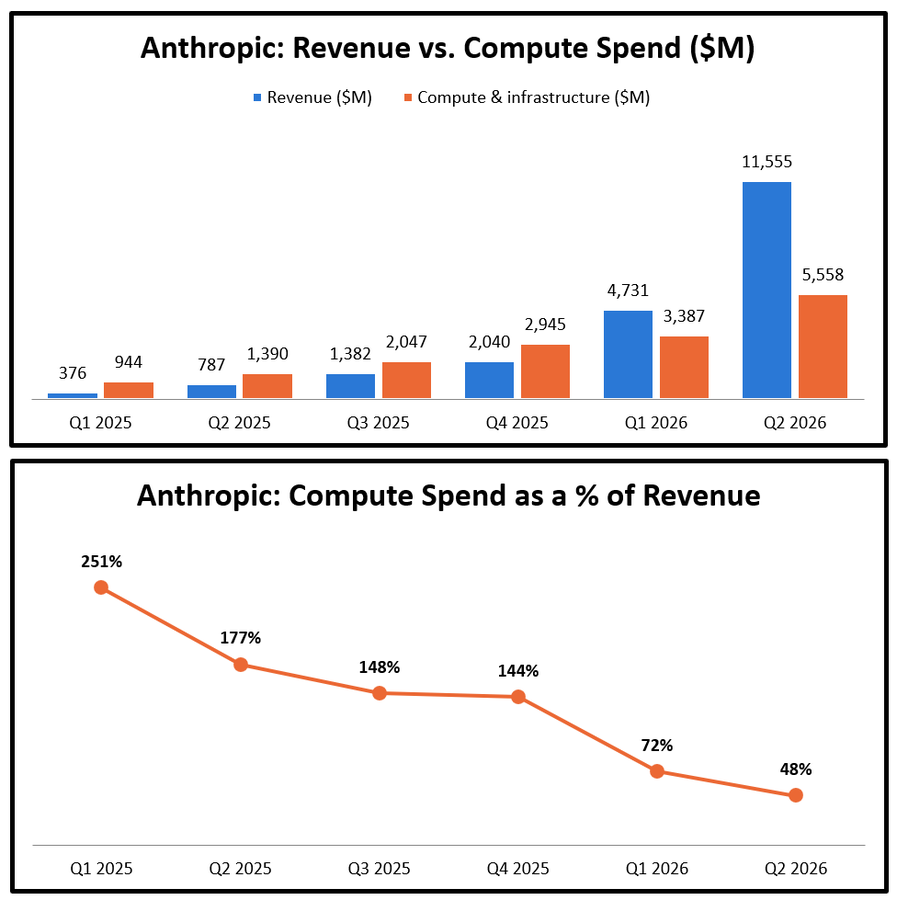
Im Q1 2025 erzielte Anthropic mit jedem Dollar für Rechenleistung und Infrastruktur 0,40 USD Umsatz. Im Q2 2026 waren es 2,08 USD, eine Verbesserung um den Faktor 5,2 in nur fünf Quartalen.
Der Quartalsumsatz stieg um das 31-Fache von 376 Mio. USD auf 11,56 Mrd. USD. Die Compute- und Infrastrukturkosten wuchsen im selben Zeitraum nur um Sechsfache von 944 Mio. USD auf 5,56 Mrd. USD.
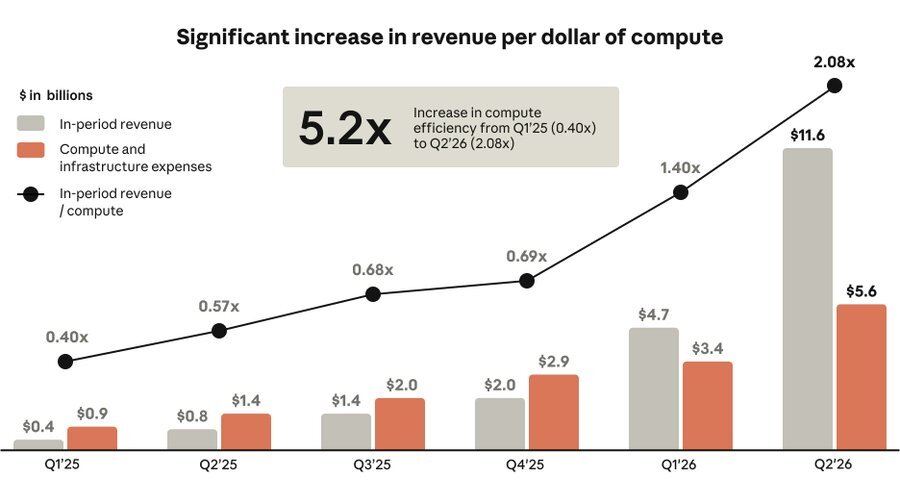
Der Compute-Kosten-Anteil am Umsatz fiel von 251 % im Q1 2025 über 72 % im Q1 2026 auf nur noch 48 % im Q2 2026.
📌 Der Stresstest zeigt …
Ein FUNDA-Stresstest stellt die gängige Bären-These eines Liquiditätsengpasses bei Anthropic infrage.
Ihr Modell unterstellt 60 Mrd. USD IPO-Erlöse im Q4 2026, also etwas weniger als die 70 Mrd. USD aus der Vergleichsrechnung oben. Im Basisszenario braucht Anthropic trotz der langfristigen Compute-Verpflichtungen keine zusätzliche Finanzierung, der Cash-Bestand steigt nach einem zwischenzeitlichen Rückgang bis 2030 auf 288 Mrd. USD.
Im Bear-Case bleiben 2030 nur noch 16 Mrd. USD übrig.
Bei stagnierender Umsatz-Run-Rate würde der Bestand bereits vor 2029 ins Negative rutschen und 2030 bei etwa minus 176 Mrd. USD enden.
📌 Kundenbasis wächst mit der Bilanz
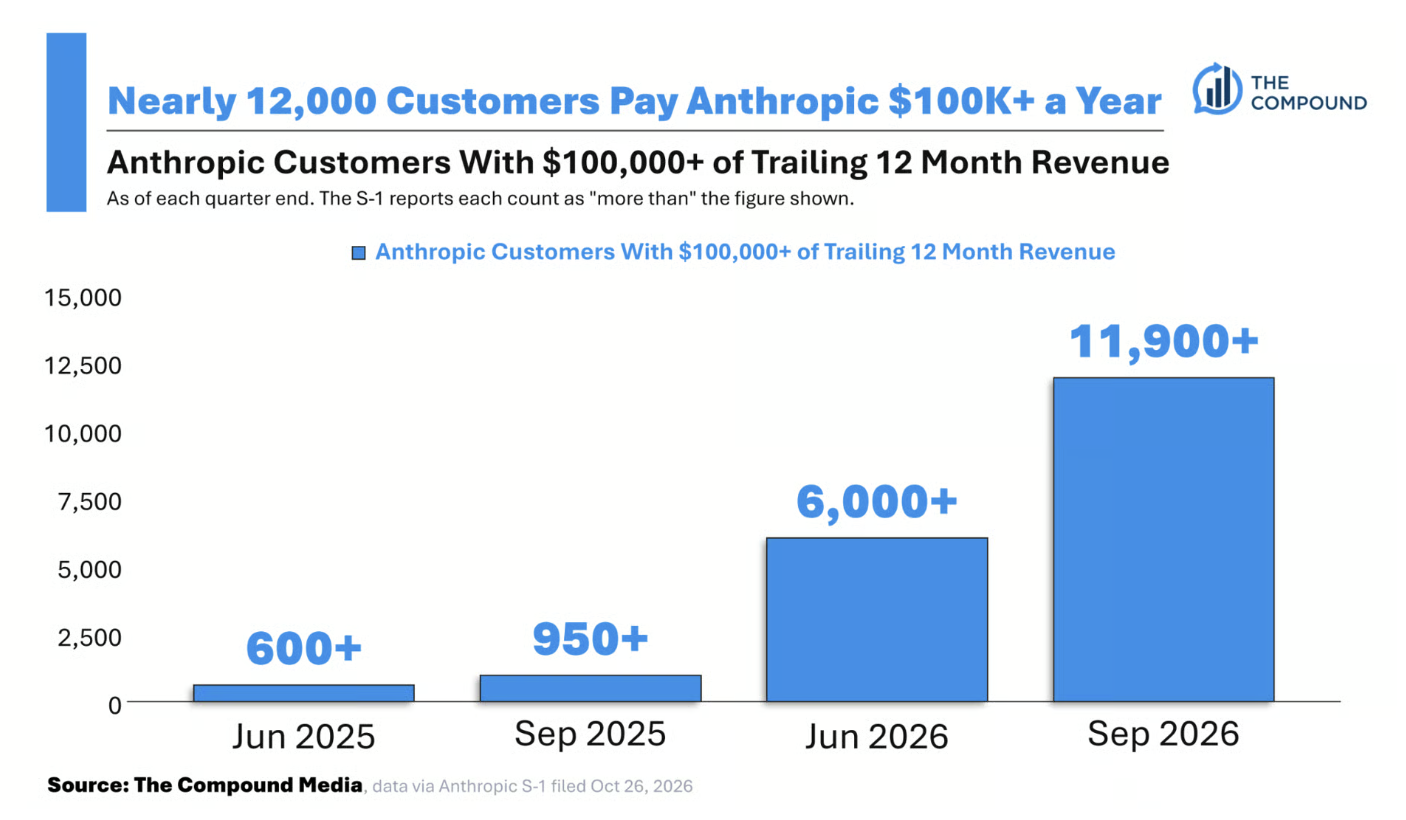
Kommen wir zu einem weiteren spannenden Thema. Die Zahl der Kunden mit mehr als 100.000 USD Umsatz in den letzten zwölf Monaten stieg von über 600 im Juni 2025 auf mehr als 11.900 im September 2026. Allein zwischen Juni und September 2026 hat sich die Zahl fast verdoppelt. Laut S-1 zahlen zudem mehr als 1.900 Kunden über 1 Mio. USD und rund 250 über 10 Mio. USD pro Jahr.
📌 Anthropic gegen OpenAI
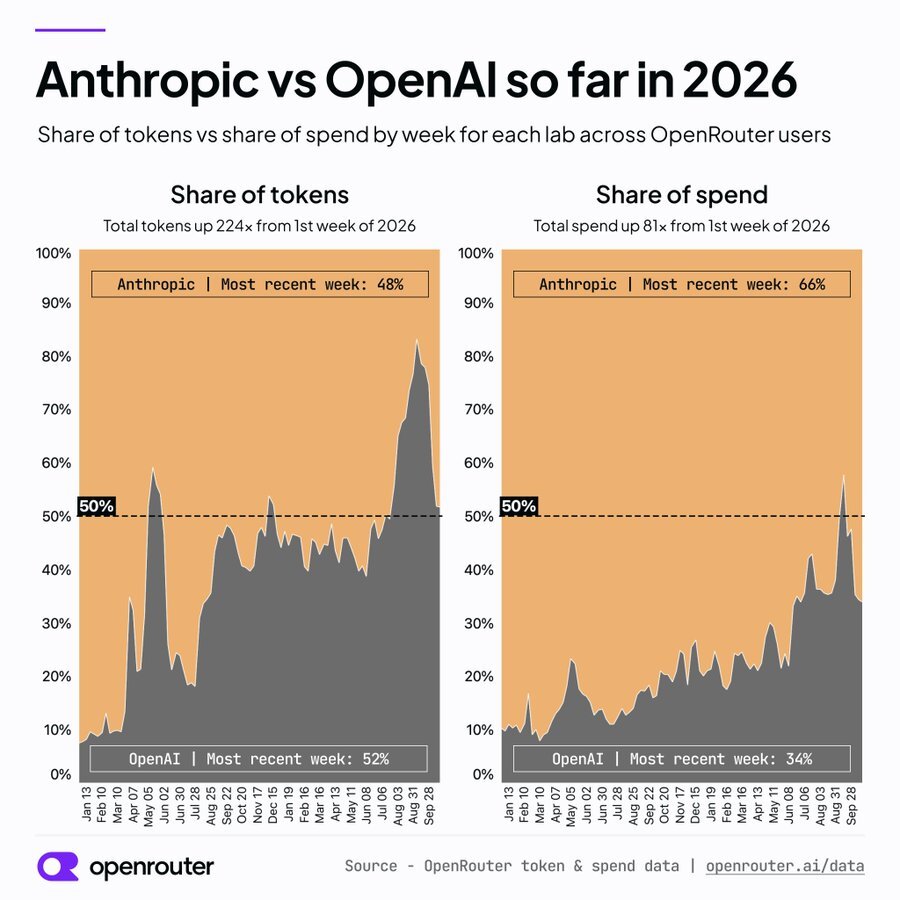
OpenRouter zeigt Woche für Woche, wie sich Tokens und Ausgaben zwischen Anthropic und OpenAI auf seiner Plattform verteilen. Seit der ersten Woche 2026 hat sich das Token-Volumen auf OpenRouter um das 224-Fache erhöht, die Ausgaben um das 81-Fache.
In der jüngsten Woche lag Anthropic bei 48 % der Tokens, aber bei 66 % der Ausgaben, OpenAI bei 52 % bzw. 34 %.
OpenAI hat seinen Ausgabenanteil über das Jahr stetig ausgebaut und lag Anfang September kurzzeitig über 50 %. Erst der Release von Opus 5.5 am 22. September drehte den Trend, Anthropic gewann einen Teil des Anteils zurück.
Die Lücke zwischen Token- und Ausgabenanteil steht für den Preis je Token. Anthropic verarbeitet auf OpenRouter weniger Tokens als OpenAI, aber zu höheren Preisen. Natürlich bildet OpenRouter nur einen Ausschnitt des Marktes ab, trotzdem wird die Plattform neben Ramp AI regelmäßig zitiert.
Wusstest Du...?
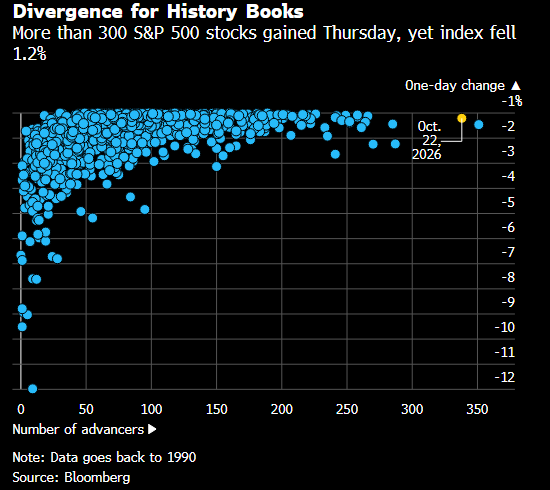
📌 ...dass der S&P 500 an einem Tag mit über 300 Gewinnern 1,2 % verlieren kann?
Letzten Donnerstag stiegen mehr als 300 Aktien im S&P 500. Der Index selbst verlor trotzdem 1,2 %.
Bloomberg hat in diesem Plot alle Handelstage seit 1990 mit einem Indexverlust von mindestens 1 % ausgewertet. An der großen Mehrheit dieser Tage stehen deutlich weniger Gewinner auf dem Kurszettel. Der Tag gehört zu den extremsten Ausreißern der gesamten Datenreihe.
Erst letzte Ausgabe habe ich Dir vermittelt, wieso Folgendes gilt: Mehr Marktbreite = ein Zeichen von Nervosität, mehr Vola und eher ungünstiger Mix.
🔬 Market Insights: Zahnpasta schlägt Rechenzentrum (PREMIUM)
Spannende Earnings diese Woche
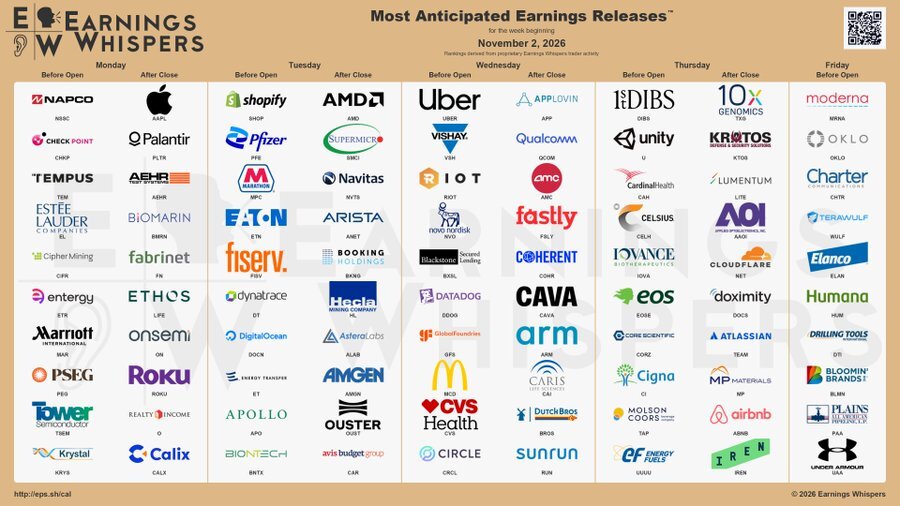
Am Montag:
☀️ Berkshire, Progressive, Estee Lauder, Tower Semiconductor, Sumitomo Electric, IDEXX, Tempus AI, Lowes, Check Point Software
🌙 Apple, Palantir, Vertex, On Semi, Roku, Realty Income, Fabrinet, Upwork
Am Dienstag geht es weiter mit:
☀️Shopify, Eaton, Pfizer, Delta Electronics, Ferrari, Bayer AG, Apollo, Fiserv, Upstart, Hugo Boss, Sportradar, Zalando, Evonik, Digital Ocean, Gartner, Zebra, BioNTech, Teamviewer
🌙 AMD, Amgen, Arista, Booking, Block, Coupang, Super Micro (offiziell), Toast, Astera Labs, Modine, Ouster, Duolingo
Zur Wochenmitte warten:
☀️McDonalds, Novo Nordisk, Uber, CVS, Datadog, Itochu, Emerson Electric, BMW, Royalty Pharma, Solaredge, Auto1, Riot, Clear Secure, Scout24, Hut8, Bruker, Mowi, Cummins, Continental, Vonovia, Circle, Wolters Kluwer, Global Foundries, Heidelberg Materials, Fresenius, Leonardo
🌙 Mercadolibre, Costco, Arm, Qualcomm, McKesson, Applovin, Motorola Solutions, Doordash, Coherent, Red Violet, Rapid7, Wolfspeed, AMC, Coty, Fastly, Blue Owl, Sizzle, Dutch Bros, Cava, ELF Beauty, Viavi, Snap, Topicus, Qiagen, Figma, Hubspot, Albemarle, FICO, Aflac
Am Donnerstag folgen
☀️Toyota, Sony, Deutsche Telekom, Foxconn, Air Products, Nintendo, Fastenal, Lanxess, Kontron, Lemonade, Renk, AT&S, Celsius Holdings, Rational, Taiyo Yuden, Oscar, Unity, Verbund, Orsted, Zoetis, Hochtief, Legrand, Daikin, Rockwell Automation, Diageo, Siemens Healthineers, Rheinmetall, Swiss Re, UMC, DHL
🌙 Cloudflare, Airbnb, Lumentum, Atlassian, Microchip, Applied Optoelectronics, MP Materials, Dropbox, Draftkings, IONQ, Axon, Affirm, Akamai, IREN, Texas Roadhouse, Innodata, Opendoor, Grindr, Mattel, Billcom, Lyft
Zum Wochenabschluss:
☀️Moderna, Brookfield, Mitsubishi, Humana, Daimler Trucks, Amadeus Fire, Under Armour
🌙 Constellation Software
Ich wünsche euch einen erfolgreichen Wochenstart! Euer Valentin
1 Monat kostenlos AktienPlus + Bonusguthaben
Mit einem justTrade Depot kannst Du Aktien- & ETF-Trades optimal direkt über stock3 abbilden.
- Die nahtlose Einbindung erlaubt es dir, deine Analysen ohne den Umweg über andere Apps direkt aus dem Chart heraus in Trades umzuwandeln.
- Dabei profitierst Du von 0 € Orderprovision (zzgl. 1 € Fremdkosten bei Aktien/ETFs).
- Ein echtes Highlight ist die Auswahl zwischen drei Börsenplätzen, wodurch du dir per „Quote-Request“ stets den günstigsten Kurs sicherst.
- Von über 10.000 Aktien bis hin zu echten Kryptowährungen hast Du die volle Vielfalt eines Top-Brokers direkt in deinem gewohnten Analyse-Terminal oder App zur Hand.
- Dies beendet das lästige Interface-Hopping und liefert Dir die nötige Geschwindigkeit, um in volatilen Phasen den entscheidenden Klick voraus zu sein.
justTrade.com (Werbung)

Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


wirklich informativer Artikel, danke dir dafür!