Market Insights: Aus dem KI-Probealarm wird Ernst
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- S&P 500 - WKN: A0AET0 - ISIN: US78378X1072 - Kurs: 7.659,44 Pkt (Cboe)
- DAX - WKN: 846900 - ISIN: DE0008469008 - Kurs: 25.279,20 Pkt (XETRA)
- Nasdaq-100 - WKN: A0AE1X - ISIN: US6311011026 - Kurs: 29.563,29 Pkt (TTMzero Indikation)
- Dow Jones - WKN: 969420 - ISIN: US2605661048 - Kurs: 52.002,41 Pkt (NYSE)
- Bitcoin BTC/USD - WKN: A2YY63 - ISIN: XC000A2YY636 - Kurs: 82.359,69 $ (Coinbase Advanced)
Letzte Woche habe ich an dieser Stelle noch vom Probealarm an der KI-Front geschrieben. Kurz darauf hat der Markt entschieden, dass ihm eine Probe nicht reicht. Halbleiter-Crash, KOSPI-Absturz, neun schwache Nasdaq-Tage am Stück, heiße Inflationsdaten und dazu ein Kreditmarkt, der bei KI-Finanzierungen plötzlich sehr genau hinschaut. Der Nasdaq 100 dreht von Allzeithoch auf -8 % Korrektur. Der Fear & Greed dreht auf 18 und damit seit Langem in Richtung "Extreme Fear" und auch der VIX fängt Leben.
Der Philadelphia Semiconductor Index ist sieben Handelstage in Folge gefallen, was die längste Verlustserie seit der Finanzkrise 2008 ist. Rund 12,4 % ging es in dieser Zeit abwärts, an Marktkapitalisierung lösten sich weit mehr als 2 Billionen USD auf. Es ist bereits die fünfte Korrektur von mindestens 10 % in diesem Jahr, und mehr als die Hälfte der Indexmitglieder notiert inzwischen zweistellig unter ihrem Hoch. Südkorea, der vielleicht reinste Halbleiter-Markt der Welt, hat es noch härter erwischt. Der KOSPI verlor in nur sieben Handelstagen über 20 %. Vom Allzeithoch über -40 %.
Den einen Auslöser gab es nicht. Sorgen um den chinesischen Speicherhersteller CXMT, FT-Spekulationen um Anthropic-Wachstumsraten & ARR, Verwirrung um OpenAIs Net ARR, Finanzierungskosten der Neoclouds, die höheren Inflationsdaten etc. Die US-Inflation lag im September bei 3,7 % und damit über den Erwartungen, die Kernrate bei 2,6 %. Einen Tag später legten die Erzeugerpreise nach mit 6,3 % zum Vorjahr statt erwarteter 5,3 %. Die Wahrscheinlichkeit einer Zinserhöhung schon im Oktober sprang zwischenzeitlich auf 43 %, und am Terminmarkt wurden die Wetten auf drei weitere Zinsschritte bis Ende 2027 ausgebaut. Kommentare von Fed-Abgeordneten Williams zum Zinspfad in 2027 sorgten nur kurz für eine Gegenbewegung.
Ausgerechnet am CPI-Tag endete die längste Serie des S&P 500 ohne einen Tagesverlust von mindestens 1 % seit 2020. 53 Handelstage Ruhe. Aber genau diese Ungeordnetheit erzeugt die besten Chancen.
Der Teil, der mich und euch wohl auch weiter am meisten beschäftigt. Leg die Kurstafel und die Unternehmensmeldungen nebeneinander, und Du hast das Gefühl, zwei verschiedene Wochen zu betrachten.
TSMC hat die Q4-Guidance mit 52,3 bis 54,3 Mrd. USD klar über den Konsens von gut 50 Mrd. USD gelegt, das Wachstumsziel für 2026 auf 44 % angehoben und erklärt, die eigene Wachstumsprognose für KI-Beschleuniger sei wahrscheinlich zu niedrig. Keine Anzeichen einer Verlangsamung. ASML meldet, dass selbst die geplante Kapazitätsausweitung um rund 30 % für 2027 und 2028 nicht reichen wird, um die Nachfrage zu bedienen, Kunden fragen bereits Lieferungen für 2029 und teils 2030 an. Google verhandelt laut KeyBanc über Speicherverträge bis 2035, Samsung soll über 70 % seiner Kapazität bis 2031 vergeben haben, selbst Apples neuer CEO nennt die Speicherknappheit eine "absolute crisis", und Michael Dell hält ein vierjähriges Angebotsproblem für möglich. Lumentum kann bei manchen Produkten bis 2027 rund 70 % der Nachfrage nicht bedienen. Und AWS hat die Preise für reservierte GPU-Kapazität zum vierten Quartal in Folge angehoben.
Hat es die Kurse interessiert? Diese Woche nicht. Warum also dieser Bruch? Weil an der Börse kurzfristig nicht nur zählt, wie groß die Nachfrage ist, sondern auch, wer gehebelt im Markt unterwegs ist. Kurzfristig dominiert Markttechnik und Rotation. Lasst euch nicht ins Bockshorn jagen. Der Markt erhöht den Druck aber definitiv auf einige Player. So rentieren Anleihen von CoreWeave inzwischen zwischen 12 und 16 %, die Spreads liegen teils über 1.000 Basispunkten. Die großen Private-Markets-Häuser handeln 40 bis 65 % unter ihren Hochs. Und Anthropic bietet Blackstone laut Financial Times mehr als 10 % Rendite, um die Tranche eines 60 Mrd. USD Finanzierungspakets für KI-Chips zu verankern (vs 7 % bei ähnlich gerateten Emittenten am Anleihemarkt). Die Nachfrage ist nicht das Problem, eine falsche Verschuldung kann es trotzdem werden. Das ist auch weiterhin das einzige Risiko, das ich sehe und daher nicht in Neoclouds investiere.
Auch Anthropic selbst lieferte eine zweigeteilte Woche. Laut Investorday nun 16,8 Mrd. USD Quartalsumsatz und bereinigt profitabel. Das bei einer dreijährigen Firma! Aber die Börse fokussiert sich nur darauf, dass sich das Wachstum zum Vorquartal nach der Verdopplung im Q2 auf 43 % QoQ deutlich abgekühlt ist (weil OpenAI so richtig aufholt und das auch gut ist), die diskutierte Bewertung für das IPO soll laut Reuters von rund 2 auf 1,5 Billionen USD gefallen sein, und die durch die Medien gereichte ARR-Zahl von 110 Mrd. USD stammte am Ende gar nicht vom Unternehmen. Mehr zu diesem Durcheinander noch später mehr.
Auf der Kursseite hat der Markt diese Woche Ernstfall gespielt, mit Abverkauf, Deleveraging und steigenden Risikoprämien. Auf der fundamentalen Seite ist von diesem Ernstfall bislang nichts angekommen.
Welche Seite recht behält, entscheidet sich nicht in einer Woche. Die nächsten wichtigen Datenpunkte werden Fed-Zinsentscheid, Big Tech Earnings & Capex-Aussagen sowie die Zwischenwahlen.
Abseits des medialen Lärms hier ein paar Datenpunkte von den wirklichen Insidern und nicht irgendwelchen FT-Möchtegern-Journalisten.
AWS-Finanzchef John Felton bezeichnet die KI-Infrastruktur- und Serviceausgaben als nachhaltig und verweist auf bereits messbare Renditen der Capex. Zum Ende des Q2 lag der AWS-Auftragsbestand bei 500 Mrd. USD über Großunternehmen, AI-Labs und kleinere Firmen hinweg. Diese Visibilität stütze die weiteren Investitionspläne. Daher will AWS die KI-bezogenen Investitionen weiter ausbauen. Zuckerberg würde ich nicht anders einschätzen, Alphabet nach der Kapitalerhöhung auch weiter im Offensivmodus. Am verhaltensten ist noch Microsoft. Aber auch sie selbst sind weiterhin kapazitätsbeschränkt und haben die Dimensionen bisher am ehesten unterschätzt. Kein Wunder, dass Microsoft in der nahen Zukunft noch das einzige Big Tech mit positivem Free Cashflow sein soll. Nach dem Microsoft-Kauf in den Tiefs habe ich auch nun bei 550 USD reduziert.
Weniger überraschend, auch Nvidia-CEO Jensen Huang zeigt sich trotz der jüngsten Schwäche bei KI-Chip- und Infrastrukturaktien weiter zuversichtlich. Auf der GTC in Berlin erklärte er, dass die aktuelle Marktvolatilität vorübergehen werde, da KI strukturelle Veränderungen über Branchen und Länder hinweg antreibe und sich der Sektor weiterhin in einer frühen Phase befinde. Wechselnde Schlagzeilen änderten nichts an den fundamentalen Treibern der Branche. Anleger sollten sich aus seiner Sicht stärker auf "First Principles", Fundamentaldaten und langfristigen Wert konzentrieren als auf kurzfristige Marktbewegungen. Das würde ich euch auch raten, sonst wird man in diesem Markt nur verrückt.
Doch was passierte historisch nach solchen Phasen, und wie ungewöhnlich ist das, was wir gerade sehen, wirklich? Aus dem Probealarm ist an der Börse Ernst geworden. In den Auftragsbüchern hat den Alarm bisher niemand gehört. Steigen wir ein mit der Markttechnik.
Schnallt euch an, speichert den Beitrag als Lesezeichen, denn diese Ausgabe wird eine der Besten jemals.
Markttechnik, Saisonalität & Sentiment
📌 Ende der Ruhephase
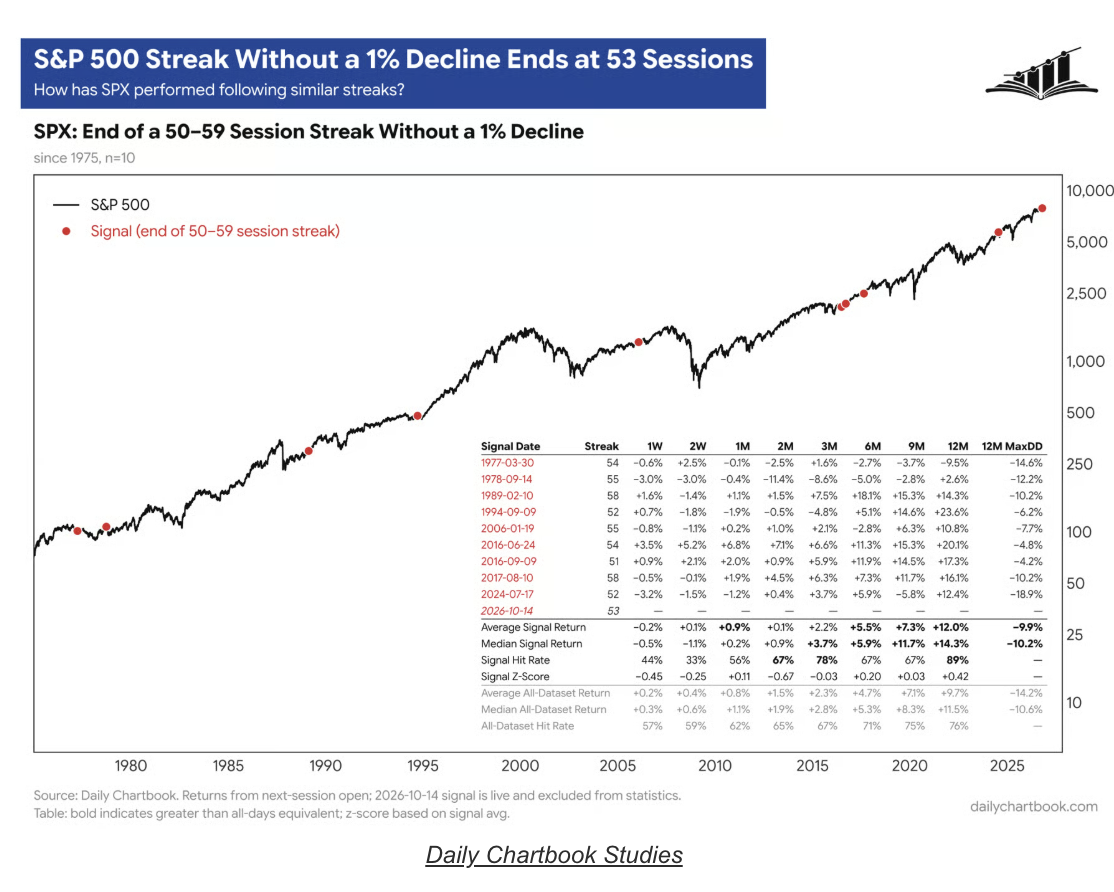
53 Handelstage ohne einen Tagesverlust von mindestens 1 %, die längste Serie seit 2020, endeten am 14. Oktober. Fühlt sich nach Zeitenwende an. Die Historie sieht das nüchterner.
Daily Chartbook hat alle Fälle seit 1975 ausgewertet, in denen eine solche Serie nach 50 bis 59 Tagen riss. Abgeschlossen sind davon neun Fälle, die Stichprobe ist also klein.
Kurzfristig war das Bild gemischt. Nach einer Woche lag der S&P 500 nur in 44 % der Fälle höher. Nach drei Monaten stand im Schnitt aber ein Plus von 2,2 %, nach zwölf Monaten von 12 %, und in 89 % der Fälle notierte der Index ein Jahr später über dem Signalniveau. Der durchschnittliche maximale Drawdown im Folgejahr lag bei rund 9,9 %.
📌 19 Verlusttage über 1 % sind unterdurchschnittlich
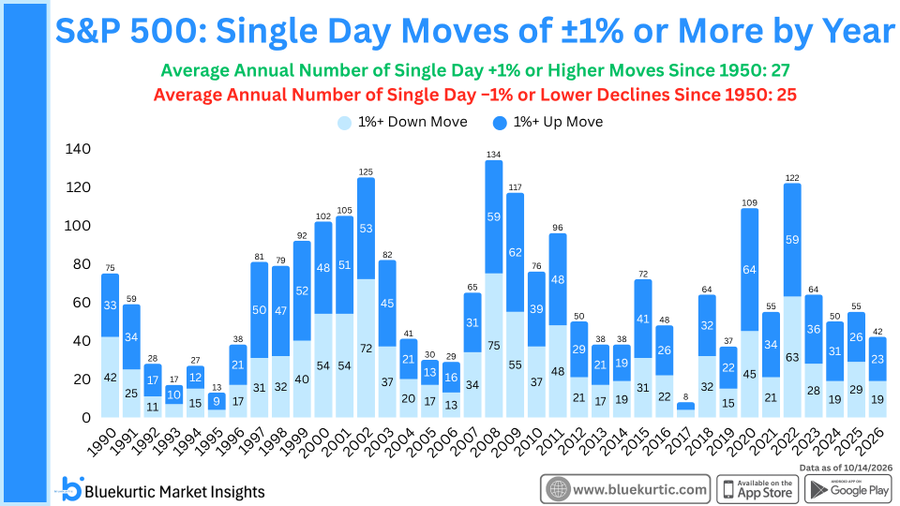
Nach einer Woche wie dieser fühlt sich 2026 wie ein extrem nervöses Börsenjahr an. Für KI-Investoren definitiv. Die Zahlen für den Gesamtindex sagen etwas anderes.
Bis zum 14. Oktober verzeichnete der S&P 500 19 Handelstage mit Verlusten von mindestens 1 %. Der Durchschnitt seit 1950 liegt bei 25 pro Jahr, und das Jahr ist noch nicht vorbei. Dem stehen 23 Tage mit Gewinnen von mindestens 1 % gegenüber, zusammen also 42 große Tagesbewegungen.
In den späten 1990ern, also mitten in einem der stärksten Bullenmärkte der Geschichte, lag die Zahl solcher Schwankungstage deutlich höher. 1999 waren es 92, davon 40 Verlusttage. Der Markt stieg trotzdem weiter. Übertreibungen und Euphorie? Weit und breit eher nach unten.
Tagesschwankungen werden intuitiv mit Trendrichtung verwechselt. Große Ausschläge in beide Richtungen sind zunächst ein Zeichen für mehr Unsicherheit und mehr Positionierung, nicht automatisch für einen Bärenmarkt. Gemessen an der langen Historie ist 2026 bislang ein eher ruhiges Jahr.
📌 Neun schwache Nasdaq-Tage in Folge
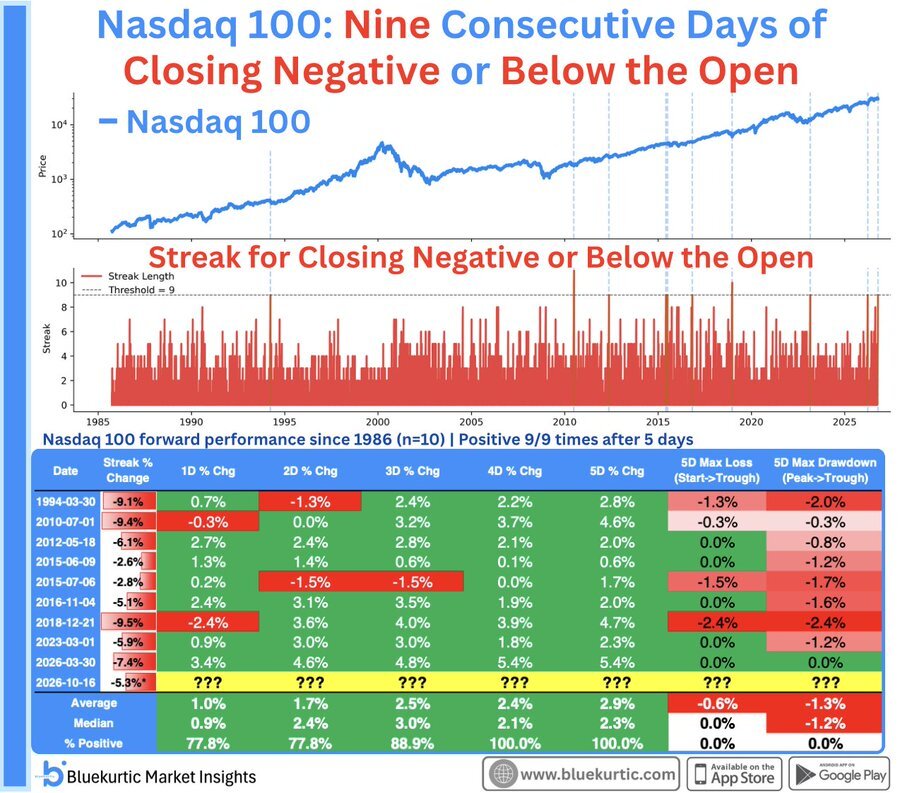
Der Nasdaq 100 hat neun Handelstage hintereinander entweder im Minus oder unter seinem Eröffnungskurs geschlossen. Seit 1986 ist das erst das zehnte Mal. Aktuell liegt der Nasdaq 8 % unter seinem Allzeithoch, die Schwäche hat sich also auf sehr engem Raum entladen.
In allen neun früheren Fällen stand der Nasdaq 100 fünf Handelstage später höher, im Durchschnitt um 2,9 %, im Median um 2,3 %. Selbst der durchschnittliche maximale Verlust innerhalb dieser fünf Tage blieb mit 0,6 % überschaubar.
📌 Fünf rote Tage in einer Woche
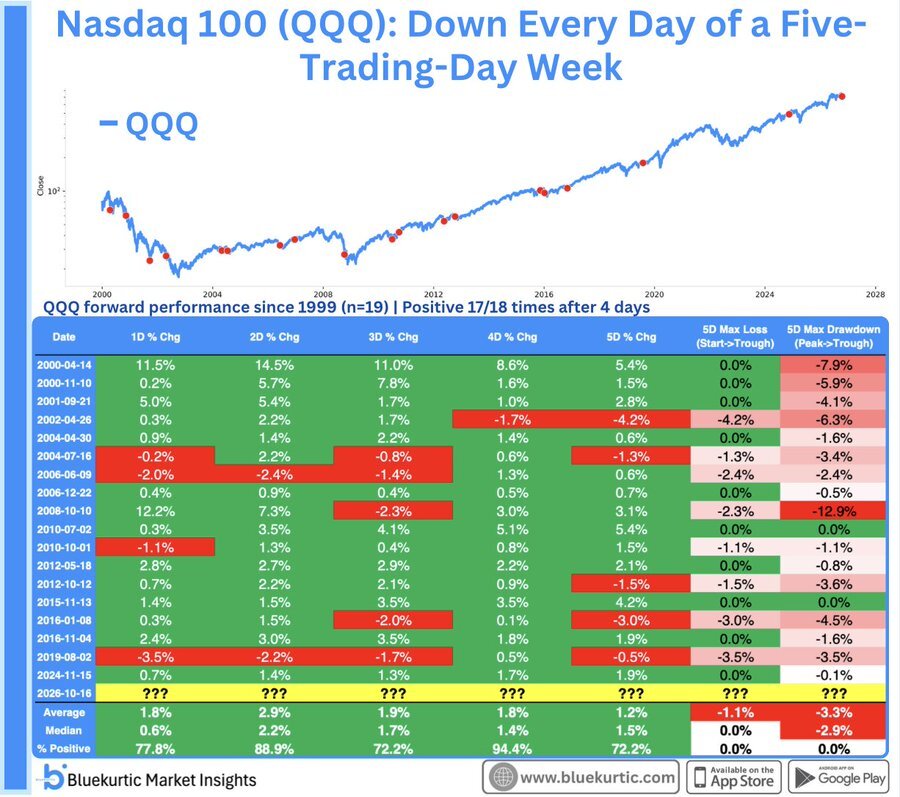
Es hat sich nicht nur so angefühlt, denn der Nasdaq 100 hat diese Woche an allen fünf Handelstagen im Minus geschlossen. Seit 1999 ist das erst die 19. Woche dieser Art.
In 17 der 18 früheren Fälle lag der Index vier Handelstage später höher, im Schnitt um 1,8 % und im Median um 1,4 %. Nach fünf Tagen war die Trefferquote mit 72 % schon niedriger.
Trennt fundamentalgetriebene und markttechnische Bewegungen.
📌 Der S&P 500 ist im Bärenmarkt, allerdings nur bei der Bewertung
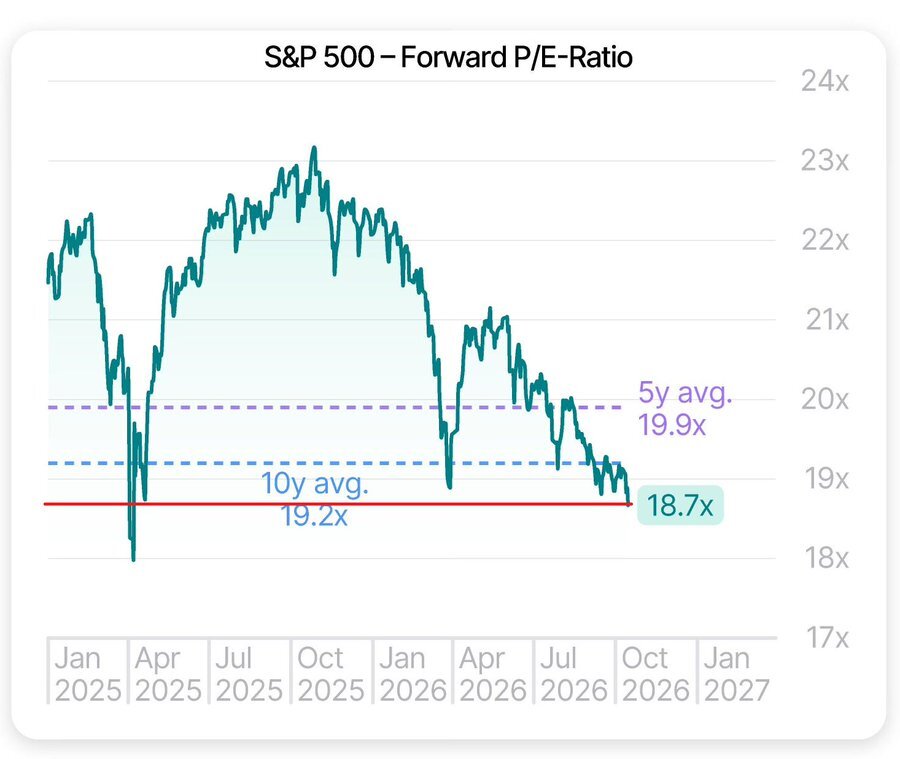
Vor einem Jahr handelte der S&P 500 beim 23-Fachen der erwarteten Gewinne. Heute ist es nur noch das 19-Fache. Damit liegt das Multiple unter dem 10-Jahresschnitt von 19,2 und klar unter dem 5-Jahresschnitt von 19,9. Günstiger war der Markt zuletzt rund um den "Liberation Day" im April 2025.
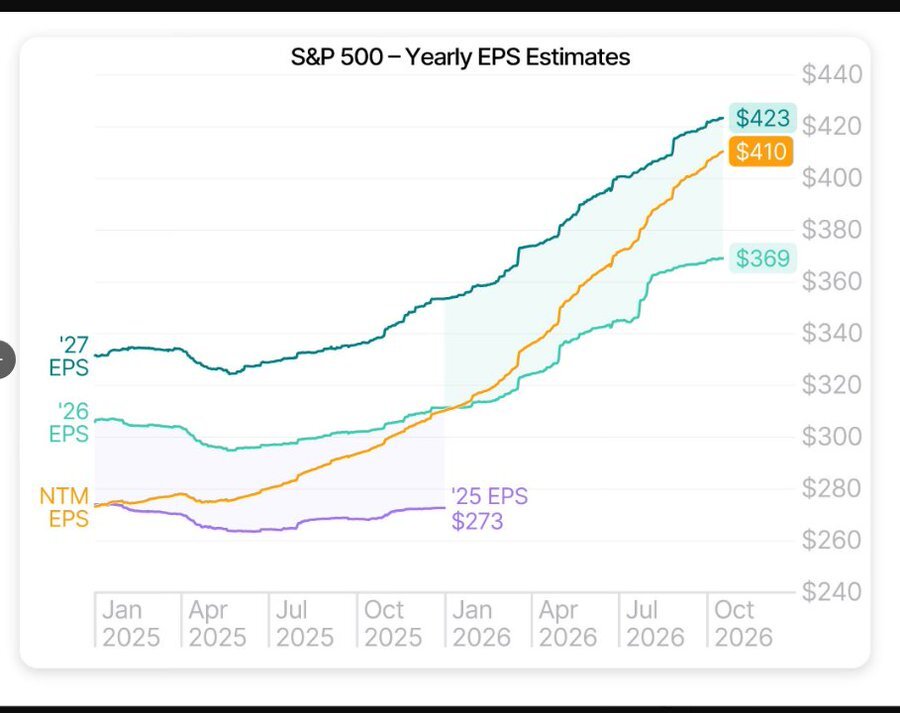
Die Gewinnschätzungen steigen weiter vor sich hin. Ihr kennt Roccos Grafik. Wenn sich Kurse und Fundamentaldaten entkoppeln.
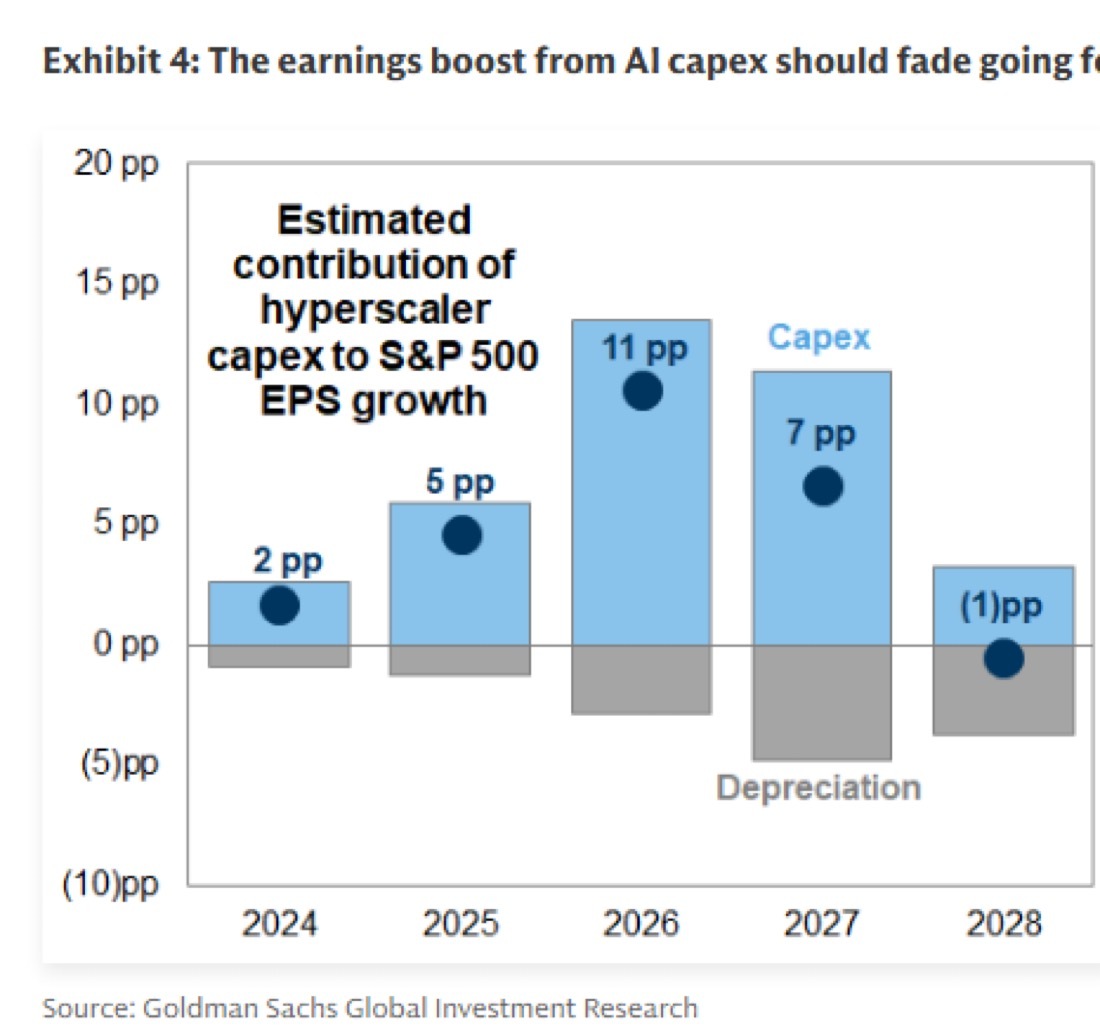
Earnings Boost aus den KI-Capex nimmt auch weiter ab
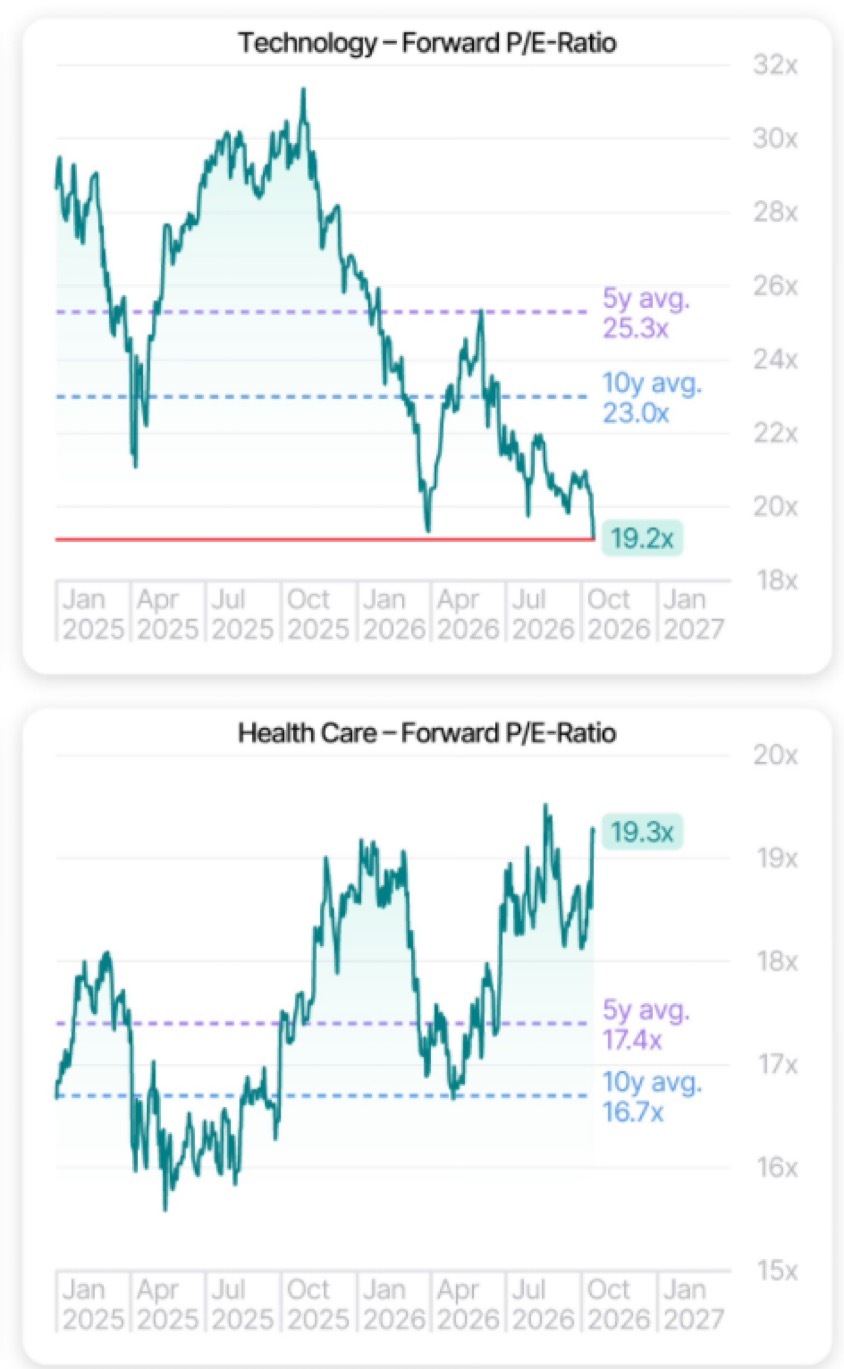
Health Care nun teuerer als Tech - sagt alles über die Rotation
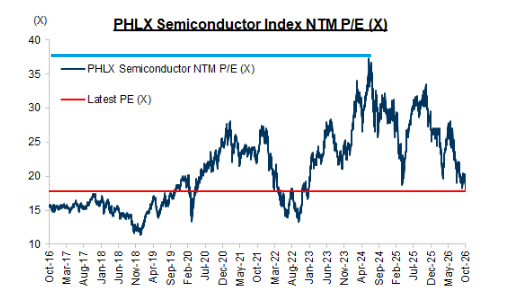
Das Forward KGV des PHLX Semiconductor Index ist mittlerweile auf 18 gefallen und liegt damit unter dem Tief während des "Liberation Day"-Sell-offs. Vor rund zwei Jahren erreichte das Forward-KGV noch 38.
📌 Midterms: Die Unsicherheit vor der Wahl ...
Überzeuge Dich 14 Tage unverbindlich von unserem unschlagbaren Angebot
👉 Jetzt 14 Tage unverbindlich ausprobieren
Bewertung, Margen & Gewinne
📌 KGV 19 bei 17 % Marge
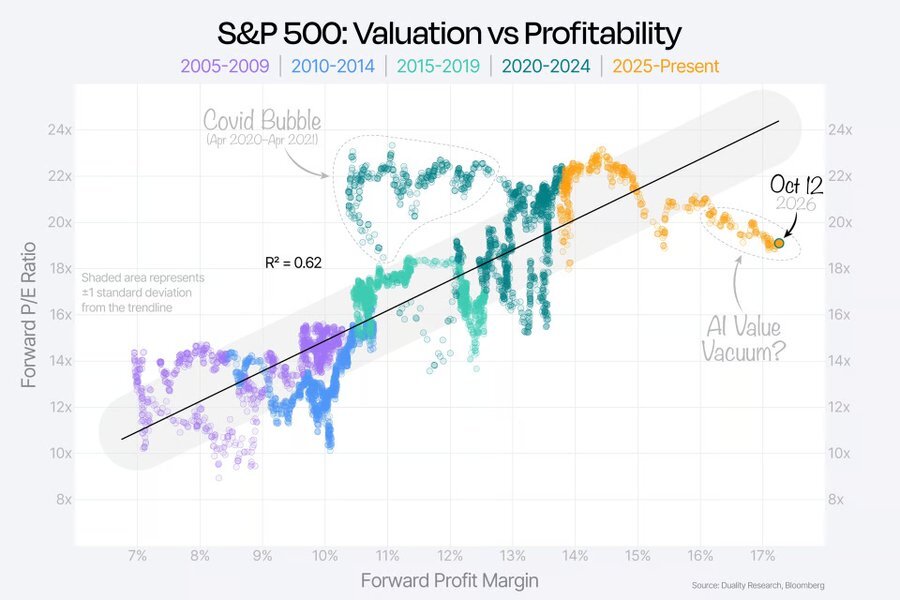
Der S&P 500 handelt aktuell bei unter 19x Forward Earnings. Die erwartete Gewinnmarge liegt inzwischen bei etwa 17 %, ein Niveau, das es in den vergangenen 20 Jahren nie gab.
Duality Research hat Bewertung und Profitabilität seit 2005 gegeneinander aufgetragen. Der Zusammenhang ist klar erkennbar (R² von 0,62).
Höhere Margen gingen historisch mit höheren Multiples einher, was ökonomisch logisch ist. Ein Unternehmen, das von jedem Dollar Umsatz 17 Cent statt 10 Cent als Gewinn behält, ist pro Gewinneinheit mehr wert, weil die Gewinne robuster sind. Aktuell liegt der Markt nahe drei Standardabweichungen unter diesem Trend.
Ein KGV isoliert mit dem historischen Durchschnitt vergleichen, ohne die Qualität der Gewinne dahinter zu berücksichtigen, ist quatschig. 19 bei 17 % Marge ist etwas anderes als 19 bei 10 %. Vor allem vor dem Hintergrund der Wachstumsraten.
KI-Finanzierung: Wer den Ausbau bezahlen kann
📌 Bauengpässe? Die Hauptursache
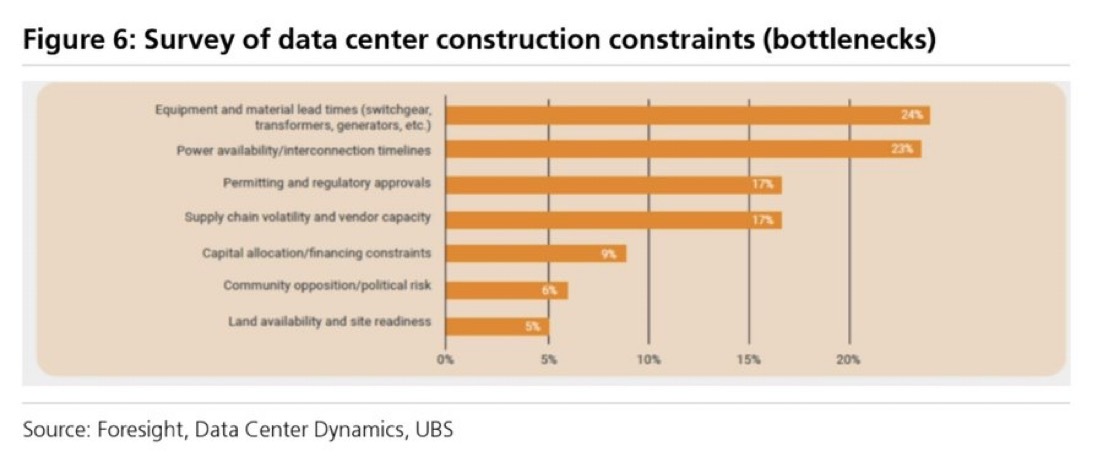
Eine Data-Center-Dynamics-Umfrage über 88 Projekte zeigt, dass derzeit vor allem Equipment-Lieferzeiten und Stromanschlüsse den Bau neuer Rechenzentren begrenzen. 24 % nennen lange Lieferzeiten für Switchgear, Transformatoren, Generatoren und weitere Komponenten als größten Engpass, 23 % die Verfügbarkeit von Strom beziehungsweise lange Interconnection-Zeiten.
Weitere Belastungsfaktoren sind Genehmigungen und regulatorische Freigaben mit 17 % sowie Supply-Chain-Volatilität und begrenzte Lieferantenkapazitäten mit ebenfalls 17 %. Finanzierung folgt mit 9 %, Community-/politische Risiken mit 6 % und Grundstücksverfügbarkeit bzw Site Readiness mit 5 %. Damit bleiben Power und elektrische Infrastruktur die dominierenden praktischen Engpässe beim Data-Center-Ausbau.
Wusstest Du...?
📌 Die 110 Mrd. USD ARR von Anthropic kam gar nicht von Anthropic
Vergangene Woche kursierte eine Zahl, die für Schlagzeilen sorgte. Anthropic komme bis Jahresende auf eine annualisierte Umsatzrate von 110 Mrd. USD. Die Quelle klang seriös, die Financial Times. Nur: Anthropic hat diese Zahl nie offengelegt.
Nach einer nachträglichen Klarstellung der FT stammte die Zahl von Sell-Side-Analysten, die am Investorentag teilgenommen und auf Basis der Unternehmensguidance eigene Schätzungen gerechnet hatten. Der Bericht wurde angepasst. Die BILD Zeitung ist nicht mehr alleine. Qualität in Zeiten von AI-Slop? Fehlanzeige!
Bestätigt wurden laut Reuters dagegen ein Q3-Umsatz von 16,8 Mrd. USD und eine bereinigte Profitabilität. Es ist nicht der erste Fall dieser Art: Schon bei OpenAI hatte es Verwirrung zwischen Brutto- und Netto-ARR gegeben. Auch hier wurde die schlampige Arbeit im Nachgang abgeändert.
Warum das mehr ist als eine Fußnote? Weil solche Zahlen Kurse bewegen. Broadcom-CEO Hock Tan hat diese Woche genau davor gewarnt. Marktteilnehmer, die ihre Positionierung auf einzelne Kennzahlen wie eine ARR stützen und den Kontext ignorieren. Selbst diese Aussagen wurden in seinem Mund verdreht und als "KI-Investoren sind nur Zocker" zitiert!
Spannende Earnings diese Woche
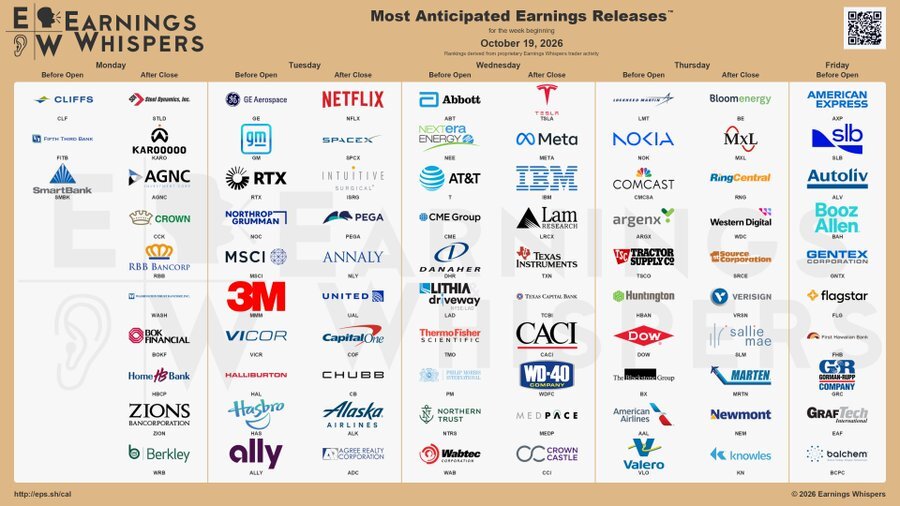
Am Montag:
☀️ –
🌙 BHP
Am Dienstag geht es weiter mit:
☀️GE Aerospace, Philip Morris, RTX, ABB, 3M, EssilorLuxottica, GM, Northrop Grumman, Deutsche Börse, MSCI, Equifax, Vicor
🌙 Netflix, Intuitive Surgical, United Airlines
Zur Wochenmitte warten:
☀️Thermo Fisher, Abbott, AT&T, CME, Moodys, Elevance Health, Danaher, Iberdrola, Nextera Energy, Fresnillo, Flatex
🌙 Meta, Tesla, Lam Research, Texas Instruments, IBM, SAP, Kinder Morgan, United Rentals, Crown Castle, Rollins, Medpace, Las Vegas Sands
Am Donnerstag folgen
☀️ P&G, Roche, Nestle, LOreal, Union Pacific, Hermes, Lockheed Martin, Comcast, Atlas Copco, Blackstone, Nebius, Nokia, Spotify, Valero, RelX, Nasdaq, Thales, Yageo, Roper, Badger Meter, American Airlines, Prada, BE Semiconductor, Sartorius, Dover, Emcor, Disco
🌙 Gilead, Western Digital, Bloom Energy, Comfort Systems USA, Dexcom, Verisign, Deckers Brands, MaxLinear
Zum Wochenabschluss:
☀️ExxonMobil, Mediatek, American Express, Safran, Eni, Infosys, Holcim, Fanuc, Sika, nVent, Tomra, Atoss Software
🌙 -
Ich wünsche euch einen erfolgreichen Wochenstart! Euer Valentin
1 Monat kostenlos AktienPlus + Bonusguthaben
Mit einem justTrade Depot kannst Du Aktien- & ETF-Trades optimal direkt über stock3 abbilden.
- Die nahtlose Einbindung erlaubt es dir, deine Analysen ohne den Umweg über andere Apps direkt aus dem Chart heraus in Trades umzuwandeln.
- Dabei profitierst Du 0 € Orderprovision (zzgl. 1 € Fremdkosten bei Aktien/ETFs).
- Ein echtes Highlight ist die Auswahl zwischen drei Börsenplätzen, wodurch du dir per „Quote-Request“ stets den günstigsten Kurs sicherst.
- Von über 10.000 Aktien bis hin zu echten Kryptowährungen hast Du die volle Vielfalt eines Top-Brokers direkt in deinem gewohnten Analyse-Terminal oder App zur Hand.
- Dies beendet das lästige Interface-Hopping und liefert Dir die nötige Geschwindigkeit, um in volatilen Phasen den entscheidenden Klick voraus zu sein.
justTrade.com (Werbung)
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.