HONEYWELL: Gewinnziel steigt erneut – der Umsatz hält nicht mit
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Honeywell verdient im ersten Quartal als eigenständiger Automatisierungskonzern ohne Aerospace deutlich mehr als erwartet, weil Restkosten früherer Abspaltungen entfallen und höhere Preise die Inflation mehr als ausgleichen. Weniger überzeugend fallen der Umsatz und das erwartete Wachstumstempo im Schlussquartal aus.
| ✦ Auf einen Blick |
|---|
|
• Honeywell steigert den Umsatz im dritten Quartal um 1 % auf 4,99 Mrd. USD, organisch um 7 %, und liegt knapp unter der Analystenschätzung von 5,01 Mrd. USD. • Das bereinigte EPS steigt um 34 % von 1,70 auf 2,27 USD und übertrifft den Konsens von 2,17 USD. • Die bereinigte Segmentmarge erhöht sich von 17,6 % auf 21,3 %, in der Sparte Process Automation and Technology fällt sie dagegen von 24,3 % auf 22,2 %. • Die Jahresprognose für das bereinigte EPS steigt von 8,05 bis 8,35 USD auf 8,40 bis 8,45 USD, die Umsatzprognose auf 20,0 bis 20,1 Mrd. USD. • Für das vierte Quartal erwartet Honeywell ein organisches Wachstum von 5 bis 6 %. |
Honeywell steigert den Umsatz im dritten Quartal gegenüber dem Vorjahr um 1 % auf 4,99 Mrd. USD und bleibt damit knapp unter der durchschnittlichen Analystenschätzung von 5,01 Mrd. USD. Die magere Wachstumsrate verdeckt allerdings die operative Entwicklung: Verkaufte Geschäftsbereiche drücken den Vergleich um 8 Prozentpunkte. Organisch, also bereinigt um Zu- und Verkäufe sowie Währungen, wächst Honeywell um 7 %. Alle drei Segmente tragen dazu bei; der Auftragsbestand legt um 7 % auf knapp 19 Mrd. USD zu.
Beim Ergebnis fällt das Wachstum deutlich höher aus. Das operative Ergebnis klettert um 79 % auf 740 Mio. USD, während die operative Marge von 8,4 % auf 14,8 % steigt. Die bereinigte Segmentmarge, an der das Management den Konzern misst, erhöht sich von 17,6 % auf 21,3 %. Dahinter stehen drei Treiber: Restkosten aus früheren Abspaltungen und Verkäufen entfallen, die Preise steigen stärker als die Kosten und höhere Absatzmengen verteilen die Fixkosten auf eine breitere Basis.
Das GAAP-EPS aus fortgeführten Geschäften sinkt dagegen von 2,99 auf 2,40 USD. Im Vorjahresquartal war allerdings ein Einmalgewinn aus der aufgelösten Vereinbarung mit Resideo enthalten; im aktuellen Quartal fließt ein Gewinn aus dem Verkauf des Geschäfts mit persönlicher Schutzausrüstung von 0,67 USD je Aktie ein. Aussagekräftiger ist deshalb das bereinigte EPS: Es steigt um 34 % von 1,70 auf 2,27 USD und übertrifft damit die durchschnittliche Analystenschätzung von 2,17 USD. Auch der Free Cashflow legt um 15 % auf 688 Mio. USD zu. Der Gewinnsprung speist sich zu einem guten Teil aus der schlankeren Kostenbasis nach der Aufspaltung. Ein solcher Effekt läuft irgendwann aus; dann muss das organische Wachstum den Gewinn allein tragen.
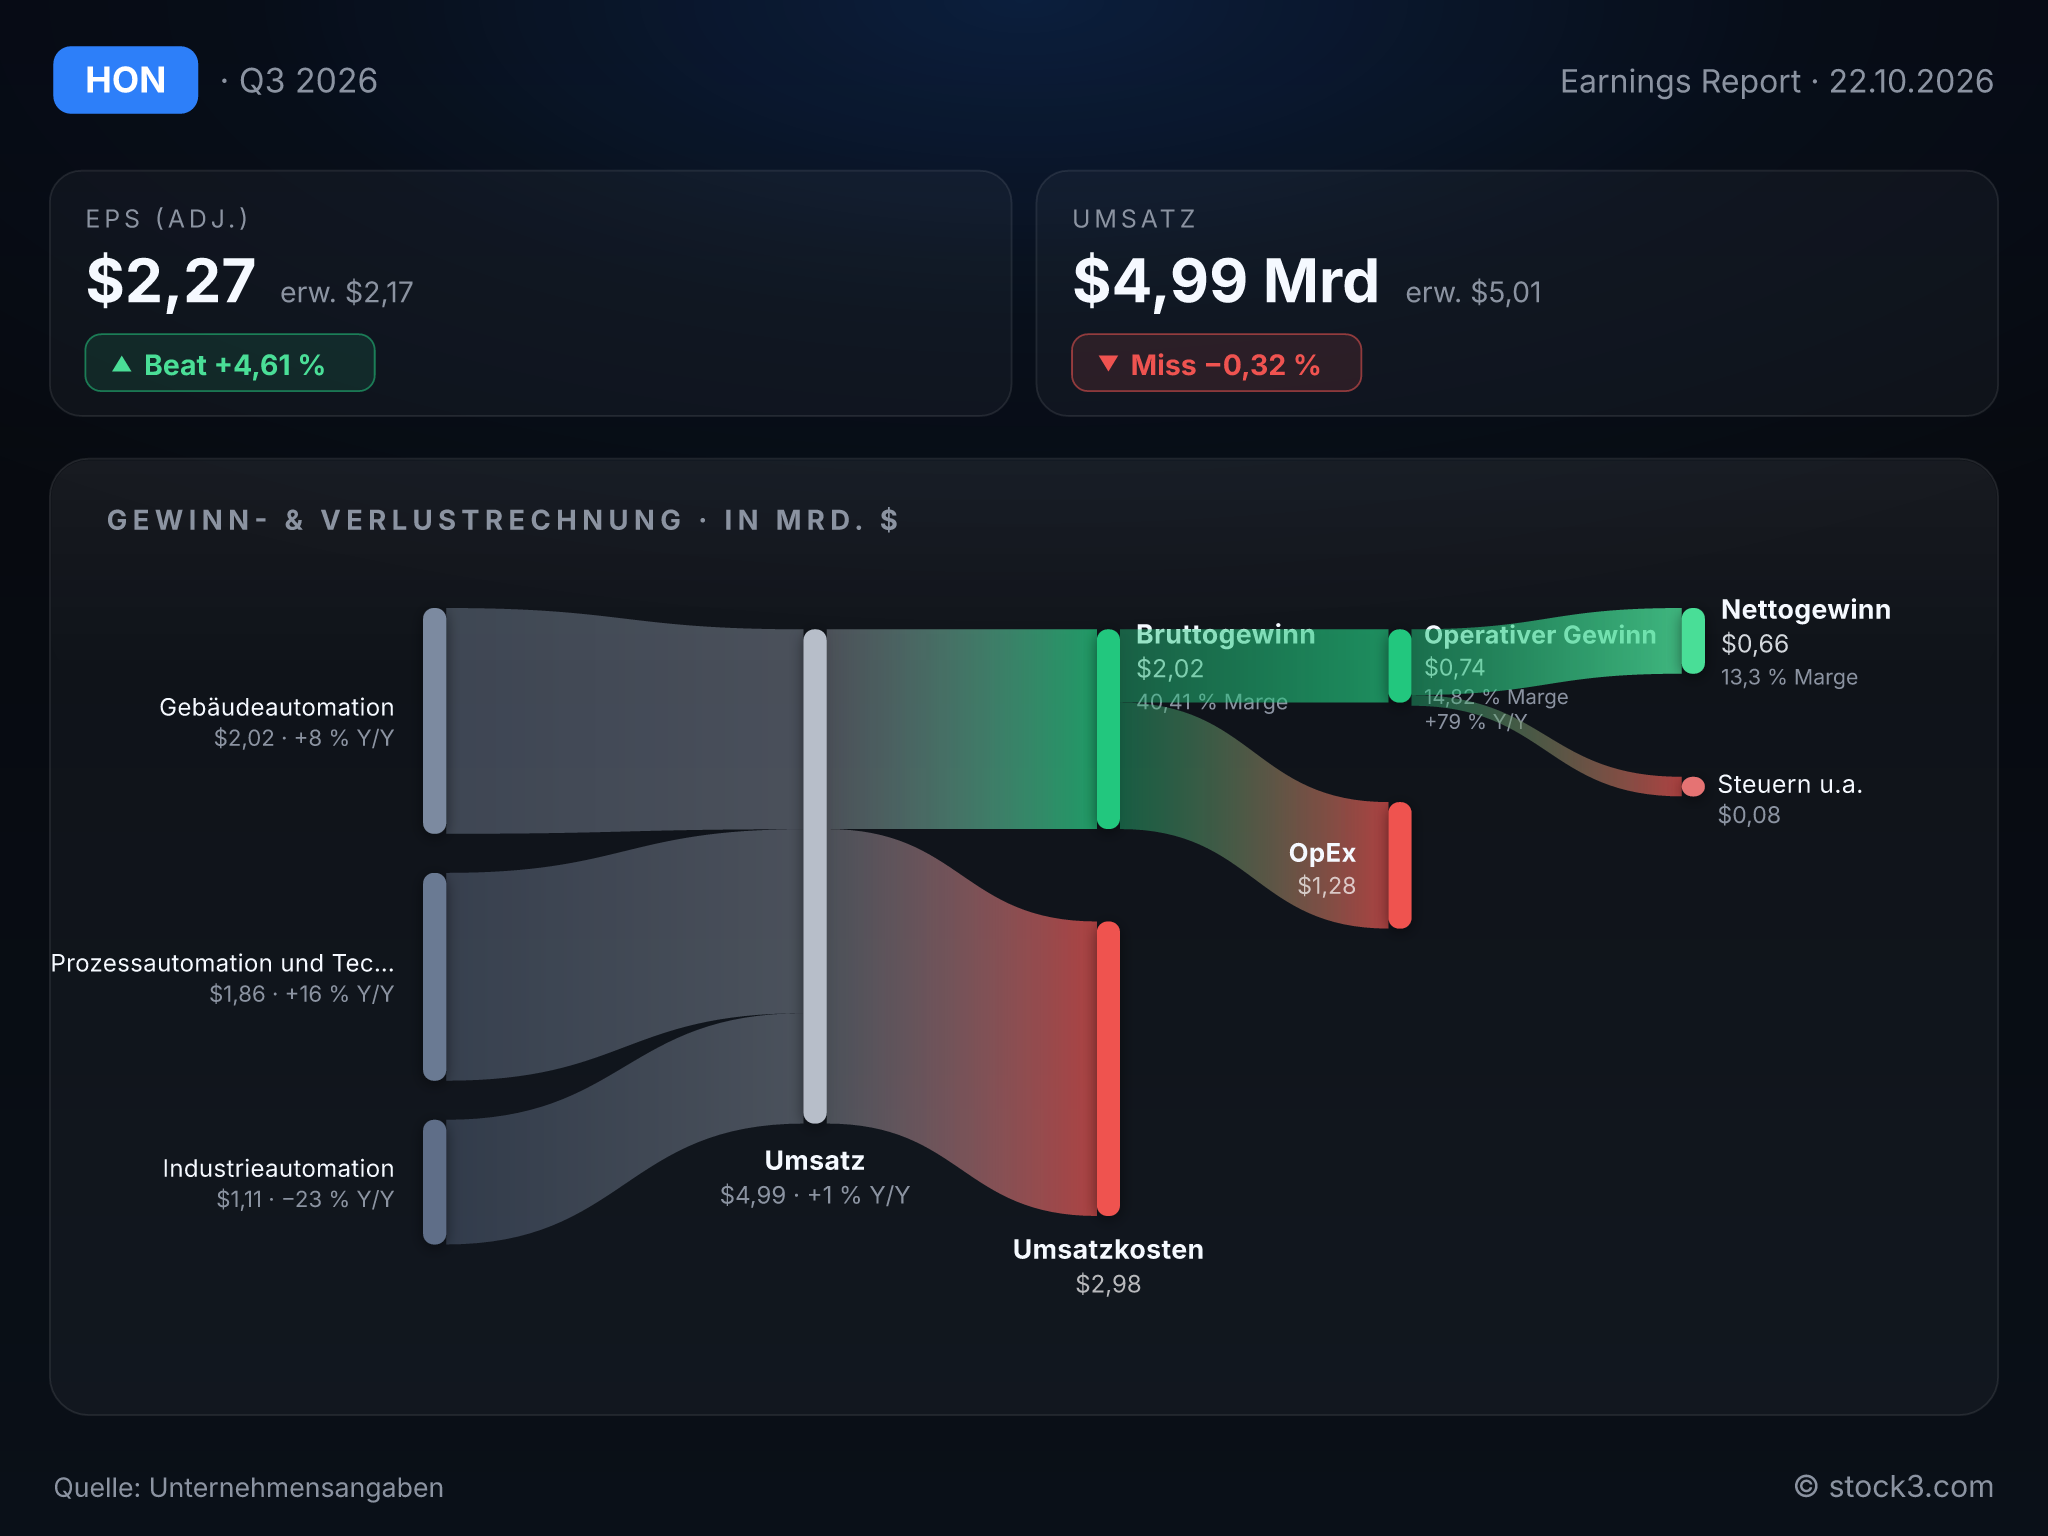
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von HONEYWELL INTERNATIONAL INC. (Quelle: Unternehmensangaben)
Die Gebäudetechnik wächst profitabel, die Prozesssparte zahlt für den Zukauf
Building Automation bleibt mit 2,02 Mrd. USD Umsatz das größte und profitabelste Segment. Die Sparte wächst organisch um 8 %, vor allem dank der Brandschutz- und Sicherheitstechnik, die das Produktgeschäft um 11 % nach oben zieht. Die Segmentmarge steigt leicht von 26,7 % auf 27,0 %.
Process Automation and Technology wächst nominal um 16 %, wovon die Hälfte auf das zugekaufte Katalysatorgeschäft von Johnson Matthey entfällt. Organisch bleiben 8 %, getragen von Projekten für Flüssigerdgas und Petrochemie. Der Preis dafür zeigt sich in der Marge: Sie fällt von 24,3 % auf 22,2 %. Das Management begründet dies mit dem Projektmix und der Verwässerung durch den Zukauf und bezeichnet den Rückgang als erwartet.
Industrial Automation wächst organisch nur um 4 %, weil Versorger die Installation neuer Zähler aufschieben. Die Marge verbessert sich dennoch von 14,9 % auf 18,4 %. Das Wachstum ist also breit, die Margenqualität dagegen uneinheitlich: Wo zugekauft wird, sinkt die Rendite vorerst; wo Kostendisziplin und höhere Preise greifen, steigt sie.
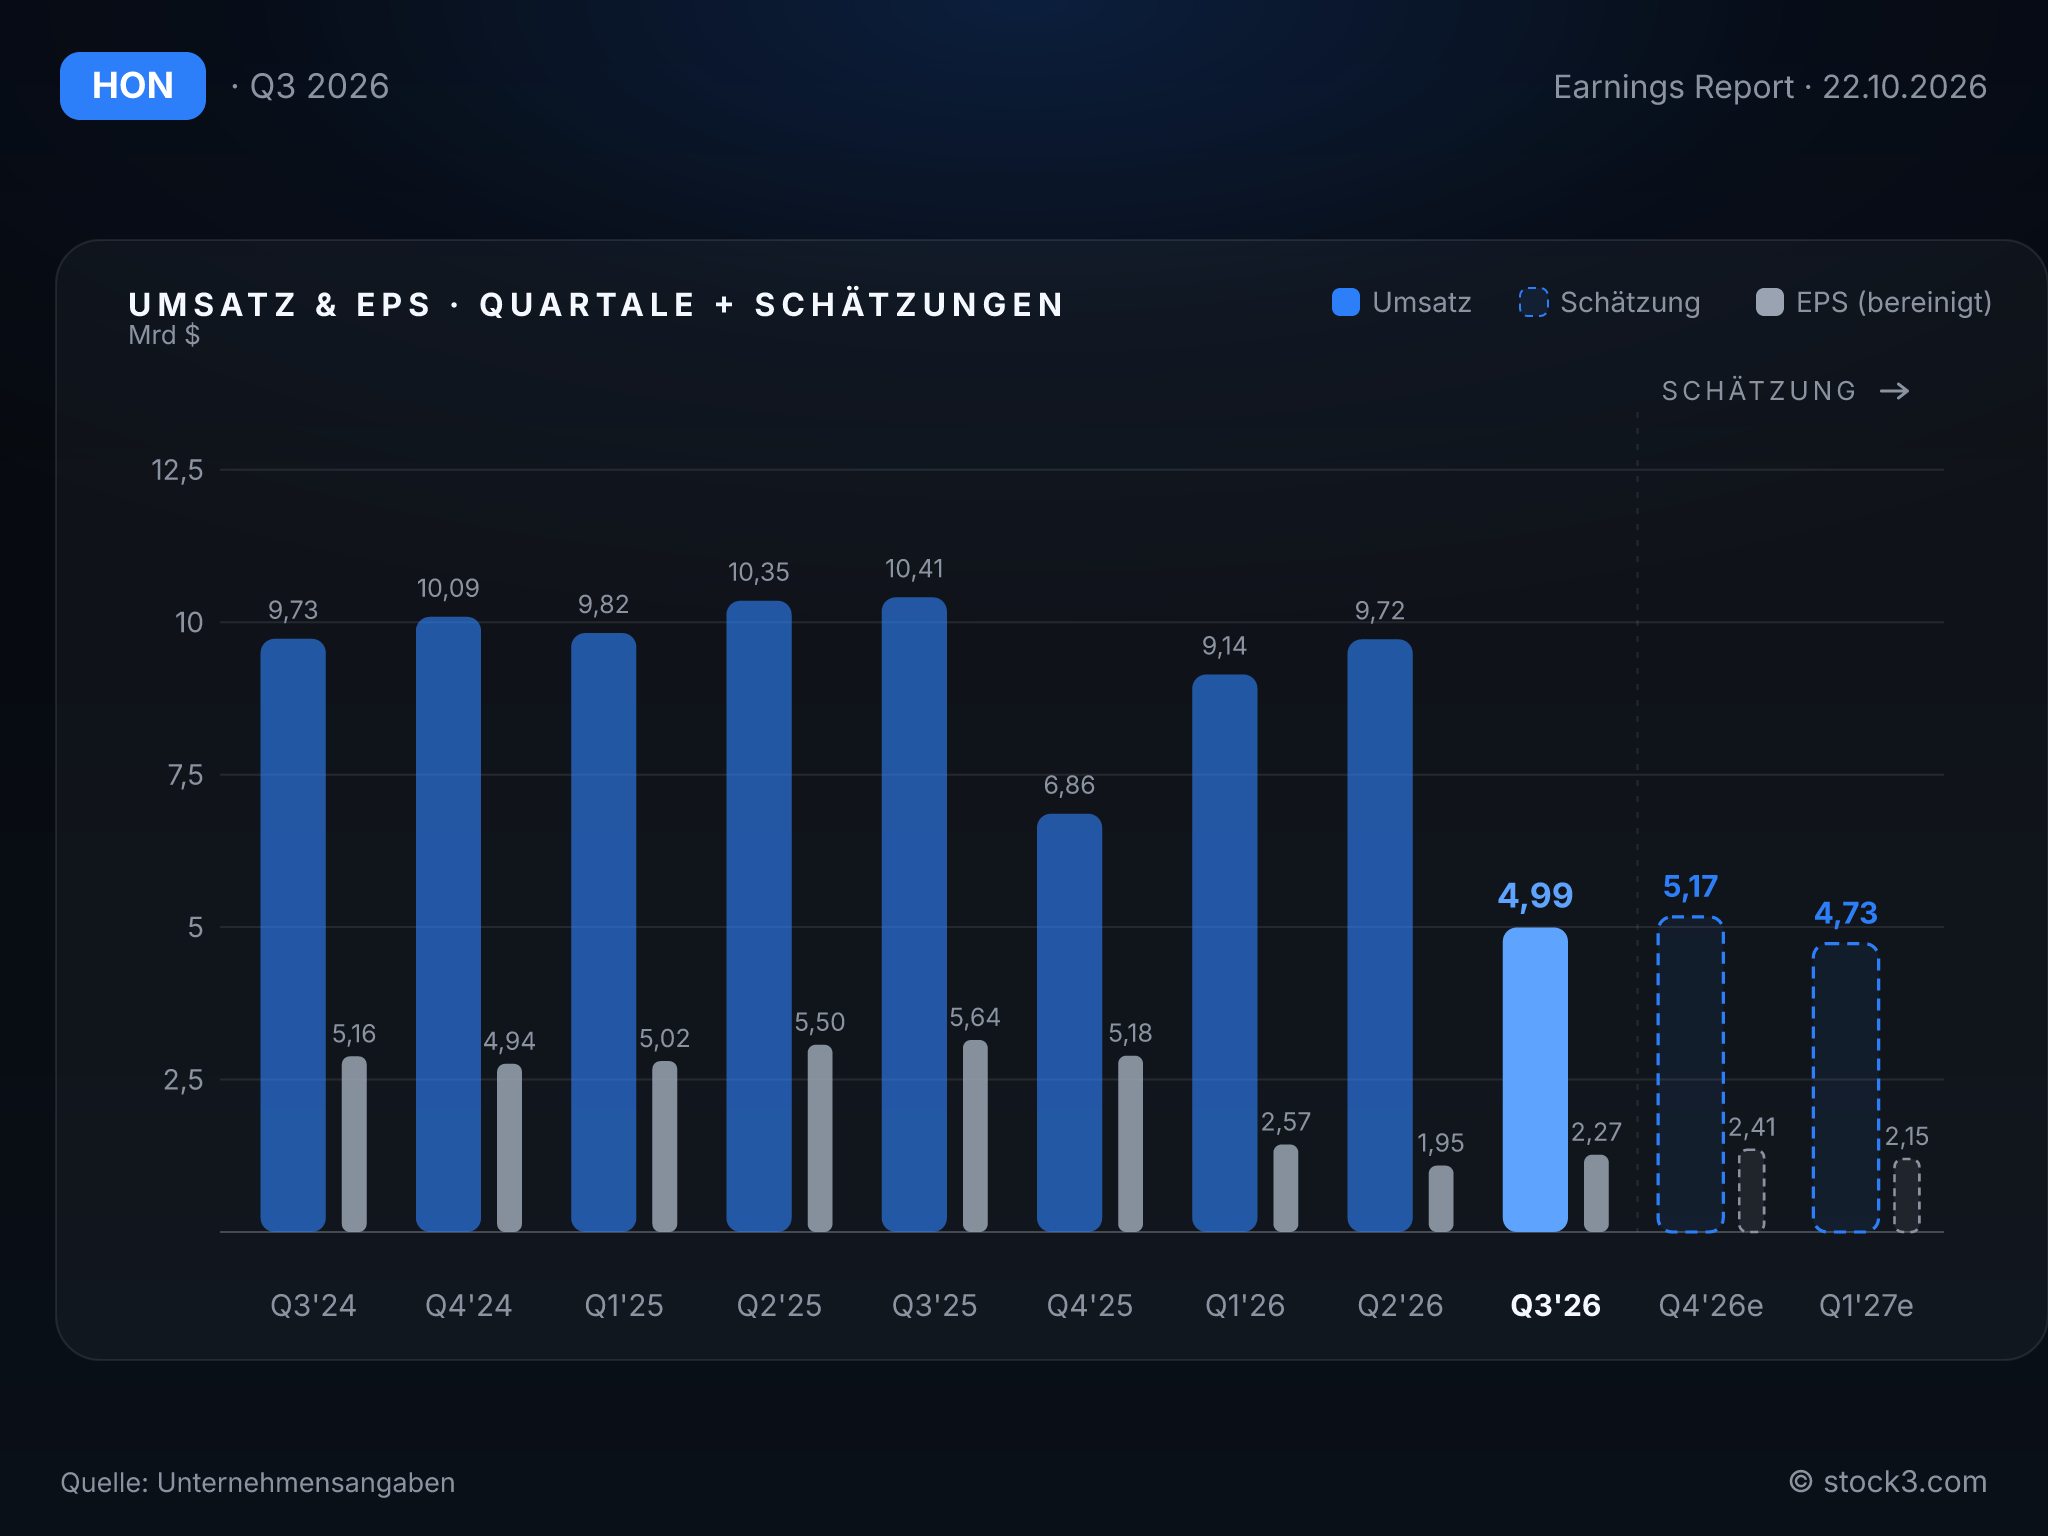
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Beim Gewinn fällt die Anhebung der Jahresprognose deutlich aus, beim Umsatz bleibt sie vorsichtig. Honeywell erwartet nun ein bereinigtes EPS von 8,40 bis 8,45 USD statt bisher 8,05 bis 8,35 USD, ein Plus von 30 bis 31 %. Die neue Spanne liegt über dem Analystenkonsens von 8,31 USD. Die Umsatzprognose steigt von 19,8 bis 20,0 Mrd. USD auf 20,0 bis 20,1 Mrd. USD, bleibt damit aber unter dem Konsens von 20,15 Mrd. USD.
Organisch soll Honeywell im vierten Quartal um 5 bis 6 % wachsen, also langsamer als die 7 % aus dem dritten Quartal. Zum Jahresende lässt das Tempo damit spürbar nach. Die Segmentmarge für das Gesamtjahr sieht das Unternehmen bei rund 20,5 % und damit am oberen Ende der bisherigen Spanne, den Free Cashflow bei 2,1 Mrd. USD statt 2,0 Mrd. USD.
Konzernchef Vimal Kapur zeigt sich dennoch selbstbewusst. Das organische Wachstum liege über dem Dreijahresziel vom Investorentag im Juni, das bereinigte EPS deutlich über den eigenen Erwartungen; die Ziele für 2029 sieht er in Reichweite. Zwischen den Zeilen liest sich das so: Das Management betrachtet die Kosten als verlässlichsten Hebel, während es sich beim Umsatz weniger weit festlegt als die Analysten.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 37,44 Mrd. USD | 20,15 Mrd. USD | 20,52 Mrd. USD |
| EPS | 21,34 USD | 8,31 USD | 9,84 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Honeywell hebt das Gewinnziel zum zweiten Mal in Folge an und steigert das bereinigte EPS um 34 %: Das erste Quartal als eigenständiger Konzern fällt damit klar positiv aus. Das Bild trüben allerdings der knapp verfehlte Umsatzkonsens, eine Umsatzprognose unter den Schätzungen und das nachlassende organische Tempo im Schlussquartal. Zudem stammt ein erheblicher Teil des Gewinnzuwachses aus wegfallenden Kosten statt aus Wachstum. Auf Basis der Analystenschätzungen sinkt das KGV von 25,8 für 2026 auf 21,8 für 2027, bei einem erwarteten Gewinnwachstum von 18 %. Die positive Tendenz für die Aktie steht damit unter einem Vorbehalt: Die schlankere Kostenstruktur muss den Gewinn weiter voranbringen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

