Morning-Flash: Futures ziehen an – Hang Seng leidet unter Fed-Zinserhöhung
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Die Terminmärkte deuten einen freundlichen Handelsstart an: Der DAX-Future legt ebenso zu wie die drei großen US-Futures. In Asien fällt das Bild dagegen zweigeteilt aus, denn die überraschende Zinserhöhung der US-Notenbank belastet vor allem Hongkong und Festlandchina, während Taiwan zulegt.
Aktuelles Marktgeschehen
Der DAX-Future notiert vorbörslich bei 25.662 Punkten und damit 0,59 % über dem Vortagsschluss, was für den deutschen Handelsstart einen freundlichen Auftakt erwarten lässt. Die US-Futures stützen dieses Bild: Der S&P-500-Future steht bei 7.591 Punkten und gewinnt 0,52 %, der Nasdaq-100-Future notiert mit 29.097 Punkten ebenfalls 0,52 % fester. Etwas stärker fällt der Dow-Jones-Future aus, der mit 51.779 Punkten um 0,62 % zulegt. Die Spanne zwischen den drei US-Kontrakten bleibt damit schmal, von einer ausgeprägten Divergenz kann keine Rede sein.
Bei den Rohstoffen gibt Gold um 1,23 % auf 4.333,6 USD nach, Brent-Öl notiert 0,46 % leichter bei 105,34 USD, und Bitcoin steht mit 76.289,93 USD um 0,19 % höher.
Vorbörsliche Tops & Flops
| Wert | Vorbörslich |
|---|---|
| Merck & Co. | +1,67 % |
| Honeywell Technologies | +1,33 % |
| Travelers Companies Inc.,The | +1,07 % |
| Bilfinger | -9,13 % |
| Boeing Co. | -3,51 % |
| The Goldman Sachs Group | -2,67 % |
Ausblick
Im Tagesverlauf richtet sich der Blick auf die US-Daten um 14:30 Uhr: Erwartet werden der Philadelphia-Fed-Index für September bei 30,5 sowie die wöchentlichen Erstanträge auf Arbeitslosenhilfe bei 208.000. Ergänzend liefern Baubeginne (1,31 Mio.) und Baugenehmigungen (1,41 Mio.) für August zwei Frühindikatoren vom US-Immobilienmarkt.
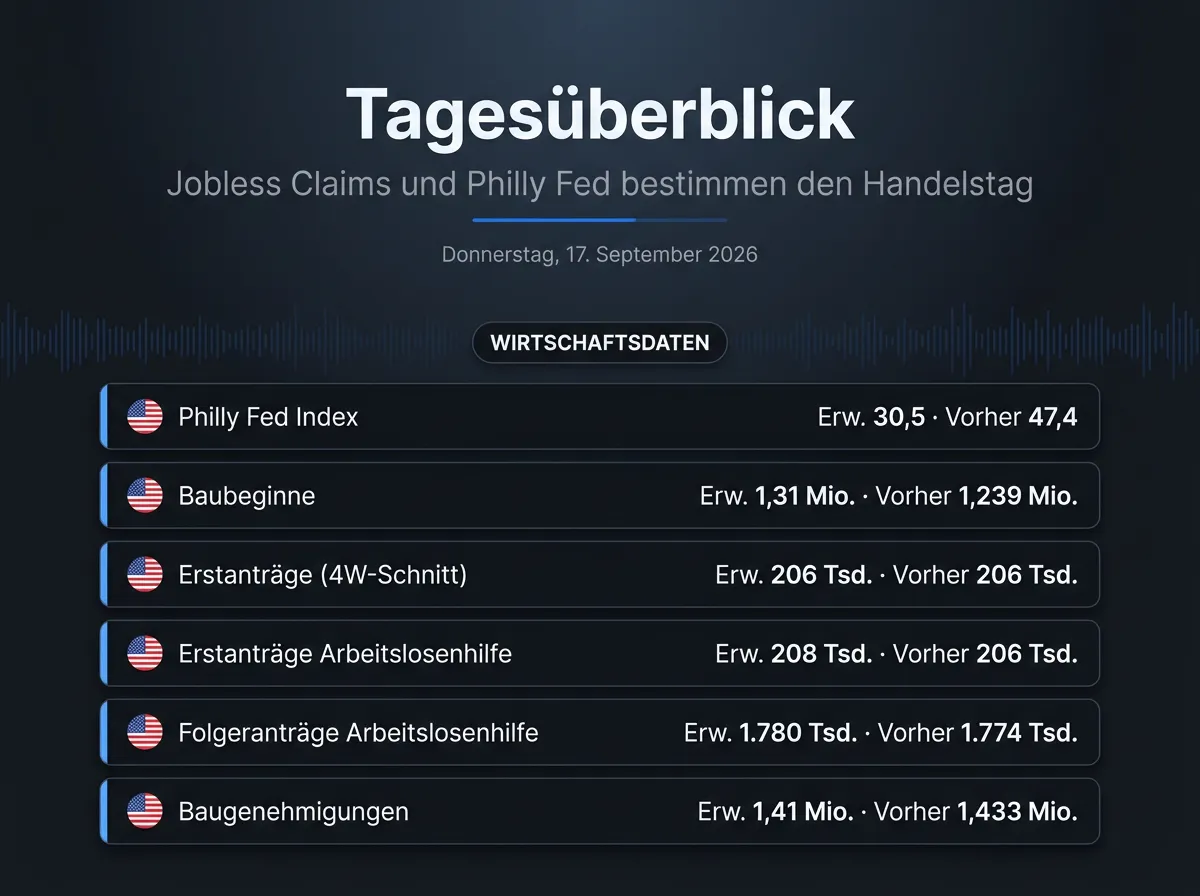
Die wichtigsten Konjunkturtermine und Quartalszahlen des Handelstags im Überblick.
Europa
Im Mittelpunkt steht Wacker Chemie, das auf dem Kapitalmarkttag seine mittelfristigen Ziele deutlich zusammengestrichen hat. Das Umsatzziel von 10 Mrd. EUR bis 2030 ist vom Tisch, angestrebt wird nur noch ein Wachstum über dem globalen Wirtschaftswachstum. Die EBITDA-Marge soll künftig bei rund 15 % statt über 20 % liegen, der ROCE über 10 %. Gegensteuern will das Management mit dem Sparprogramm PACE, das ab 2028 jährlich über 300 Mio. EUR einsparen soll.
Bilfinger steht weiter im Blick, nachdem der Konzern am Vortag Umsatz- und Margenprognose deutlich gesenkt hatte: Ein Sparprogramm mit Rückstellungen von rund 75 Mio. EUR und der Abbau von bis zu 1.500 Stellen sind angekündigt. Berentzen bestätigt Übernahmeverhandlungen mit dem US-Konkurrenten Sazerac und senkt nach einem schwachen ersten Halbjahr die Jahresziele: Der Umsatz soll um 11 % auf 71 Mio. EUR sinken, das EBIT auf 0,6 Mio. EUR. EnBW nimmt mit He Dreiht den bislang größten deutschen Offshore-Windpark mit annähernd 1 GW in Betrieb, das Investitionsvolumen liegt bei etwa 2,4 Mrd. EUR. Auf der Regulierungsseite schlägt die EU-Kommission formell ein Verbot sozialer Netzwerke für Kinder unter 13 Jahren samt altersgestuftem Ansatz vor. Für den deutschen Immobilienmarkt zeichnet sich derweil eine Abkühlung ab: Gewos erwartet 2026 rund 612.000 Wohnimmobilienkäufe, ein Minus von 4,4 %, bei Bauzinsen um 4,25 %.
Asien
Am stärksten bewegt sich der Hang Seng Index, der 1,15 % verliert. Belastet wird Hongkong von der Zinserhöhung der US-Notenbank, die den Leitzins erstmals seit drei Jahren um 25 Basispunkte anhob und weitere Straffungen signalisierte. Auch der SSE Composite in Festlandchina gibt mit 0,29 % nach; die chinesische Arbeitslosenquote lag im August bei 5,3 %.
Deutlich besser hält sich Taiwan: Der TSEC Weighted Index klettert 1,01 %, gestützt von Vorbestellungen für das iPhone 18 Pro, die im Land um bis zu 20 % über dem Vorjahr liegen. Der Nikkei 225 gewinnt 0,24 %, im Fokus stehen dort Zinsentscheid und Pressekonferenz der Bank of Japan. Der S&P/ASX 200 legt 0,22 % zu, der STI in Singapur 0,26 %, der Sensex 0,06 %, während der KOSPI 0,12 % nachgibt. Bemerkenswert sind Singapurs Nicht-Öl-Exporte, die im August um 46,2 % sprangen, getrieben von elektronischen Komponenten mit KI-Bezug, deren Ausfuhr um 131,8 % zunahm. Passend dazu stellte Huawei elf KI-Chips und den Ascend 960 Supernode vor, um Nvidia, Intel und AMD Konkurrenz zu machen.
USA
Nachbörslich meldete Lennar einen Umsatz von 8,05 Mrd. USD und ein GAAP-EPS von 1,19 USD, beides unter den Erwartungen und unter dem Vorjahresquartal.
Salesforce stellt für das Geschäftsjahr 2030 einen Umsatz von 63 Mrd. USD in Aussicht und liegt damit über der Konsensschätzung von 61,4 Mrd. USD. Bei Tesla stellt die Verkehrsaufsicht NHTSA Fragen zur Sicherheit des Robotaxis Cybercab und setzt eine Frist bis Ende September; Geldstrafen von bis zu 139 Mio. USD stehen im Raum. Micron Technology will 2027 in Indien Hunderte Millionen Chips testen und montieren. Arm Holdings zeigt sich zuversichtlicher, ausreichend Liefermengen für die neue AGI-CPU zu sichern, um eine Kundennachfrage von 2 Mrd. USD zu bedienen. Boeing steht wegen verschobener 777X-Testläufe im Blick, da die Triebwerkszertifizierung aussteht; hinzu kommen gedämpfte Cashflow-Erwartungen. Bei Goldman Sachs verwies CEO Solomon auf eine unterdurchschnittliche Entwicklung im Anleihe-, Währungs- und Rohstoffgeschäft. Politisch billigte das Repräsentantenhaus mit 262 zu 159 Stimmen ein Sanktionsgesetz gegen Russland.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|