Morning-Flash: Fed plant einem Bericht zufolge Zinserhöhungen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Die Fed will einem Bericht zufolge an vierteljährlichen Zinserhöhungen festhalten, während die Märkte für die anstehende Sitzung unveränderte Zinsen erwarten. Europäische Erdgas-Futures erreichen den höchsten Stand seit 2022, Rohöl gibt dagegen deutlich nach. Der DAX-Future notiert mit 0,06 % knapp im Plus; in Asien belasten schwache Chipwerte den Nikkei, der KOSPI verliert noch deutlicher.
Aktuelles Marktgeschehen
Der DAX-Future notiert vorbörslich 0,06 % höher bei 25.196 Punkten und signalisiert einen nahezu unveränderten Xetra-Start. Der Dow-Jones-Future legt um 0,17 % auf 52.305 Punkte zu, während der S&P-500-Future bei 7.626 Punkten (+0,03 %) nahezu unverändert bleibt. Der Nasdaq-100-Future verliert 0,20 % auf 28.901 Punkte. Brent-Öl verbilligt sich um 2,20 % auf 115,11 USD, was den Inflationsdruck etwas dämpft. Gold steigt um 0,26 % auf 4.018,2 USD, Bitcoin gibt um 0,22 % auf 79.862,85 USD nach.
Vorbörsliche Tops & Flops
| Wert | Vorbörslich |
|---|---|
| Honeywell Technologies | +1,19 % |
| Bayer | +1,18 % |
| Salesforce | +1,07 % |
| UnitedHealth Group | -1,69 % |
| NIKE | -1,29 % |
| The Goldman Sachs Group | -1,22 % |
Ausblick
Um 10:00 Uhr wird das ifo-Geschäftsklima für Oktober veröffentlicht. Erwartet werden 89,8 Punkte nach 89,9 Punkten im Vormonat. In den USA berichtet vorbörslich Verizon; nachbörslich folgen unter anderem Cadence Design Systems und Nucor.
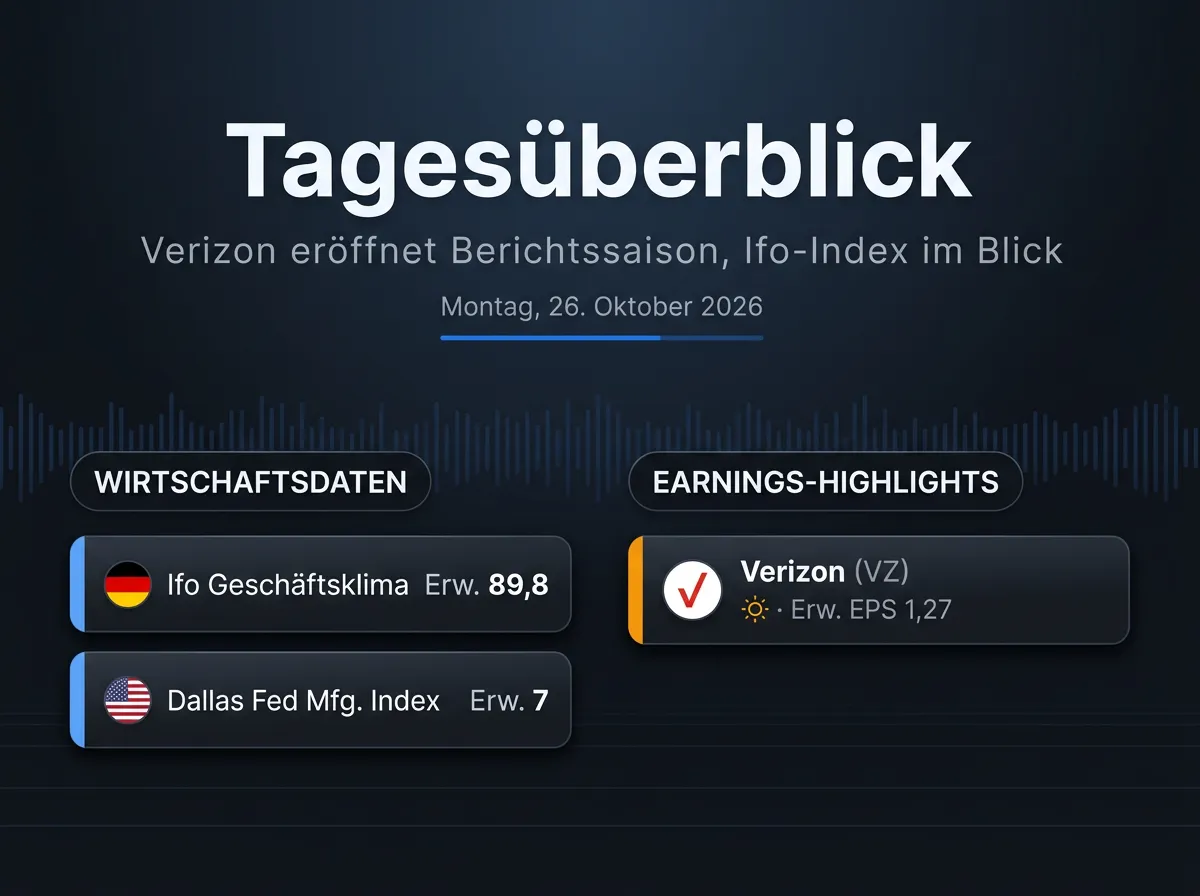
Die wichtigsten Konjunkturtermine und Quartalszahlen des Handelstags im Überblick.
Europa
Am Energiemarkt laufen die Preise auseinander: Europäische Erdgas-Futures steigen auf den höchsten Stand seit 2022, während Rohöl-Futures am frühen Montag rund 1 % nachgaben. Brüssel prüft Maßnahmen nach US-Vorbild, um den Zugang zu kritischen Rohstoffen abzusichern. Die Staats- und Regierungschefs wollen zudem noch vor Jahresende einen vom EU-Haushalt garantierten Kredit über 45 Mrd. EUR für die Ukraine abschließend vereinbaren.
Die Konzernbetriebsratschefin von Volkswagen, Daniela Cavallo, kritisiert den Auftritt von Audi-Chef Gernot Döllner bei einer Trump-Wahlkampfveranstaltung. Die Arbeitnehmerseite habe dem geplanten Audi-Werk in Georgia im Aufsichtsrat noch nicht zugestimmt. Dabei geht es um 4 Mrd. USD Investition, 200.000 SUV pro Jahr und 4.500 Arbeitsplätze. Mutares hat von Quiver ein unwiderrufliches Angebot für die Logistikgruppe SRT Group mit rund 50 Mio. EUR Umsatz erhalten. Der Abschluss wird für das vierte Quartal erwartet, vorbehaltlich der Information der Arbeitnehmervertreter.
Asien
Taiwans Börse bleibt heute wegen des nachgeholten Retrozessionstags geschlossen. Der KOSPI verliert 1,46 %. Heimische Brokerhäuser warnen vor weiterem Abwärtspotenzial; Korea Investment & Securities hält eine Bodenbildung bei 5.200 Punkten für möglich. Goldman Sachs hat sein 12-Monats-Ziel um 25 % gesenkt, bleibt aber grundsätzlich positiv gestimmt. Hyundai Motor und die Gewerkschaft haben vereinbart, die Verlagerung von US-Produktion aus dem Werk Ulsan auf 74.000 Einheiten zu begrenzen, um heimische Arbeitsplätze zu sichern.
In Tokio verliert der Nikkei 225 wegen schwacher Chipaktien 0,80 %. Japans Anleiherenditen steigen vor den Zinssitzungen von Bank of Japan und Fed leicht; erwartet werden jeweils unveränderte Zinsen.
Der SSE Composite notiert mit -0,03 % nahezu unverändert, der Hang Seng gewinnt 0,34 %. Vor Chinas Führungstreffen in dieser Woche zeigt sich: Das Gewinnwachstum börsennotierter Unternehmen hat sich in den ersten neun Monaten verlangsamt. Schwache Nachfrage und Überkapazitäten treffen vor allem Konsumgüter, Immobilien und Grüne Energie. Das US-Militär hat BYD-Fahrzeuge wegen Spionagebedenken von einem wichtigen Luftwaffenstützpunkt auf Okinawa verbannt.
Der S&P/ASX 200 gewinnt 0,20 %, Singapurs STI verliert 0,38 %, der Sensex liegt mit +0,03 % knapp im Plus. Indiens Jio Platforms hat beim Börsengang rund 3,1 Mrd. USD eingenommen. Der harte Wettbewerb um das Mandat hielt die Gebühren der Investmentbanken mit rund 0,65 % des Volumens niedrig.
USA
Die Fed will einem Bericht zufolge nach der Rücknahme der vorsorglichen Zinssenkungen von 2025 an vierteljährlichen Zinserhöhungen festhalten, ein potenziell belastendes Signal für Aktien und Anleihen. Zuletzt trieben Sorgen vor einem Iran-Konflikt die Ölpreise auf ein Fünf-Monats-Hoch, während US-Aktien nachgaben. Am Häusermarkt stehen so viele Objekte zum Verkauf wie seit 2000 nicht mehr. Die Zahl der Verkäufer übersteigt die der Käufer um 63 %; 2026 droht bei Bestandsverkäufen das schwächste Jahr seit Aufzeichnungsbeginn.
Für langfristig reservierte Substrat- und Packaging-Kapazitäten haben Intel (rund 3 Mrd. USD), Nvidia und AMD (je rund 1 Mrd. USD) einem Bericht zufolge zusammen mehr als 5 Mrd. USD gezahlt. Bei AMD gehört dies laut einem Bericht zur angekündigten Investition von 10 Mrd. USD in Taiwans Lieferkette. Elon Musk beziffert die Kreditaufnahme von SpaceX für GPUs auf 40 Mrd. USD, abgesichert über Umsätze aus Starlink und dem Raketengeschäft.
Jefferies hebt einem Bericht zufolge das Kursziel für Apple von 263,66 auf 270,62 USD an. Apple stockt die Bestellungen für das schnell ausverkaufte faltbare iPhone Duo um 30 % auf; Analysten rechnen 2027 mit 33 Mio. Geräten. Morgan Stanley stuft Lockheed Martin von Equalweight auf Overweight hoch und erhöht das Kursziel von 690 auf 835 USD.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

