Die Woche in Zahlen: Chipwerte trotzen dem Absturz von Nvidia
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Die Führungskrise bei Nvidia hat die übrigen Chipwerte in dieser Woche nicht gebremst. Der EuroStoxx 50 gewann 4,3 %, der DAX 3,6 % und der Nasdaq 100 3,5 %. Rückenwind kam zum Wochenauftakt vom Ölmarkt, wo die Hoffnung auf eine Öffnung der Straße von Hormus den Preis drückte. Gold und Bitcoin gaben dagegen deutlich nach, der Volatilitätsindex VIX fiel um 24,7 %.
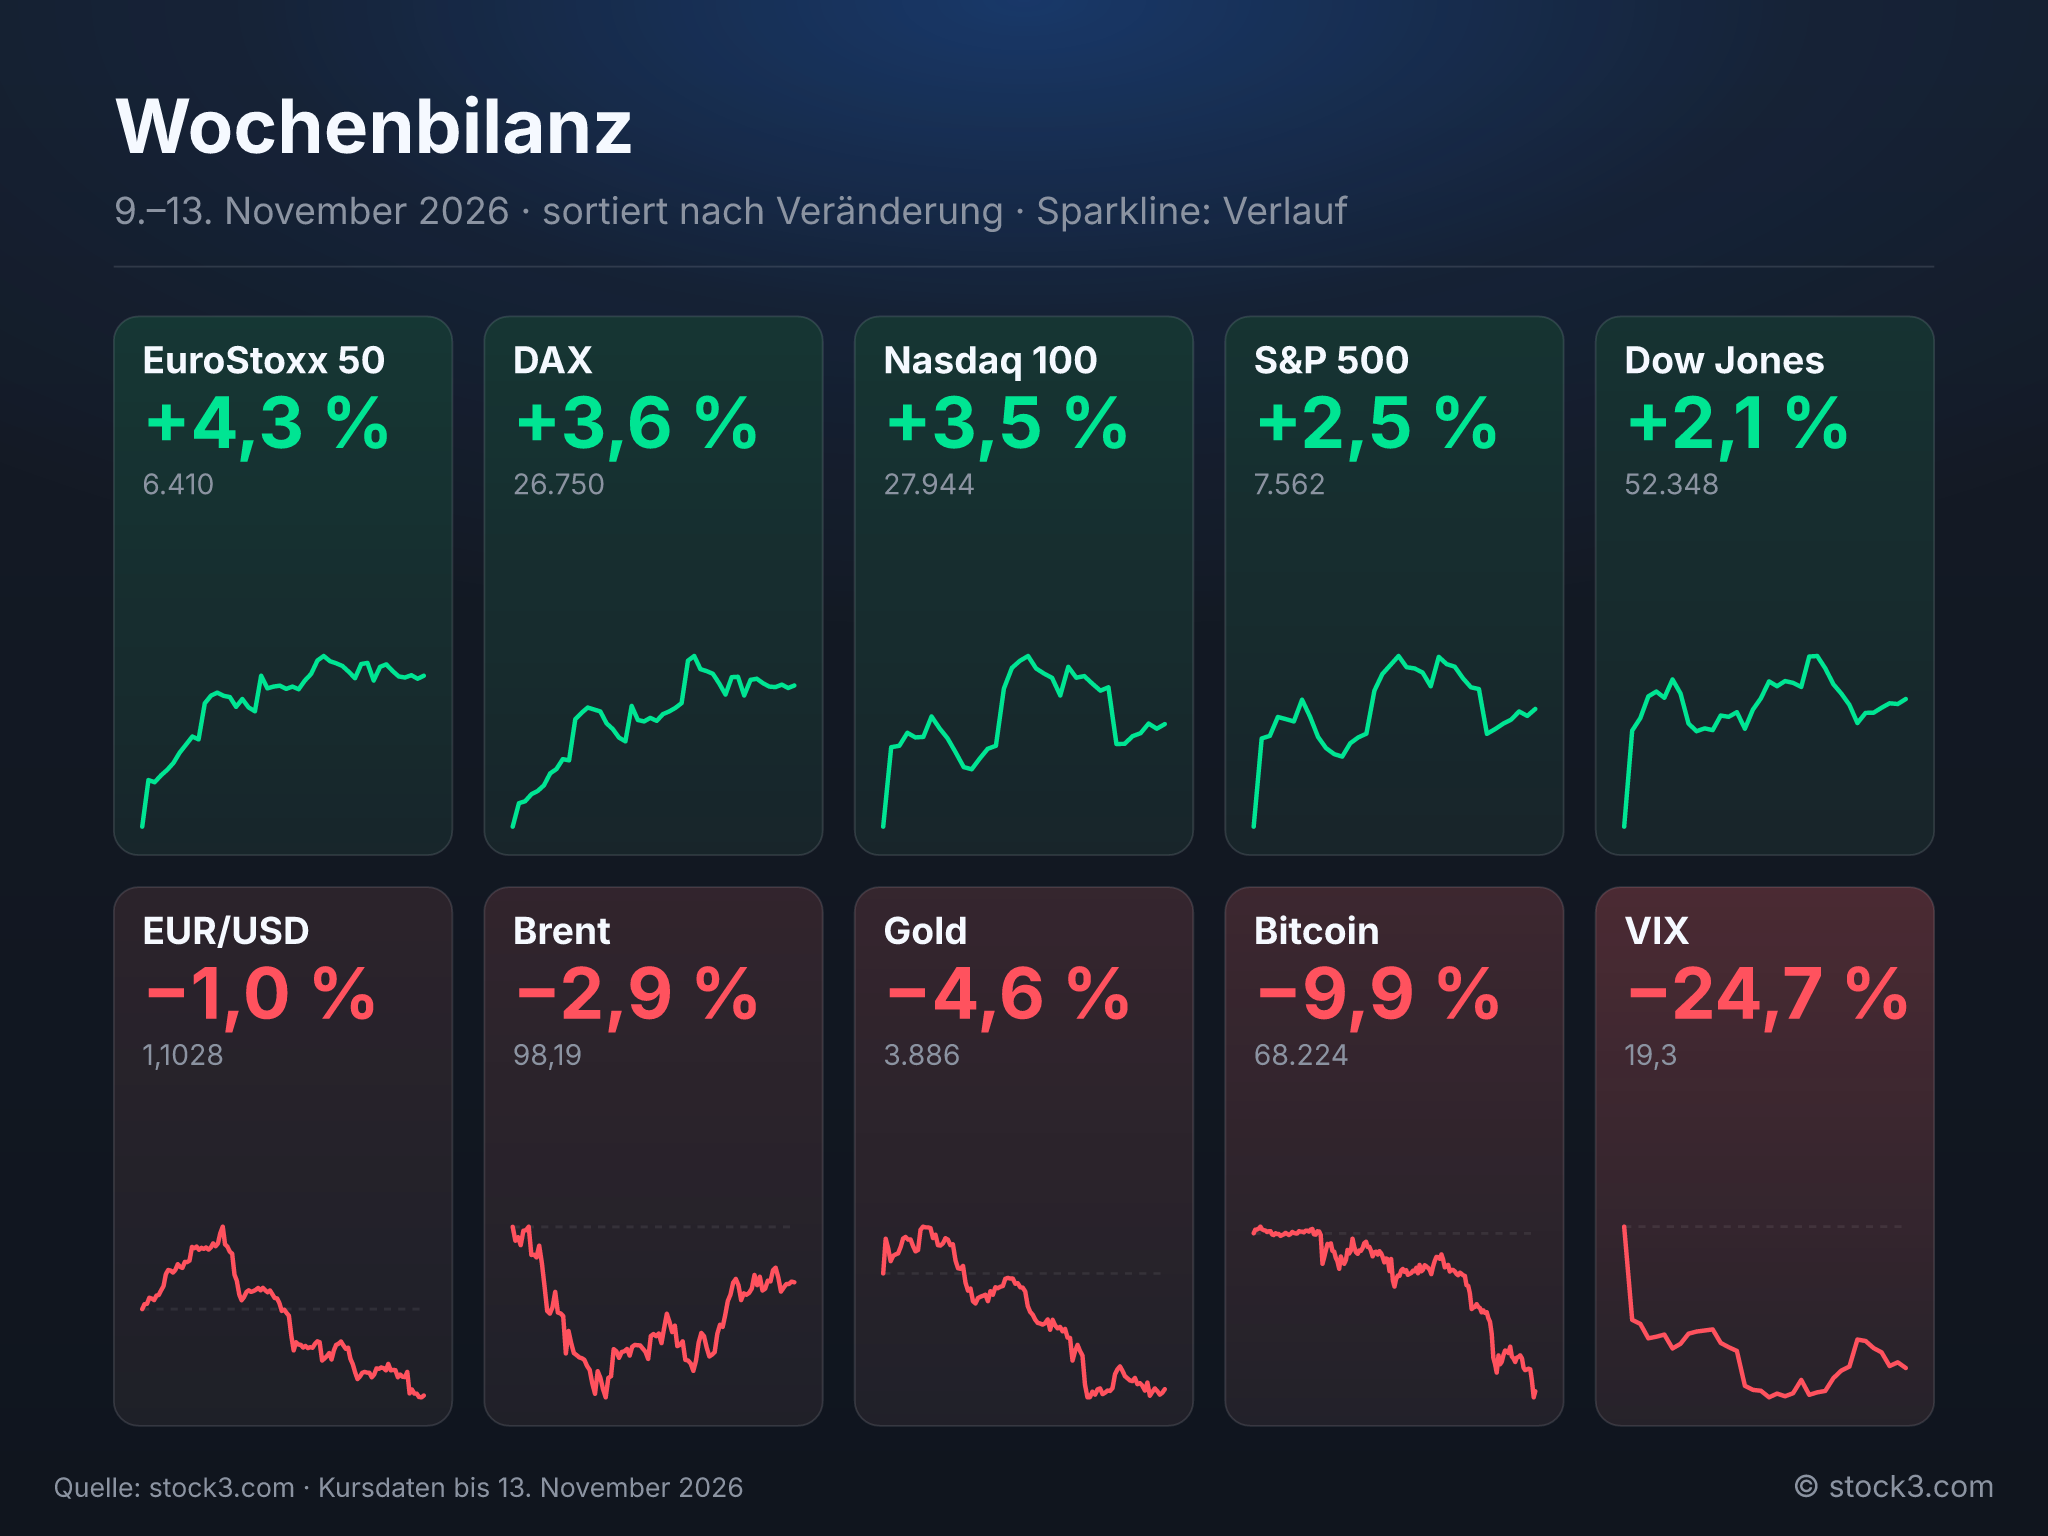
Wochenbilanz
Was die Woche prägte
Aus der KI-Lieferkette kamen Rekordzahlen, die Schlagzeilen beherrschte aber die Führungskrise bei Nvidia. Am Ölmarkt hielt die Hoffnung auf eine Öffnung der Straße von Hormus nicht lange, Explosionen an Öltankern und Angriffe auf eine saudische Ölanlage trieben den Preis wieder an. Aus der Bank of Japan kamen derweil Stimmen für weitere Zinserhöhungen.
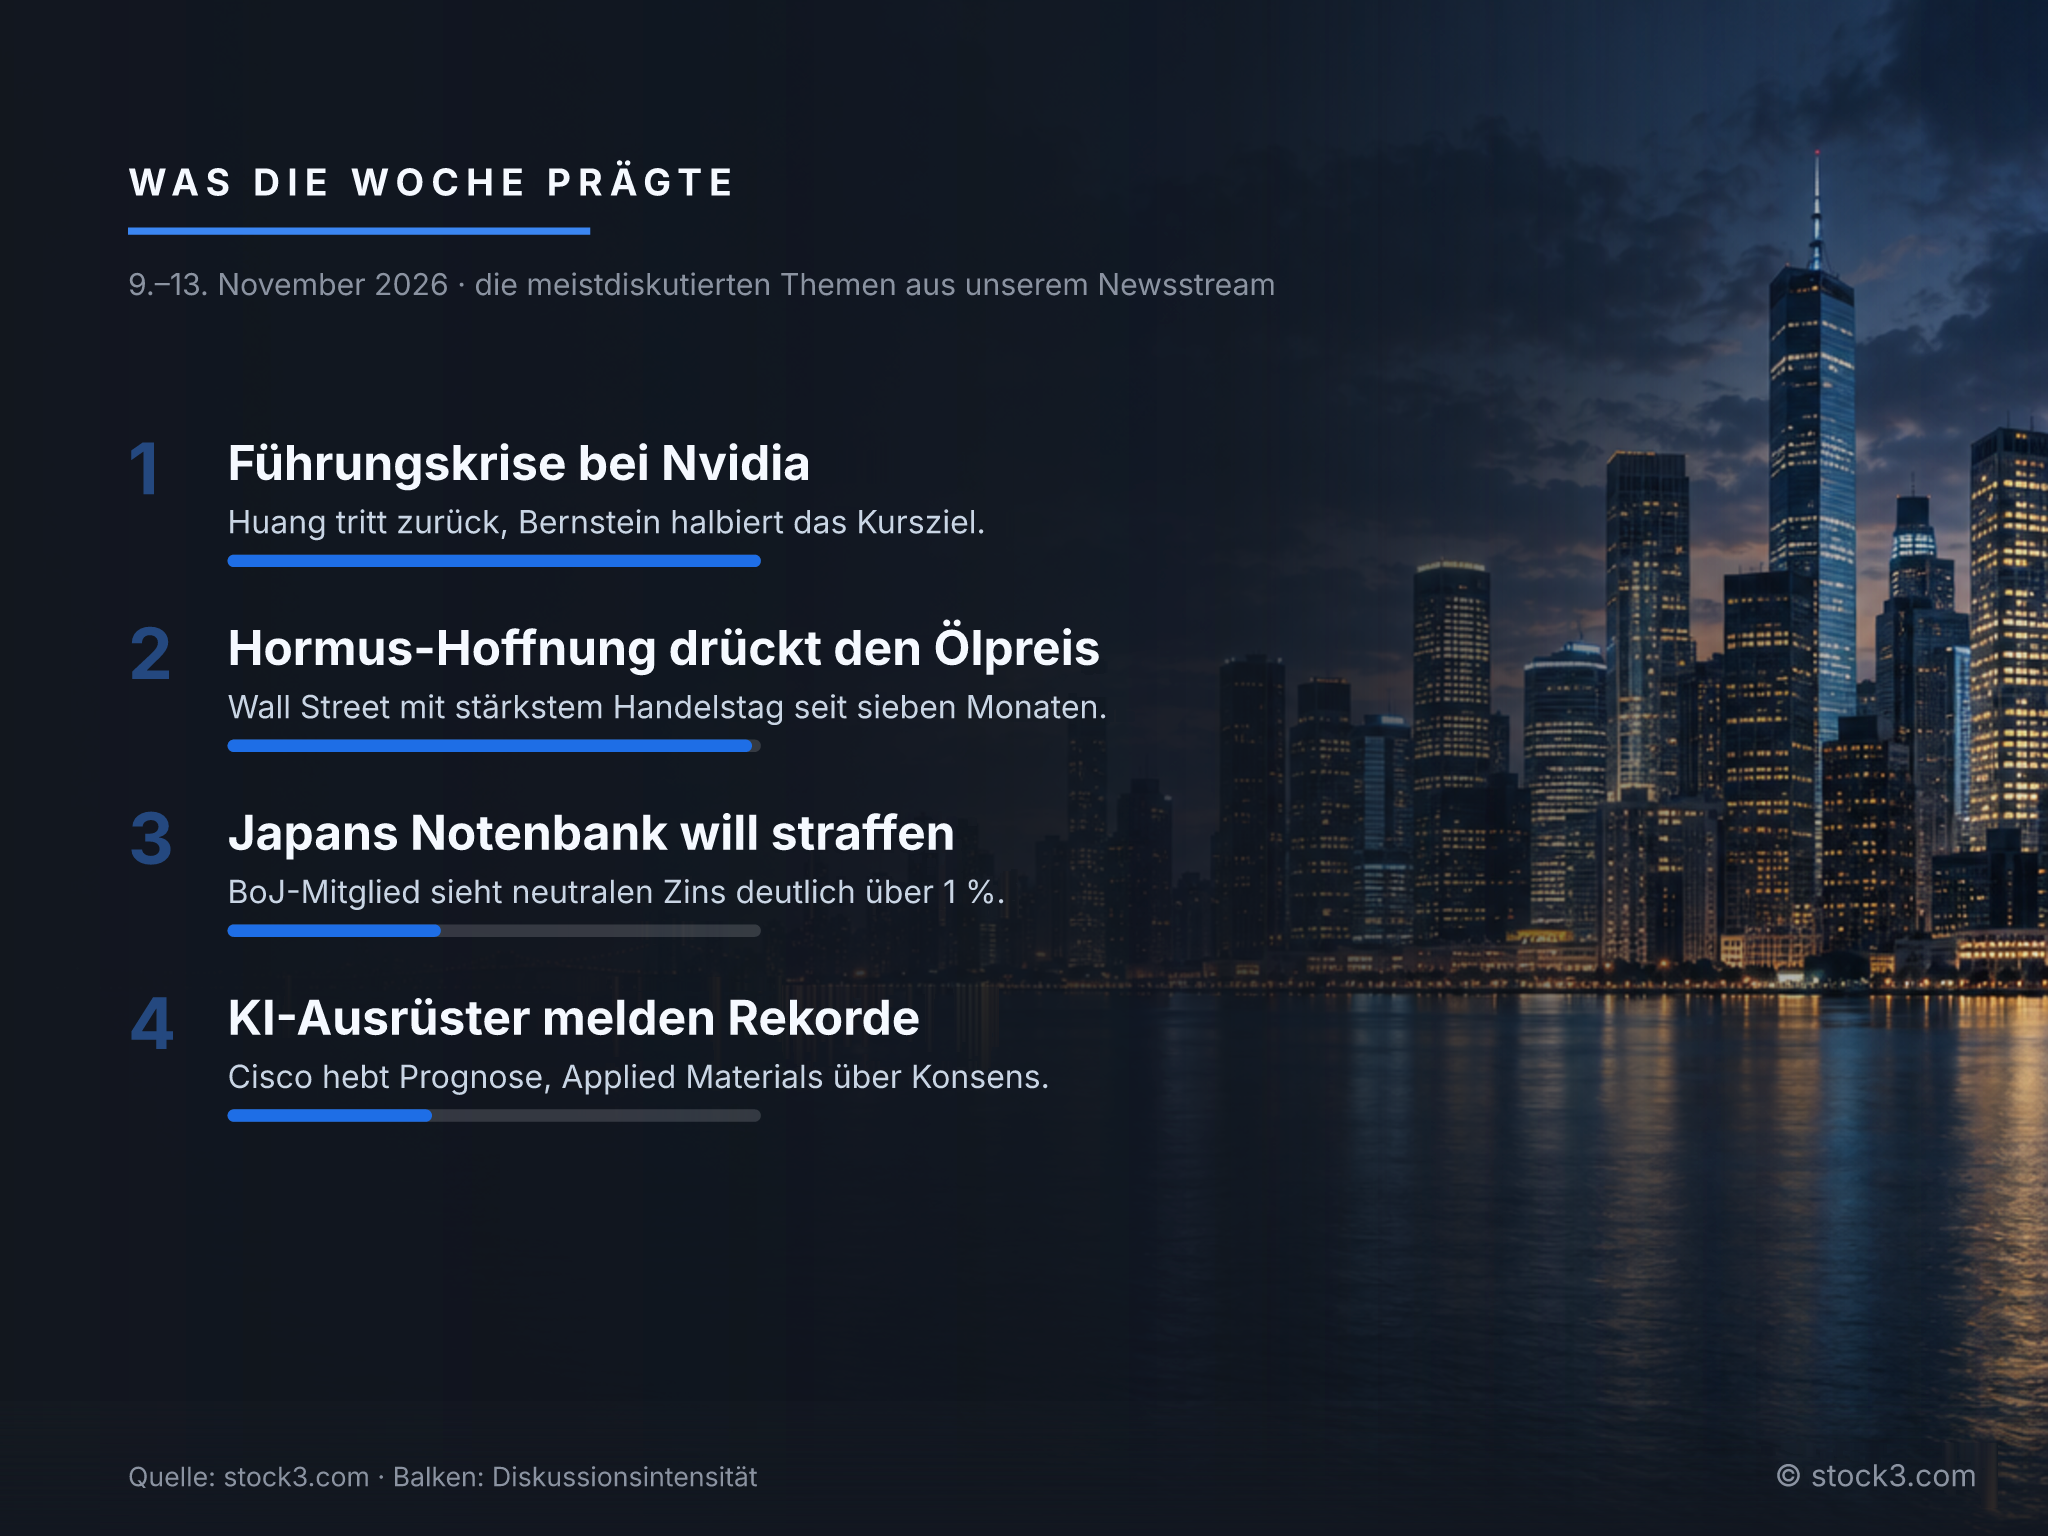
Was die Woche prägte
Chart der Woche: KI-Infrastrukturwerte, im Schnitt +12,8 %
Am Abend des 10. November legte CoreWeave Zahlen vor, die über den Erwartungen lagen. Am folgenden Tag schoss die Aktie um 24,7 % nach oben, Micron zog mit 11,9 % kräftig mit. Einem Bericht zufolge will CoreWeave zudem über einen Kredit mindestens 4 Mrd. USD aufnehmen. Auf Wochensicht blieb für die Aktie ein Plus von 14,5 %. Marvell hatte seinen größten Sprung schon am Montag gemacht, also vor den CoreWeave-Zahlen. Im Schnitt legten die drei Werte 12,8 % zu und damit deutlich mehr als der Nasdaq 100.
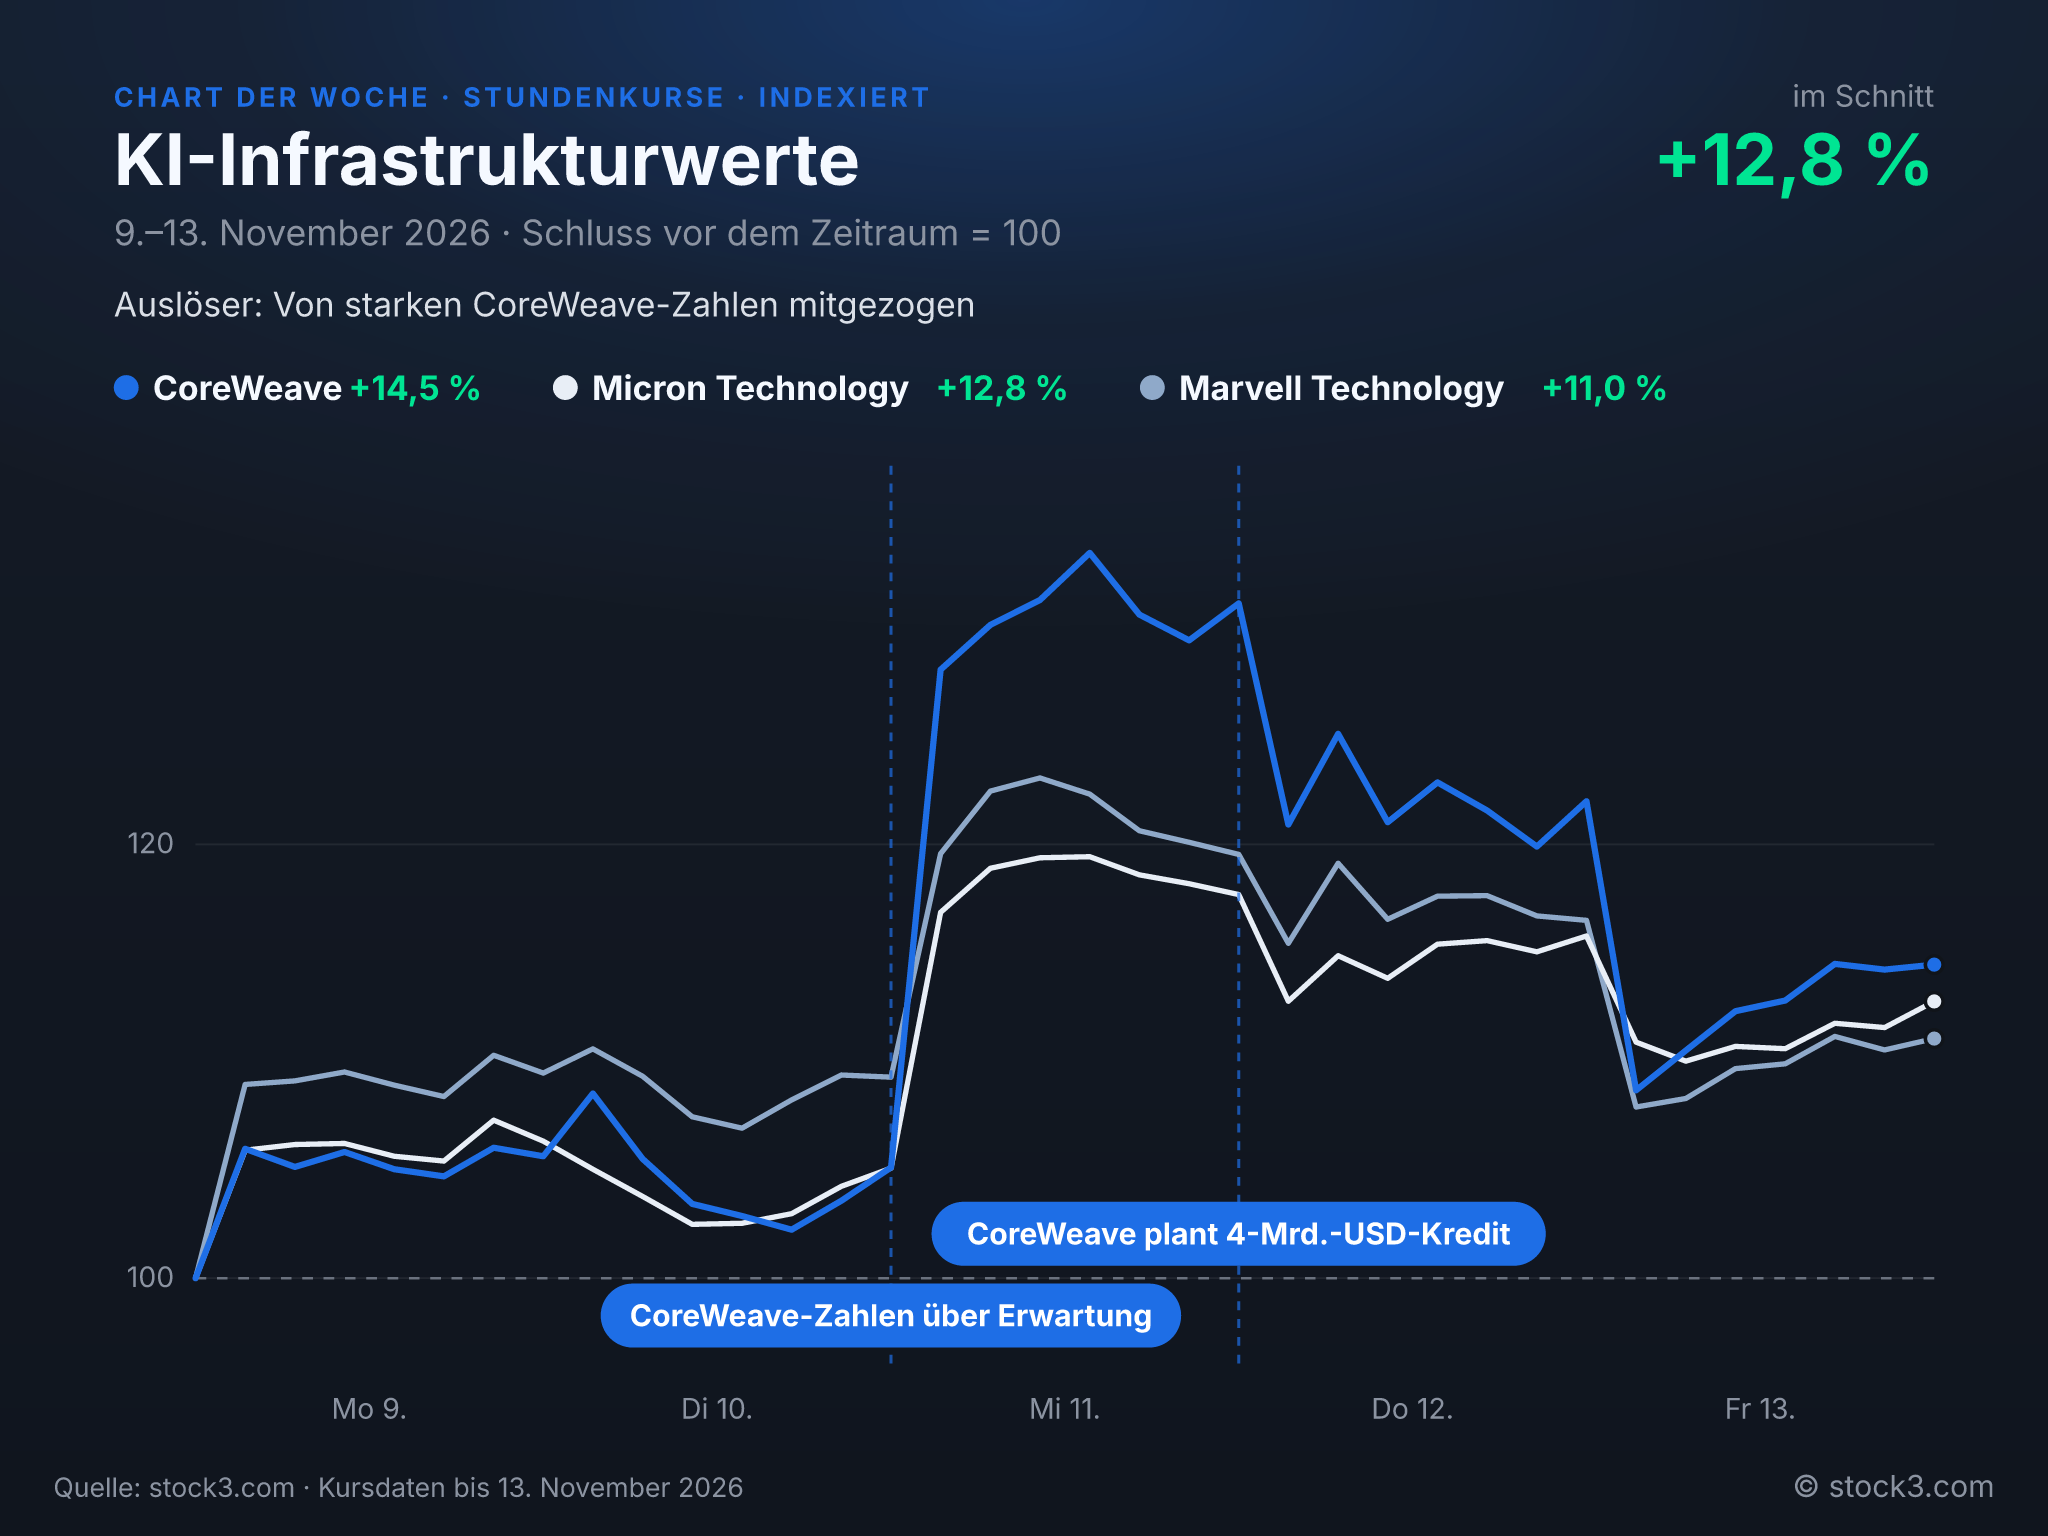
Chart der Woche: KI-Infrastrukturwerte, im Schnitt +12,8 %
Sektoren im Blick
Kein Sektor schloss die Woche im Minus, weder in Europa noch in den USA. Die Energie legte in den USA mit 5,4 % am stärksten zu, obwohl Brent im selben Zeitraum nachgab. In Europa kam die Branche dagegen nur auf einen Platz im Mittelfeld. Die Technologie schnitt trotz des Einbruchs bei Nvidia auf beiden Seiten des Atlantiks fast gleich ab, mit 3,3 % in Europa und 3,4 % in den USA. In Europa teilte sie sich damit den Spitzenplatz mit den Finanzwerten. In Europa bildeten die Immobilien mit 0,3 % das Schlusslicht, in den USA Rohstoffe & Chemie mit 0,5 %. In Europa kamen auch Gesundheit und zyklischer Konsum kaum voran, Letzterer legte nur um 0,7 % zu.
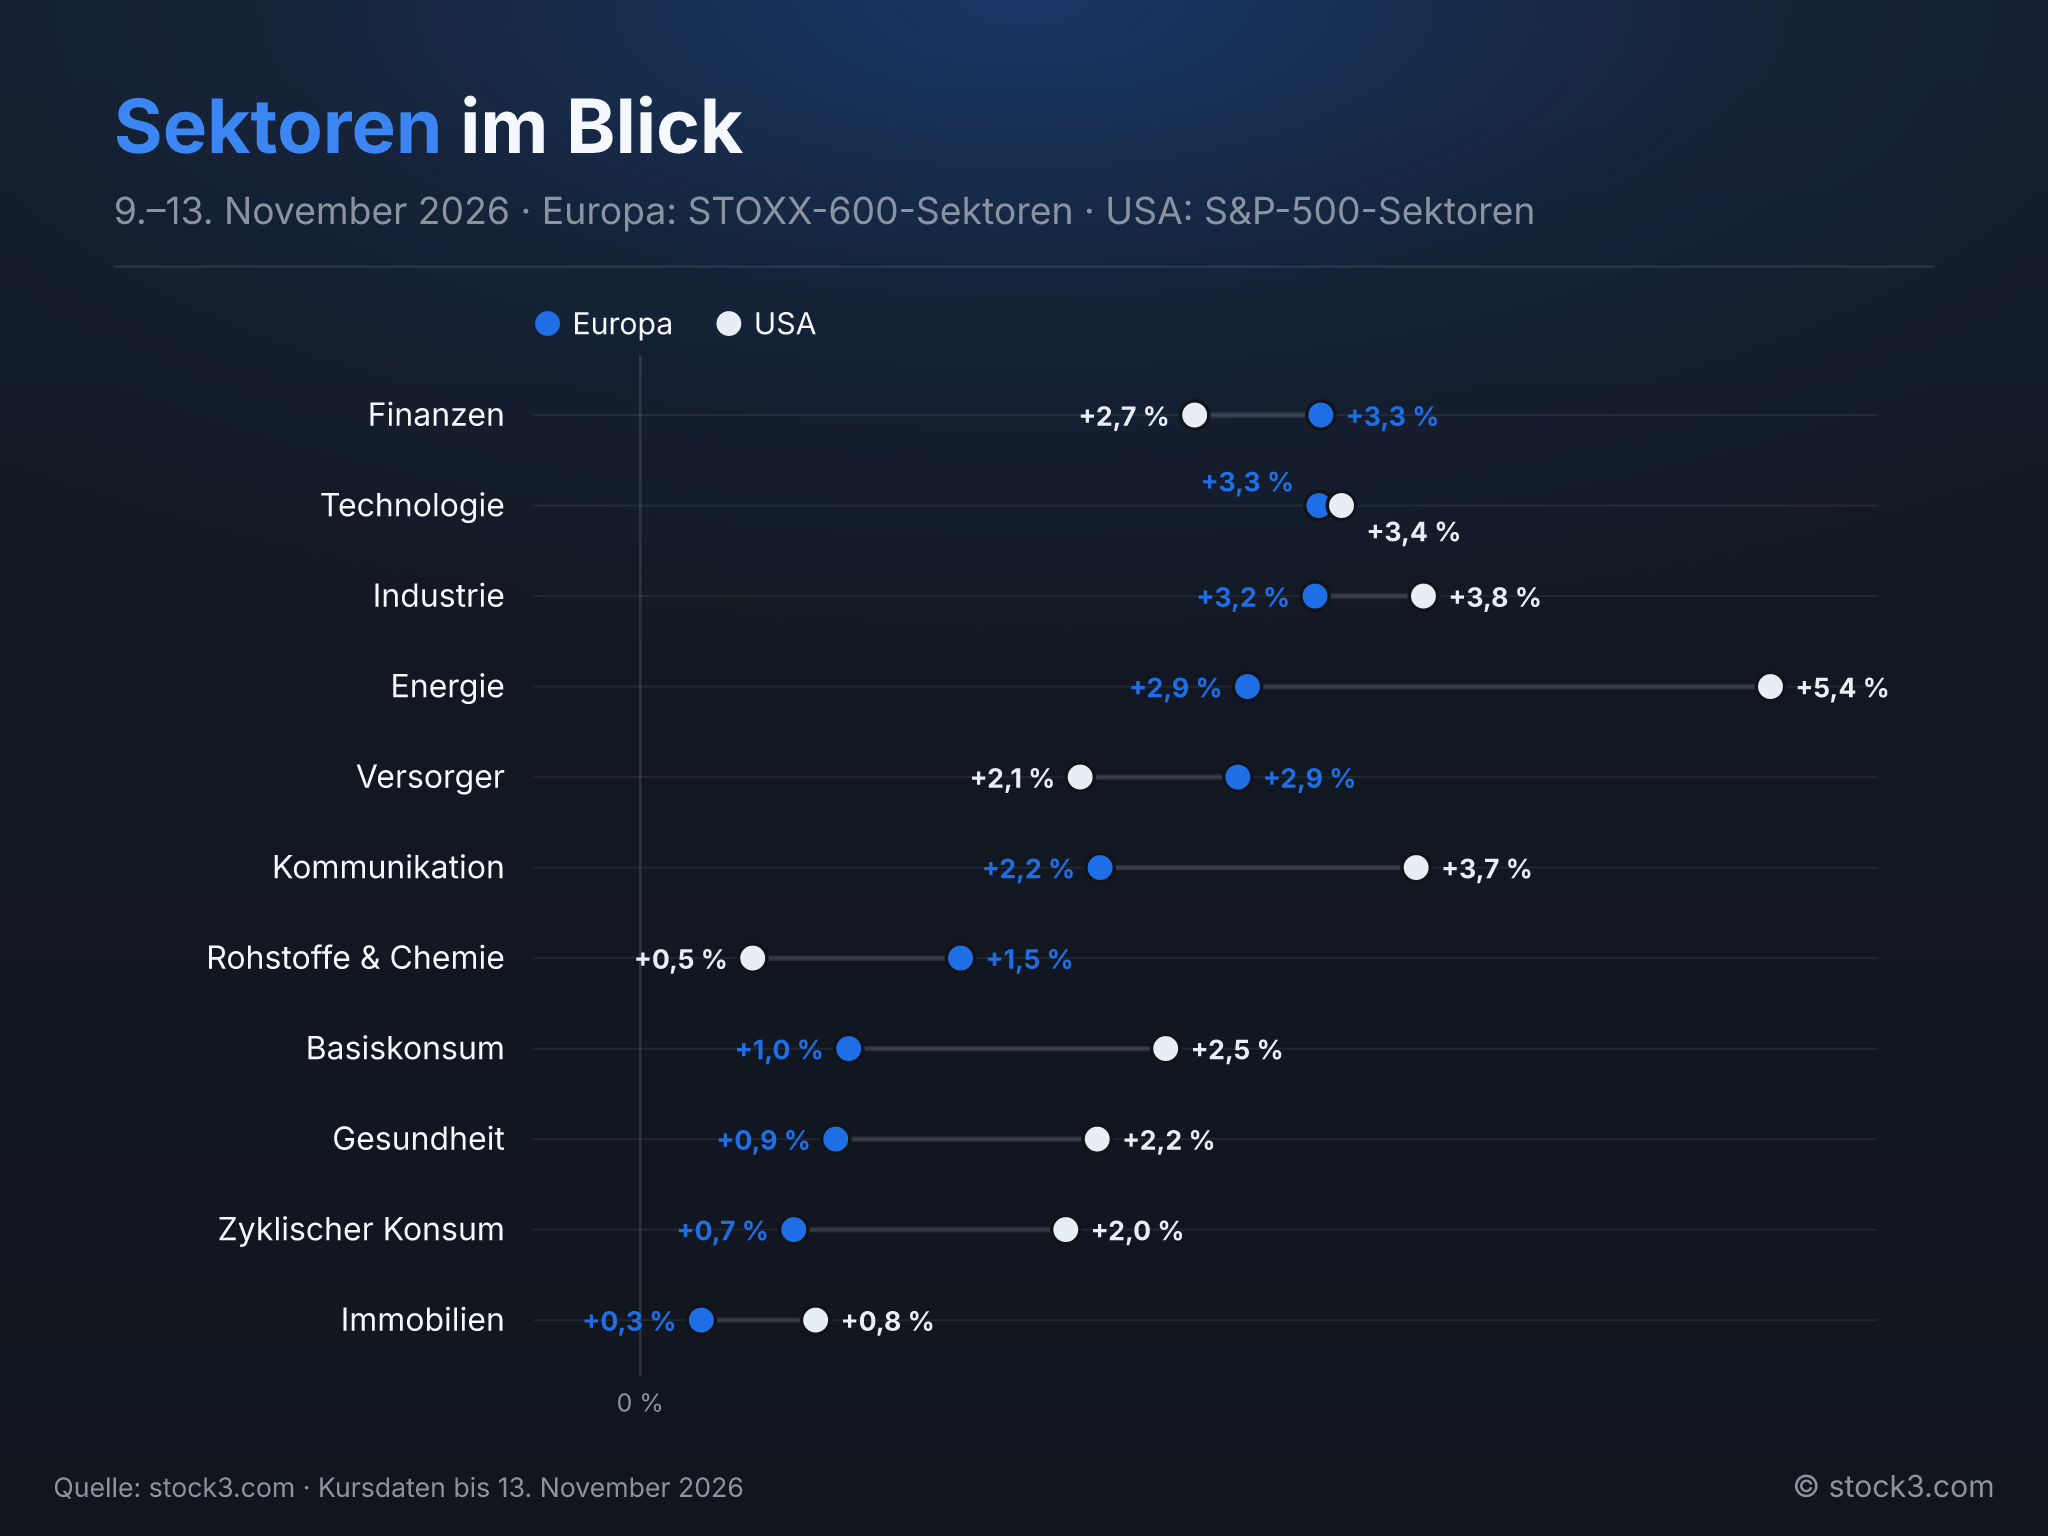
Sektoren im Blick
Aktien im Fokus: Deutschland
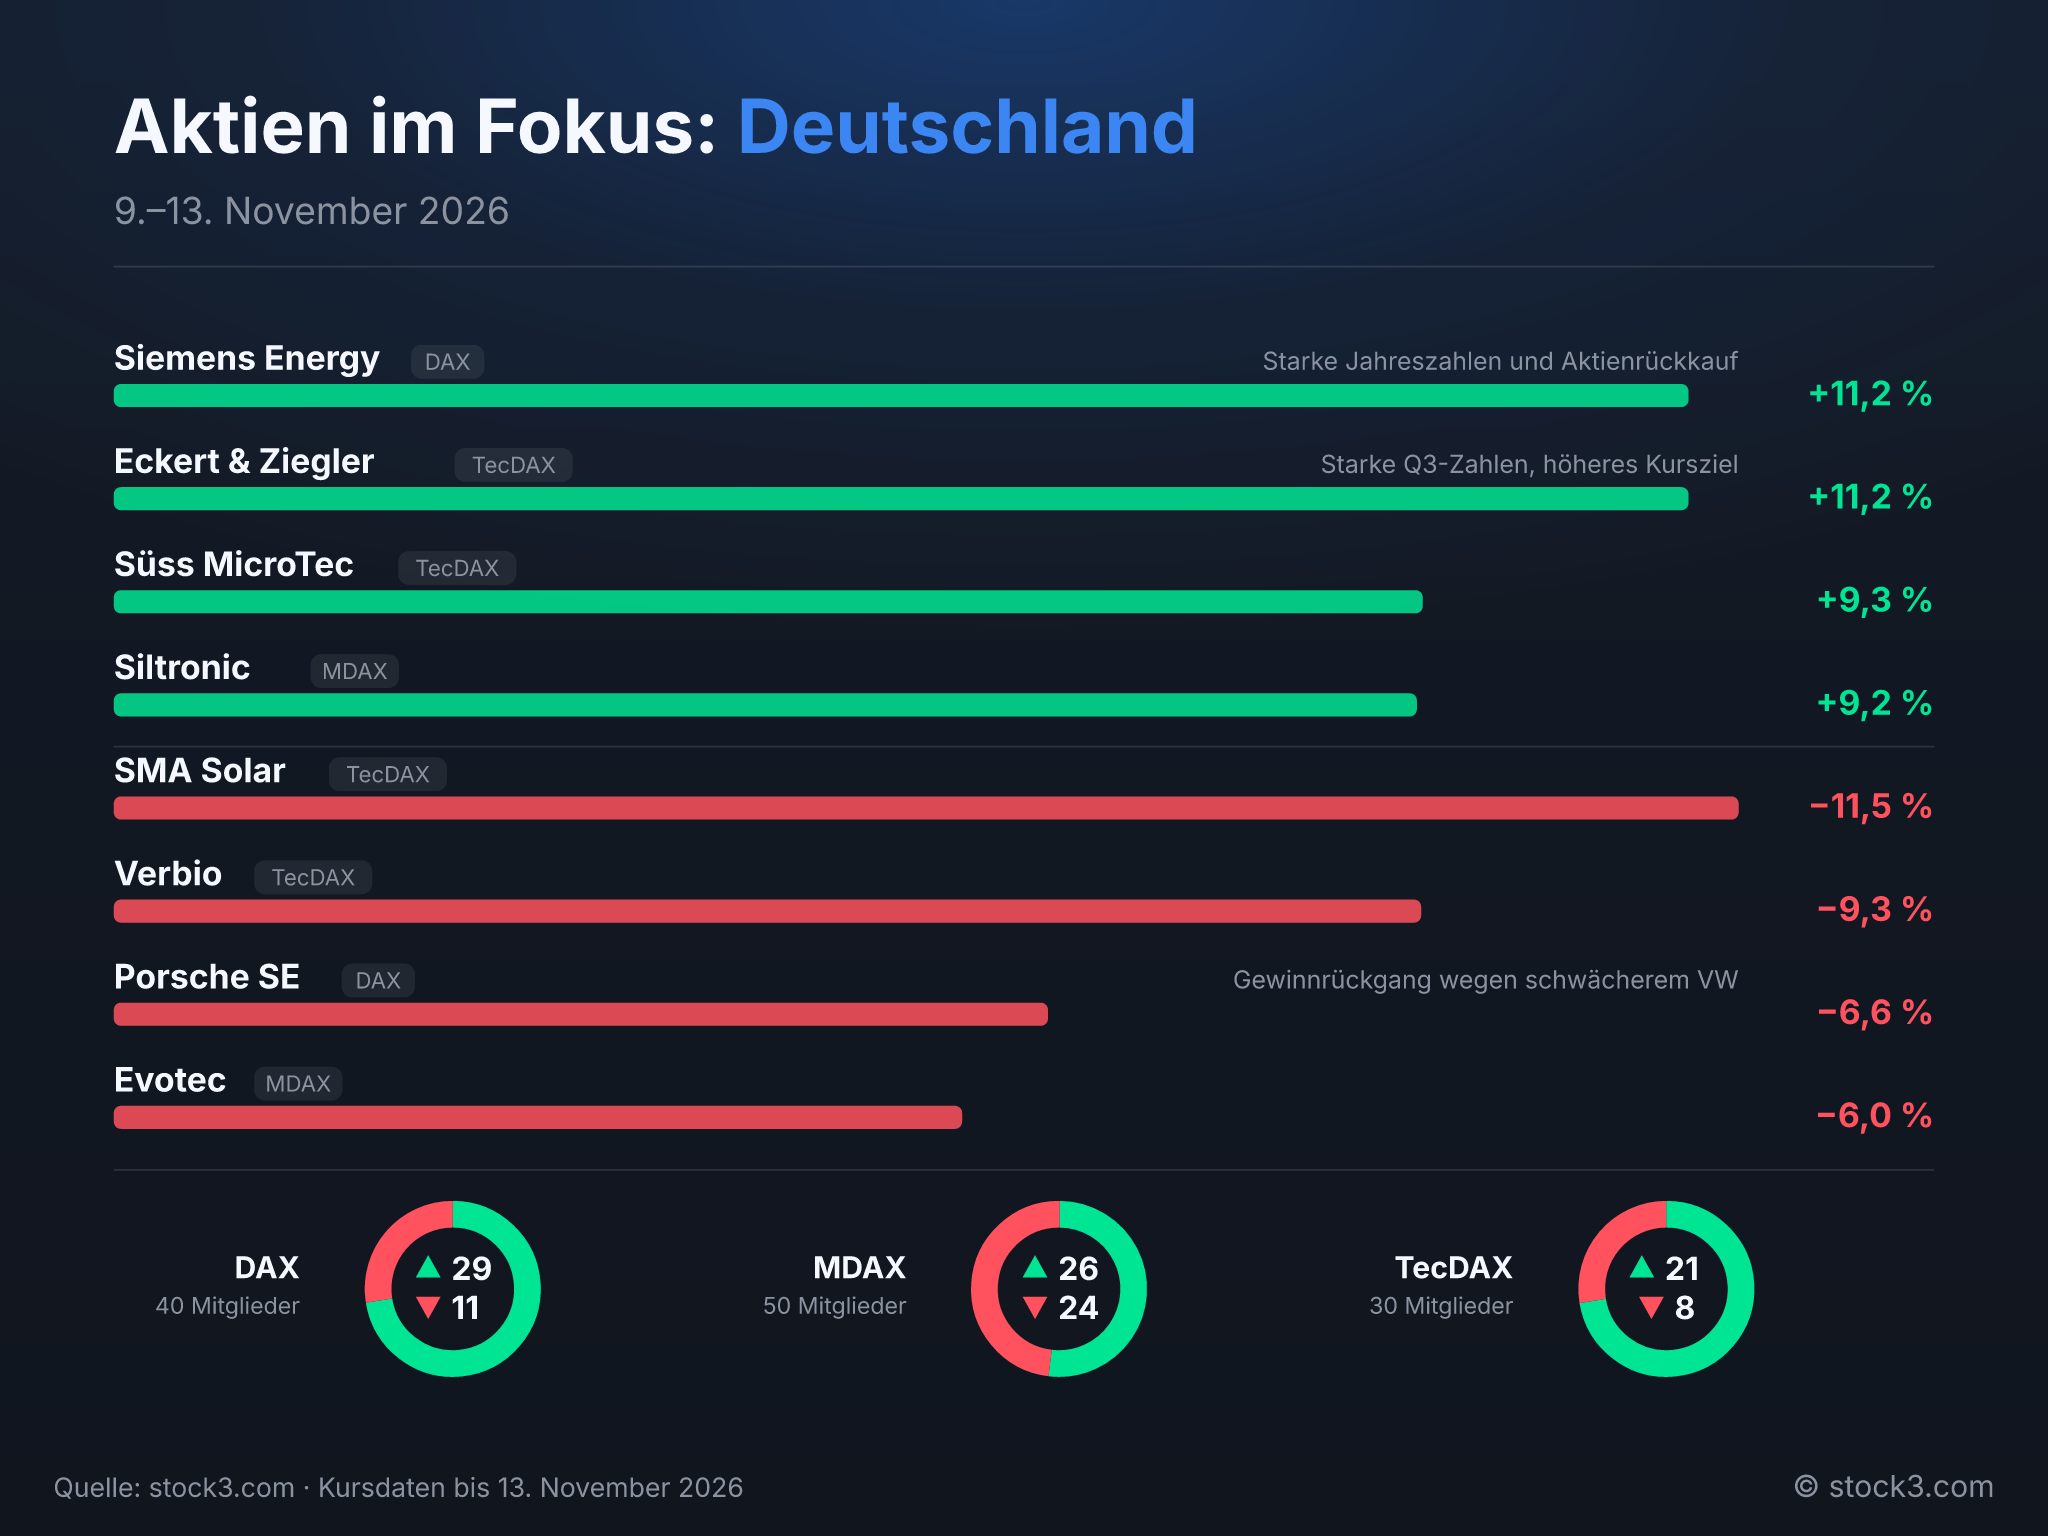
Siemens Energy und Eckert & Ziegler teilten sich mit jeweils 11,2 % den Spitzenplatz am deutschen Markt. Beim Energietechnikkonzern kamen starke Jahreszahlen und ein Aktienrückkauf zusammen, beim TecDAX-Wert starke Q3-Zahlen und ein höheres Kursziel. Auch die heimischen Halbleiterwerte gehörten zu den Gewinnern. Infineon gewann 9,0 %, der Konzern meldete in der Woche ein Rekordquartal und einen starken Wachstumsausblick. Süss MicroTec und Siltronic legten ähnlich kräftig zu. Rheinmetall gab um 5,8 % nach. Mehrere Analysten senkten in der Woche ihre Kursziele, zudem hielt ein Analyst eine Verzögerung oder Verkleinerung des F127-Auftrags für möglich. Etwas mehr als Rheinmetall büßte die Porsche SE ein, deren Gewinn wegen des schwächeren VW-Geschäfts zurückging. Den größten Abschlag verzeichnete SMA Solar mit 11,5 %.
Aktien im Fokus: Deutschland
Aktien im Fokus: USA
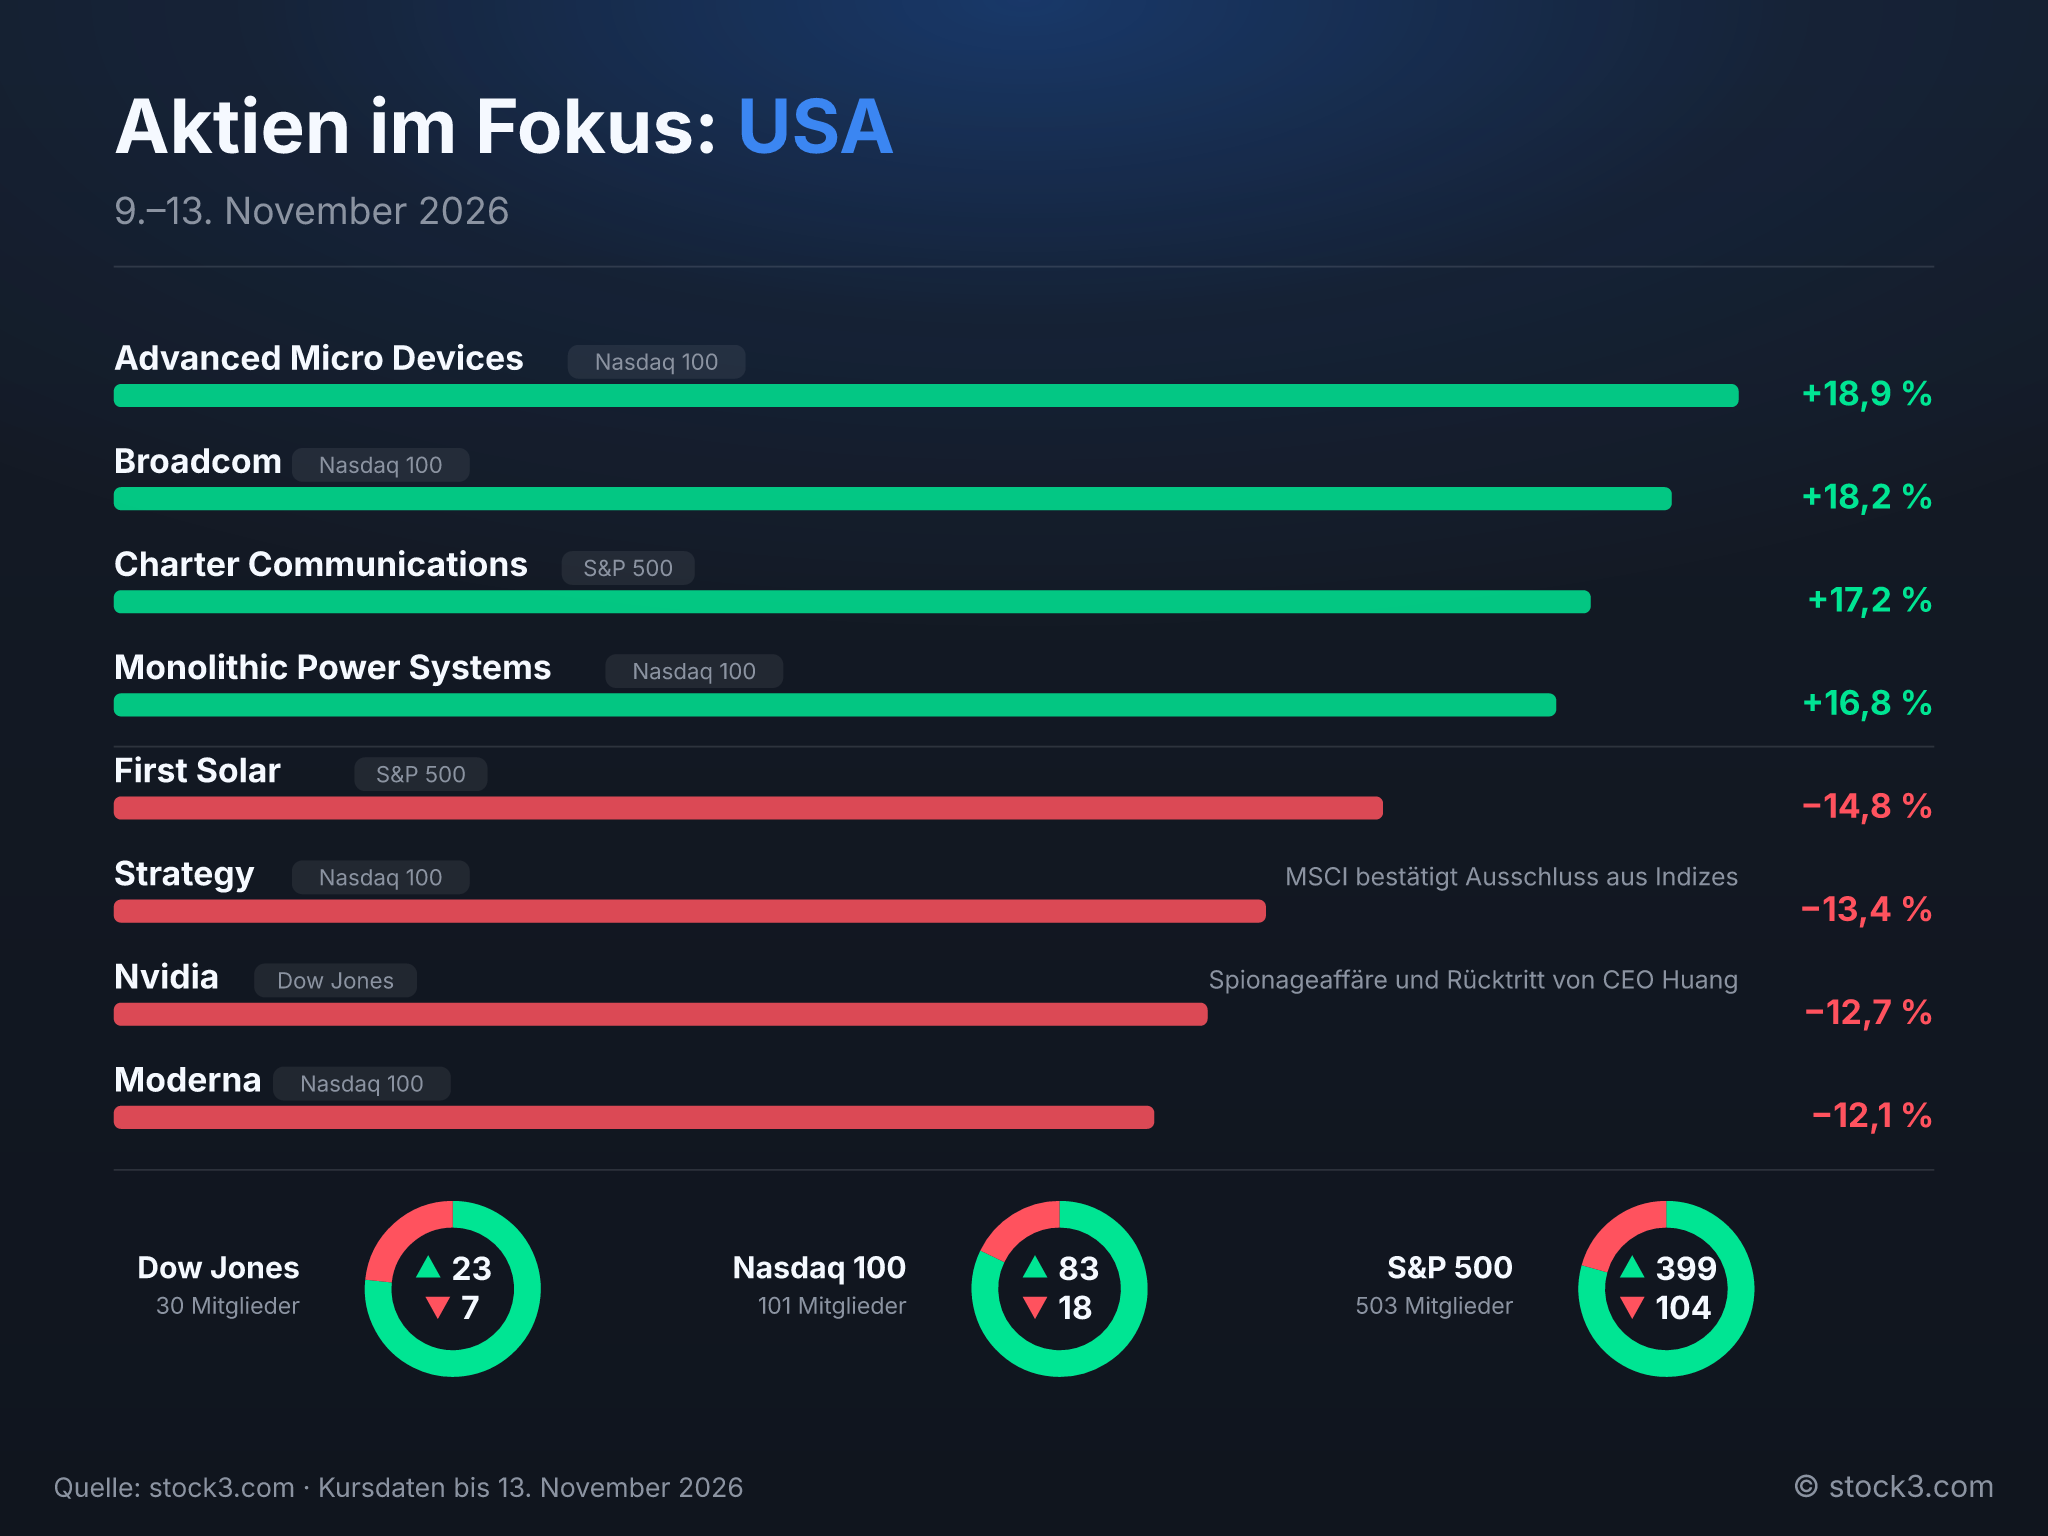
Die Spionageaffäre und der Rücktritt von Konzernchef Jensen Huang kosteten Nvidia 12,7 %. Andere Chipkonzerne legten dagegen kräftig zu: AMD führte mit einem Plus von 18,9 % vor Broadcom die US-Gewinnerliste an. Unter den KI-Infrastrukturanbietern verlor Nebius aber 10,5 %, belastet von einem enttäuschenden Jahresausblick. Strategy verlor 13,4 %. MSCI bestätigte in der Woche den Ausschluss der Aktie aus seinen Indizes. Am Ende der US-Liste stand mit First Solar ein Solarwert, die Aktie fiel um 14,8 %. Insgesamt schlossen im S&P 500 399 von 503 Werten im Plus.
Aktien im Fokus: USA
Makro-Überraschungen der Woche
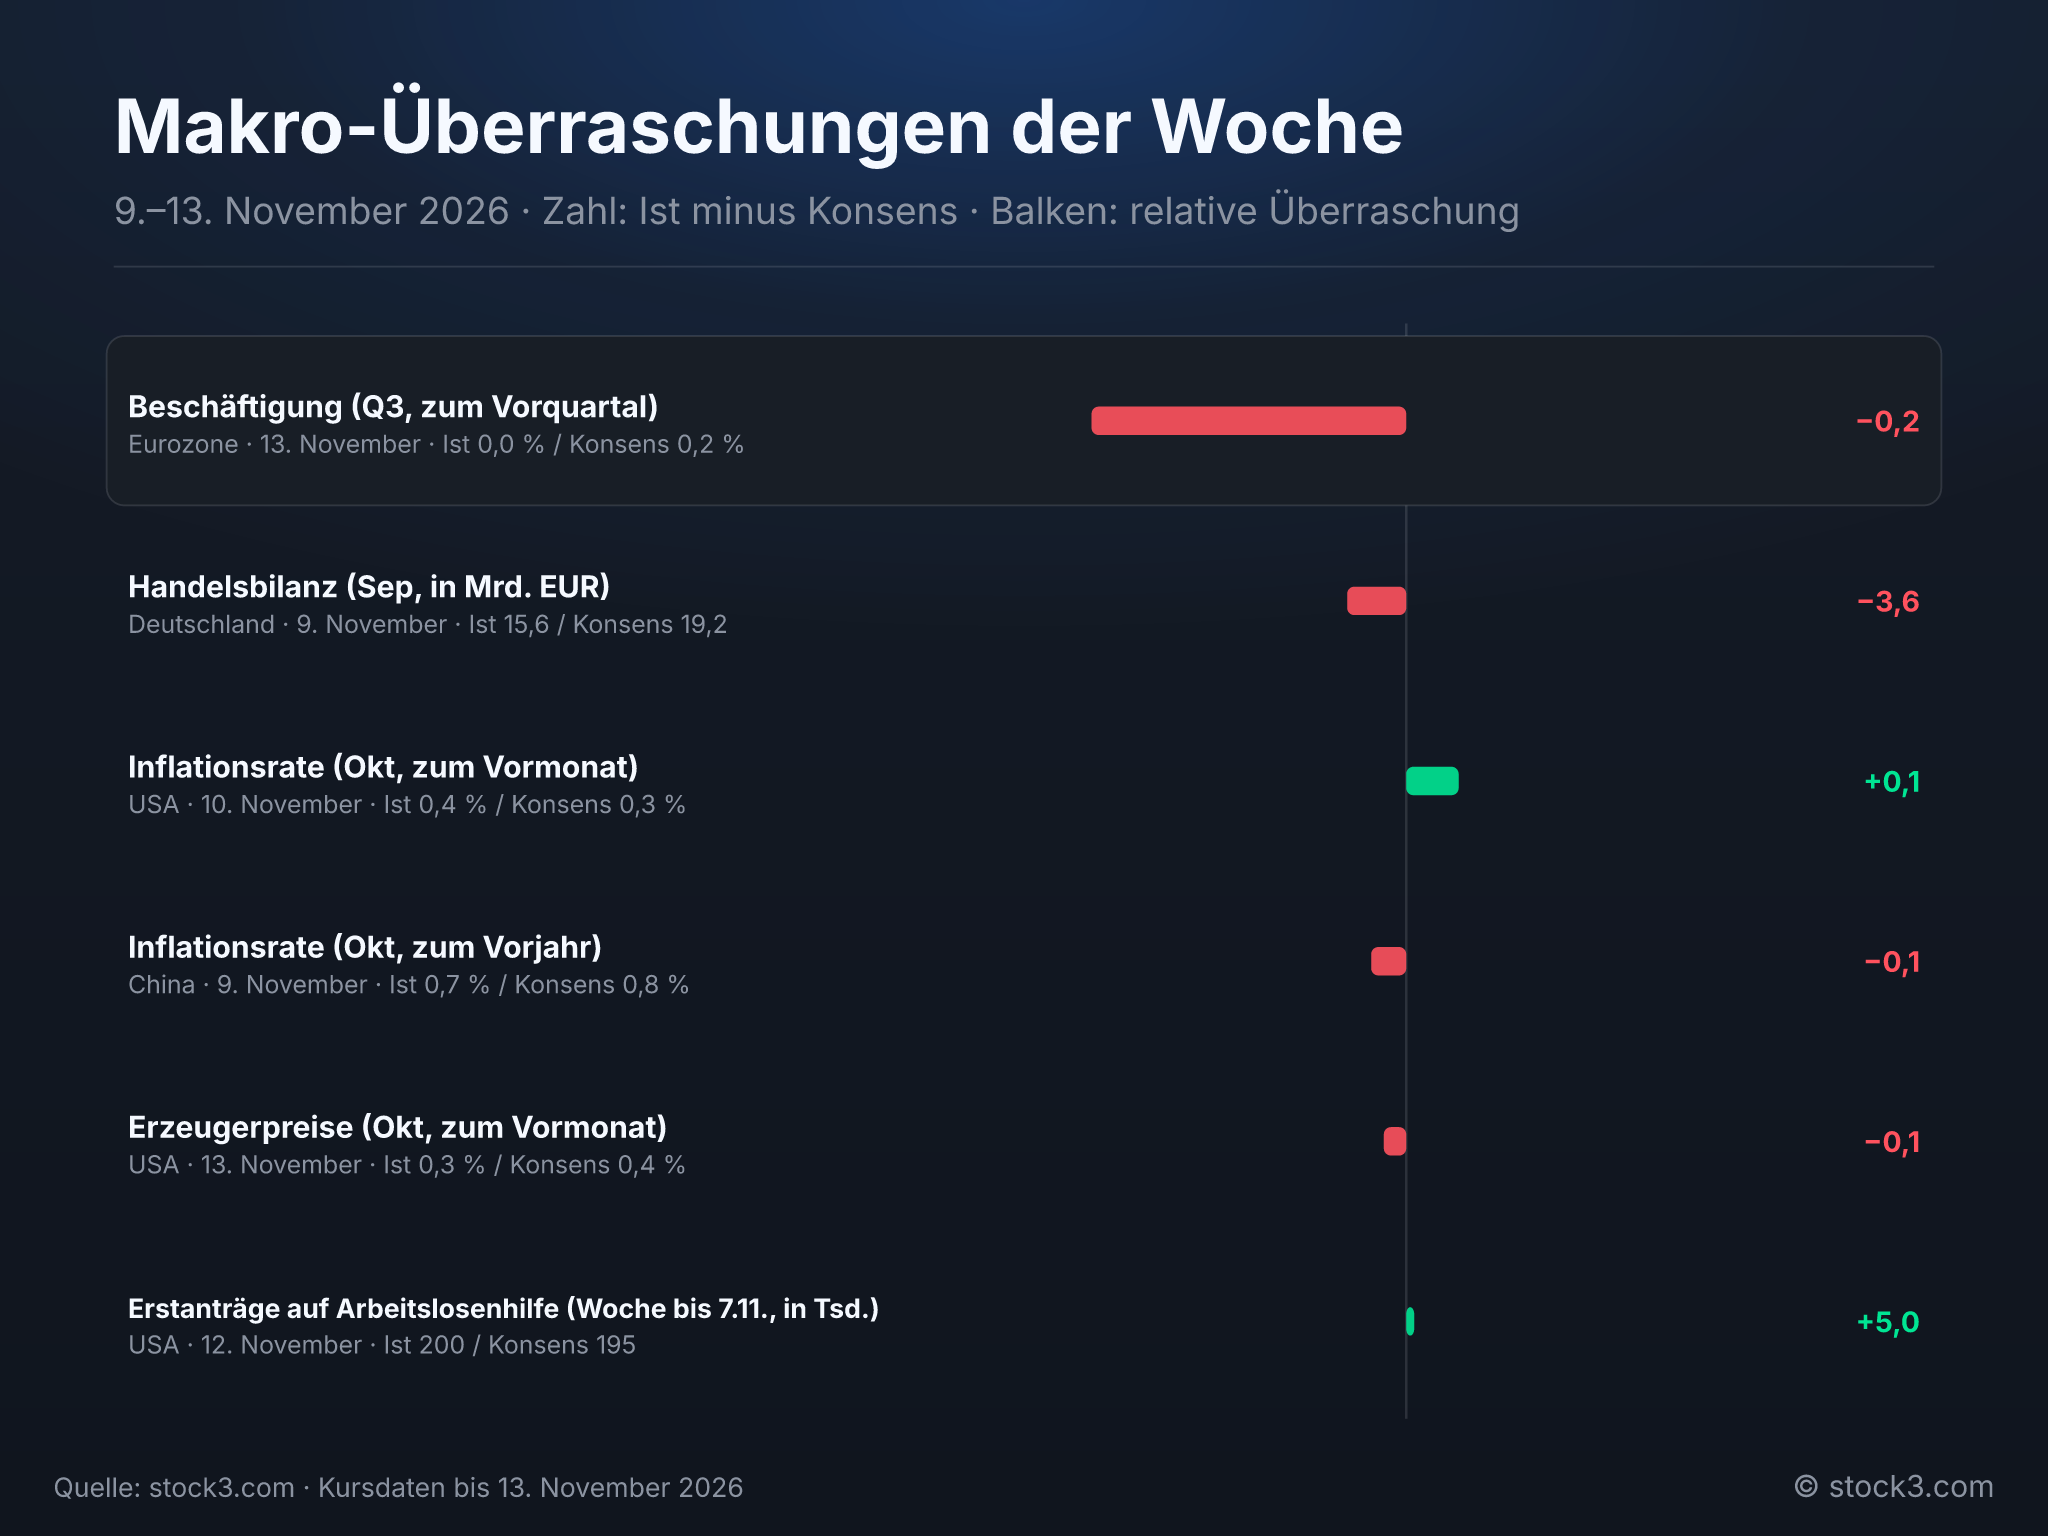
In den USA zeichnete die Preisstatistik kein einheitliches Bild. Die Verbraucherpreise stiegen im Oktober um 0,4 % zum Vormonat und damit stärker als vorhergesagt. Am selben Tag brachten die Fed-Vertreter Logan und Waller weitere Zinsschritte ins Spiel. Die Erzeugerpreise blieben dagegen mit 0,3 % unter der Prognose von 0,4 %. In der Eurozone stagnierte die Beschäftigung im dritten Quartal laut vorläufigen Daten, Volkswirte hatten mit einem Plus von 0,2 % zum Vorquartal gerechnet. Auch die deutsche Handelsbilanz fiel im September deutlich schwächer aus als erwartet.
Makro-Überraschungen der Woche
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.

