DEUTSCHE TELEKOM - Prognoseerhöhung aber Dividendenenttäuschung
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
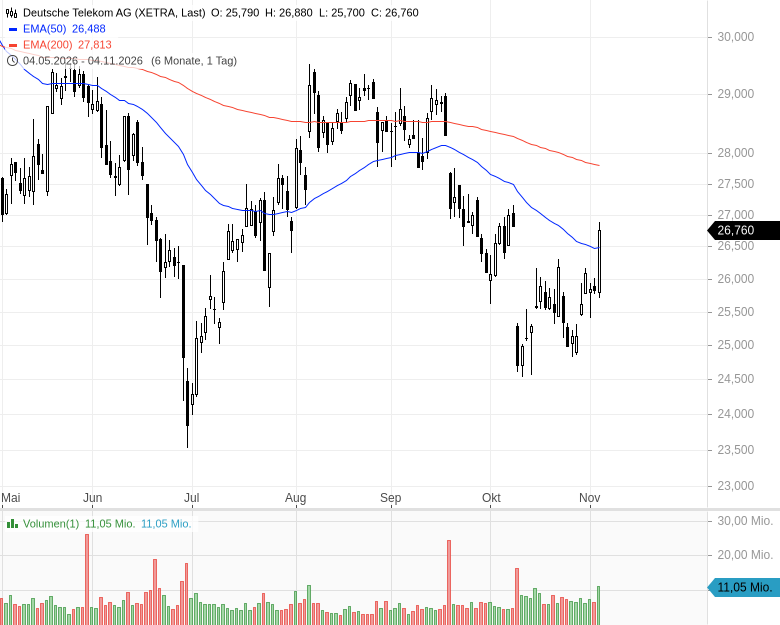
- Deutsche Telekom AG - WKN: 555750 - ISIN: DE0005557508 - Kurs: 26,760 € (XETRA)
Die geplanten 1,10 EUR je Aktie bedeuten zwar einen Rekord und 10 % mehr als im Vorjahr. Analysten hatten allerdings mit 1,12 EUR gerechnet. Auch das angekündigte Rückkaufprogramm für 2027 fällt kleiner aus als der Rahmen für das laufende Jahr.
Operativ beschleunigt der Bonner Konzern sein Wachstum. Der Umsatz steigt um 7,5 % auf 31,1 Mrd. EUR und liegt damit deutlich über den erwarteten 30,38 Mrd. EUR. Ohne Wechselkurs- und Konsolidierungseffekte beträgt das Plus 5,5 %. Die besonders wichtigen Serviceumsätze, die das laufende Geschäft mit Telekommunikationsdiensten abbilden, wachsen organisch um 4,1 % auf 26,05 Mrd. EUR.
Das bereinigte EBITDA nach Leasingkosten legt um 9,9 % auf 12,21 Mrd. EUR zu. Erwartet waren 11,96 Mrd. EUR. Auch organisch wächst das operative Ergebnis mit 8,0 % schneller als der Umsatz. Der bereinigte Konzernüberschuss erreicht 3,01 Mrd. EUR, nach 2,67 Mrd. EUR im Vorjahr und gegenüber einer Prognose von 2,86 Mrd. EUR. Je Aktie verdient die Telekom bereinigt 0,63 EUR statt der erwarteten 0,60 EUR. Unbereinigt steigt der Überschuss um 13,8 % auf 2,76 Mrd. EUR.
Amerika liefert den zusätzlichen Spielraum
Den größten Ergebnisbeitrag steuert weiterhin T-Mobile US bei. Die amerikanische Tochter erhöht ihre Serviceumsätze um 6,3 % auf 19,4 Mrd. USD. Das bereinigte EBITDA nach Leasingkosten wächst um 11,4 % auf 9,36 Mrd. USD. In Euro gerechnet entfallen damit rund zwei Drittel des operativen Konzernergebnisses auf das US-Geschäft. Im Quartal kommen 274.000 Vertragskundenkonten hinzu, womit der Bestand auf knapp 35 Millionen steigt.
👻 Dein Jahresabo zum Spooky-Preis
Du willst mit Deinem Wunsch-Service starten oder nutzt ihn bisher im Monatsabo? Dann schnapp Dir jetzt das Jahresabo: Beim stock3 Spooky Sale sparst Du 15 % auf den bereits günstigeren Jahrespreis. Ein Gratis-Extra gibt’s obendrauf – nur bis 07.11.2026!
Die höheren Erwartungen der US-Tochter reichen bis in die Konzernprognose durch. Für 2026 peilt die Telekom nun ein bereinigtes EBITDA nach Leasingkosten von rund 47,6 Mrd. EUR an, 100 Mio. EUR mehr als bisher. Beim Free Cashflow nach Leasingkosten steigt das Ziel ebenfalls um 100 Mio. EUR auf rund 20,1 Mrd. EUR. Die Erwartungen für das Geschäft außerhalb der USA bleiben unverändert.
Für den Vergleich mit Analystenschätzungen ist allerdings der Wechselkurs entscheidend. Die Telekom kalkuliert mit 1,13 USD je EUR, der Konsens mit 1,15 USD. Auf dieser gemeinsamen Währungsbasis entspricht die neue operative Gewinnprognose rund 47,1 Mrd. EUR und damit dem Konsens. Beim Free Cashflow stehen währungsbereinigt rund 19,8 Mrd. EUR einer Markterwartung von 19,7 Mrd. EUR gegenüber. Der höhere Ausblick geht somit nur teilweise über die bereits vorhandenen Erwartungen hinaus.
Deutschland gewinnt Kunden, die Marge gibt nach
Auf dem Heimatmarkt steigt der Umsatz um 3,9 % auf 6,60 Mrd. EUR, gegenüber erwarteten 6,4 Mrd. EUR. Das bereinigte EBITDA nach Leasingkosten wächst dagegen lediglich um 1,5 % auf 2,77 Mrd. EUR. Rechnerisch sinkt die Marge damit von rund 43,1 % auf 42,0 %. Laut Präsentation profitierte der Umsatz von der Fußball-Weltmeisterschaft, während die Ergebnisentwicklung durch erwartete zeitliche Kosteneffekte gebremst wird.
Im Mobilfunk gewinnt die Telekom unter ihren eigenen Marken 284.000 Vertragskunden hinzu und übertrifft die Prognose von 223.000 deutlich. Die Mobilfunk-Serviceumsätze steigen um 2,9 %. Im Breitbandgeschäft gelingt mit 11.000 zusätzlichen Kunden die Rückkehr zum Wachstum; ein Jahr zuvor waren noch 25.000 Anschlüsse verloren gegangen. Zugleich verzeichnet der Konzern mit 190.000 zusätzlichen reinen Glasfaseranschlüssen einen Quartalsrekord. Der Glasfaserrekord geht damit bislang nur mit einem kleinen Nettozuwachs im gesamten Breitbandgeschäft einher.
Das Europageschäft erhöht sein bereinigtes operatives Ergebnis organisch um 4,3 % auf 1,31 Mrd. EUR. Bei T-Systems wächst der Umsatz organisch um 5,7 % auf 1,08 Mrd. EUR. Der Auftragseingang erreicht 883 Mio. EUR. Neben dem Geschäft mit der Industrial AI Cloud tragen dazu laut Unternehmen saisonale Aufholeffekte nach dem schwächeren zweiten Quartal bei.
Mehr Dividende, kleinerer Rückkaufrahmen
Der Free Cashflow nach Leasingkosten steigt im Quartal nur um 1,4 % auf 5,70 Mrd. EUR, übertrifft aber die erwarteten 5,4 Mrd. EUR. Die Nettoverschuldung einschließlich Leasing sinkt gegenüber Ende Juni von 138,4 auf 134,2 Mrd. EUR. Die entsprechende Verschuldungsquote geht von 2,68 auf 2,55 zurück.
Für die Aktionäre bleibt die Ausschüttungsplanung dennoch hinter einzelnen Erwartungen zurück. Die vorgeschlagene Dividende entspricht genau der Hälfte des unveränderten Ziels von 2,20 EUR beim nachhaltigen bereinigten Jahresgewinn je Aktie. Der Analystenkonsens liegt beim bereinigten Ergebnis mit 2,28 EUR etwas höher. Für Aktienrückkäufe sind 2027 bis zu 2 Mrd. EUR vorgesehen, verglichen mit bis zu 5 Mrd. EUR im laufenden Jahr. Die von der Telekom veröffentlichte Median-Schätzung der Analysten hatte für 2027 Rückkäufe von 3 Mrd. EUR vorgesehen.
Fazit: Die Telekom liefert ab, wobei die Aussichten unter dem Strich eher gemischt bleiben. Die hohe Verschuldung wird mittelfristig zu höheren Zinsbelastungen führen. Die vorsichtigere Dividende und weniger Aktienrückkäufe sind wolh die Anwort des Managements darauf. Vor allem Amerika liefert weiterhin das Wachstum.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. EUR | 119,08 | 123,23 | 128,59 |
| Ergebnis je Aktie in EUR | 2,00 | 2,26 | 2,58 |
| KGV | 13 | 12 | 10 |
| Dividende je Aktie in EUR | 1,00 | 1,10 | 1,30 |
| Dividendenrendite | 3,74% | 4,11% | 4,86% |
|
*e = erwartet, Berechnungen basieren bei |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.