DEUTSCHE BANK schlägt die Skeptiker mit dem dritten Rekordquartal
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
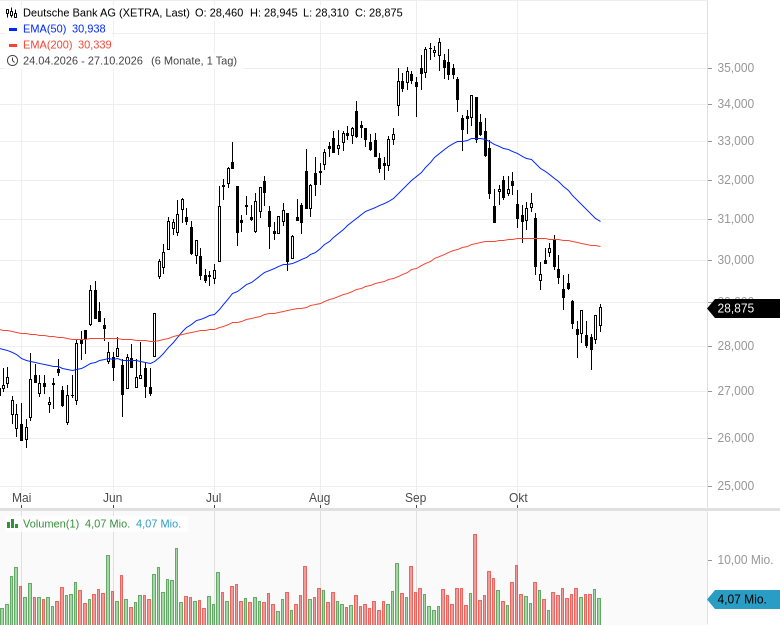
- Deutsche Bank AG - WKN: 514000 - ISIN: DE0005140008 - Kurs: 28,875 € (XETRA)
Für das dritte Quartal standen die Zeichen nicht gut. Der Anleihehandel konnte an das starke Vorjahr kaum anknüpfen. Die Sorge vor einer neuen Eurokrise drückt seit Anfang September auf die Aktie, und die Analysten hatten sich auf sinkende Gewinne eingestellt. Am Mittwochmorgen legte Christian Sewing dann nach eigener Zählung das dritte Rekordquartal in Folge vor.
Wie sehr sich das Profil des Hauses verändert hat, zeigt ein Detail. Die zinsunabhängigen Aufwendungen blieben mit 5,2 Mrd. EUR genau auf Vorjahresniveau, obwohl der Konzern 0,3 Mrd. EUR zusätzlich in Wachstum steckte. Zwei Drittel davon holte er über Effizienzgewinne wieder herein. Jahrelang lief die Kostenbasis der Bank jeder Ertragssteigerung davon. Das scheint vorbei.
Überraschung auf fast allen Ebenen
Die Erträge stiegen gegenüber dem Vorjahresquartal um 4 % auf 8,34 Mrd. EUR. Analysten hatten 8,21 Mrd. EUR erwartet. Beim Vorsteuergewinn war die Überraschung größer: Mit 2,63 Mrd. EUR lag er 8 % über dem Vorjahr und rund 10 % über dem Konsens von 2,39 Mrd. EUR. Nach Steuern und vor Minderheiten blieb das Plus mit 1,85 Mrd. EUR nach 1,82 Mrd. EUR zwar schmal. Erwartet worden waren aber nur 1,70 Mrd. EUR. Das verwässerte Ergebnis je Aktie stieg um 6 % auf 0,94 EUR.
Die Aufwand-Ertrag-Relation sank auf 62,4 % nach 64,4 % im Vorjahr, der Markt hatte mit 65,0 % gerechnet. Die Rendite auf das materielle Eigenkapital (RoTE) lag bei 10,6 %. Das ist knapp unter den 10,7 % des Vorjahres, die günstige Steuereffekte gestützt hatten, und klar über der Prognose von 9,9 %. Weniger erfreulich war die Risikovorsorge im Kreditgeschäft. Sie stieg um 20 % auf 501 Mio. EUR und lag damit leicht über den erwarteten 488 Mio. EUR. Die Bank nennt als Gründe den fortgesetzten Abbau von Risiken bei Gewerbeimmobilien und einen Einzelfall in Asien. Die harte Kernkapitalquote (CET1) sank binnen Jahresfrist von 14,5 % auf 14,0 %. Sie liegt damit am oberen Ende der operativen Zielspanne von 13,5 % bis 14,0 %.
Nach neun Monaten steht ein Nachsteuergewinn von 5,9 Mrd. EUR zu Buche, 7 % mehr als im Vorjahreszeitraum. Der Vorsteuergewinn wuchs um 8 % auf 8,4 Mrd. EUR, die Erträge um 5 % auf 25,5 Mrd. EUR. Die Aufwand-Ertrag-Relation verbesserte sich von 63 % auf 61 %. Die Eigenkapitalrendite stieg auf 11,5 %, und jeder der vier Geschäftsbereiche kam auf mehr als 12 %.
Die Unternehmensbank zieht davon
Unter den vier Sparten ragt die Unternehmensbank heraus. Ihr Vorsteuergewinn stieg um 11 % auf 743 Mio. EUR und lag 16 % über der Erwartung von 639 Mio. EUR. Die Erträge erreichten einen Rekordwert. Die RoTE lag bei 17,6 %, die Aufwand-Ertrag-Relation bei 59 %. Die Kredite wuchsen vor allem dank der Handelsfinanzierung um 8 %, die Einlagen um 13 % oder 41 Mrd. EUR. Viel Schwung kommt aus Deutschland. "Die wirtschaftliche Dynamik in unserem deutschen Heimatmarkt ist ermutigend“, sagt Sewing.
Die Investmentbank steigerte ihren Vorsteuergewinn um 12 % auf 1,08 Mrd. EUR und übertraf die Prognose von 991 Mio. EUR. Das gelang aber eher über die Kosten als über die Erträge. Die Erträge hielten sich etwa auf dem Rekordniveau des Vorjahresquartals, während die Aufwendungen um 4 % sanken, vor allem durch geringere Kosten für Rechtsstreitigkeiten und Bankenabgaben. Im Geschäft mit Anleihen und Währungen (FIC) lagen die Erträge mit 2,4 Mrd. EUR leicht unter dem Vorjahr. Den außergewöhnlich starken Kredithandel von damals konnte die Bank nicht wiederholen. Im Emissions- und Beratungsgeschäft (IBCM) glichen zweistellige Zuwächse bei Aktienemissionen und Beratung die Schwäche bei Anleiheemissionen aus. Die Erträge blieben dort mit 507 Mio. EUR stabil. Der Marktanteil von IBCM in Europa, Nahost und Afrika stieg nach Dealogic-Daten von 3,2 % auf 4,8 %.
Die Privatkundenbank verbesserte ihren Vorsteuergewinn um 2 % auf 699 Mio. EUR. Provisions- und Zinsüberschuss wuchsen um 13 % und 9 %. Einen Teil davon zehrten aber Investitionen und Kosten für Personalmaßnahmen auf. Zudem stieg die Risikovorsorge, weil positive Modelleffekte aus dem Vorjahr wegfielen. Als einziger Bereich verfehlte die Vermögensverwaltung um die DWS die Erwartungen. Ihr Vorsteuergewinn stieg zwar um 3 % auf 244 Mio. EUR, blieb aber unter den prognostizierten 261 Mio. EUR. Die Verwaltungsgebühren legten um 14 % zu, doch niedrigere erfolgsabhängige Gebühren und höhere Kosten bremsten.
Rekordzuflüsse als Fundament
Für die Strategie sind die Mittelzuflüsse wichtiger als der Gewinn eines einzelnen Quartals. Privatkundenbank und Vermögensverwaltung sammelten im dritten Quartal netto 47 Mrd. EUR ein. Seit Jahresbeginn sind es 103 Mrd. EUR, so viel wie nie zuvor. Die DWS verbuchte mit 31 Mrd. EUR, vor allem in passive Produkte, zum zweiten Mal in Folge einen Rekordzufluss und verwaltet inzwischen mehr als 1,2 Bio. EUR. In der Privatkundenbank wuchs das Kundenvermögen auf 865 Mrd. EUR. Damit kommt das Ziel von 1 Bio. EUR bis 2028 in Reichweite. Solche Erträge schwanken weit weniger als der Handel. Genau darum geht es beim Umbau zur Globalen Hausbank, wie Sewing sein Strategieziel nennt.
Das Wachstum bezahlt die Bank weitgehend selbst. Seit Jahresbeginn hat sie 0,6 Mrd. EUR zusätzlich investiert, unter anderem in 180 neue Kundenbetreuer im Wealth Management, in das Investmentbanking und in Technologie. Dem stehen Effizienzgewinne von 0,5 Mrd. EUR gegenüber, vor allem aus Personalmaßnahmen. Finanzvorstand Raja Akram sagt dazu: "Durch Effizienzgewinne finanzieren wir zusätzliche Investitionen weiterhin aus eigener Kraft.“
Für das Gesamtjahr sieht sich die Bank auf gutem Weg, ihr Ertragsziel von rund 33 Mrd. EUR zu übertreffen. Der Analystenkonsens lag zuletzt bei 33,35 Mrd. EUR. Kosten und Risikovorsorge sollen im Rahmen der Planung bleiben. Die Aktienrückkäufe von 1,5 Mrd. EUR für 2026 sind abgeschlossen. Für künftige Ausschüttungen behält die Bank weiter Kapital entsprechend einer Quote von 60 % des Gewinns ein. Sewing traut sich zu, das Renditeziel von mehr als 13 % für 2028 zu übertreffen. Bis dahin ist es aber noch ein gutes Stück. Im dritten Quartal lag die RoTE bei 10,6 %. Auch das Ziel einer Aufwand-Ertrag-Relation unter 60 % ist mit 62,4 % noch nicht erreicht.
Beim Aktienboom nur Zuschauer
Der internationale Vergleich zeigt, wo die Grenzen liegen. Die großen US-Häuser lebten im dritten Quartal vor allem vom Aktienhandel. Goldman Sachs steigerte die Erträge dort um 72 % auf 6,44 Mrd. USD, während der Anleihe-, Währungs- und Rohstoffhandel um 1 % nachgab. Auch im Beratungs- und Emissionsgeschäft wuchsen die Gebühren bei Goldman um 21 % und bei JPMorgan um 14 %. BNP Paribas legte am selben Morgen Zahlen vor. Die Franzosen meldeten im Aktien- und Prime-Services-Geschäft ein Rekordplus von 50 %, bei stagnierendem Anleihehandel, und steigerten den Nettogewinn um 14 % auf 3,46 Mrd. EUR. Die Deutsche Bank hat sich 2019 beim Konzernumbau aus dem Aktienhandel zurückgezogen und kann von diesem Boom kaum profitieren. Ihr Handelsgeschäft stützt sich auf FIC, und dort war das Umfeld branchenweit verhalten.
Fazit: Unter dem Strich liegt das Quartal der Deutschen Bank fast überall über den Erwartungen und überzeugt vor allem durch seine Zusammensetzung. Wachsende Einlagen, Rekordzuflüsse und stabile Kosten tragen den Konzern. Offen bleiben drei Punkte: die steigende Risikovorsorge, die schwächere Ergebnisentwicklung der DWS und das fehlende Aktiengeschäft. Letzteres lässt die Bank zurückfallen, wenn der Aktienhandel boomt. Mit einem Kurs-Gewinn-Verhältnis von rund 8 ist die Aktie nach der Korrektur der vergangenen Wochen alles andere als ambitioniert bewertet. Die Aktie ist nach der Korrektur wieder kaufenswert.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. EUR | 32,10 | 33,38 | 34,85 |
| Ergebnis je Aktie in EUR | 3,20 | 3,32 | 3,91 |
| KGV | 9 | 9 | 7 |
| Dividende je Aktie in EUR | 0,68 | 1,15 | 1,32 |
| Dividendenrendite | 2,35% | 3,98% | 4,57% |
|
*e = erwartet, Berechnungen basieren bei |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.