AMD: Das Wachstum zieht an – der Free Cashflow bricht ein
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Advanced Micro Devices (AMD) erzielt im Rechenzentrum beinahe doppelt so viel Umsatz wie vor einem Jahr. Für das Schlussquartal erwartet der Konzern noch mehr Tempo, doch der Lageraufbau für neue Produkte bindet viel Geld und bremst den Mittelzufluss.
| ✦ Auf einen Blick |
|---|
|
• AMD steigert den Umsatz im dritten Quartal um 45 % auf 13,4 Mrd. USD und liegt damit über der Analystenschätzung von 13,10 Mrd. USD. • Das bereinigte verwässerte EPS steigt von 1,20 auf 2,09 USD, erwartet waren 1,95 USD. • Das Segment Data Center wächst um 97 % auf 8,5 Mrd. USD. • Für das vierte Quartal erwartet AMD rund 17 Mrd. USD Umsatz bei einer bereinigten Bruttomarge von etwa 55 %. • Der Free Cashflow sinkt von 1,53 Mrd. USD im Vorjahresquartal auf 554 Mio. USD. |
AMD steigert den Umsatz im dritten Quartal um 45 % gegenüber dem Vorjahr auf den Rekordwert von 13,4 Mrd. USD. Damit übertrifft der Konzern sowohl die durchschnittliche Analystenschätzung von 13,10 Mrd. USD als auch das obere Ende der eigenen Prognose von 13 Mrd. USD plus/minus 300 Mio. USD.
Der Gewinn wächst noch schneller als der Umsatz. Das bereinigte verwässerte EPS (Non-GAAP) klettert um 74 % von 1,20 auf 2,09 USD und übertrifft die Konsensschätzung von 1,95 USD. Die bereinigte operative Marge steigt von 24 % auf 29 %, weil die Kosten langsamer zulegen als der Umsatz. Nach GAAP verdient AMD 1,46 USD je Aktie nach 0,75 USD im Vorjahresquartal. Die Aktie notiert nachbörslich in einer ersten Reaktion rund 1,2 % höher.
Für die Bewertung ist die bereinigte Rechnung maßgeblich, zumal ein Sondereffekt die GAAP-Zahlen verzerrt. AMD muss die an bestimmte Kunden ausgegebenen Optionsscheine jedes Quartal neu bewerten. Das belastet das Ergebnis diesmal mit knapp 1,1 Mrd. USD oder 0,66 USD je Aktie, wobei eine Steuergutschrift einen Teil auffängt. Die Belastung hängt vom Aktienkurs ab: Je besser die Aktie läuft, desto stärker drückt die Neubewertung auf den GAAP-Gewinn.
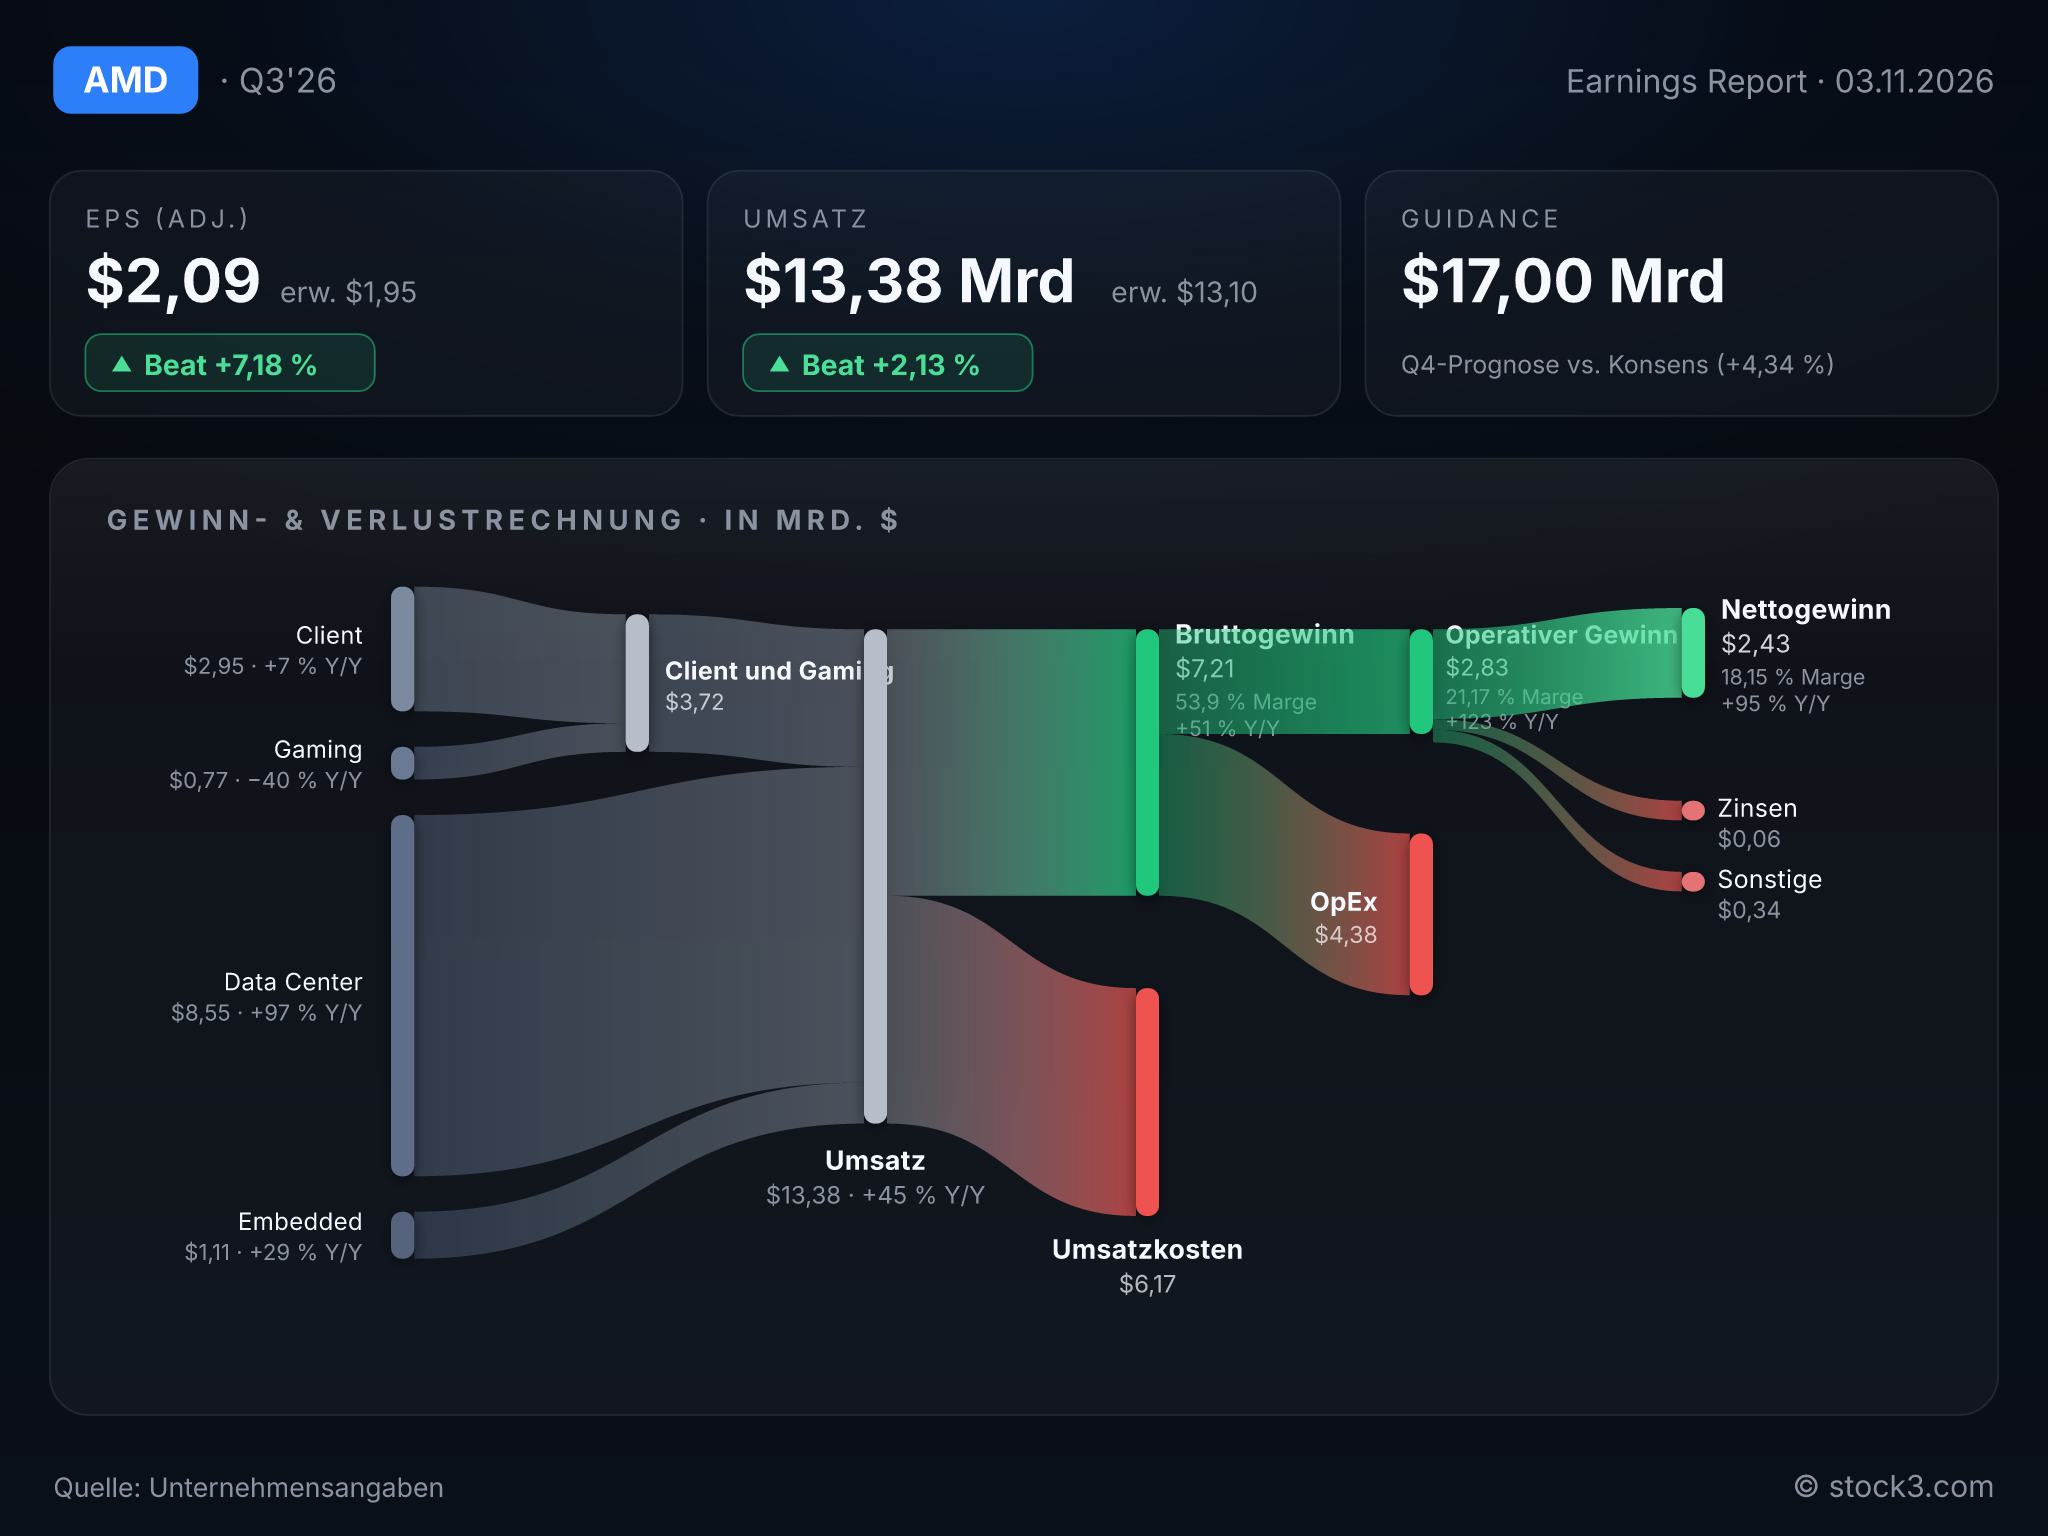
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Advanced Micro Devices. (Quelle: Unternehmensangaben)
Das Rechenzentrum liefert fast zwei Drittel des Umsatzes
Das Wachstum kommt praktisch vollständig aus dem Segment Data Center. Dort steigt der Umsatz um 97 % auf den Rekordwert von 8,5 Mrd. USD, getragen von den EPYC-Serverprozessoren und dem Marktstart der Instinct-Grafikprozessoren der Serie MI450. Der operative Segmentgewinn wächst von 1,07 auf 2,88 Mrd. USD. Bei Embedded steigt der Umsatz um 29 %, während er im Segment Client and Gaming um 8 % schrumpft. Das PC-Geschäft wächst, im Gaming bricht der Umsatz wegen schwächerer Semi-Custom- und Grafikkartenerlöse dagegen um 40 % ein.
AMD ist damit endgültig ein Rechenzentrumskonzern mit angeschlossenem PC-Geschäft. Die Kundenliste der ersten Helios-Racksysteme mit Anthropic, Meta, Microsoft, OpenAI und Oracle zeigt, wie breit die KI-Nachfrage inzwischen abgestützt ist. Gleichzeitig hängt die Entwicklung des Konzerns stärker denn je an einem einzigen Geschäft.
Der Lageraufbau zehrt am Cashflow
Bei der Umwandlung des Gewinns in Liquidität hakt es allerdings. Der Free Cashflow fällt auf 554 Mio. USD nach 1,53 Mrd. USD im Vorjahresquartal. Hauptgrund ist der Lageraufbau: Die Vorräte wachsen allein im dritten Quartal um rund 3 Mrd. USD auf 11,5 Mrd. USD. Parallel nimmt AMD neue Schulden über 4,7 Mrd. USD auf.
Das passt zur Ankündigung von Konzernchefin Lisa Su, die Produktion von Helios und der Prozessorgeneration Venice hochzufahren. AMD geht damit in Vorleistung; die Rechnung geht erst auf, wenn die Ware im Schlussquartal tatsächlich abfließt.
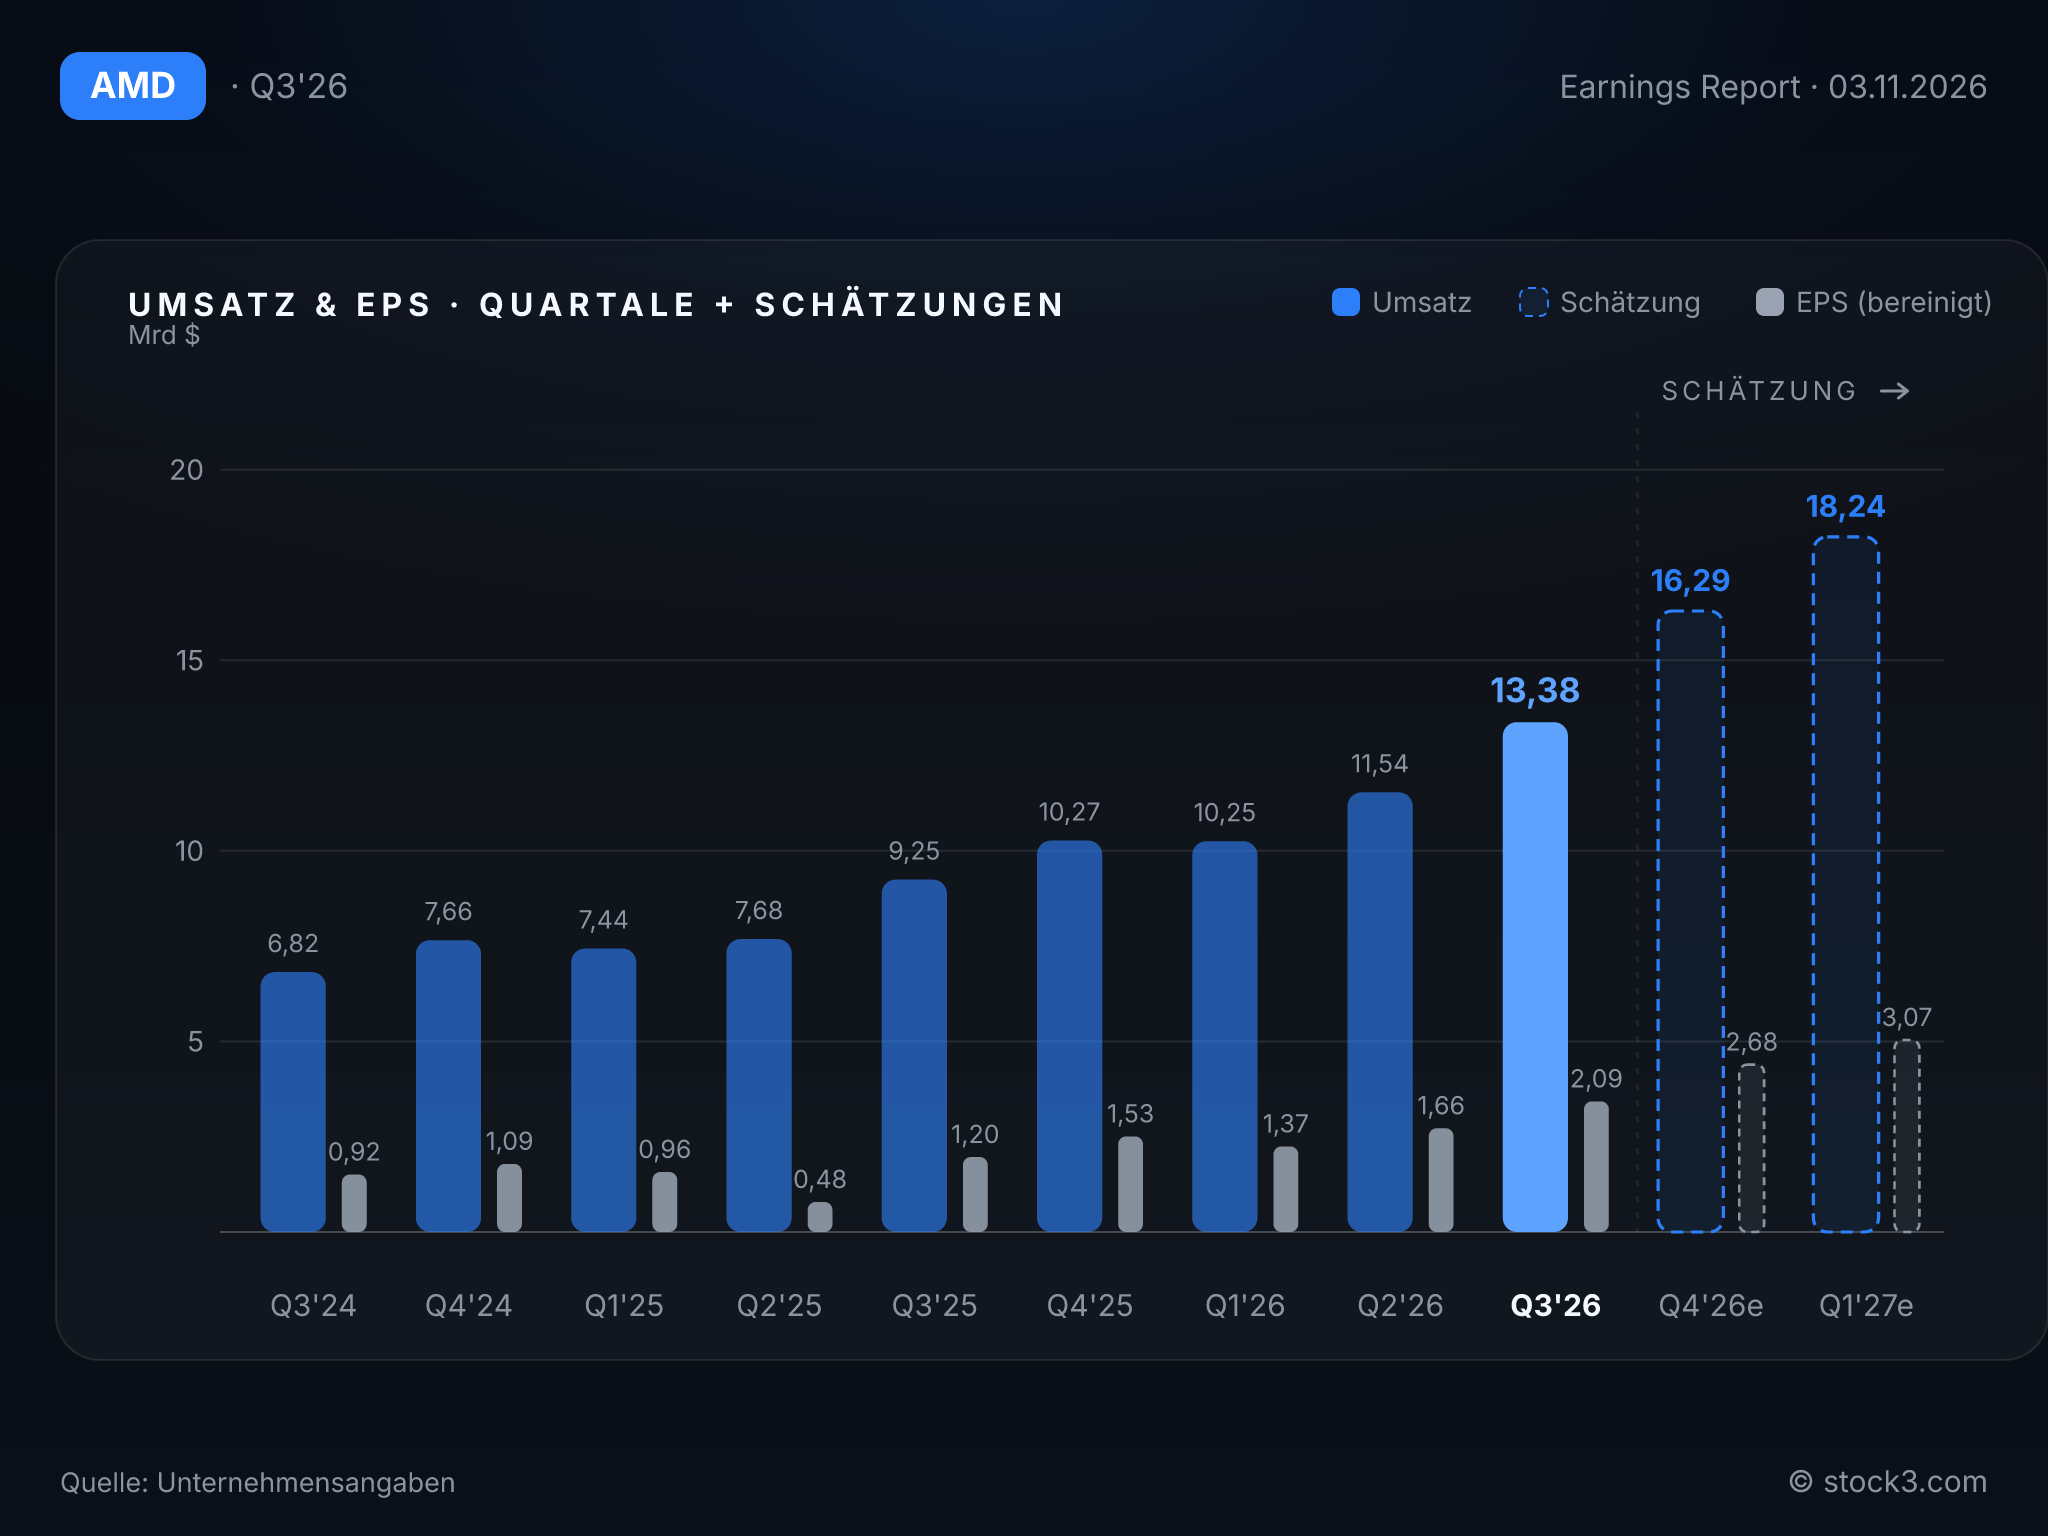
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Für das vierte Quartal stellt AMD eine deutliche Beschleunigung des Wachstums in Aussicht. Der Konzern erwartet einen Umsatz von rund 17 Mrd. USD, plus/minus 3 %. Das entspräche einem Plus von etwa 66 % gegenüber dem Vorjahresquartal nach 45 % im gerade abgelaufenen Quartal und läge 4,3 % über der durchschnittlichen Analystenschätzung von 16,29 Mrd. USD. Finanzchefin Jean Hu spricht ausdrücklich von sich beschleunigendem Umsatz- und Gewinnwachstum, getragen von der Nachfrage im gesamten Rechenzentrumsportfolio.
Abstriche gibt es bei der Marge: Die bereinigte Bruttomarge soll auf rund 55 % sinken, nach 56 % im dritten Quartal. Der leichte Rückgang zeigt, dass mehr Volumen nicht automatisch mehr Marge bedeutet.
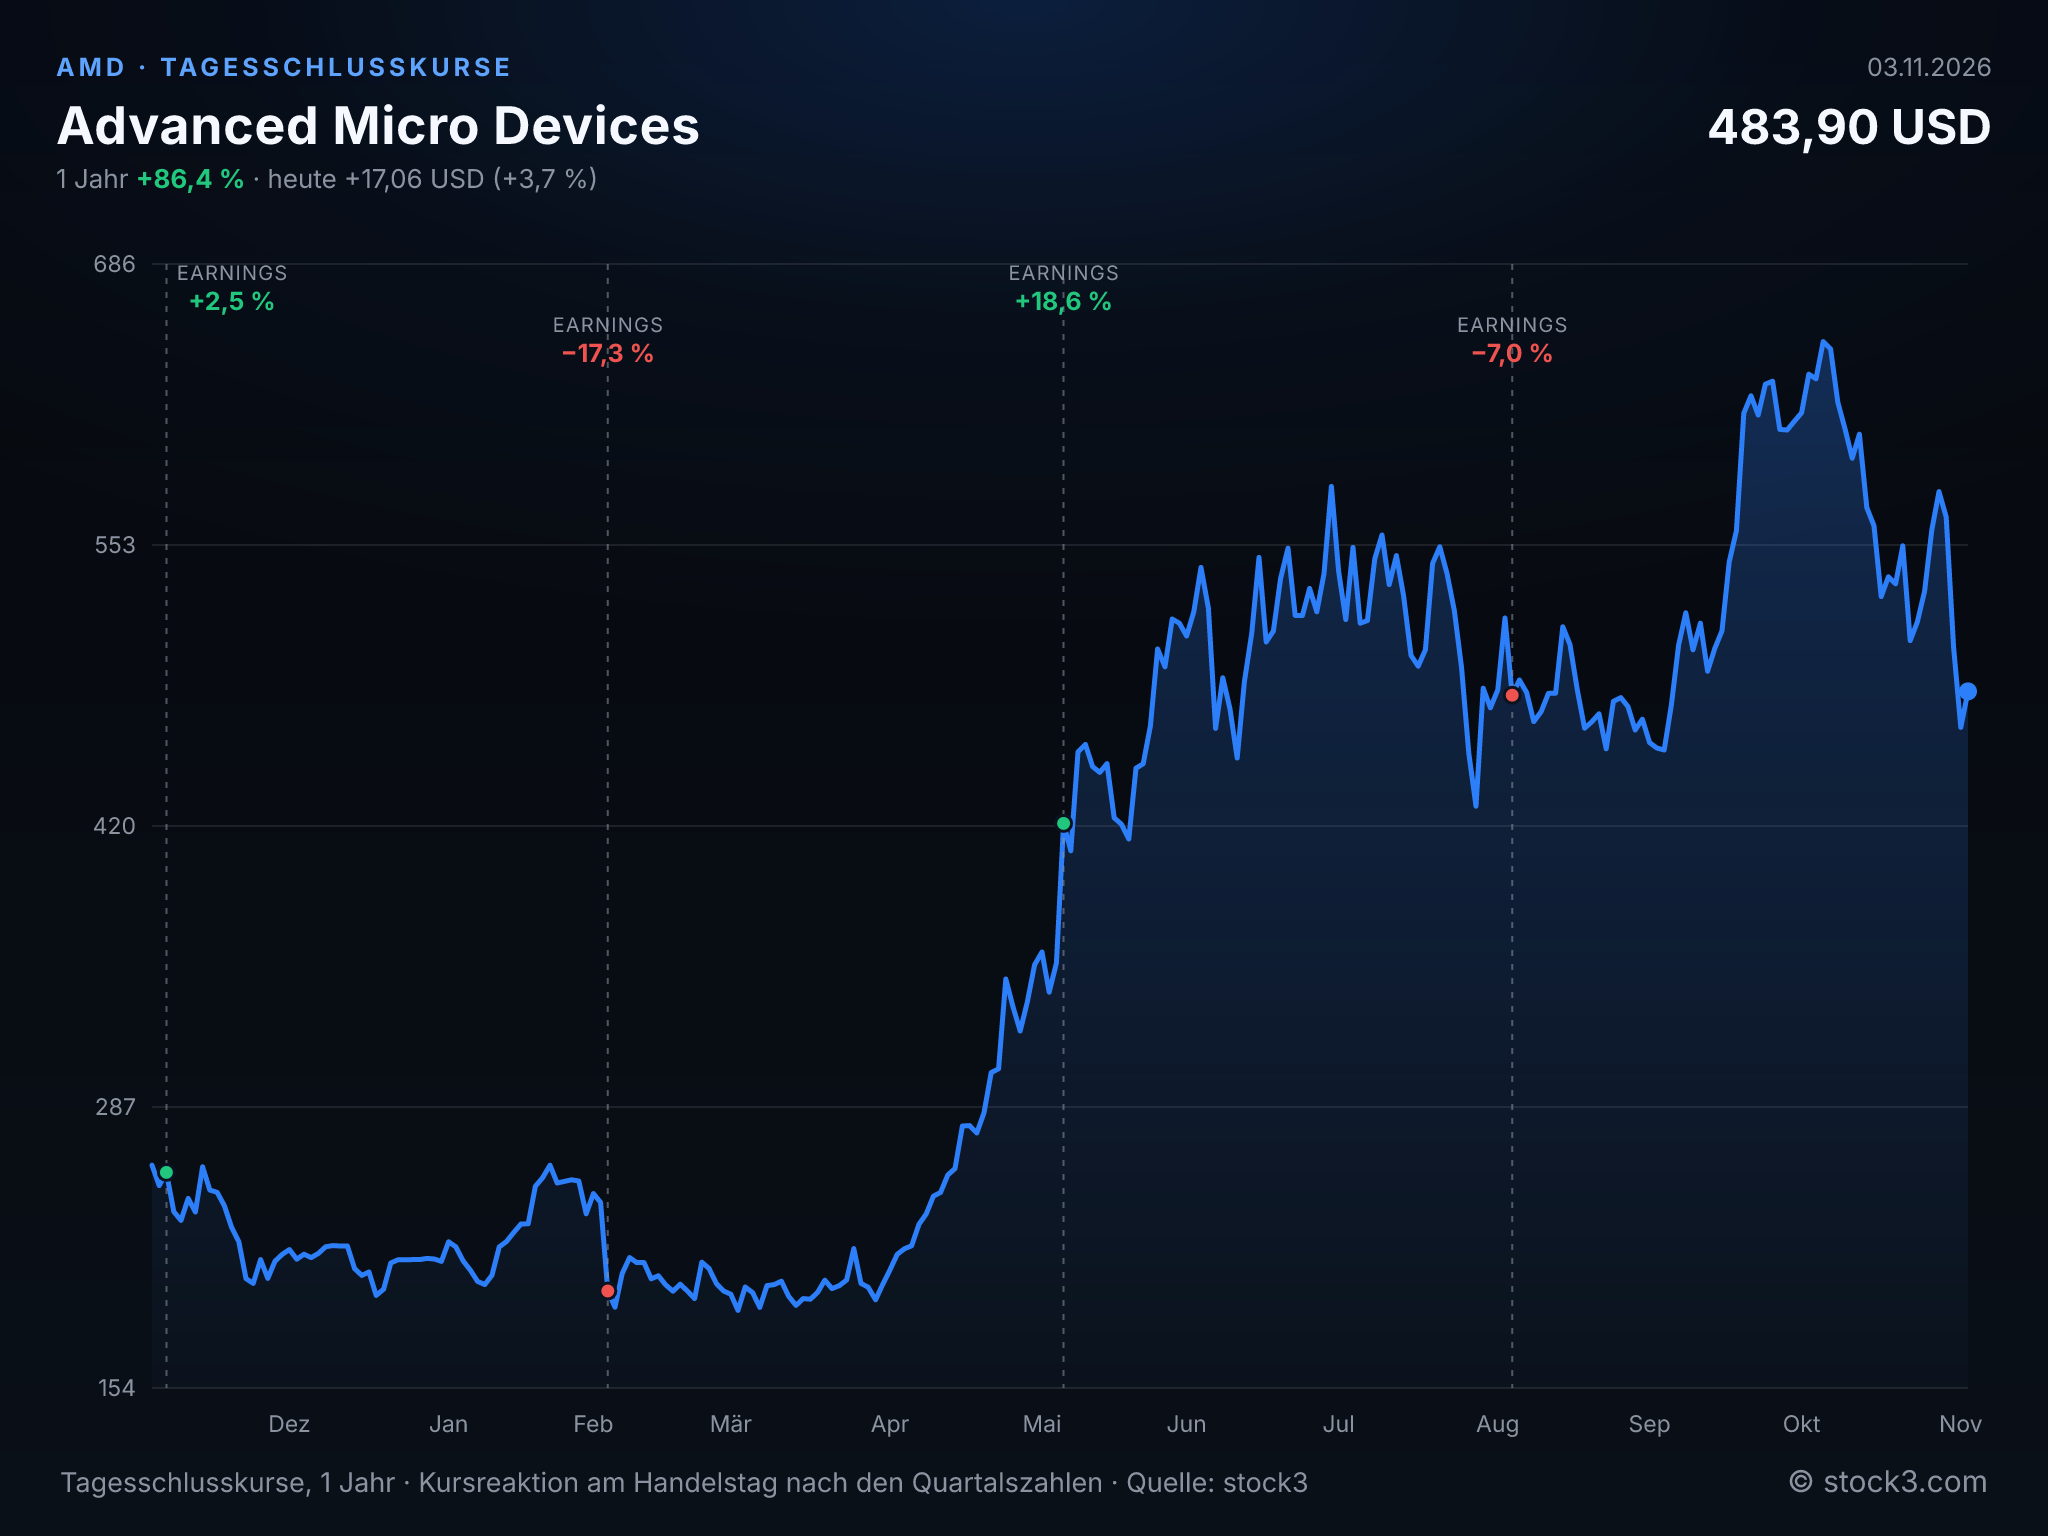
Tagesschlusskurse der Advanced Micro Devices-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 34,64 Mrd. USD | 51,40 Mrd. USD | 90,77 Mrd. USD |
| EPS | 4,17 USD | 7,66 USD | 16,29 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: AMD überzeugt operativ mit 97 % Wachstum im Rechenzentrum und einer Prognose, die den Konsens für das Schlussquartal um 4,3 % übertrifft. Der Einbruch des Free Cashflows auf 554 Mio. USD und die leicht rückläufige Margenprognose trüben jedoch das Bild. Der Lageraufbau erklärt den schwachen Mittelzufluss, bindet aber bereits jetzt viel Kapital; bleiben die Vorräte im vierten Quartal liegen, verschärft sich die Belastung. Die Tendenz zur Aktie bleibt positiv, sofern AMD die angekündigten 17 Mrd. USD Umsatz erreicht. Das KGV liegt auf Basis der Analystenschätzungen für 2026 bei 66 und für 2027 nur noch bei 31, weil die Analysten mit mehr als einer Verdopplung des Gewinns je Aktie rechnen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

