TEXAS INSTRUMENTS: Gewinn über Prognose
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Bei Texas Instruments steigt die Chipnachfrage aus Industrie, Autobau und Rechenzentren gleichzeitig. Der Konzern übertrifft im dritten Quartal die Erwartungen und stellt für das Schlussquartal ein noch höheres Wachstumstempo in Aussicht; beim Free Cashflow helfen allerdings gesunkene Investitionen und staatliche Fördergelder kräftig mit.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt im dritten Quartal um 28 % auf 6,06 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 5,94 Mrd. USD. • Das verwässerte GAAP-EPS klettert von 1,48 auf 2,62 USD und übertrifft den Konsens von 2,44 USD. • Das Segment Analog wächst um 32 % auf 4,91 Mrd. USD Umsatz. • Für das vierte Quartal erwartet TI einen Umsatz von 5,80 bis 6,30 Mrd. USD und ein EPS von 2,45 bis 2,79 USD, der Konsens liegt bei 5,76 Mrd. USD bzw. 2,31 USD. • Der Free Cashflow der vergangenen zwölf Monate steigt von 2,4 auf 8,4 Mrd. USD. |
Texas Instruments steigert den Umsatz im dritten Quartal um 28 % gegenüber dem Vorjahr auf 6,06 Mrd. USD und übertrifft damit die durchschnittliche Analystenschätzung von 5,94 Mrd. USD. Gegenüber dem Vorquartal steht ein Plus von 11 %, womit der Umsatz nahe am oberen Ende der eigenen Prognosespanne von 5,65 bis 6,15 Mrd. USD liegt. Seit dem Schlussquartal 2025 hat sich die Wachstumsrate von gut 10 % fast verdreifacht.
Beim Ergebnis wirkt der Hebel noch stärker. Der operative Gewinn steigt um 73 % auf 2,87 Mrd. USD, während die operative Marge von 35,1 % auf 47,5 % klettert. Die Kosten für Forschung, Vertrieb und Verwaltung steigen gegenüber dem Vorjahr nur um wenige Prozent, sodass der Großteil des Mehrumsatzes direkt im Ergebnis ankommt. Der Nettogewinn erhöht sich um 78 % auf 2,43 Mrd. USD.
Das verwässerte EPS steigt von 1,48 auf 2,62 USD. TI weist den Gewinn ausschließlich nach GAAP aus. Sonderposten spielen im Quartal aber kaum eine Rolle: Eine Belastung von einem Cent je Aktie war in der ursprünglichen Prognose nicht enthalten. Das GAAP-EPS liegt damit über dem üblicherweise bereinigt gefassten Konsens von 2,44 USD und sogar über der Obergrenze der eigenen Spanne von 2,23 bis 2,57 USD. Die Aktie notiert nachbörslich in einer ersten Indikation rund 1,6 % höher. Die Gewinnqualität überzeugt: Der Margensprung stammt aus dem laufenden Geschäft.
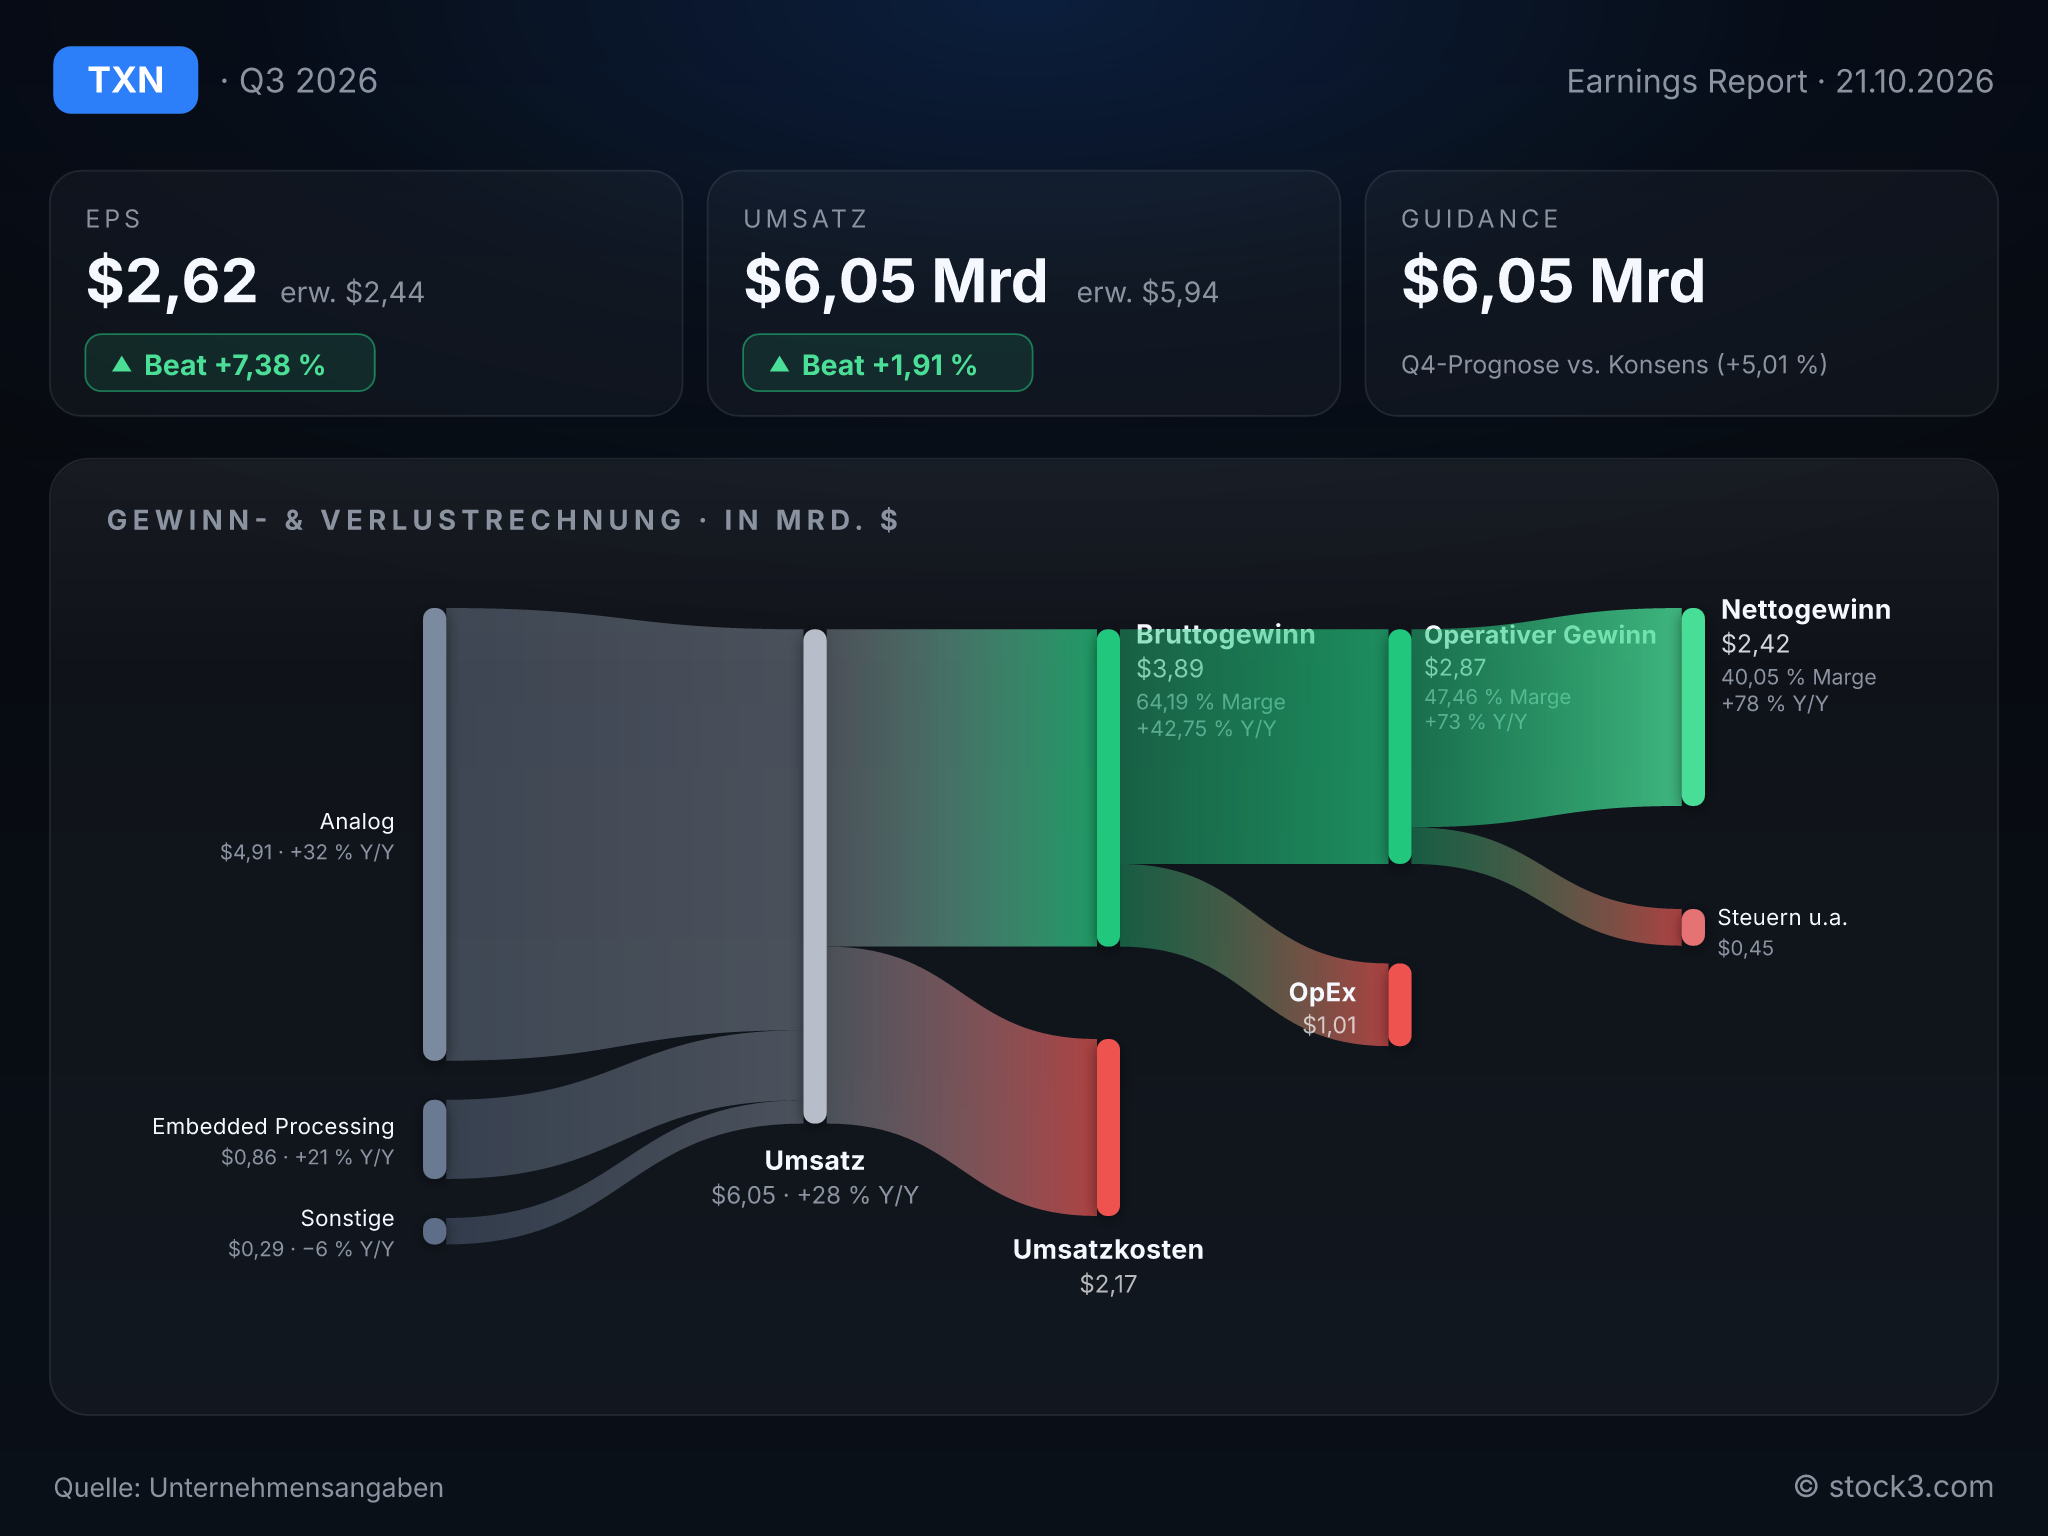
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von TEXAS INSTRUMENTS INC. (Quelle: Unternehmensangaben)
Das Analoggeschäft zieht den Konzern nach oben
Den größten Beitrag liefert das Segment Analog, dessen Umsatz um 32 % auf 4,91 Mrd. USD zulegt, während der operative Gewinn um 69 % auf 2,51 Mrd. USD steigt. Der Umsatz von Embedded Processing wächst mit 21 % langsamer; der operative Gewinn verdoppelt sich aber von 108 auf 227 Mio. USD. Nur die kleine Restsparte schrumpft leicht. Konzernchef Haviv Ilan spricht von einem weiterhin breit angelegten Wachstum in Industrie, Autobau und Rechenzentren. Diese Breite ist für die Anlagethese wertvoll: Der Aufschwung hängt nicht an einem einzelnen Endmarkt.
Der Free Cashflow lebt auch von Fördergeldern
Ilan führt die Cash-Generierung auf das Geschäftsmodell und die Vorteile der 300-mm-Fertigung zurück. Auf Sicht von zwölf Monaten steigt der operative Cashflow um 43 % auf 9,9 Mrd. USD, während sich der Free Cashflow von 2,4 auf 8,4 Mrd. USD vervielfacht. Zwei Faktoren jenseits des Umsatzwachstums tragen dazu kräftig bei: Die Investitionen haben sich binnen eines Jahres von 4,8 auf 2,6 Mrd. USD fast halbiert. Zudem fließen 1,1 Mrd. USD an Zuschüssen aus dem US-Förderprogramm CHIPS Act in die Berechnung ein.
Damit zahlt sich die Phase hoher Investitionen in die eigene Fertigung aus. Der Förderanteil hängt allerdings an staatlichen Programmen und ist kein Dauerposten. An die Aktionäre fließen 5,8 Mrd. USD und damit etwas weniger als im Vorjahreszeitraum, weil der Konzern die Aktienrückkäufe deutlich zurückfährt. Die Dividende je Aktie steigt hingegen von 1,36 auf 1,42 USD.
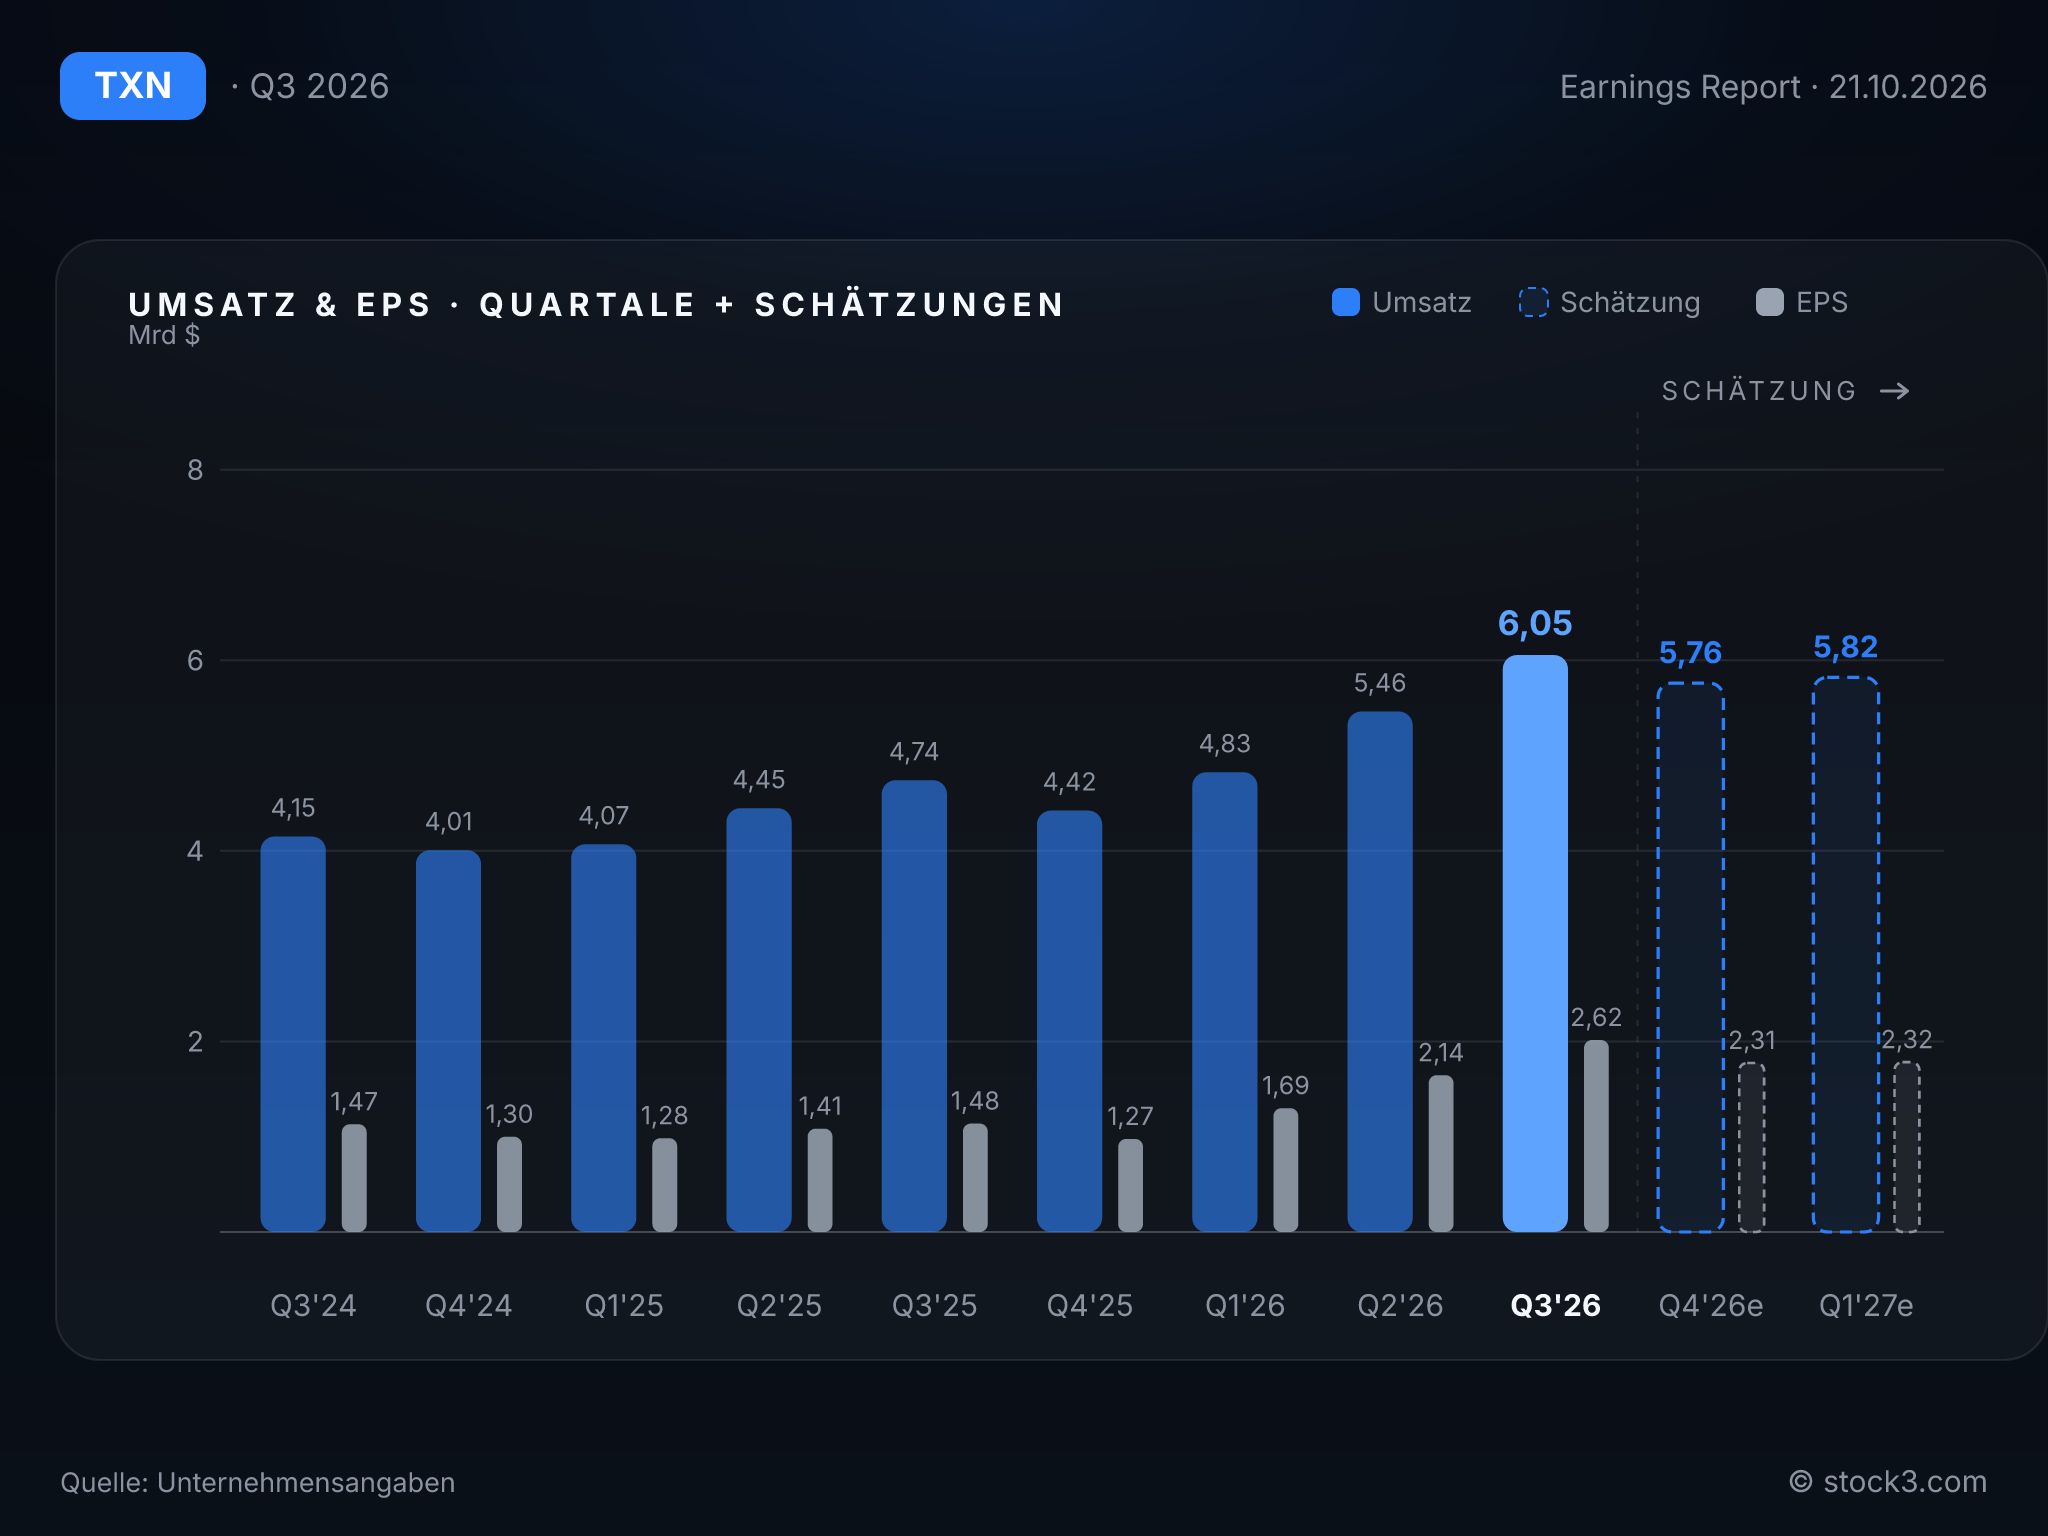
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognose für das Schlussquartal signalisiert eine weitere Beschleunigung. TI erwartet einen Umsatz von 5,80 bis 6,30 Mrd. USD und ein EPS zwischen 2,45 und 2,79 USD. Die Mitte der Umsatzspanne liegt mit 6,05 Mrd. USD auf dem Niveau des gerade abgelaufenen Quartals und entspricht einem impliziten Wachstum von 36,8 % gegenüber dem Vorjahresquartal, also 8,8 Prozentpunkte mehr als im dritten Quartal.
Damit liegt die Spannenmitte 5 % über der durchschnittlichen Analystenschätzung von 5,76 Mrd. USD für das vierte Quartal. Beim EPS übertrifft schon das untere Ende den Konsens von 2,31 USD. Der Konzernchef verzichtet in seinen knappen Aussagen auf jede Vorsichtsformel. Dass der Gewinn im abgelaufenen Quartal bereits die eigene Obergrenze übertroffen hat, verleiht der neuen Spanne Glaubwürdigkeit.
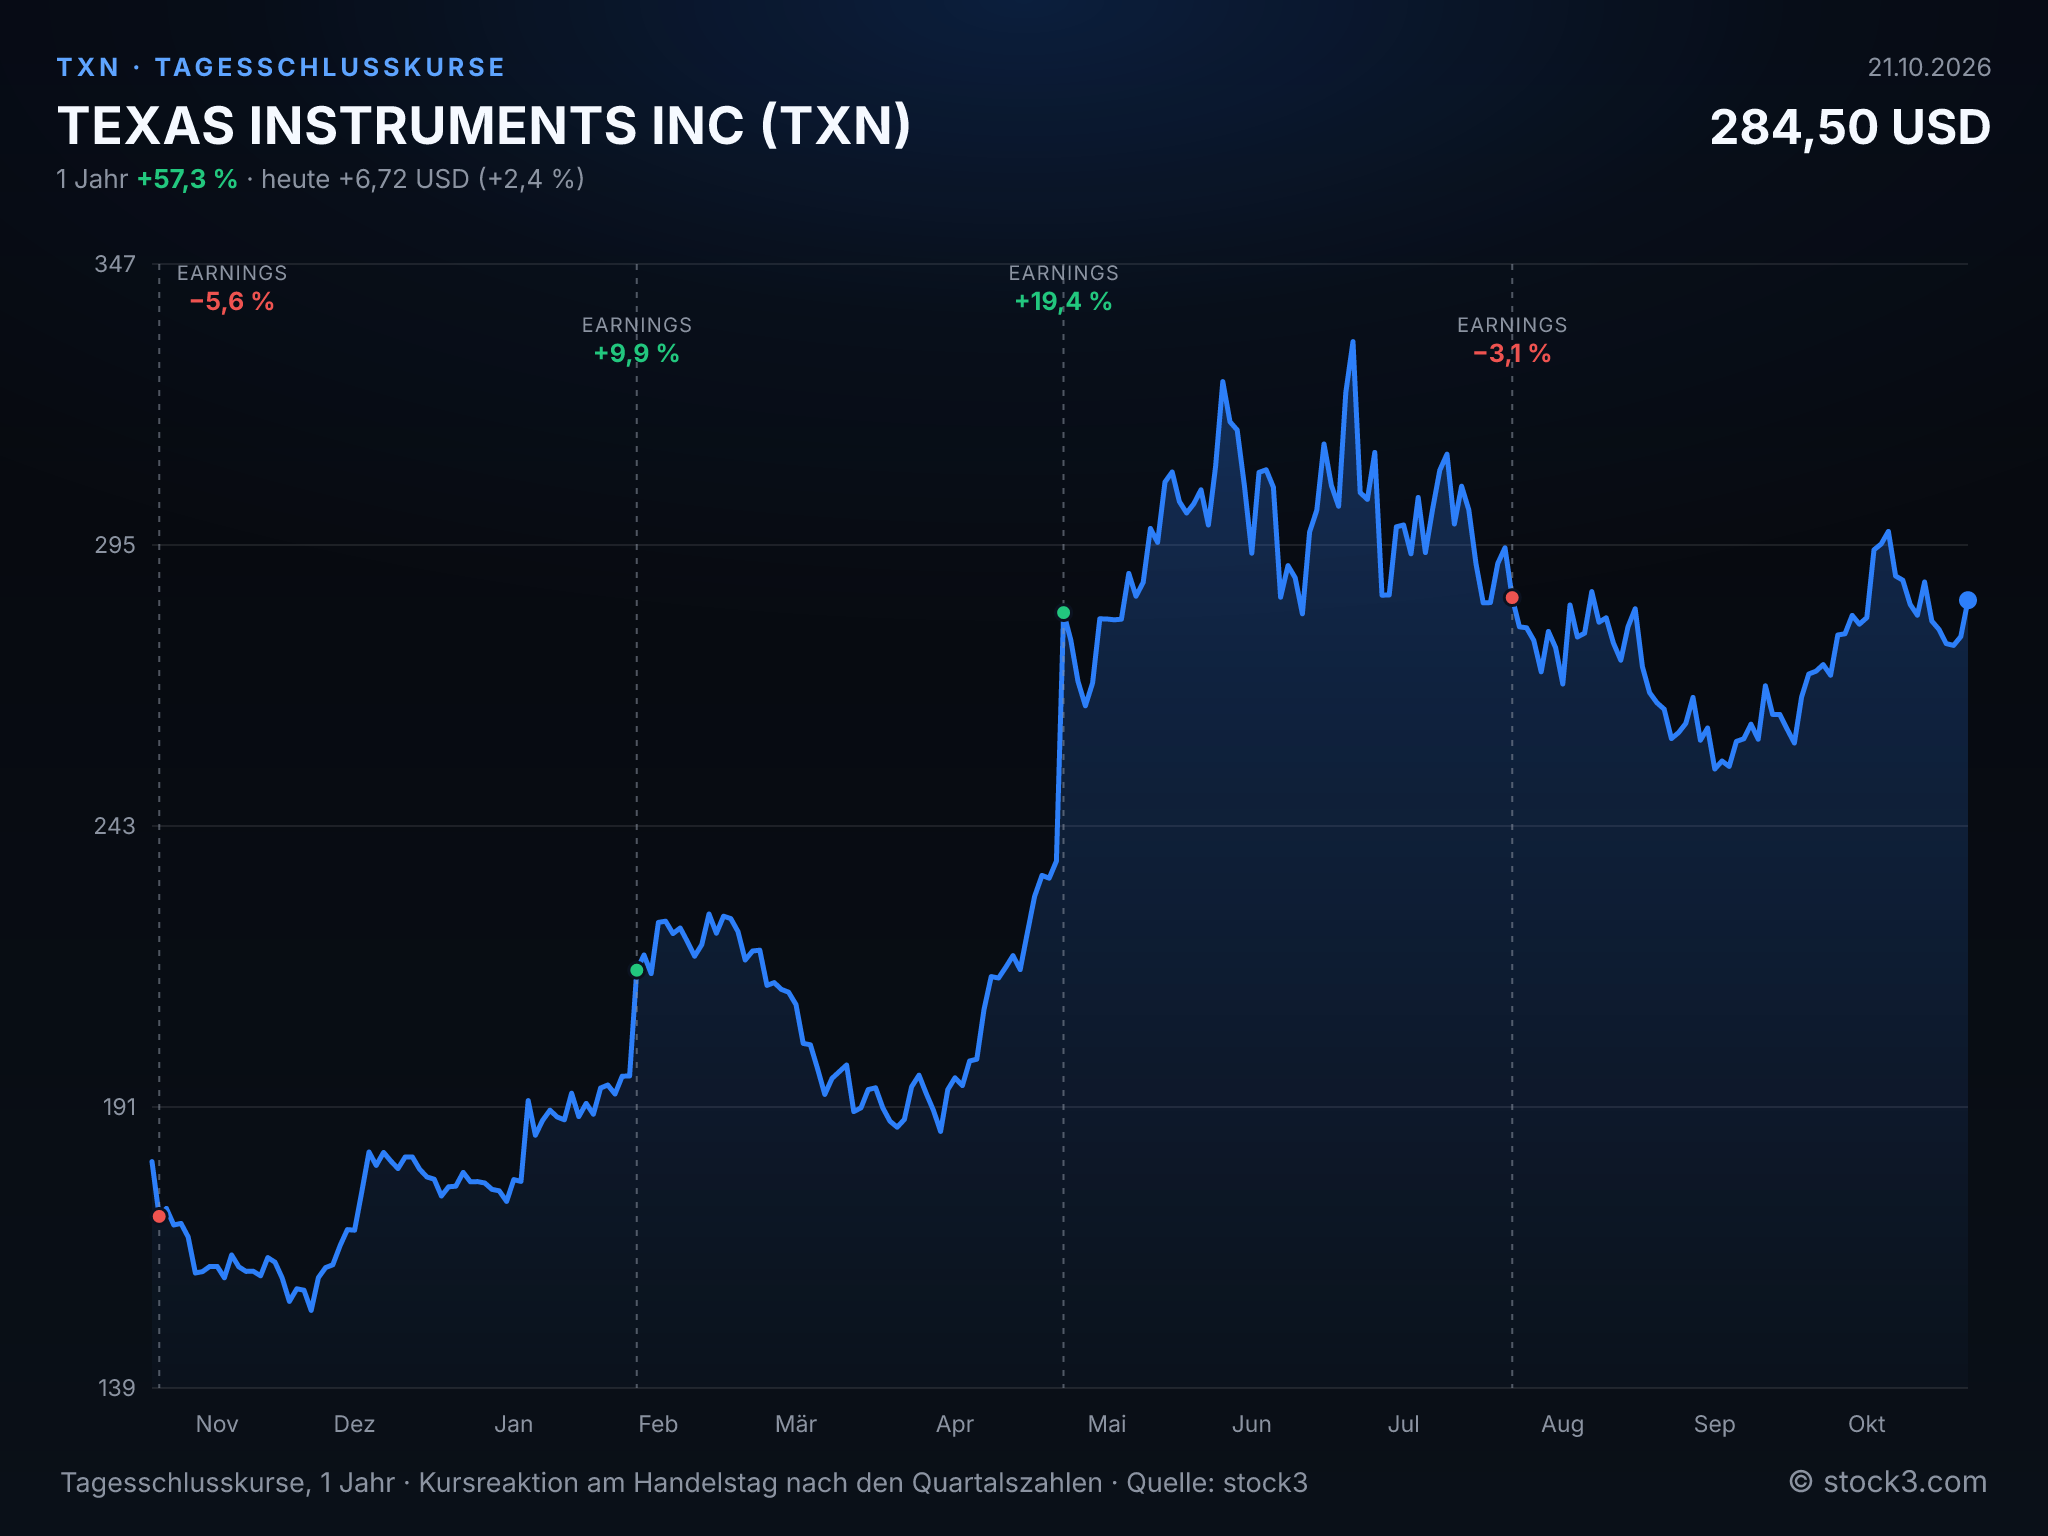
Tagesschlusskurse der TEXAS INSTRUMENTS INC-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 17,68 Mrd. USD | 21,99 Mrd. USD | 25,17 Mrd. USD |
| EPS | 5,44 USD | 8,55 USD | 10,41 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Mit einer operativen Marge von 47,5 % und einem Gewinn je Aktie oberhalb der eigenen Prognosespanne überzeugt Texas Instruments operativ. Der Ausblick auf implizit 36,8 % Wachstum spricht zudem für eine weitere Beschleunigung. Beim Free Cashflow haben geringere Investitionen und Fördergelder erhebliches Gewicht; die operative Ertragskraft bleibt davon jedoch unberührt. Das KGV auf Basis der vergangenen zwölf Monate liegt bei 43,3; auf Basis der Analystenschätzungen sinkt es von 33,4 für 2026 auf 27,4 für 2027, getragen von einem erwarteten EPS-Wachstum von 21 %. Die positive Einschätzung der Aktie hat damit eine breite Grundlage, solange Industrie, Autobau und Rechenzentren gemeinsam für steigende Chipnachfrage sorgen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

