SIXT fährt der Flaute davon und gewinnt Marktanteile
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
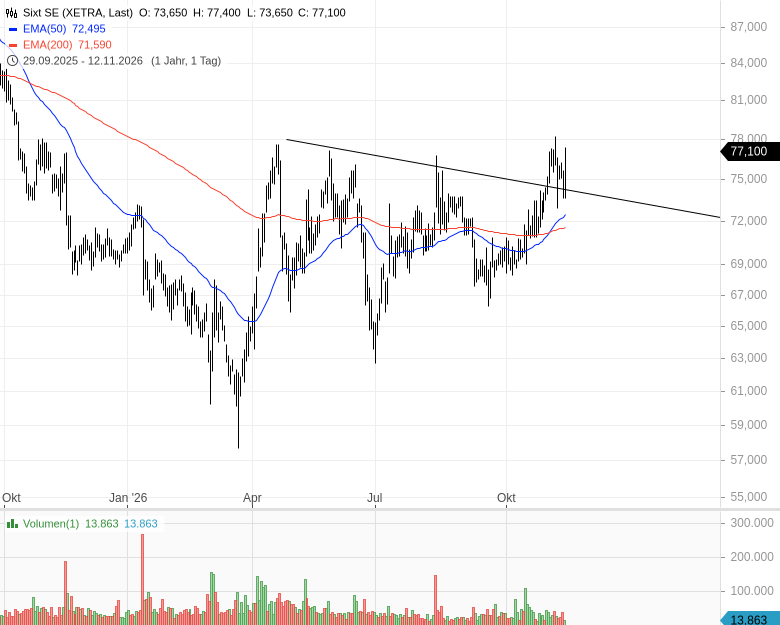
- Sixt SE - WKN: 723132 - ISIN: DE0007231326 - Kurs: 77,850 € (XETRA)
Die Reiselust der Urlauber hat in diesem Sommer kaum zugelegt. Die Nachfrage lag laut SIXT etwa auf Vorjahresniveau, Europas Konjunktur bleibt verhalten, in den USA ist das Konsumklima schwach. In diesem Umfeld schreibt der Pullacher Konzern Rekordzahlen. Wer in einem stagnierenden Markt zweistellig wächst, gewinnt Kunden, die bislang woanders gemietet haben.
Im dritten Quartal stieg der Konzernumsatz um 11,8 % auf 1,48 Mrd. EUR, währungsbereinigt um 11,6 %. Den größten Beitrag lieferte das Segment Europa ohne Deutschland mit einem Plus von 14,7 % auf 688,6 Mio. EUR. Der Heimatmarkt wuchs um 11,1 % auf 371,6 Mio. EUR, Nordamerika um 7,7 % auf 416,8 Mio. EUR. Nach neun Monaten summiert sich der Umsatz auf 3,60 Mrd. EUR, ein Zuwachs von 10,2 %.
Das Ergebnis hält nicht ganz Schritt
Das Ergebnis vor Steuern kletterte im Quartal um 9,0 % auf 281,8 Mio. EUR, das zweitbeste Quartalsergebnis der Firmengeschichte. Die EBT-Marge gab damit von 19,5 % auf 19,0 % nach. Der Grund liegt im Fuhrpark: Die Aufwendungen dafür stiegen um rund 25 % auf 358,9 Mio. EUR.
Auf Neunmonatssicht fällt die Rechnung freundlicher aus. Das EBT legte um 16,9 % auf 406,9 Mio. EUR zu, die Umsatzrendite verbesserte sich von 10,7 % auf 11,3 %. Finanzvorstand Franz Weinberger sieht darin einen Beleg für die Strategie: "Die Investitionen zahlen sich nicht nur im Kundenerlebnis aus, sondern auch in der Profitabilität.“
Premium, App und neue Stationen
Am deutlichsten sichtbar ist der Schwenk ins Premiumsegment. Der wertmäßige Anteil solcher Fahrzeuge an der Flotte stieg binnen eines Jahres von 55 % auf 62 %. Das Stationsnetz wuchs in Europa von 496 auf 534 und in Nordamerika von 141 auf 155 Standorte. Fast drei Viertel des Umsatzes stammen inzwischen aus dem Ausland, vor zehn Jahren war es rund die Hälfte.
In seine Technologieplattform steckt SIXT 2026 mehr als 100 Mio. EUR, 2027 soll es mehr werden. Sichtbarstes Ergebnis ist die SIXT App, der am stärksten wachsende Buchungskanal. Jede Buchung dort ist eine Direktbuchung und macht den Vermieter unabhängiger von Vermittlern. Das Bonusprogramm SIXT ONE zählt ein Jahr nach dem US-Start bereits mehr als 2 Mio. Mitglieder.
Die Flotte wuchs im Quartal um 11,4 % auf durchschnittlich 248.300 Fahrzeuge und damit etwas langsamer als der Umsatz. Co-CEO Alexander Sixt bleibt vorsichtig: "Die gesamtwirtschaftliche Lage sehen wir weiterhin mit Vorsicht. Deshalb planen wir die Flotte auch 2027 bewusst knapp und halten an dieser Disziplin fest.“ Für 2026 erwartet der Vorstand nun knapp 4,7 Mrd. EUR Umsatz statt bislang 4,45 bis 4,60 Mrd. EUR. Die EBT-Rendite soll unverändert im Bereich von 10 % liegen.
Die US-Konkurrenz tritt auf der Stelle
Wie bemerkenswert das ist, zeigt der Blick auf die großen US-Wettbewerber. Avis Budget meldete im Quartal einen Umsatzrückgang um 2 % auf 3,44 Mrd. USD bei 3 % weniger Miettagen, der Gewinn brach um 49 % ein. Hertz steigerte den Umsatz zwar um 6 % auf 2,62 Mrd. USD, allerdings bei stagnierender Zahl der Miettage, und verdiente 37 % weniger. SIXT wächst in Nordamerika dagegen um 7,7 %, das Corporate EBITDA der Region legte von niedriger Basis um 63,9 % auf 50,5 Mio. EUR zu. Ganz ohne Risiko ist der Kurs nicht. In den USA fallen die Gebrauchtwagenpreise, was auf die Restwerte der Flotten drückt. Zugleich sind Inflation und Zinsen gestiegen.
Fazit: SIXT liefert ein starkes Quartal, und vieles spricht dafür, dass sich die Investitionen in Flotte, App und Netz in steigenden Marktanteilen niederschlagen. Die deutlich günstigere SIXT-Vorzugsaktie wird mit einem KGV von 8,5 bewertet und bietet m.E. weiterhin das überzeugender Chance-/Risiko-Verhältnis. Auch im Musterdepot "Deutsche Aktien" in stock3 Ultimate fahren wir hier weiterhin gerne mit.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. EUR | 4,28 | 4,60 | 4,85 |
| Ergebnis je Aktie in EUR | 6,08 | 7,12 | 7,73 |
| KGV | 12 | 11 | 10 |
| Dividende je Aktie in EUR | 3,20 | 3,70 | 4,10 |
| Dividendenrendite | 4,27% | 4,93% | 5,47% |
|
*e = erwartet, Berechnungen basieren bei |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.