Schlagabtausch in Washington! Was die Midterms für die Börse bedeuten
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
In den USA finden alle vier Jahre Präsidentschaftswahlen statt. Doch bereits nach der Hälfte der Amtszeit steht ein wichtiger politischer Stimmungstest an: die sogenannten Midterms. Bei diesen Zwischenwahlen entscheiden die Wahlberechtigten über die Mehrheitsverhältnisse im Kongress und damit auch über den politischen Spielraum der Regierung in den folgenden zwei Jahren. Entsprechend aufmerksam werden die Midterms auch an den Finanzmärkten verfolgt. Das Investment Institute by UniCredit hat die aktuelle Lage analysiert und verschiedene mögliche Wahlszenarien betrachtet.
 Die Midterms sind nicht eine einzelne Wahl, sondern ein Bündel von Abstimmungen auf verschiedenen politischen Ebenen. Neben den Kongresswahlen wird in zahlreichen Bundesstaaten und Kommunen über Gouverneursämter, Parlamente und weitere politische Ämter entschieden. Die größte Aufmerksamkeit richtet sich jedoch auf Washington: Während das Repräsentantenhaus alle zwei Jahre vollständig neu gewählt wird, steht im Senat aufgrund der sechsjährigen Amtszeit jeweils nur rund ein Drittel der Sitze zur Wahl. In diesem Jahr könnten bereits wenige gewonnene oder verlorene Mandate ausreichen, um die Machtverhältnisse im Kongress zu verschieben.
Trumps Beliebtheit schwindet
 Dieses Jahr finden die US-Zwischenwahlen am Dienstag, den 3. November, statt. Zur Wahl stehen 435 Mandate im Repräsentantenhaus und 33 Sitze im Senat. Derzeit haben die Republikaner in beiden Kammern Mehrheiten mit einer 53-47-Mehrheit im Senat (darunter zwei Unabhängige, die mit den Demokraten eine Fraktion bilden) und 219-214 im Repräsentantenhaus (darunter ein Unabhängiger, der mit den Republikanern koaliert, und zwei vakante Sitze). Die Demokraten müssen daher vier Sitze im Senat dazugewinnen, um eine Mehrheit zu erreichen. Die in diesem Jahr umkämpften Senatssitze konzentrieren sich auf Bundesstaaten, die insgesamt weniger günstig für die Demokraten sind. Daher ist die Wahrscheinlichkeit, dass die Demokraten im Repräsentantenhaus eine Mehrheit gewinnen, höher als im Senat.
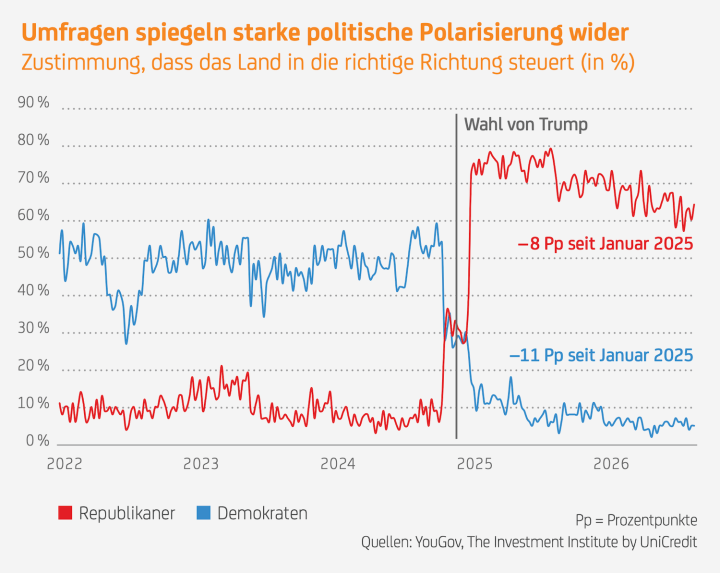
Wettmärkte und führende politische Analysten sehen die Demokraten bei der Wahl zum Repräsentantenhaus als stark favorisiert, während der Ausgang im Senat ungewiss bleibt. Obwohl das politische Umfeld weiterhin stark polarisiert ist und Demokraten wie auch Republikaner die derzeitige Richtung des Landes völlig unterschiedlich beurteilen, ist die Unterstützung für die republikanische Politik seit Beginn von Trumps zweiter Amtszeit rückläufig.
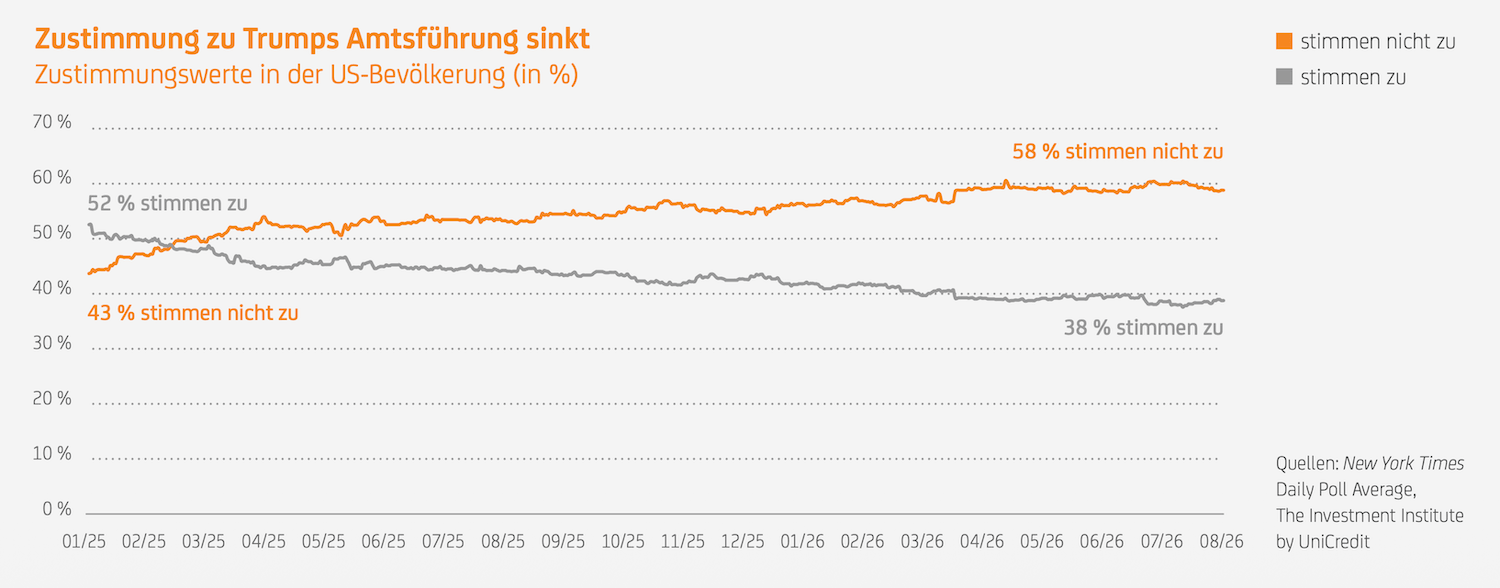
Ein wichtiger Faktor für die erhöhte Wahrscheinlichkeit, dass die Demokraten die Mehrheiten im Kongress zurückgewinnen, ist die zunehmende Missbilligung seitens der Bevölkerung hinsichtlich der republikanischen Politik und deren Auswirkungen auf die Lebenshaltungskosten. Eine aktuelle Reuters/Ipsos-Umfrage ergab, dass 36 Prozent der Wählerinnen und Wähler den Demokraten in puncto Lebenshaltungskosten vertrauen, verglichen mit 28 Prozent bei den Republikanern. Ein Jahr zuvor hatten die Republikaner einen knappen Vorsprung: 34 Prozent bevorzugten die Republikaner und 33 Prozent die Demokraten. Die Unzufriedenheit mit dem wirtschaftlichen Kurs der Regierung spiegelt sich in Trumps sinkenden Beliebtheitswerten wider.
Bei den letzten Zwischenwahlen hat die Regierungspartei oft an Boden verloren, da die Wählerinnen und Wähler von unerfüllten Wahlversprechen enttäuscht waren. Die Beliebtheit des Präsidenten ist daher ein wichtiger Indikator für den Erfolg bei den Zwischenwahlen. Seit Beginn des Jahrtausends konnte nur ein einziges Mal die Partei des Präsidenten Sitze im Repräsentantenhaus gewinnen. Das war im Jahr 2002, als George W. Bushs Zustimmungsrate nach der ersten Reaktion auf die Terroranschläge vom 11. September deutlich über 50 Prozent lag. Trumps Zustimmungsrate liegt derzeit deutlich unter dem Niveau von 2018, als sie noch 41 Prozent betrug. Damals verlor seine Partei 41 Sitze im Repräsentantenhaus, konnte aber zwei Sitze im Senat gewinnen. Dies erhöht das Potenzial für bedeutende Zwischenwahlverluste der Republikaner im November.
Wahlszenarien unter der Lupe
Aus Marktsicht waren US-Zwischenwahlen historisch gesehen kein wesentlicher Markttreiber. In den letzten zehn Wahlzyklen zeigten weder Staatsanleiherenditen noch der US-Dollar oder Aktien ein konsistentes Muster um dieses Ereignis herum. Markttrends werden in der Regel durch Geldpolitik, wirtschaftliche Fundamentaldaten sowie Unternehmensgewinne und nicht durch politische Ergebnisse bestimmt. Obwohl das aktuelle Umfeld von größerer politischer Unsicherheit geprägt ist, dürfte die Wahl weiterhin in erster Linie als potenzielle Quelle kurzfristiger Volatilität und nicht als entscheidender mittelfristiger Marktkatalysator wahrgenommen werden.
Insgesamt werden die Auswirkungen der Wahl auf den Markt weitgehend davon abhängen, ob das Ergebnis als Zeichen für mehr fiskalische Disziplin oder als größere politische Unsicherheit und unvorhersehbare Außenpolitik eingeordnet wird. Ersteres wäre positiv für Finanzanlagen und den US-Dollar, Letzteres eher negativ. Dennoch erwarten die Analystinnen und Analysten des Investment Institute, dass die Politik der Fed der dominierende Treiber der Renditen von Staatsanleihen und Zinsdifferenzen der entscheidende Faktor für den US-Dollar bleiben und das Wirtschaftswachstum sowie die Unternehmensgewinne die Entwicklung des Aktienmarktes weiterhin prägen werden. Die Wahlen sollten daher eher als möglicher Auslöser kurzfristiger Schwankungen verstanden werden, nicht als fundamentaler Wendepunkt für die Finanzmärkte.
Folgende drei Szenarien sind denkbar:
1. Basisszenario: Die Demokraten gewinnen eine Mehrheit im Repräsentantenhaus, aber nicht im Senat.
Die Größe der Mehrheit ist in diesem Szenario wichtig, da eine knappe Mehrheit der demokratischen Opposition nur mäßigen Spielraum geben würde und angesichts der aktuellen Erwartungen als ein schlechtes Abschneiden wahrgenommen werden könnte. Das Repräsentantenhaus hat erhebliche Kontrolle über die nationalen Finanzen und würde wahrscheinlich teure Pläne zur Wirtschaftsförderung oder eine umfangreiche Erhöhung der Militärausgaben ablehnen, wenn dies republikanischen Kandidatinnen und Kandidaten bei der Wahl 2028 zugutekäme. Die Demokraten könnten Untersuchungen über bereits umgesetzte Politikmaßnahmen einleiten und die Aufsicht über Exekutivmaßnahmen verstärken. Wir erwarten nicht, dass ein demokratisch dominiertes Repräsentantenhaus in der Lage wäre, bereits bestehende Politikmaßnahmen rückgängig zu machen. Allerdings würde es die Handlungsfreiheit der Trump-Regierung, wichtige neue Maßnahmen einzuführen, erheblich einschränken.
Marktauswirkungen: Ein solches Szenario wäre für US-Staatsanleihen wahrscheinlich mäßig unterstützend, da stärkere Kontrollen der Haushaltsausgaben die Bedenken hinsichtlich Defizit und Schulden lindern könnten. Für den US-Dollar wäre die Implikation leicht positiv und würde die Erwartungen einer stärkeren fiskalischen Disziplin widerspiegeln. Eine gesetzgeberische Blockade wäre wahrscheinlich ein stabilisierender Faktor für Aktien, da sie das Risiko großer politischer Überraschungen verringert und es Investorinnen und Investoren ermöglicht, sich wieder auf Wirtschaftswachstum, Gewinne, Inflation und Fed-Politik zu konzentrieren.
2. Risikoszenario 1: Die Demokraten gewinnen Mehrheiten im Repräsentantenhaus und Senat.
Die Mehrheit der Demokraten wäre dünn und könnte das Veto des Präsidenten nicht überstimmen, aber ihre Fähigkeit, sich gegen die Politik der Trump-Regierung zu stellen, wäre gestärkt.
Eine Mehrheit im Senat würde es den Demokraten ermöglichen, wichtige Personalbesetzungen beim Obersten Gerichtshof und der Federal Reserve zu blockieren, zu verzögern oder zu beeinflussen.
Marktauswirkungen: Strengere Beschränkungen der politischen Agenda der Regierung könnten die Erwartungen an fiskalische Zurückhaltung verstärken und das Marktsentiment unterstützen. Investorinnen und Investoren könnten sich jedoch auch über ein konfrontativeres politisches Umfeld und das Risiko unvorhersehbarer politischer Reaktionen seitens Trump sorgen. Eine solche Unsicherheit könnte durch höhere Risikoprämien moderat belasten und kurzfristige Volatilität an den Aktienmärkten erzeugen. Dies würde den Greenback nicht stützen. Bedenken hinsichtlich eines umkämpften Wahlergebnisses könnten diese negativen Stimmungseffekte verstärken.
3. Risikoszenario 2: Die Republikaner behalten die Kontrolle über Repräsentantenhaus und Senat.
Dieses Szenario ist nach Ansicht des Investment Institute das unwahrscheinlichste. Es würde Trumps Kontrolle über die Republikanische Partei und die nationale Agenda vor dem Wahlzyklus 2028 festigen. Zudem würde sein Status als Königsmacher im kommenden Wahlzyklus bestätigt werden und sein Einfluss auf die republikanische Politik würde sich weiter verstärken.
Marktauswirkungen: Für Staatsanleihen wäre die Auswirkung wahrscheinlich neutral, da der derzeitige politische Rahmen weitgehend intakt bleiben würde. Der US-Dollar könnte weiterhin unter gewissem Druck stehen, wenn Investorinnen und Investoren das Ergebnis mit fortgesetzter fiskalischer Expansion und größeren Defiziten in Verbindung bringen. Aktien würden wahrscheinlich die geringere politische Unsicherheit und die Kontinuität der Wirtschaftspolitik begrüßen, obwohl die Marktauswirkungen letztlich mehr von den Aussichten für Wachstum, Gewinne und Geldpolitik abhängen würden als vom Wahlergebnis selbst.
Regelbasiert in US-Aktien investieren
Auch wenn der Ausgang der Wahlen kurzfristig möglicherweise nur für Schwankungen sorgt, können politische Entwicklungen mittel- bis langfristig Auswirkungen auf die Wirtschaft, die Zinsen und die Inflation haben. Genau hier setzt der onemarkets UC US Sector Rotation Strategy Fund an. Er versucht nicht, den Wahlausgang oder die Gewinner vorherzusagen. Stattdessen passt er die Gewichtung verschiedener US-Aktiensektoren nach festen Regeln an das jeweilige Marktumfeld an.
Das Ziel des Fonds besteht darin, die Wertentwicklung des von der UniCredit entwickelten UC US Sector Rotation Net Return Index möglichst genau nachzubilden. Die Zusammensetzung dieses Index wird mithilfe eines quantitativen Modells ermittelt und monatlich überprüft. Ein wichtiges Signal ist dabei die Entwicklung der „10 Year Real Constant Maturity Treasury Rate“. Sie errechnet sich als Differenz aus der Rendite von US-Staatsanleihen mit einer Restlaufzeit von zehn Jahren und den US-Inflationserwartungen.
Steigt die Realrendite drei Monate lang, wird die Hälfte des Fondsvermögens in den Aufwärtstrend-Korb investiert. Dieser setzt sich aus Aktien der Sektoren Informationstechnologie, Gesundheitswesen, Kommunikation und Versorger zusammen. Sinkt die Realrendite hingegen drei Monate in Folge, wird zu 50 Prozent in den Abwärtstrend-Korb investiert. Dieser umfasst Finanzdienstleistungen, zyklische Konsumgüter, Energie und Grundstoffe. Ende September 2026 war der Index in den Aufwärtstrend-Korb investiert.
Das Feedback-Signal steuert die zweite Hälfte zum UC US Sector Rotation Strategy Index bei. Dabei wird die durchschnittliche Wertentwicklung des Aufwärtstrend-Korbs, des Abwärtstrend-Korbs und der Benchmark, des S&P 500® (Net Total Return) Index, über die zurückliegenden drei Monate ermittelt. Der Korb mit der höchsten Wertentwicklung im Beobachtungszeitraum stellt am Anpassungstag die zweite Hälfte des UC US Sector Rotation Strategy Index dar.
Die Indexentwicklung bildet der onemarkets UC US Sector Rotation Strategy Fund synthetisch mithilfe von Total Return Swaps ab. Auf diese Weise lässt sich die regelbasierte Strategie effizient umsetzen. Allerdings beinhaltet sie neben den üblichen Aktienmarkt- und Währungsrisiken auch Risiken aus dem Einsatz von Derivaten und gegenüber den beteiligten Vertragspartnern. Zudem bietet das Modell keine Gewähr dafür, dass die jeweils ausgewählten Sektoren tatsächlich besser abschneiden als der breite US-Aktienmarkt. Auch deutliche Wertschwankungen und Kapitalverluste sind grundsätzlich möglich.
| onemarkets UC US Sector Rotation Strategy Fund Fondsdaten |
||
| Fondstyp | Aktienfonds | |
| Anlageverwalter | UniCredit Invest Lux S.A. | |
| Währung | EUR | USD |
| Anteilsklasse* | M | M-USD |
| Ertragsverwendung | thesaurierend** | thesaurierend** |
| ISIN / WKN | LU3046612167 / A4168F | LU3046612324 / A4168H |
| Einstiegskosten | bis 5,00 % | bis 5,00 % |
| Gesamtkostenquote | 2,22 % p. a. | 2,22 % p. a. |
| Mindestanlage | EUR 100,- | USD 100,- |
| Sparplan | ab EUR 25,- möglich | ab USD 25,- möglich |
| Weitere Informationen zum Produkt unter: >> onemarkets UC US Sector Rotation Strategy Fund |
||
| *Weitere Anteilsklassen vorhanden. **Erträge aus dem Fonds wie Dividenden oder Zinsen werden im Fonds wieder angelegt. Bitte beachten Sie den Disclaimer unten. Weitere Informationen zum Fonds finden Sie auf onemarkets.de bei Eingabe der ISIN im Suchfeld. Stand: 30.09.2026. Quelle: onemarkets (UniCredit Bank GmbH) |
||
Hinweis:
Die UniCredit Bank GmbH (HypoVereinsbank) offeriert Anlagen, die sich auch an Kund:innen mit Nachhaltigkeitspräferenzen richten können. Entsprechende Fondslösungen werden auf der Grundlage von Ausschlusskriterien ermittelt, die sich am Konzept der Verbände der deutschen Finanzindustrie (gemeinsames Konzept von DK, BVI und BSW) orientieren und öffentlich unter Erklärung zur Transparenz | HypoVereinsbank (HVB) einsehbar sind. Die UniCredit Bank GmbH überprüft die Fonds, die Kund:innen mit Nachhaltigkeitspräferenzen angeboten werden, regelmäßig einmal pro Quartal auf die Einhaltung der festgelegten Kriterien. Die Überprüfung erfolgt auf Basis der Daten spezialisierter Datenanbieter – aktuell ISS ESG. Im Falle einer Verletzung der festgelegten Kriterien wird die entsprechende Fondslösung Kund:innen mit Nachhaltigkeitspräferenzen nicht mehr angeboten.

