Her Invest: Vermögensaufbau beginnt im Kleinen
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
„Aktien sind nur etwas für Reiche.“ Ein hartnäckiges Vorurteil. Dabei ist für den Einstieg an der Börse kein großes Vermögen nötig. Schon mit überschaubaren, regelmäßig investierten Beträgen lässt sich langfristig Kapital aufbauen.
 Beim langfristigen Vermögensaufbau spielt die Zeit eine entscheidende Rolle. Wer früh beginnt, kann daher auch mit einer vergleichsweise kleinen Sparrate etwas erreichen. Möglich macht das der Zinseszinseffekt, denn nicht nur das eingezahlte Kapital kann Erträge erwirtschaften. Werden Kursgewinne, Zinsen oder Dividenden wieder angelegt, können sie in den folgenden Jahren weitere Erträge erzielen. Ähnlich wie ein Schneeball, der beim Rollen immer größer wird. Je länger das Geld investiert bleibt, desto stärker kann dieser Effekt seine Wirkung entfalten.
Wer nicht schon in jungen Jahren mit dem Investieren begonnen hat, sollte sich nicht entmutigen lassen. Auch mit 40, 50 oder sogar noch später kann man genügend Zeit haben, um schrittweise Vermögen aufzubauen. Von vermeintlich hohen Aktienkursen sollte man sich ebenfalls nicht abschrecken lassen. Denn wann der ideale Kaufzeitpunkt ist, weiß niemand im Voraus. Entscheidend ist, überhaupt mit dem Investieren anzufangen.
Mit Sparplan regelmäßig investieren
beleuchtet in der Rubrik „Her Invest“ interessante
Börsenthemen und vermittelt insbesondere Frauen
praxisnahe Einblicke in die Welt der Geldanlage.
Eine einfache Möglichkeit, Schritt für Schritt Vermögen aufzubauen, ist ein Sparplan. Dabei wird in einem festen Rhythmus – meist monatlich – ein bestimmter Betrag investiert. Das Geld fließt beispielsweise in einen Fonds oder einen ETF (Exchange-Traded Fund). Die Sparrate wird automatisch vom Konto abgebucht und in Fondsanteile angelegt. Je nach Anbieter lässt sie sich später erhöhen, reduzieren oder vorübergehend aussetzen. So kann der Sparplan an die eigenen finanziellen Möglichkeiten und Veränderungen im Leben angepasst werden.
Wer mit einem Sparplan gezielt für den Ruhestand vorsorgen möchte, kann dafür ab 2027 auch das staatlich geförderte Altersvorsorgedepot nutzen. Hier kommen zu den eigenen Sparbeträgen noch staatliche Zulagen und mögliche Steuervorteile hinzu (mehr dazu im Beitrag zum Altersvorsorgedepot).
Ein Betrag – variable Anteile
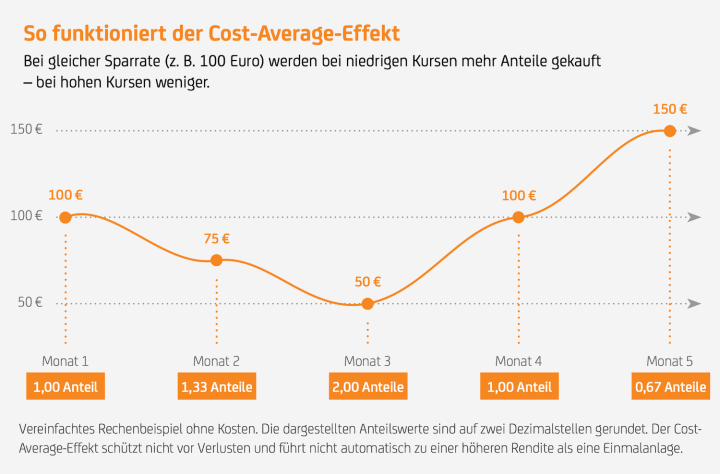
Eine Besonderheit des Sparplans ist der sogenannte Cost-Average-Effekt, auch Durchschnittskosteneffekt genannt. Da in der Regel immer derselbe Betrag investiert wird, werden für dieselbe Summe bei niedrigen Kursen mehr und bei hohen Kursen weniger Anteile erworben. Die Käufe verteilen sich somit auf unterschiedliche Marktphasen, wodurch sich ein durchschnittlicher Einstiegskurs ergibt. Mit einem Sparplan wird also das Risiko verringert, den gesamten Anlagebetrag zu einem ungünstigen Zeitpunkt zu investieren. Allerdings wird auch bei besonders niedrigen Kursen nur die jeweilige Sparrate angelegt.
Breit gestreut investieren
Heiße Anlagetipps, aktuelle Trendthemen oder einzelne Aktien mögen verlockend klingen. Als Grundlage für einen langfristigen Sparplan eignen sie sich meist nicht. Wer nur auf wenige Unternehmen oder Branchen setzt, macht den Anlageerfolg stark von deren Entwicklung abhängig.
Besser geeignet sind dagegen breiter gestreute Aktienfonds und ETFs, die das Geld auf mehrere Unternehmen verteilen.
Für langfristige Sparpläne sind beispielsweise ETFs auf den MSCI World beliebt. Der Index umfasst derzeit rund 1.280 große und mittelgroße Unternehmen aus 23 Industrieländern und deckt zahlreiche Branchen ab. Allerdings haben US-Unternehmen darin ein hohes Gewicht, während Schwellenländer nicht vertreten sind. Wer die regionale Verteilung selbst festlegen möchte, kann stattdessen mehrere ETFs kombinieren, etwa auf die Aktienmärkte der USA, Europas und der Schwellenländer.

