Das Altersvorsorgedepot – jetzt an später denken!
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Die Frage nach der finanziellen Absicherung im Alter betrifft Menschen in unterschiedlichen Lebensphasen – egal, ob der Ruhestand noch viele Jahre entfernt ist oder bereits näher rückt. Denn die gesetzliche Rente allein reicht oft nicht aus, um den gewohnten Lebensstandard aufrechtzuerhalten. Zusätzliche Vorsorge kann dabei helfen, diese Lücke zu verringern. Ab 2027 wird die staatlich geförderte private Altersvorsorge grundlegend reformiert. Ein zentraler Baustein ist dabei das neue Altersvorsorgedepot. Wie funktioniert dieses Modell, welche Chancen und Risiken bringt es mit sich und für wen könnte es infrage kommen?
 Die Altersvorsorge in Deutschland basiert auf drei Säulen. Die erste Säule umfasst die staatliche Altersversorgung. Die zweite Säule bildet die betriebliche Altersvorsorge, die vom Arbeitgeber organisiert wird. Die dritte Säule ist die private Altersvorsorge. Dazu zählen beispielsweise private Rentenversicherungen sowie der langfristige Vermögensaufbau mittels Fonds oder ETFs.
Für die meisten Arbeitnehmerinnen und Arbeitnehmer ist die gesetzliche Rente später die wichtigste Einkommensquelle. Allerdings reicht diese häufig nicht aus, um den gewohnten Lebensstandard im Alter zu halten. In diesem Fall spricht man von einer Rentenlücke. Um diese zu verkleinern, ist die private Altersvorsorge umso wichtiger. Ein wichtiger Baustein kann zukünftig das Altersvorsorgedepot sein.
Mehr Möglichkeiten bei der Altersvorsorge
Das neue Altersvorsorgedepot ist ein staatlich geförderter, zertifizierter Altersvorsorgevertrag. Zum 1. Januar 2027 wird es die bisherige Riester-Förderung ablösen. Anders als bei den Riester-Verträgen ist keine Kapitalgarantie mehr vorgeschrieben. Dies schafft Spielraum bei der Geldanlage. So kann beim Altersvorsorgedepot das Kapital in renditeorientierte Anlagen wie Fonds und ETFs fließen. Das eröffnet langfristig höhere Ertragschancen, bringt aber auch Risiken mit sich, denn der Wert des Depots kann schwanken und zeitweise auch unter die Summe der Einzahlungen fallen.
Je nach Vertrag können Sparerinnen und Sparer aus den angebotenen Anlagen selbst auswählen und festlegen, wie sie ihr Geld aufteilen. Einzelaktien sind dabei nicht zugelassen. Wer sein Portfolio nicht selbst zusammenstellen möchte, kann ein Standarddepot wählen. Es kombiniert einen risikoarmen mit einem chancenorientierteren Fonds. Die Aufteilung ist grundsätzlich vorgegeben, kann aber angepasst werden. Beim Standarddepot wird das Anlagerisiko vor dem Ruhestand schrittweise verringert. Fünf Jahre vor der Auszahlung dürfen höchstens 50 Prozent des Kapitals im chancenorientierteren Fonds liegen, zwei Jahre vorher und zum Auszahlungsbeginn höchstens 30 Prozent. Auf Wunsch kann aber eine andere Aufteilung vereinbart werden.
Für Menschen, denen Sicherheit besonders wichtig ist, stehen außerdem Garantieprodukte zur Verfügung. Je nach Vertrag garantiert der Anbieter, dass zu Beginn der Auszahlungsphase mindestens 80 oder 100 Prozent der eingezahlten Beiträge einschließlich der Zulagen vorhanden sind. Eine solche Garantie begrenzt das Verlustrisiko, kann aber zugleich die Renditechancen verringern.
Ein wichtiger Punkt ist die Verfügbarkeit. Das angesparte Vermögen ist grundsätzlich für den Ruhestand bestimmt und darf nur in Ausnahmefällen verwendet werden. Wer vorzeitig darauf zurückgreift, muss in der Regel die erhaltenen Zulagen und Steuervorteile zurückzahlen.
Wer ist förderberechtigt?
Neu ist der größere Kreis der Förderberechtigten. Ab 2027 können grundsätzlich auch Selbstständige, Gewerbetreibende sowie Freiberuflerinnen und Freiberufler die Förderung nutzen. Das gilt ebenso für Pflichtmitglieder berufsständischer Versorgungswerke, etwa Ärztinnen und Ärzte, Rechtsanwältinnen und Rechtsanwälte oder Architektinnen und Architekten. Unter bestimmten Voraussetzungen können zudem Ehe- und eingetragene Lebenspartnerinnen und -partner mittelbar gefördert werden.
So unterstützt der Staat die private Vorsorge
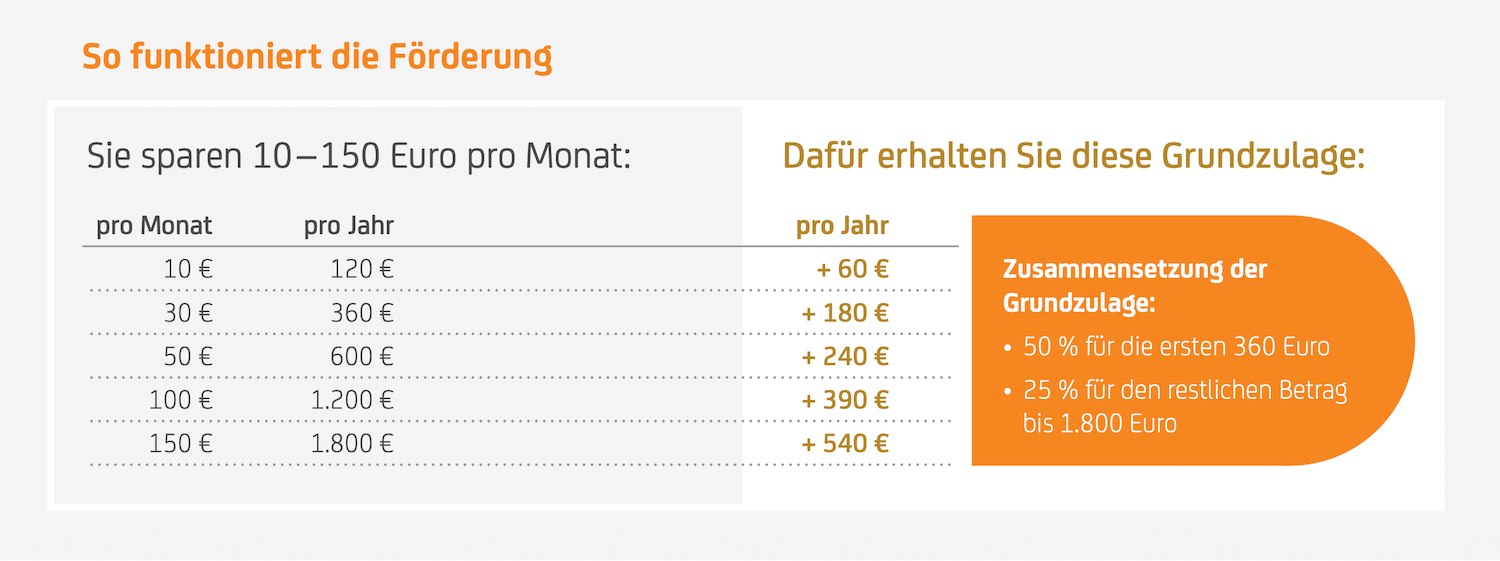
Die Höhe der staatlichen Förderung richtet sich künftig direkt nach dem eigenen Sparbeitrag. Für die ersten 360 Euro, die innerhalb eines Jahres eingezahlt werden, gibt der Staat 50 Cent je Euro dazu. Daraus ergibt sich eine Zulage von bis zu 180 Euro. Für die nächsten 1.440 Euro beträgt die Zulage 25 Cent je eingezahltem Euro. Das sind weitere 360 Euro. Wer also insgesamt 1.800 Euro im Jahr einzahlt, erhält die maximale Grundzulage von 540 Euro.
Voraussetzung für die Grundzulage ist ein eigener Beitrag von mindestens 120 Euro pro Jahr beziehungsweise 10 Euro pro Monat. Familien können zusätzlich eine Kinderzulage erhalten. Für jedes zulageberechtigte Kind zahlt der Staat einen Euro für jeden eingezahlten Euro, maximal jedoch 300 Euro pro Kind und Jahr. Wer vor dem 25. Geburtstag einen geförderten Altersvorsorgevertrag abschließt, kann außerdem einen einmaligen Berufseinsteigerbonus von 200 Euro erhalten.
Insgesamt können jährlich bis zu 6.840 Euro in einen Altersvorsorgevertrag eingezahlt werden. Die Zulagenförderung ist jedoch auf Eigenbeiträge von höchstens 1.800 Euro begrenzt.
So wird das Vermögen im Ruhestand ausgezahlt
 Auch bei der Auszahlung bietet die neue private Altersvorsorge mehr Spielraum. Der vereinbarte Beginn liegt grundsätzlich zwischen dem 65. und dem 70. Lebensjahr. Wer bereits früher eine gesetzliche Altersrente oder eine vergleichbare Versorgung erhält, kann unter bestimmten Voraussetzungen auch eher mit der Auszahlung beginnen. Zu Beginn der Auszahlungsphase dürfen zudem bis zu 30 Prozent des vorhandenen Kapitals auf einmal entnommen werden, ohne dass die Förderung zurückgezahlt werden muss.
Für das verbleibende Vermögen stehen zwei Möglichkeiten zur Verfügung: Bei einer lebenslangen Leibrente erfolgen monatliche Zahlungen bis zum Tod. Damit lässt sich das Risiko absichern, dass das angesparte Geld im Falle eines langen Lebens nicht ausreicht. Grundsätzlich enden die Zahlungen mit dem Tod. Je nach Vertrag kann jedoch eine Garantiezeit von 10 oder 20 Jahren vereinbart werden. Stirbt die versicherte Person vorher, werden die Zahlungen bis zum Ende dieses Zeitraums an die Hinterbliebenen weitergeleistet.
Mehr Flexibilität bietet ein Auszahlungsplan. Dabei wird das angesparte Vermögen über einen festgelegten Zeitraum verteilt, der mindestens bis zum 85. Geburtstag reichen muss. Noch nicht ausgezahltes Kapital ist grundsätzlich vererbbar. Im Erbfall müssen die darauf entfallenden Zulagen und Steuervorteile allerdings in der Regel zurückgezahlt werden.
Nach dem Ende des Auszahlungsplans gibt es keine lebenslangen Zahlungen; ein eventuell verbliebenes Restkapital wird ausgezahlt. Welche Variante besser passt, hängt daher unter anderem davon ab, ob eine lebenslange Absicherung oder mehr Flexibilität und Vererbbarkeit wichtiger sind. Zu Beginn der Auszahlungsphase ist darüber hinaus noch ein Wechsel zu einem anderen Anbieter möglich.
Altersvorsorgedepot bietet Steuervorteil
Das Besondere am Altersvorsorgedepot im Vergleich zum privaten Ansparen: Erträge und Wertsteigerungen müssen während der Ansparphase nicht versteuert werden. Auch bei Umschichtungen von einem Anlageprodukt in ein anderes wird keine Steuer fällig. Stattdessen wird die Besteuerung in die Auszahlungsphase verschoben. Leistungen, die auf geförderten Beiträgen beruhen, werden dann mit dem persönlichen Einkommensteuersatz versteuert. Das gilt für die geförderten eigenen Einzahlungen, die staatlichen Zulagen sowie die daraus entstandenen Erträge und Wertsteigerungen. Auch die mögliche Teilauszahlung von bis zu 30 Prozent ist entsprechend zu versteuern.
Wurden zusätzlich nicht geförderte Beiträge eingezahlt, gelten für den daraus finanzierten Teil der Auszahlung andere Regeln. Hier wird grundsätzlich nur der Ertrag besteuert. Enthält der Vertrag sowohl geförderte als auch nicht geförderte Beiträge, wird die spätere Auszahlung steuerlich entsprechend aufgeteilt.
Für wen kann sich das Altersvorsorgedepot lohnen?
Private Altersvorsorge muss nicht mit hohen Beträgen beginnen. Bereits ab 10 Euro pro Monat wird die Grundzulage gewährt. Bei einer Einzahlung von 120 Euro im Jahr beträgt die staatliche Förderung 60 Euro. Das kann insbesondere für Personen mit einem kleineren Einkommen interessant sein. Für Familien kann zusätzlich eine Kinderzulage von bis zu 300 Euro pro Kind und Jahr hinzukommen.
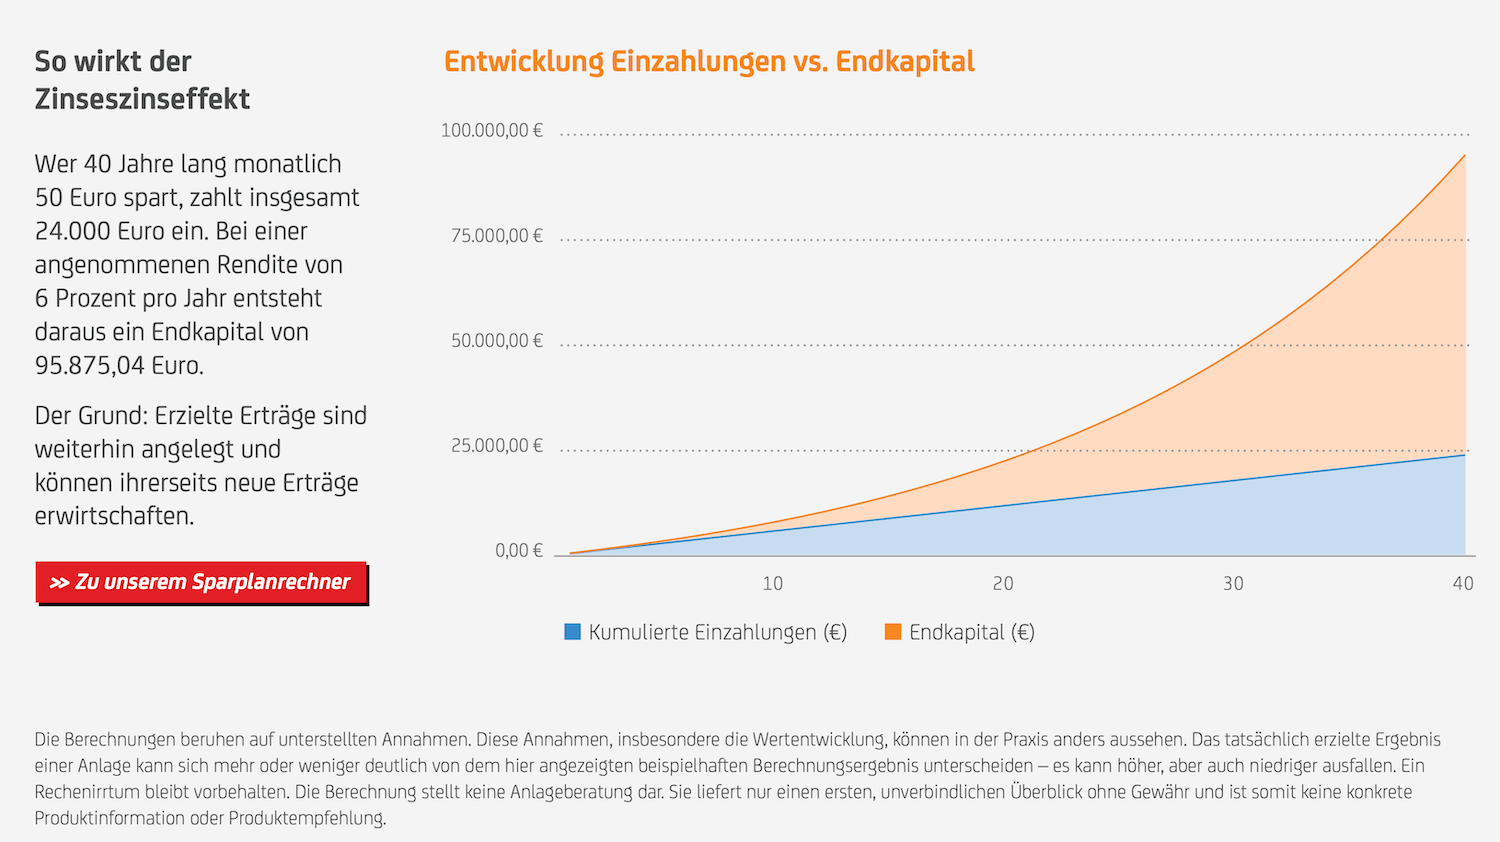
Junge Menschen können zunächst wenig einzahlen und die Sparrate später erhöhen. Das kann beispielsweise während einer Ausbildung oder in den ersten Berufsjahren sinnvoll sein. Aufgrund des langen Anlagezeitraums haben Einzahlungen, Zulagen und mögliche Erträge viele Jahre Zeit, zum Vermögensaufbau beizutragen. Der sogenannte Zinseszinseffekt kann so seine volle Stärke entfalten.
Selbst wenige Jahre vor dem Ruhestand muss ein Einstieg nicht grundsätzlich zu spät sein. Wer noch förderberechtigt ist, kann weiterhin Zulagen und mögliche Steuervorteile nutzen. Aufgrund des kürzeren Anlagezeitraums bleibt jedoch weniger Zeit, um etwaige zwischenzeitliche Kursverluste wieder auszugleichen. Die Anlage sollte deshalb zum persönlichen Sicherheitsbedürfnis und zum geplanten Beginn der Auszahlung passen.
Wo gibt es das Altersvorsorgedepot?
Ab 2027 kann das Altersvorsorgedepot bei verschiedenen Anbietern von Altersvorsorgeprodukten abgeschlossen werden, beispielsweise bei Banken und Versicherungen. Voraussetzung für die staatliche Förderung ist, dass der jeweilige Vertrag zertifiziert ist und die gesetzlichen Vorgaben erfüllt.
Auch die HypoVereinsbank bereitet sich auf die Einführung vor und wird attraktive Fonds- und ETF-Lösungen für das Altersvorsorgedepot anbieten. Dabei verbindet sie ihre langjährige Erfahrung in der Geldanlage mit einer individuellen Beratung, die auf die persönliche Lebenssituation und die eigenen Vorsorgeziele abgestimmt ist. Wer sich bereits heute informieren möchte, findet auf der HVB-Internetseite zum Altersvorsorgedepot weitere Informationen. Dort können Interessierte außerdem einen Beratungstermin vereinbaren, sich auf der Startliste registrieren oder sich mit dem Newsletter über die kommenden Angebote auf dem Laufenden halten. So erhalten Sie frühzeitig alle Informationen zum Start des HVB AltersvorsorgeDepots und zu unseren konkreten Lösungen für Ihre Altersvorsorge.

