Europäische Aktien: Zurück im Rampenlicht
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Ob künstliche Intelligenz, die großen Technologiekonzerne oder die Wirtschafts- und Handelspolitik von US-Präsident Donald Trump: An den Aktienmärkten richten Anlegerinnen und Anleger ihren Blick häufig zuerst auf die USA. Dabei wird leicht übersehen, dass europäische Aktien seit 2025 mit der Entwicklung des S&P 500® durchaus mithalten können. Europa steht zwar weiterhin vor strukturellen Problemen, etwa bei Innovation, Politik und Kapitalallokation. Robuste Unternehmensgewinne, vergleichsweise niedrige Bewertungen und hohe Cashflows sprechen jedoch dafür, den europäischen Aktienmarkt wieder stärker ins Visier zu nehmen.
 Über weite Teile des vergangenen Jahrzehnts galten europäische Aktien als wenig aussichtsreich. Schwaches Wirtschaftswachstum, eine geringere Profitabilität, hohe regulatorische Anforderungen und die Underperformance gegenüber den USA prägten das Bild. Ist es Zeit für eine Neubewertung?
Womit Europa punkten kann
Anders als im vergangenen Jahrzehnt, das von sehr niedrigen Zinsen und geringer Preissetzungsmacht geprägt war, begünstigt das heutige wirtschaftliche Umfeld zunehmend viele traditionelle Stärken Europas. Höhere Zinsen haben beispielsweise die Profitabilität von Banken und Versicherungen verbessert. Gleichzeitig kommen steigende Investitionen in Infrastruktur, Elektrifizierung, Re-Industrialisierung (Reshoring), Verteidigung, Energiesicherheit und industrielle Modernisierung Unternehmen aus den Branchen zugute, in denen Europa weltweit führende Positionen innehat.
 Viele europäische Unternehmen besetzen hochspezialisierte Nischen mit starken Wettbewerbsvorteilen, führenden Marktanteilen und hoher Preissetzungsmacht. Zudem ist der europäische Unternehmenssektor außergewöhnlich gut auf eine Welt vorbereitet, die wieder stärker von physischen Investitionen als ausschließlich von digitalem Wachstum geprägt wird. Der Übergang zu größerer Energieunabhängigkeit, moderner Infrastruktur, widerstandsfähigeren Lieferketten und fortschreitender Industrieautomatisierung schafft Nachfrage nach genau den Produkten und Dienstleistungen, die zahlreiche europäische Unternehmen anbieten.
Auch die Abhängigkeit vom europäischen Heimatmarkt wird häufig überschätzt. Nur etwas mehr als 40 Prozent der Umsätze der Unternehmen im STOXX® Europe 600 werden in Europa erzielt. Der größere Teil entfällt auf Nordamerika, den asiatisch-pazifischen Raum und die Schwellenländer. Für die Gewinne europäischer Konzerne ist die weltweite Nachfrage daher oftmals wichtiger als das Wirtschaftswachstum in Europa.
Im globalen Vergleich bleibt dieses Wachstum zwar moderat. Die jüngsten Konjunkturdaten zeigen jedoch, dass sich die Region bislang als widerstandsfähiger erwiesen hat als erwartet. Zölle, geopolitische Spannungen und Verwerfungen an den Energiemärkten haben die europäische Wirtschaft weniger stark belastet, als zwischenzeitlich befürchtet worden war.
Neubewertung der Wachstumsaussichten
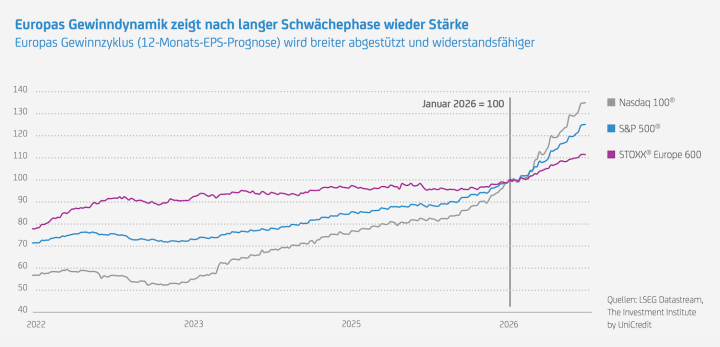
Die Unternehmensgewinne in Europa legen seit Kurzem wieder mehr Dynamik an den Tag. Die jüngste Berichtssaison zeigte eine der stärksten Beschleunigungsphasen beim Gewinnwachstum seit Jahren. Dabei wurde dieser Aufwärtstrend von einer breiteren Basis von Sektoren getragen und durch verbesserte Unternehmensfundamentaldaten unterstützt.
Die Konsensschätzungen erwarten derzeit für europäische Aktien ein Gewinnwachstum je Aktie (EPS/Earnings per Share) von rund 14 Prozent in den Jahren 2026 und 2027 gegenüber geschätzten etwa 15 Prozent in den USA. Die Wachstumslücke ist damit deutlich kleiner als allgemein angenommen.
Das heißt nicht, dass Europa die USA beim Wachstum überholt hat. Aber es hat sich spürbar beschleunigt. Für die Aktienmärkte ist häufig die Veränderung der Gewinndynamik wichtiger als das absolute Wachstumsniveau. Märkte honorieren in der Regel verbesserte Trends, insbesondere wenn die Erwartungen zuvor eher niedrig waren.
Die Gewinnentwicklung in Europa unterscheidet sich dabei grundlegend von jener in den USA. Das Gewinnwachstum in den Vereinigten Staaten konzentriert sich weiterhin stark auf eine kleine Gruppe von Technologie-Giganten. Deren Investitionen in künstliche Intelligenz und digitale Plattformen tragen einen erheblichen Anteil zu den Gesamtgewinnen des S&P 500® Index bei. In Europa hingegen ist die Gewinnverbesserung deutlich breiter aufgestellt. Industrieunternehmen, Finanzwerte, Investitionsgüterhersteller sowie Unternehmen aus den Bereichen Verteidigung, Infrastruktur und verschiedenen Dienstleistungssektoren tragen gleichermaßen zur Erholung bei. Dies spricht dafür, dass Europas Gewinnzyklus nicht von einem einzelnen Thema, einem Sektor oder wenigen Unternehmen abhängt, sondern auf einer soliden Basis unterschiedlicher Geschäftsmodelle beruht.
Zuletzt haben rund 80 Prozent der europäischen Unternehmen positive Gewinnrevisionen verzeichnet – ein außergewöhnlich hoher Anteil, der für eine nachhaltige Erholung spricht. Entsprechend haben Analystinnen und Analysten ihre Gewinnerwartungen für die Jahre 2026 und 2027 nach oben angepasst. Dies stellt einen deutlichen Bruch mit großen Teilen der Vor-Corona-Ära dar, als europäische Unternehmen häufig hinter den Erwartungen zurückblieben und Gewinnrevisionen oftmals negativ ausfielen. Steigende Gewinnerwartungen können Kapitalzuflüsse nach sich ziehen, höhere Bewertungen unterstützen und zu einer positiven Marktstimmung beitragen.
Anlegerinnen und Anleger sollten allerdings vorsichtig sein, die jüngste Gewinndynamik zu weit in die Zukunft fortzuschreiben. Die zentrale Frage ist, ob die Gewinnbelebung in Europa struktureller Natur ist, also auf dauerhaften Verbesserungen der Wettbewerbsfähigkeit und Profitabilität beruht, oder lediglich einen zyklischen Effekt widerspiegelt, beispielsweise in Form einer vorübergehenden Erholung der Konjunktur.
Steigende Profitabilität
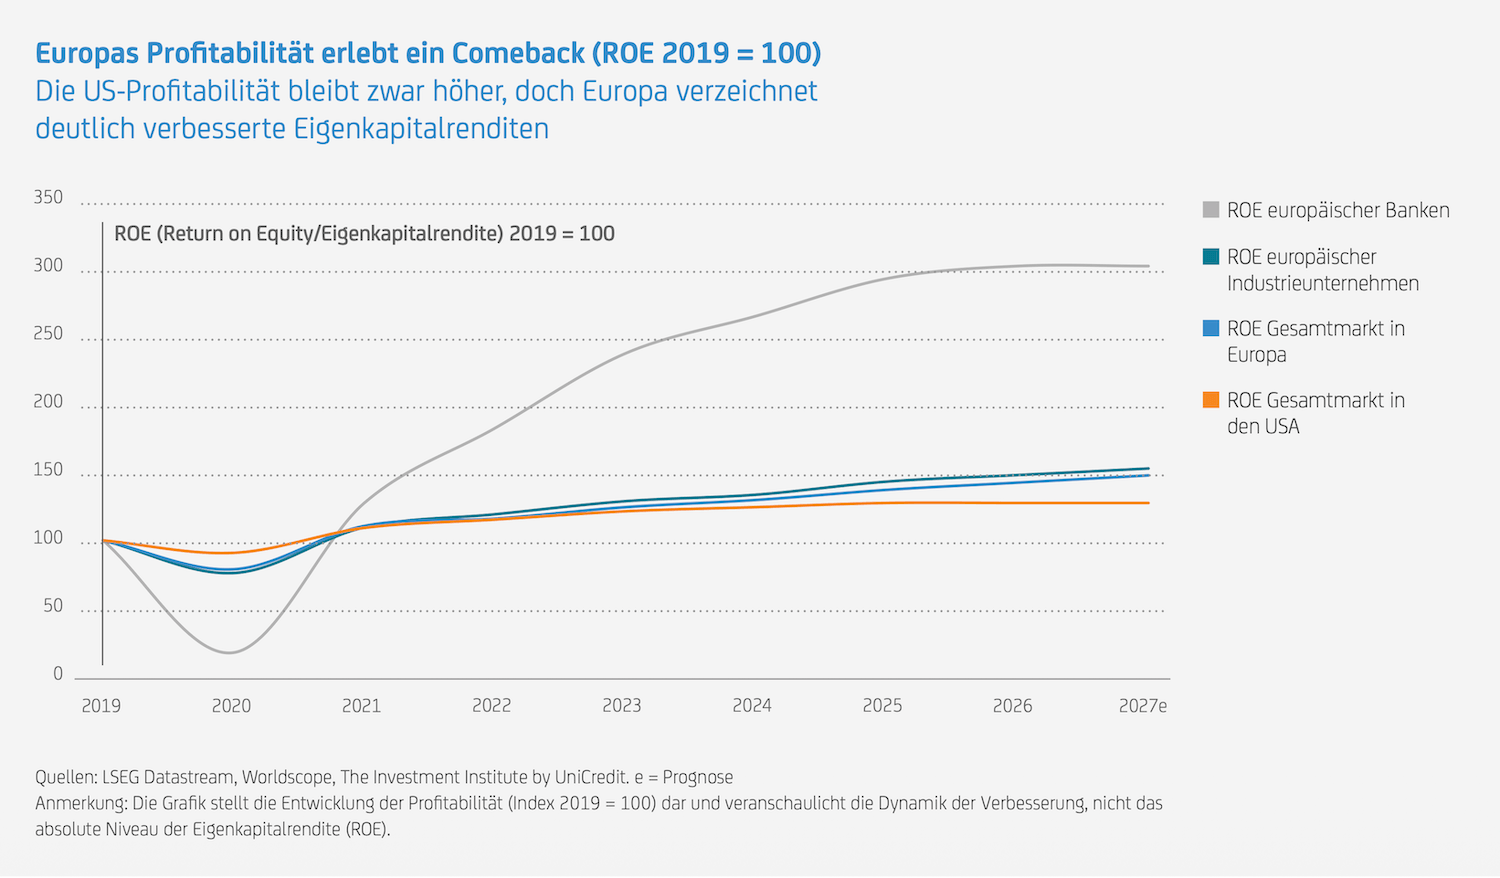
Seit einigen Jahren steigern europäische Unternehmen ihre Ertragskraft deutlich schneller als in den vergangenen Jahrzehnten und nähern sich damit dem US-Niveau an. Ein Maß dafür ist die Eigenkapitalrendite (ROE/Return on Equity). Sie zeigt, wie viel Gewinn ein Unternehmen im Verhältnis zu seinem Eigenkapital erwirtschaftet. Für europäische Unternehmen wird erwartet, dass die aggregierte Eigenkapitalrendite von rund 7,5 Prozent im Jahr 2020 auf 14 Prozent im Jahr 2027 steigen könnte. In den USA dürfte sie im gleichen Zeitraum von etwa 18 auf 21 Prozent zulegen.
Obwohl Europa absolut betrachtet weiterhin zurückliegt, ist die Entwicklung bislang dynamisch und hat den historischen Abstand erheblich verringert. Wichtig ist dabei, dass die Investmentthese für Europa nicht davon abhängt, Renditeniveaus wie in den USA zu erreichen. Die entscheidende Frage ist vielmehr, ob sich die Unternehmensrenditen verbessern. Gemessen daran hat sich das Bild in den vergangenen Jahren spürbar aufgehellt. Nach Jahren der Stagnation befinden sich europäische Unternehmen in einer nachhaltigen Erholungsphase, die sowohl von zyklischen als auch von strukturellen Faktoren getragen wird.
Während die höheren Eigenkapitalrenditen in den US-Aktienindizes vor allem auf die stärkere Gewichtung hochprofitabler Technologie- und Plattformunternehmen zurückzuführen sind, fällt die Erholung in Europa breiter aus. Neben dem Bankensektor, der zu einem der wichtigsten Treiber geworden ist, konnten auch Industrieunternehmen ihre Renditen kontinuierlich steigern. Sie profitieren dabei insbesondere von zunehmenden Investitionen in die Modernisierung der Infrastruktur, Automatisierung, Elektrifizierung, Verteidigung, Energiesicherheit und die Widerstandsfähigkeit globaler Lieferketten.
Chinas Aufstieg bedeutet nicht zwangsläufig Europas Niedergang
Chinas zunehmende Wettbewerbsstärke stellt für Teile Europas eine echte Herausforderung dar, insbesondere für die deutsche Industrie, die Chemiebranche und die Automobilindustrie. Chinesische Unternehmen gewinnen sowohl innerhalb Europas als auch international weiterhin Marktanteile und profitieren dabei häufig von umfangreicher staatlicher Unterstützung. Dennoch wird die Verwundbarkeit des europäischen Aktienmarktes häufig überschätzt.
Der entscheidende Unterschied besteht darin, dass der Aktienmarkt nicht mit der Gesamtwirtschaft gleichzusetzen ist. Die Branchen, die dem chinesischen Industriewettbewerb am stärksten ausgesetzt sind, machen einen immer kleineren Anteil an der Marktkapitalisierung des europäischen Aktienmarktes aus. Obwohl der Automobilsektor wirtschaftlich weiterhin von großer Bedeutung ist, haben sinkende Profitabilität und niedrige Bewertungen dazu geführt, dass sein Anteil am europäischen Aktienmarkt mittlerweile vergleichsweise gering ist.
Darüber hinaus ist der europäische Aktienmarkt gut diversifiziert. Zu den größten Sektoren zählen Finanzdienstleistungen, Pharma, Technologie, Energie, Versorger, Telekommunikation sowie Luft- und Raumfahrt und Verteidigung. Viele dieser Branchen stehen nur in begrenztem direktem Wettbewerb mit chinesischen Exporteuren.
Europa könnte zudem von einem häufig unterschätzten Vorteil profitieren: seiner Fähigkeit, sowohl mit den USA als auch mit China wirtschaftlich eng verbunden zu bleiben. Angesichts zunehmender geopolitischer Fragmentierung und wachsender protektionistischer Tendenzen könnte diese Flexibilität zu einer wichtigen Wettbewerbsstärke werden.
Höhere Energiepreise sind nicht zwingend schlecht für europäische Aktien
Die hohen Energiepreise machen sich nicht nur an der Tankstelle und beim Heizen bemerkbar. Auch das Wirtschaftswachstum kann darunter leiden. Dass die Aktienkurse deshalb fallen, ist jedoch keineswegs ausgemacht. Der Zusammenhang zwischen Energiepreisen und den Gewinnen börsennotierter Unternehmen ist nämlich deutlich differenzierter. Telekommunikation, Gesundheitswesen, Medien sowie verschiedene Dienstleistungssektoren weisen in der Regel nur eine begrenzte direkte Abhängigkeit von Energiekosten auf. In europäischen Aktienindizes sind zudem Energieproduzenten, Versorgungsunternehmen und verwandte Branchen stark gewichtet. Diese profitieren häufig direkt von steigenden Rohstoffpreisen. Auch Finanzinstitute können von den Inflations- und Zinseffekten profitieren, die oftmals mit höheren Energiepreisen einhergehen. Wichtig ist außerdem, dass viele europäische Unternehmen über ausreichende Preissetzungsmacht verfügen, um steigende Kosten an ihre Kunden weiterzugeben.
Dieser Effekt ist allerdings begrenzt. Anhaltende Energieschocks, die die gesamtwirtschaftliche Nachfrage erheblich belasten, können letztlich Druck auf eine deutlich größere Zahl von Branchen ausüben. Zu den Hauptverlierern eines solchen Szenarios zählen in der Regel konsumnahe Unternehmen, deren Kunden aufgrund steigender Lebenshaltungskosten über weniger frei verfügbares Einkommen verfügen.
Breit gestreut in Europa investieren
Der europäische Aktienmarkt ist nicht frei von Risiken und dürfte die Wachstumsstärke der USA auf absehbare Zeit kaum erreichen. Politische Unsicherheit, ein geringeres langfristiges Wachstum, Schwächen bei Innovation und Unternehmensfinanzierung sowie die niedrige Aktienquote vieler europäischer Haushalte bleiben Belastungsfaktoren. Dennoch greift das lange vorherrschende Bild eines strukturell schwachen Aktienmarktes zu kurz. Die Gewinne und die Profitabilität vieler Unternehmen haben sich verbessert. Auch internationale Investorinnen und Investoren wenden sich europäischen Aktien wieder verstärkt zu.
Gleichzeitig hat sich der europäische Aktienmarkt weiterentwickelt. Viele der dort notierten Unternehmen sind weltweit aktiv, erwirtschaften hohe Cashflows und sind im Vergleich zu US-Aktien häufig niedriger bewertet. Hinzu kommt ihre starke Stellung in Bereichen, in die derzeit viel Kapital fließt. Dazu zählen Infrastruktur, Verteidigung, Elektrifizierung und die Modernisierung der Industrie. Auch an Teilbereichen der digitalen Transformation sind europäische Unternehmen beteiligt.
Wer die beschriebenen Entwicklungen diversifiziert im Portfolio abbilden möchte, kann dafür beispielsweise einen Europa-ETF nutzen. Der onemarkets MSCI Europe Universal UCITS ETF bildet den MSCI Europe Universal Net EUR Index physisch ab. Er investiert in europäische Unternehmen mit mittlerer und hoher Marktkapitalisierung. Bei der Auswahl berücksichtigt der Index unter anderem ESG-Kriterien (ESG/Environmental, Social, Governance). Regional entfällt ein großer Teil des Portfolios auf Großbritannien, die Schweiz, Deutschland und Frankreich.
Mit einem Anteil von knapp 30 Prozent sind Finanzwerte derzeit der bedeutendste Sektor im ETF. Europäische Banken und Versicherer litten nach der globalen Finanzkrise lange unter niedrigen Zinsen und geringer Profitabilität. Das veränderte Zinsumfeld hat jedoch ihre Ertragslage verbessert. Zu den größten Positionen zählen die beiden Banken HSBC und Banco Santander sowie der deutsche Versicherungskonzern Allianz.
Darüber hinaus ist der ETF in zahlreichen weiteren Branchen investiert. Wie breit das Spektrum ist, zeigt ein Blick auf die größten Einzelpositionen. Dazu zählen der niederländische Halbleiterausrüster ASML, dessen Lithografiesysteme eine Schlüsselrolle bei der Herstellung moderner Chips spielen, das deutsche Softwareunternehmen SAP, der Industriekonzern Siemens, die Schweizer Pharmakonzerne Roche und Novartis sowie der Nahrungsmittelkonzern Nestlé.
Europäische Chancen gezielt ergreifen
Wer bei europäischen Aktien nicht allein auf eine breite Indexabbildung setzen möchte, kann einen aktiv gemanagten Ansatz wählen. Der onemarkets UC European Equity Stars Fund investiert in 50 bis 90 ausgewählte europäische Unternehmen. Das Fondsmanagement versucht vielversprechende europäische Unternehmen mit überdurchschnittlichem Wachstumspotenzial zu identifizieren. Dabei fließen nachhaltige Kriterien – als Indikatoren für unternehmerische Qualität, Zukunftsfähigkeit und langfristige Wertentwicklung – gezielt in die Analyse ein.
Zu den größten Positionen gehören der Halbleiterausrüster ASML, die Banken HSBC und Banco Santander, der Pharmakonzern AstraZeneca und der Technologiekonzern Siemens. Aber auch zahlreiche weniger bekannte Unternehmen, die in spannenden Geschäftsfeldern tätig sind, sind im Portfolio vertreten. Mit Schneider Electric und Prysmian ist der Fonds beispielsweise in zwei Unternehmen investiert, die vom Ausbau und der Modernisierung der Energieinfrastruktur profitieren könnten. Schneider Electric entwickelt Lösungen für Energiemanagement und Industrieautomatisierung. Prysmian zählt zu den weltweit führenden Herstellern von Kabelsystemen, die unter anderem für Stromnetze und Elektrifizierungsprojekte benötigt werden. Allerdings hängen Teile ihres Geschäfts von einer anhaltend hohen Investitionstätigkeit ab. Eine schwächere Konjunktur, verzögerte Infrastrukturprojekte oder steigende Material- und Projektkosten könnten das Wachstum und die Margen belasten.
Mit Dividenden defensiver investieren
Für Anlegerinnen und Anleger, die bei europäischen Aktien einen etwas defensiveren Ansatz bevorzugen, könnte der onemarkets UC High Dividend Europe Fund infrage kommen. Der aktiv gemanagte Fonds konzentriert sich auf dividendenstarke Unternehmen mit soliden Fundamentaldaten. Ziel ist es, ein Aktienportfolio zusammenzustellen, das geringere Schwankungen als der breite europäische Aktienmarkt aufweist. Eine ergänzende Optionsstrategie auf einzelne Aktien oder Aktienindizes soll zusätzliche Erträge erzielen und kann Kursrückgänge teilweise abfedern. Bei kräftig steigenden Märkten kann die Optionsstrategie allerdings auch dazu führen, dass der Fonds nicht vollumfänglich an den Kursgewinnen teilnimmt.
Zu den zuletzt ausgewiesenen größeren Positionen zählen unter anderem Infineon, Siemens, Deutsche Telekom, der niederländische Personaldienstleister Randstad und der Versicherer Aegon. Die Auswahl zeigt, dass das Fondsmanagement nicht nur auf klassische defensive Branchen setzt, sondern auch Technologie- und Industriewerte berücksichtigt. Trotz seiner defensiveren Ausrichtung bleibt der Fonds den Risiken des Aktienmarktes ausgesetzt. Zudem können Unternehmen ihre Dividenden kürzen oder vollständig streichen.
Anlegerinnen und Anleger sollten sich bewusst sein, dass sie bei aktiv gemanagten Fonds keine Kontrolle über die Auswahl der Anlagen haben, d. h. sie sind von der Expertise und den Entscheidungen des Portfoliomanagements abhängig. Wie andere Anlageprodukte unterliegen auch Fonds Marktbewegungen und können Schwankungen aufweisen, die zu Kapitalverlusten führen können.
| onemarkets MSCI Europe Universal UCITS ETF Fondsdaten |
|
| Fondstyp | Aktien-ETF |
| Anlageverwalter | UniCredit Invest Lux S.A. |
| Währung | EUR |
| Ertragsverwendung | thesaurierend* |
| ISIN / WKN | LU3281687312 / A422BB |
| Verwaltungsgebühren | 0,25 % |
| Mindestanlage | EUR 10,- |
| Sparplan | ab EUR 25,- möglich |
| Weitere Informationen zum Produkt unter: >> onemarkets MSCI Europe Universal UCITS ETF |
|
| *Erträge aus dem Fonds wie Dividenden oder Zinsen werden im Fonds wieder angelegt. Bitte beachten Sie den Disclaimer unten. Weitere Informationen zum Fonds finden Sie auf onemarkets.de bei Eingabe der ISIN im Suchfeld. Stand: 30.09.2026. Quelle: onemarkets (UniCredit Bank GmbH) |
|
| onemarkets UC European Equity Stars Fund Fondsdaten |
|
| Fondstyp | Aktienfonds |
| Anlageverwalter | UniCredit Invest Lux S.A. |
| Währung | EUR |
| Anteilsklasse* | M |
| Ertragsverwendung | thesaurierend** |
| ISIN / WKN | LU3046606607 / A416BD |
| Einstiegskosten | bis 5,00 % |
| Gesamtkostenquote | 2,11 % p. a. |
| Mindestanlage | EUR 100,- |
| Sparplan | ab EUR 25,- möglich |
| Weitere Informationen zum Produkt unter: >> onemarkets UC European Equity Stars Fund |
|
| *Weitere Anteilsklassen vorhanden. **Erträge aus dem Fonds wie Dividenden oder Zinsen werden im Fonds wieder angelegt. Bitte beachten Sie den Disclaimer unten. Weitere Informationen zum Fonds finden Sie auf onemarkets.de bei Eingabe der ISIN im Suchfeld. Stand: 30.09.2026. Quelle: onemarkets (UniCredit Bank GmbH) |
|
| onemarkets UC High Dividend Europe Fund Fondsdaten |
||
| Fondstyp | Aktienfonds | |
| Anlageverwalter | UniCredit Invest Lux S.A. | |
| Währung | EUR | |
| Anteilsklasse* | N | ND |
| Ertragsverwendung | thesaurierend** | ausschüttend*** |
| ISIN / WKN | LU3223288344 / A41SQ3 | LU3223288690 / A41SQ4 |
| Einstiegskosten | bis 5,00 % | bis 5,00 % |
| Gesamtkostenquote | 2,05 % p. a. | 2,05 % p. a. |
| Mindestanlage | EUR 100,- | EUR 100,- |
| Sparplan | ab EUR 25,- möglich | ab EUR 25,- möglich |
| Weitere Informationen zum Produkt unter: >> onemarkets UC High Dividend Europe Fund |
||
| *Weitere Anteilsklassen vorhanden. **Erträge aus dem Fonds wie Dividenden oder Zinsen werden im Fonds wieder angelegt. ***Erträge aus dem Fonds wie Dividenden oder Zinsen werden ausgeschüttet. Bitte beachten Sie den Disclaimer unten. Weitere Informationen zum Fonds finden Sie auf onemarkets.de bei Eingabe der ISIN im Suchfeld. Stand: 30.09.2026. Quelle: onemarkets (UniCredit Bank GmbH) |
||
Hinweis:
Die UniCredit Bank GmbH (HypoVereinsbank) offeriert Anlagen, die sich auch an Kund:innen mit Nachhaltigkeitspräferenzen richten können. Entsprechende Fondslösungen werden auf der Grundlage von Ausschlusskriterien ermittelt, die sich am Konzept der Verbände der deutschen Finanzindustrie (gemeinsames Konzept von DK, BVI und BSW) orientieren und öffentlich unter Erklärung zur Transparenz | HypoVereinsbank (HVB) einsehbar sind. Die UniCredit Bank GmbH überprüft die Fonds, die Kund:innen mit Nachhaltigkeitspräferenzen angeboten werden, regelmäßig einmal pro Quartal auf die Einhaltung der festgelegten Kriterien. Die Überprüfung erfolgt auf Basis der Daten spezialisierter Datenanbieter – aktuell ISS ESG. Im Falle einer Verletzung der festgelegten Kriterien wird die entsprechende Fondslösung Kund:innen mit Nachhaltigkeitspräferenzen nicht mehr angeboten.
Stockers Börsencheck: Das Europa-Comeback, das viele übersehen!
Unsere Experten für Sie am Markt! Christian Stocker und Sebastian Otter analysieren
für Sie regelmäßig den Aktienmarkt. In der Ausgabe „Das Europa-Comeback, das viele
übersehen!“ vom 31. August 2026 beantworten unsere Experten folgende Fragen:
- Warum sind Europas Börsen derzeit so stark?
- Was steckt hinter dem positiven Momentum?
- Wird Europas Potenzial vom Markt übersehen?
- Welche Unternehmen profitieren von den hohen AI-Ausgaben?
- Ist Chinas Aktienmarkt jetzt einen Blick wert?

