SaaSpocalypse ist bei dieser Software-Aktie valide
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- Monday.com - WKN: A3CR1P - ISIN: IL0011762130 - Kurs: 79,930 $ (Nasdaq)
Der Umsatz lag bei 377,5 Millionen USD (+19 % YoY) und damit klar über dem Konsens von 369 Millionen. Das Non-GAAP EBIT lag bei 89,4 Millionen USD (+88 % YoY) gegen erwartete 57,8 Millionen, das Non-GAAP EPS auf 2,14 USD gegen 1,37 USD Konsens. Auf dem Papier ist das ein Monster-Beat. Beim näheren Hinschauen zahlreiche Sondereffekte. Kursreaktion -10 %.
Zum Q1 hatte ich noch geschrieben: "Sollte die Aktie in einem Quartal wirklich mal mit unter 20 % wachsen, dürfte das ordentlich scheppern." Mit 19 % ist es jetzt so weit, und die Guidance für Q4 legt noch nach. Erwartet werden 380 bis 382 Millionen USD (nur noch 14 % Wachstum YoY). Der Konsens lag bei 386 Millionen. Gegenüber dem Q3 sind das gerade einmal +3,5 Millionen USD oder 1 % QoQ. Das ist der nächste deutliche Wachstumsknick, nachdem schon die 22 % aus Q2 der schärfste seit meiner MNDY-Beobachtung waren.
Rekordmarge ist ein Sondereffekt
24 % operative Marge (Non-GAAP) sind ein neuer Rekord. Aber bitte nicht zu sehr feiern. Denn die Mitarbeiterzahl fiel nach der Restrukturierung innerhalb eines Quartals um 20 % auf 2.479. Die Sales & Marketing-Quote sank von 48 auf 39 % des Umsatzes. Dazu kamen laut CFO weniger Reisen, weniger Marketing-Events und die Sommer-Saisonalität. Vom zusätzlichen Umsatz (+60,6 Mio. USD YoY) blieben 69 % als zusätzliches Non-GAAP EBIT hängen (+41,9 Mio. USD). Das ist kein nachhaltiger operativer Hebel, sondern ein einmaliger Kostenschnitt. Das Management sagt selbst, dass Q4 der "normalisierte" Wert ist, und guidet dafür nur noch 18 % Marge. 100 Millionen USD der Einsparungen sollen reinvestiert werden in Gehälter (Mitarbeiterbindung), in KI-Rechenkosten und in neues Personal für monday Frontier.
Der operative Cashflow fiel auf 20,4 Millionen USD (-79 % YoY). Die ausgewiesenen 63 Millionen "adj. Free Cashflow" (17 % Marge) kommen nur zustande, weil man 47,2 Millionen USD Restrukturierungszahlungen wieder hinzurechnet.
Auch auf GAAP-Basis ist das Quartal ein Rekord mit 31,2 Millionen USD EBIT (8 % Marge). Darin stecken aber 18 Millionen USD für eine Aktienspende an die Monday.com-Foundation, die Non-GAAP herausgerechnet werden, obwohl MNDY bis zu 10 % des Eigenkapitals über zehn Jahre spenden will. Kein Einmaleffekt. Die SBCs fielen YoY um 39 % auf 30,2 Millionen USD (8 % vom Umsatz nach 16 %). Das ist echte Disziplin, wird aber durch verfallene Optionen der ausgeschiedenen Mitarbeiter zusätzlich geschönt.

Überzeuge Dich 14 Tage unverbindlich von unserem unschlagbaren Angebot
👉 Jetzt 14 Tage unverbindlich ausprobieren
Jetzt bröckelt auch das Enterprise-Segment
In der letzten Analyse war mein einziger Lichtblick bei der Net Dollar Retention, dass die Kunden mit mehr als 100.000 Dollar ARR seit zwei Quartalen stabil bei 115 % lagen. Damit ist es vorbei und es ging QoQ auf 113 % runter. Bei den $50k+ Kunden fiel die NDR auf 114 % (nach 115 %), bei Kunden mit 10+ Nutzern auf 112 % (nach 113 %), gesamt auf 108 % (nach 109 %). Der CFO kündigt für Q4 bereits 107 % an. Die Erosion zieht sich jetzt durch alle Segmente, auch durch das, auf das man die ganze Strategie ausrichtet.
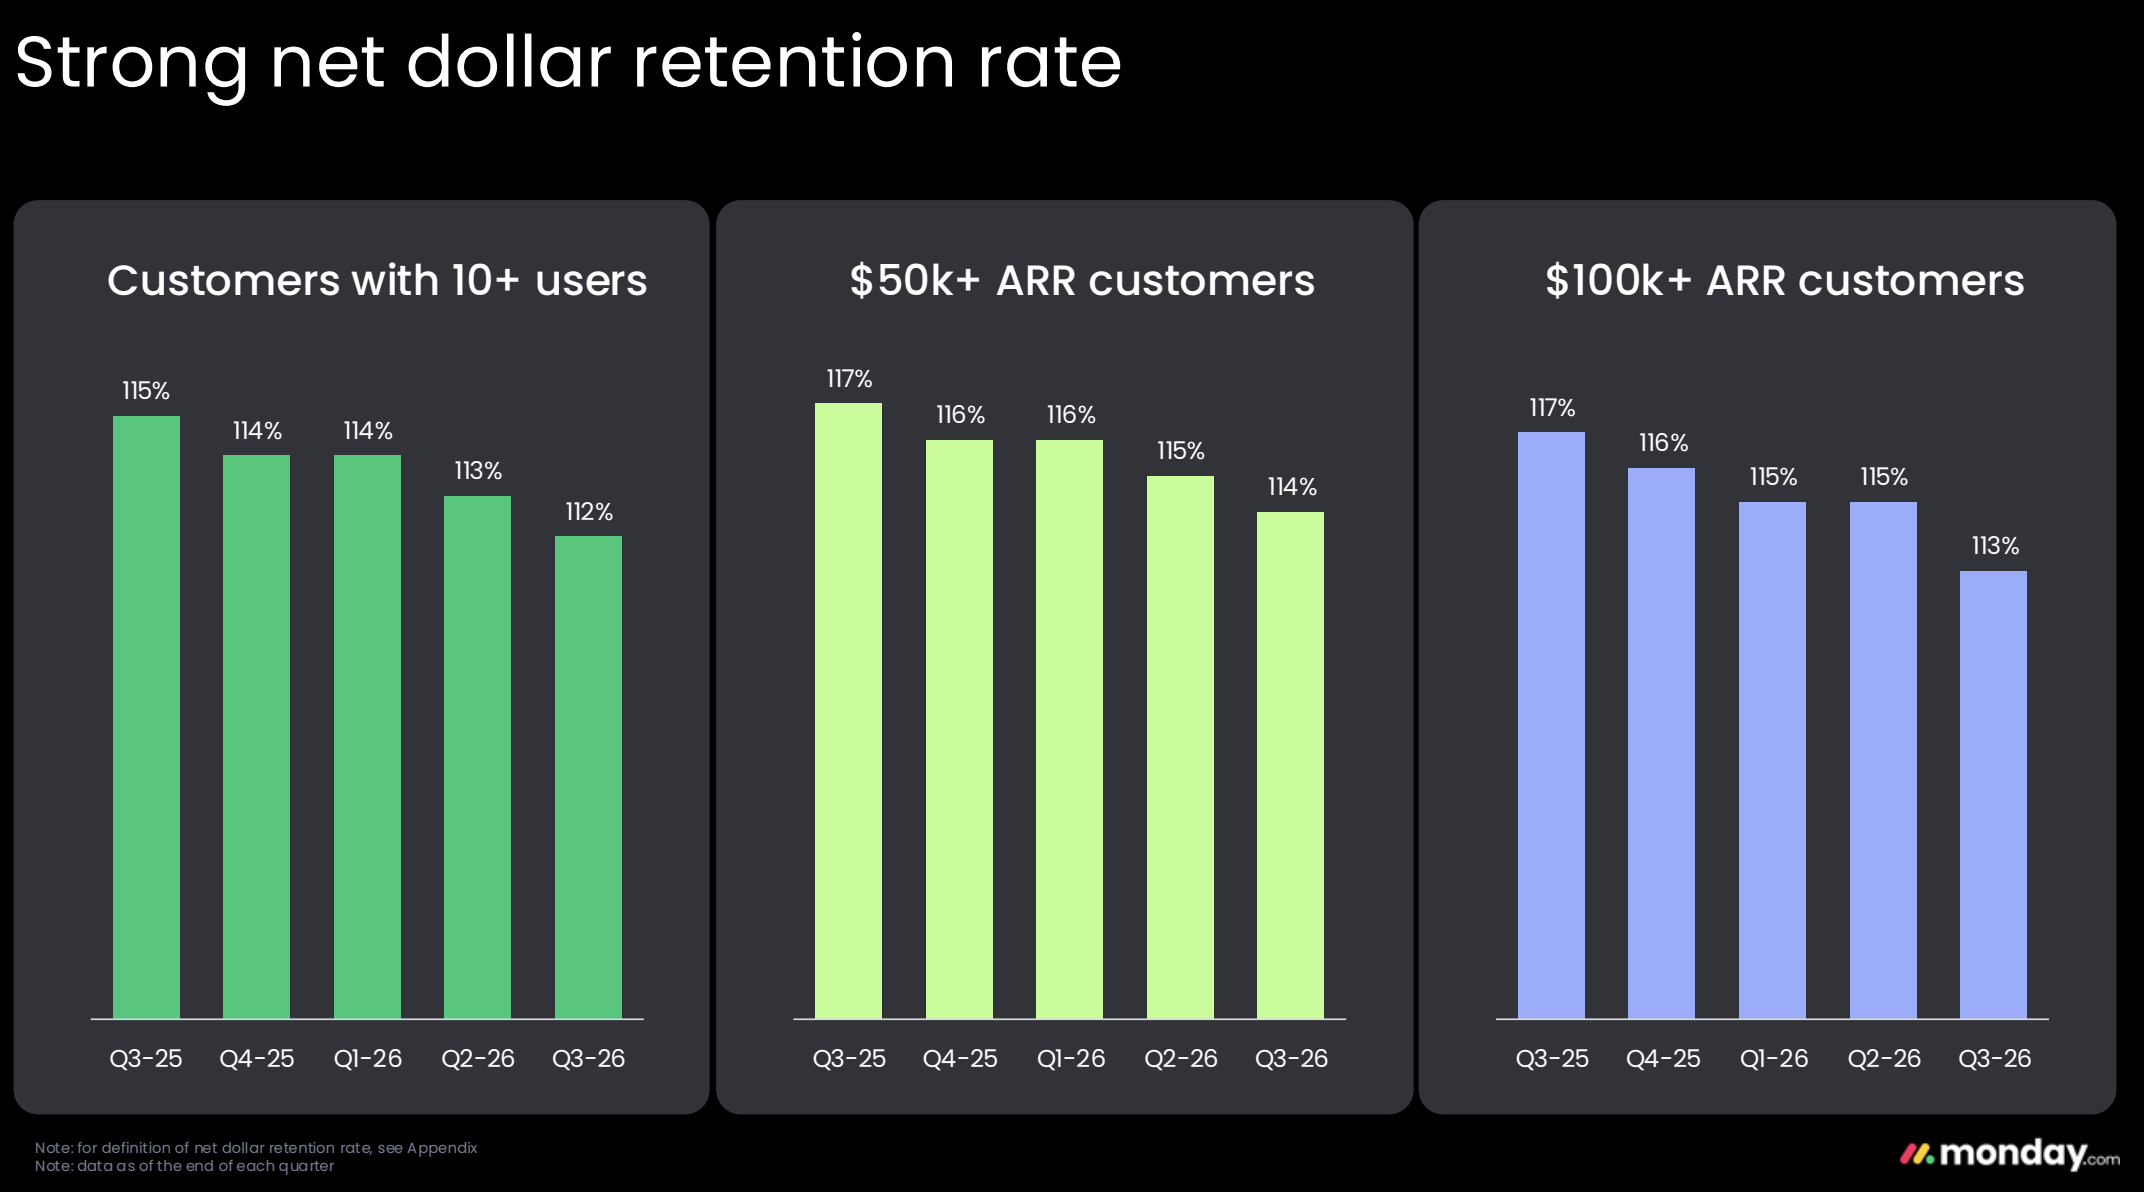
Auch die Neuzugänge verlangsamen sich deutlich:
- $50k+ ARR: +204 netto (Q2: +287), gesamt 5.038 (+26 % YoY)
- $100k+ ARR: +108 netto (Q2: +175), gesamt 2.127 (+33 % YoY)
- $500k+ ARR: +9 netto (Q2: +15), gesamt 123 (+58 % YoY)
Der ARR-Anteil der $50k+ Kunden steigt auf 44 % (Vorjahr 40 %), der Anteil der $100k+ Kunden auf 31 % (Vorjahr 27 %). Der Umbau Richtung Enterprise läuft immer langsamer und mit längeren Verkaufszyklen. Der CRO räumte offen ein, dass die Unruhe durch die Entlassungen "länger nachhallte als gedacht".
Auch der RPO-Hoffnungsschimmer verblasst. Seit Quartalen schreibe ich, dass die RPOs schneller wachsen als der Umsatz, ohne dass daraus eine Beschleunigung wird. Jetzt nähern sich die RPOs dem Umsatz an, nur eben von oben! Die cRPO wuchsen noch um 22 % YoY (nach 27 %), das Wachstum der gesamten RPO rutschte von 34 auf 26,6 %.
Product-Led Growth-Motor funktioniert im KI-Zeitalter nicht mehr
Monday.com ist mit Self-Service, Performance-Marketing und Google-Suche groß geworden. Laut CFO verlagert sich die Software-Suche jetzt weg von der klassischen Suche hin zu LLMs und MCP. Das macht den Top-of-Funnel volatil, besonders im Self-Service-Segment. Im KMU-Bereich steigt die Kündigungsrate, und es kommen weniger Neukunden.
Man hat zeitweise 25 % des Marketingbudgets auf "agentic acquisition" umgeschichtet, also Kundengewinnung über KI-Kanäle. Das Experiment hat laut Co-CEO Eran Zinman "nicht so konvertiert wie erhofft". Passend dazu kommen die neuen Produkte (CRM, Dev, Service) nur noch auf 11,7 % des ARR, nach 11,6 % im Vorquartal.
Über die MCP-Schnittstelle liefen bereits über 75 Millionen Anfragen. Diese werden bislang nicht monetarisiert, und dafür gibt es laut Management "keine Pläne". Agenten greifen auf Monday-Daten zu, ohne dass dafür ein Seat bezahlt wird.
KI: Kein Wachstumstreiber
Die KI-ARR liegt bei 36 Millionen USD und kommt vor allem aus Credits für monday vibe und monday agents. Über 30 % der $50k+ Accounts zahlen bereits für Credits, und in diesem Segment ist die KI-Nutzung 4,4-mal so hoch wie im Rest der Kundenbasis. Gemessen an der Umsatz-Run-Rate von 1,5 Milliarden USD sind die 36 Millionen aber erst etwa 2,4 %.
Dazu kommen zwei neue Initiativen mit monday Frontier (eine Service-Einheit mit Forward-Deployed Engineers nach Palantir-Vorbild, die Kunden bei der KI-Einführung direkt im Unternehmen unterstützen.) und Harmony (Voice-AI-Plattform für Vertriebsteams, die auf der Übernahme von OneAI und eigenen kleinen Sprachmodellen basiert.) Die Modelle laufen weitgehend auf eigener Infrastruktur, was gut für die Bruttomarge ist.
Frontier zeigt mMn vor allem, dass die Kunden die KI allein nicht produktiv bekommen, wie bei ServiceNow. Das Management sagt selbst, es könne die Margen belasten. Die Bruttomarge liegt mit 88 % (Non-GAAP) bereits 2 ppt unter dem Vorjahr. Die Umsatzkosten wuchsen um 27 % YoY und damit deutlich schneller als der Umsatz.
Die Aktienanzahl sank YoY um 18 % auf 43,8 Millionen Stück. Der Non-GAAP Gewinn wuchs um 51 %, das EPS um 84 %. Gut ein Drittel des EPS-Sprungs kam also aus der geringeren Aktienzahl. Der Preis? Die Cash-Position fiel von 1,67 Milliarden USD Ende 2025 auf 1,10 USD. Von einer neuen Rückkauf-Autorisierung war im Call keine Rede.
Ausblick: Wachstums-KPIs schwächen sich weiter ab
- Q4 2026: Umsatz 380 bis 382 Millionen USD (~14 % YoY, Konsens 386 Mio.) bei 18 % Non-GAAP EBIT-Marge (68 bis 70 Mio. USD, über dem Konsens von 64,8 Mio.)
- FY 2026: Umsatz 1,473 bis 1,475 Milliarden USD (~20 %), Non-GAAP EBIT 268 bis 270 Millionen USD (Konsens 232 Mio.), Adj. FCF 282 bis 288 Millionen USD
Auf die Frage, wann das Wachstum wieder stabil wird, antwortete der CFO: "ein paar Quartale … kein Quick Fix, wahrscheinlich das ganze Jahr 2027".
Fazit
Auf der einen Seite zeigt MNDY operative Disziplin wie nie zuvor. Auf der anderen Seite hat sich die Wachstumsqualität weiter verschlechtert. Die Q4-Guidance liegt bei 14 %, die NDR fällt in allen Segmenten (jetzt auch bei $100k+), die Netto-Neuzugänge bei Großkunden haben sich fast halbiert, und die cRPO verlangsamt sich. Der echte Free Cashflow ist auf 16 Millionen USD eingebrochen, und das Management spricht offen von einem Umbau, der sich durch 2027 zieht.
Für mich bleibt MNDY "too hard to judge" und damit ein klarer "Skip". Die günstige Bewertung reicht als Argument nicht, solange das Wachstum Quartal für Quartal nach unten durchgereicht wird. Bis dahin gibt es im Software-Sektor deutlich bessere Chance-Risiko-Verhältnisse. Diese kennen die Abonnenten im AktienPuls360 spätestens seit dem April 2026.
Viel Erfolg wünscht Dir Valentin
Weitere Beiträge von mir?
Midterms mit blauem Tsunami,, heftigster Halbleiter-Abverkauf seit Jahren und weiter fallende Bewertungen bei den beiden größten KI-Labs der Welt.
Der große Knall ereignete sich am Donnerstag. Der S&P 500 verlor 4,4 %, Nasdaq 100 6,4 %, Halbleiter-ETF von VanEck 11,5 %. Für Nasdaq und Halbleiter war das der schwächste Handelstag seit März 2020. Der SOX verlor binnen fünf Tagen mehr als 20 %. Das gab es in seiner Geschichte erst fünfmal.
👉 Market Insights: Der Hebel ist raus?
3 Monate kostenlosen Zugang zu stock3 Plus ODER stock3 Core + Bonusguthaben
Mit einem justTrade Depot kannst Du Aktien- & ETF-Trades optimal direkt über stock3 abbilden.
- Die nahtlose Einbindung erlaubt es dir, deine Analysen ohne den Umweg über andere Apps direkt aus dem Chart heraus in Trades umzuwandeln.
- Dabei profitierst Du 0 € Orderprovision (zzgl. 1 € Fremdkosten bei Aktien/ETFs).
- Ein echtes Highlight ist die Auswahl zwischen drei Börsenplätzen, wodurch du dir per „Quote-Request“ stets den günstigsten Kurs sicherst.
- Von über 10.000 Aktien bis hin zu echten Kryptowährungen hast Du die volle Vielfalt eines Top-Brokers direkt in deinem gewohnten Analyse-Terminal oder App zur Hand.
- Dies beendet das lästige Interface-Hopping und liefert Dir die nötige Geschwindigkeit, um in volatilen Phasen den entscheidenden Klick voraus zu sein.
justTrade.com (Werbung)

Strukturierte Produkte zu 0 Euro im Partnermodell der Deutsche Börse Frankfurt handeln – bei gewohnter Transparenz, Sicherheit und Qualität.
Wähle bei deiner Order Frankfurt als Handelsplatz. Wenn dein Broker am Partnermodell teilnimmt und das gewählte Zertifikat von einem Partner-Emittenten stammt, profitierst du automatisch von den günstigen Konditionen.
Teilnehmende Broker: comdirect, Consorsbank. Emittenten: BNP Paribas, Société Générale, Vontobel
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.