PATRIZIA - Schlanker, profitabler, aber noch nicht größer
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- PATRIZIA Immobilien AG - WKN: PAT1AG - ISIN: DE000PAT1AG3 - Kurs: 6,420 € (XETRA)
Um das Geld institutioneller Investoren konkurriert der Konzern derzeit vor allem mit der Staatsanleihe.
Asoka Wöhrmann hat einen Rivalen ausgemacht, der in keiner Branchenrangliste auftaucht. "Unser größter Wettbewerber um dieses Kapital sind festverzinsliche Anlagen“, sagte der PATRIZIA-Chef bei der Vorlage der Neunmonatszahlen. Der Iran-Konflikt hat im dritten Quartal den Ölpreis, die Inflation und die Inflationserwartungen nach oben getrieben. Die EZB hat die Zinsen angehoben. Zusätzlich verteuern hoch verschuldete Staaten mit ihrem Finanzierungsbedarf das lange Geld. Anfang Oktober rentierten 30-jährige französische Staatsanleihen nach Wöhrmanns Worten bei nahezu 5,5 %.
Sachwerte müssten sich ihre Prämie gegenüber Anleihen deshalb wieder verdienen, sagt Wöhrmann. Gelingen könne das nur durch aktives Management und nicht mehr durch steigende Märkte. Den Widerspruch dahinter benennt er offen: "Regierungen wollen privates Kapital für Wohnungsbau und Infrastruktur, aber ihre eigene Kreditaufnahme macht dieses Kapital teurer.“
Gemessen an diesem Umfeld legt PATRIZIA bemerkenswert solide Zahlen vor. Sie zeigen vor allem, dass der Umbau der vergangenen zwei Jahre greift: Die Kosten sind gesunken, und die wiederkehrenden Gebühren tragen den Betrieb inzwischen allein. Was noch fehlt, ist Wachstum.
Ergebnissprung ohne Umsatzplus
In den ersten neun Monaten 2026 stieg das EBITDA um 37,3 % auf 61,3 Mio. EUR, nach 44,6 Mio. EUR im Vorjahreszeitraum. Die EBITDA-Marge verbesserte sich um 8,1 Prozentpunkte auf 30,1 %. Der Periodenüberschuss hat sich mit 20,5 Mio. EUR nahezu verdreifacht (Vorjahr: 6,9 Mio. EUR). Getragen wurde das Plus vom Kerngeschäft Investment Management, dessen EBITDA um 47 % auf 51,8 Mio. EUR zulegte. Die Bilanzinvestments lieferten mit 10,0 Mio. EUR einen stabilen Beitrag (Vorjahr: 9,5 Mio. EUR).
Aufschlussreich ist, woher der Zuwachs nicht kommt. Die gesamten Gebührenerlöse lagen mit 190,7 Mio. EUR praktisch auf Vorjahresniveau (191,7 Mio. EUR). Innerhalb dieser Erlöse hat sich die Gewichtung allerdings verschoben. Die wiederkehrenden Verwaltungsgebühren (Management Fees) sanken um 6 % auf 163,5 Mio. EUR. Die Transaktionsgebühren haben sich dagegen auf 11,6 Mio. EUR mehr als verdoppelt, und die erfolgsabhängigen Gebühren stiegen um 24 % auf 15,6 Mio. EUR. Besonders stark war das dritte Quartal: Rechnerisch entfielen auf die Monate Juli bis September rund 18,6 Mio. EUR des EBITDA.
Der eigentliche Hebel liegt auf der Kostenseite. Die operativen Aufwendungen fielen um 9 % auf 150,5 Mio. EUR. Der Personalaufwand sank vor allem wegen weniger Vollzeitstellen um 11 % auf 99,3 Mio. EUR. Die sonstigen betrieblichen Aufwendungen gingen um 10 % auf 37,6 Mio. EUR zurück. Dabei half allerdings, dass sich einige Kosten zeitlich verschieben und erst im vierten Quartal anfallen.
Die Grundgebühr deckt den Betrieb
Eine wichtige Botschaft steckt in einer Kennzahl, die PATRIZIA selbst in den Mittelpunkt rückt: dem Saldo aus Verwaltungsgebühren und operativen Kosten. In den ersten neun Monaten 2024 reichten die wiederkehrenden Gebühren nicht aus, es fehlten 20,9 Mio. EUR. Ein Jahr später blieb erstmals ein Überschuss von 8,7 Mio. EUR, inzwischen sind es 13,0 Mio. EUR. Vereinfacht gesagt finanzieren die regelmäßigen Einnahmen aus dem verwalteten Vermögen nun Personal, Büros und IT vollständig.
"Jeder Euro an Transaktions- oder Performance-Gebühren fließt damit direkt ins Ergebnis“, sagte Finanzvorstand Martin Praum. Früher dienten diese schwankenden Erträge dazu, eine Lücke zu schließen, heute sind sie zusätzlicher Gewinn. Das gesamte Gebührenergebnis, also alle Gebühreneinnahmen abzüglich der operativen Kosten, stieg binnen zwei Jahren von 6,3 Mio. EUR auf 40,3 Mio. EUR.
Ein Schönheitsfehler bleibt. Die bessere Kostendeckung beruht auf Sparsamkeit und nicht auf Wachstum, denn die Verwaltungsgebühren selbst gehen zurück. Im dritten Quartal beliefen sie sich auf 53,3 Mio. EUR. Für das Schlussquartal stellte Praum einen leicht höheren Wert in Aussicht, etwa auf dem Niveau des zweiten Quartals. Soll der operative Hebel dauerhaft wirken, muss die Gebührenbasis wieder wachsen.
Verkaufen bringt Gebühren, kostet aber Volumen
Das abgeschlossene Transaktionsvolumen stieg um 11,9 % auf 2,6 Mrd. EUR. Davon entfielen jedoch 1,9 Mrd. EUR auf Verkäufe im Auftrag von Kunden, nach nur 0,5 Mrd. EUR im Vorjahr. Die Ankäufe schrumpften von 1,8 Mrd. auf 0,7 Mrd. EUR. PATRIZIA setzt so die Geschäftspläne seiner Kunden um und verdient daran, gibt aber zugleich Kapital zurück. Abflüssen von 2,0 Mrd. EUR standen Zuflüsse von 0,6 Mrd. EUR gegenüber. Das verwaltete Vermögen (AUM) sank seit Jahresende von 56,2 Mrd. auf 55,0 Mrd. EUR. Abwertungen belasteten mit 0,2 Mrd. EUR nur wenig, Währungseffekte trugen 0,4 Mrd. EUR bei.
Auf der Habenseite steht ein Fundraising, das kräftig angezogen hat. Nach einem schwachen ersten Quartal mit rund 0,1 Mrd. EUR hat PATRIZIA in neun Monaten 1,2 Mrd. EUR Eigenkapital bei Kunden eingeworben. Das sind 57,2 % mehr als im Vorjahreszeitraum und bereits so viel wie im gesamten Jahr 2025. Hinzu kommen offene Kapitalzusagen von 1,5 Mrd. EUR (Vorjahr: 1,1 Mrd. EUR). Diese Mittel sind noch nicht im AUM enthalten und bringen noch keine Gebühren. Zwischen Zusage und Investition vergehen laut Praum je nach Strategie 6 bis 18 Monate, im Schnitt rund ein Jahr. Der Großteil des Effekts dürfte sich damit erst 2027 in den Verwaltungsgebühren zeigen.
Prognose: mehr Ergebnis, weniger Vermögen
Den Ausblick für 2026 hat PATRIZIA in zwei Richtungen präzisiert. Beim EBITDA hebt der Vorstand das untere Ende der Spanne an und erwartet nun 65 bis 75 Mio. EUR (bisher: 60 bis 75 Mio. EUR). Die Marge soll bei 23,2 bis 28,2 % liegen (bisher: 22,0 bis 26,5 %). Das AUM-Ziel sinkt dagegen auf 53 bis 57 Mrd. EUR ohne Währungseffekte, nach zuvor 55 bis 60 Mrd. EUR. Praum begründete das mit dem Zinsumfeld: Weitere Abwertungen durch die externen Gutachter zum Jahresende seien nicht auszuschließen. Als realistischste Annahme nennt das Management jeweils die Mitte der Spannen. Beim EBITDA wären das rund 70 Mio. EUR und damit etwa 11 % mehr als 2025 (63,0 Mio. EUR).
Zugleich deutet die Prognose auf ein auffallend schwaches Schlussquartal hin. Rechnerisch bleiben für Oktober bis Dezember nur knapp 4 bis knapp 14 Mio. EUR EBITDA, nach rechnerisch 18,4 Mio. EUR im vierten Quartal 2025. Praum riet ausdrücklich davon ab, die Neunmonatszahlen hochzurechnen. Nach dem starken dritten Quartal würden sich die Gebührenerlöse normalisieren. Zudem liege die Kostenbasis saisonal höher, und verschobene Aufwendungen würden erst jetzt fällig.
Wohnungen, Supermärkte und ein Partner am Golf
Strategisch setzt Wöhrmann auf vier Wachstumsfelder, die das Haus unter dem Kürzel DUEL bündelt: Digital, Urban, Energy und Living. Wohnen und Infrastruktur seien die beiden großen Aufgaben dieser Zeit. Jüngstes Beispiel ist eine Investitionszusage über 1 Mrd. GBP für Essential Living in Großbritannien, mit der rund 4.000 Wohnungen entstehen sollen. Im Lebensmitteleinzelhandel erwarb PATRIZIA 24 Lidl-Filialen in Italien, Frankreich und Spanien. Eine Kooperation mit dem Abu Dhabi Projects and Infrastructure Centre (ADPIC) soll Infrastrukturinvestments in der Region erschließen. Im Wohnsegment, das seit 1984 den Kern des Unternehmens bildet, verwaltet PATRIZIA knapp 18 Mrd. EUR. Die europäische Strategie für bezahlbares Wohnen geht in die zweite Auflage.
Eigenes Geld setzt PATRIZIA dabei nur gezielt ein. Das selbst investierte Kapital steht zu Anschaffungskosten mit 549,8 Mio. EUR in den Büchern und zum Zeitwert mit 919,0 Mio. EUR. Der Aufschlag beträgt 67 % oder rund 370 Mio. EUR. Abgezogen ist dabei schon eine Exit-Carry-Zahlung von brutto 49 Mio. EUR, die PATRIZIA in diesem Jahr aus der Beteiligung an Dawonia erhalten hat. Im Oktober erwarb das Unternehmen für 50,5 Mio. EUR einen zusätzlichen Anteil von 2,3 % am Dawonia-Fonds. Erreicht das Investment bestimmte Ziele, werden weitere 11,8 Mio. EUR fällig. Die erwartete Rendite liegt laut PATRIZIA über den Kapitalkosten. Rund 70 % der Bilanzinvestments sollen kurz- bis mittelfristig wieder zu Liquidität werden. Dazu zählen Seed-Investments von 270 Mio. EUR, unter anderem in ein Wohnportfolio in Augsburg, Logistikimmobilien in Schweden und zwei Büroobjekte in Hamburg und Köln.
Für den Einsatz des Kapitals nannte Praum eine klare Reihenfolge. An erster Stelle steht ein synthetisches Investment-Grade-Rating, das sei "nicht verhandelbar“. Danach folgen Investitionen in profitables Wachstum und erst dann Ausschüttungen über Dividenden oder Aktienrückkäufe. Im Juni hatte die Hauptversammlung die achte Dividendenerhöhung in Folge beschlossen. Die Bilanz bietet Spielraum: Die Eigenkapitalquote liegt bei 65,3 %, die Nettoeigenkapitalquote bei 73,8 %. Die verfügbare Liquidität stieg auf 148,8 Mio. EUR, davon waren 50,5 Mio. EUR für den Dawonia-Zukauf reserviert. Der operative Cashflow wuchs um 10 % auf 44,3 Mio. EUR.
Wettbewerb um jeden Euro
Im Wettbewerb um institutionelles Kapital sieht sich PATRIZIA gut aufgestellt. Viele Konkurrenten hätten in diesem Markt überhaupt kein Eigenkapital einsammeln können, sagte Praum, ohne Namen zu nennen. Vergleichszahlen legte das Unternehmen dafür nicht vor. Als Vorteil sieht der Finanzchef die breite Aufstellung: Wohnen steht für 27 % des verwalteten Vermögens, Büro für 23 %, Infrastruktur für 19 % und Logistik für 12 %. Rund die Hälfte ist in Deutschland investiert, knapp zwei Drittel in Core-Strategien mit vergleichsweise geringem Risiko. Steigen die Renditen weiter, dürfte gerade der Büroanteil von fast einem Viertel zu den bewertungssensibleren Teilen des Portfolios gehören.
Die Fragerunde zeigte, worauf der Kapitalmarkt schaut. Nur ein Analyst meldete sich zu Wort, Philipp Kaiser, und seine Fragen kreisten alle um die wiederkehrenden Gebühren. Er wollte wissen, auf welchem Niveau die Verwaltungsgebühren ins Jahresende gehen und wie viel der Verkaufserlöse Kunden wieder in PATRIZIA-Produkte anlegen. Außerdem fragte er, wie schnell aus den offenen Zusagen verwaltetes Vermögen wird. Bei der Wiederanlage blieb Praum vage: Das hänge von Kunde und Strategie ab, zudem vergehe Zeit zwischen Verkauf und Neuinvestition. Auf die Frage nach den Folgen der beiden EZB-Zinserhöhungen sagte er für 2027 ein Fundraising voraus, das etwa auf dem Niveau dieses Jahres liegen dürfte.
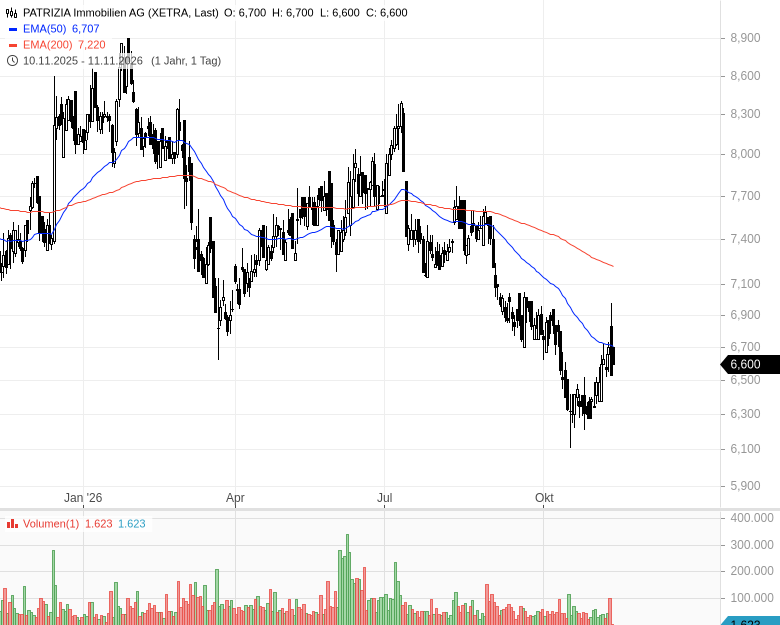
Fazit: Die Neunmonatszahlen belegen, dass PATRIZIA seine Hausaufgaben gemacht hat. Der Ergebnissprung beruht nicht auf einem Sondereffekt, sondern auf einer dauerhaft niedrigeren Kostenbasis. Auch die Qualität der Erträge hat sich deutlich verbessert, seit die wiederkehrenden Gebühren den Betrieb allein finanzieren. Hinzu kommen eine solide Bilanz, eigene Investments mit rund 370 Mio. EUR Wertzuwachs über den Anschaffungskosten und sichtbare Disziplin beim Einsatz des Kapitals. Gleichzeitg fehlt es aber an Wachstum, weshalb auch die Patrizia-Aktie nicht von der Stelle kommt. Die Dividendenrendite liegt mittlerweile bei 5,7 %. Ich denke die Aktie ist haltenswert. Sobald mehr neues Kapital reinkommt, dürfte der Hebel schnell greifen.Nach unten ist man gleichzeitig solide abgesichert.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mio. EUR | 258,40 | 272,00 | 278,00 |
| Ergebnis je Aktie in EUR | 0,22 | 0,33 | 0,39 |
| KGV | 30 | 20 | 17 |
| Dividende je Aktie in EUR | 0,36 | 0,37 | 0,37 |
| Dividendenrendite | 5,54% | 5,69% | 5,69% |
|
*e = erwartet, Berechnungen basieren bei |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.