NOKIA - Eine neue Sicht auf die Dinge
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
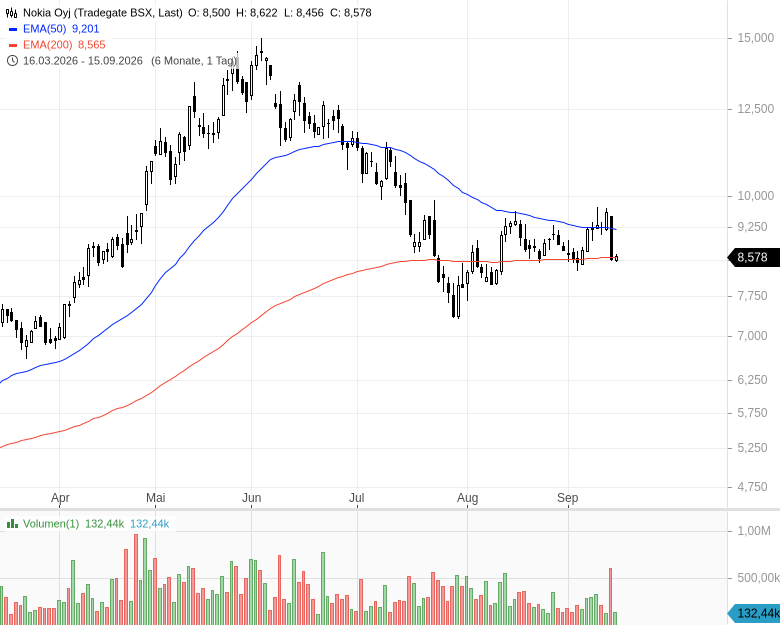
- Nokia Oyj - WKN: 870737 - ISIN: FI0009000681 - Kurs: 8,586 € (XETRA)
Vor allem das Geschäft mit optischen Netzwerken entwickelt sich zu einem wichtigen Profiteur des globalen KI-Ausbaus. Rosenblatt sieht darin inzwischen genügend Potenzial für eine Neubewertung der Aktie.
Analyst Mike Genovese nimmt die Coverage von Nokia mit einem "Buy"-Rating und einem Kursziel von 15 USD auf. Beim jüngsten Schlusskurs von rund 9,80 USD entspricht das einem Aufwärtspotenzial von mehr als 50 %. Der entscheidende Punkt der Studie ist weniger das klassische Mobilfunkgeschäft als vielmehr die wachsende Bedeutung von Network Infrastructure und insbesondere Optical Networks.
Im zweiten Quartal 2026 legte Nokias Optical-Geschäft um 20 % gegenüber dem Vorjahr zu. Die Erlöse mit AI- und Cloud-Kunden haben sich nach Angaben des Analysten mehr als verdoppelt. Besonders auffällig ist der Auftragseingang. Die AI- und Cloud-Aufträge beliefen sich auf 2,8 Mrd. EUR, wovon rund die Hälfte innerhalb der kommenden zwölf Monate in Umsatz umgewandelt werden soll.
Optical wird zum Wachstumsmotor
Optical Networks steht inzwischen für rund 45 % des Segments Network Infrastructure und etwa 20 % des gesamten Konzernumsatzes. Auf Basis der vergangenen zwölf Monate kommt Nokia hier auf einen Umsatz von rund 4 Mrd. USD. Damit ist das Optical-Geschäft allein bereits ungefähr so groß wie Branchenkollege Ciena insgesamt.
Rosenblatt sieht Nokia besonders gut bei sogenannten Scale-across-Netzwerken positioniert. Dabei geht es um die optische Vernetzung großer Rechenzentrumsstandorte. Hat ein Anbieter dort einmal einen Platz in der Architektur gewonnen, ist er vergleichsweise schwer zu verdrängen. Genau hier soll Nokia zuletzt Marktanteile hinzugewonnen haben.
Zusätzliche Chancen sieht der Analyst bei Scale-out und später auch Scale-up, also bei immer engeren Verbindungen innerhalb der KI-Infrastruktur. Damit rückt Nokia näher an jene Bereiche heran, in denen derzeit ein großer Teil der Investitionen rund um Rechenzentren fließt.
Um die Nachfrage bedienen zu können, baut Nokia gleichzeitig seine Kapazitäten bei Indiumphosphid-Lasern aus. Das Werk in San Jose soll im vierten Quartal 2026 hochfahren. In Pennsylvania sollen die Test- und Packaging-Kapazitäten ab dem dritten Quartal etwa verzehnfacht werden. Hinzu kommt eine weitere US-Fertigung auf dem NXP-Campus in Chandler.
Noch bleibt Nokia ein Mischkonzern
Ganz verschwunden ist das klassische Nokia allerdings nicht. Rund 55 % des Umsatzes entfallen weiterhin auf Mobile Infrastructure, weitere etwa 10 % auf Fixed Networks. Rosenblatt erwartet hier lediglich niedriges einstelliges Wachstum. Diese Bereiche sollen vor allem effizienter gesteuert und margenstärker werden.
Spannend ist deshalb vor allem die Bewertungslogik. Rosenblatt betrachtet Nokia per Sum-of-the-Parts und bewertet rund ein Drittel des Konzerns bereits als KI-Infrastruktur, zwei Drittel weiterhin als klassisches Telko-Geschäft. Selbst das hält Genovese für eher konservativ, weil sich der Mix in den kommenden Jahren stärker in Richtung KI verschieben könnte.
Die Investmentthese ist damit klar: Nokia muss nicht zum nächsten Arista Networks werden. Es würde bereits reichen, wenn der Markt einen wachsenden Teil des Konzerns künftig nicht mehr wie einen trägen Telekom-Ausrüster bewertet. Optical Networks liefert dafür derzeit die überzeugendsten Argumente.
Fazit: Nokias KI-Story ist inzwischendas bestimmende Thema an der Börse. Das starke Wachstum im Optical-Geschäft, der hohe AI- und Cloud-Auftragseingang sowie der Ausbau der Produktionskapazitäten sprechen für weiteres Potenzial. Gleichzeitig bleibt der Konzern stark vom langsam wachsenden Mobilfunkgeschäft geprägt. Gelingt es Nokia jedoch, den Anteil der KI-Infrastruktur weiter auszubauen, könnte die Aktie vor einer weiteren spürbaren Neubewertung stehen. Der jüngste Kursrückgang eröffnet dafür die Einstiegschancen.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. EUR | 19,90 | 20,77 | 22,18 |
| Ergebnis je Aktie in EUR | 0,29 | 0,34 | 0,41 |
| KGV | 30 | 25 | 21 |
| Dividende je Aktie in EUR | 0,14 | 0,15 | 0,16 |
| Dividendenrendite | 1,63% | 1,75% | 1,86% |
|
*e = erwartet, Berechnungen basieren bei |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.