Morning-Flash: Trump-Xi-Handelsvereinbarung stützt Futures, Nasdaq vorn
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Die auf dem Washington-Gipfel verkündete, in den Details noch offene Handelsvereinbarung zwischen Trump und Xi gibt den Terminmärkten Rückenwind. Der DAX-Future notiert vorbörslich fester, alle US-Futures liegen im Plus, angeführt vom Nasdaq-100-Future. In Asien bleiben wegen des Mittherbstfestes gleich drei Leitbörsen geschlossen, Tokio zieht an, Hongkong gibt nach.
Aktuelles Marktgeschehen
Der DAX-Future steht bei 25.448 Punkten und gewinnt 0,23 % gegenüber dem Vortagsschluss, für den deutschen Handelsstart zeichnet sich damit eine leicht freundliche Eröffnung ab. Die US-Terminmärkte stützen diese Tendenz: Der S&P-500-Future notiert bei 7.713 Zählern und legt 0,11 % zu, der Dow-Jones-Future steht bei 51.422 Punkten mit einem Plus von 0,14 %. Etwas deutlicher fällt der Zuwachs beim Nasdaq-100-Future, der bei 30.584 Punkten 0,35 % höher notiert. Die Technologielastigkeit dieses Vorsprungs passt zu den Nachrichten aus dem Speichersektor rund um mögliche GDDR7-Aufträge für Samsung und SK Hynix sowie zur Erholung der Meta-Aktie.
Bei den Rohstoffen hält sich Gold bei 4.302,1 USD mit plus 0,10 % nahezu unverändert, Brent-Öl gibt 1,49 % auf 105,01 USD nach, was die Inflationssorgen etwas dämpft, und Bitcoin notiert bei 84.280,02 USD mit minus 0,12 %.
Vorbörsliche Tops & Flops
| Wert | Vorbörslich |
|---|---|
| SUSS MicroTec | +1,75 % |
| Deutsche Lufthansa | +1,45 % |
| Amazon | +1,45 % |
| Chevron | -2,16 % |
| LANXESS | -2,04 % |
| Walmart | -1,49 % |
Ausblick
Den Auftakt macht um 8:00 Uhr das deutsche Konsumklima. Am Nachmittag stehen um 14:30 Uhr die US-Auftragseingänge für langlebige Güter im August im Fokus, die in der Gesamtrate mit minus 0,4 % erwartet werden, ohne Transportwerte dagegen mit plus 0,6 %.
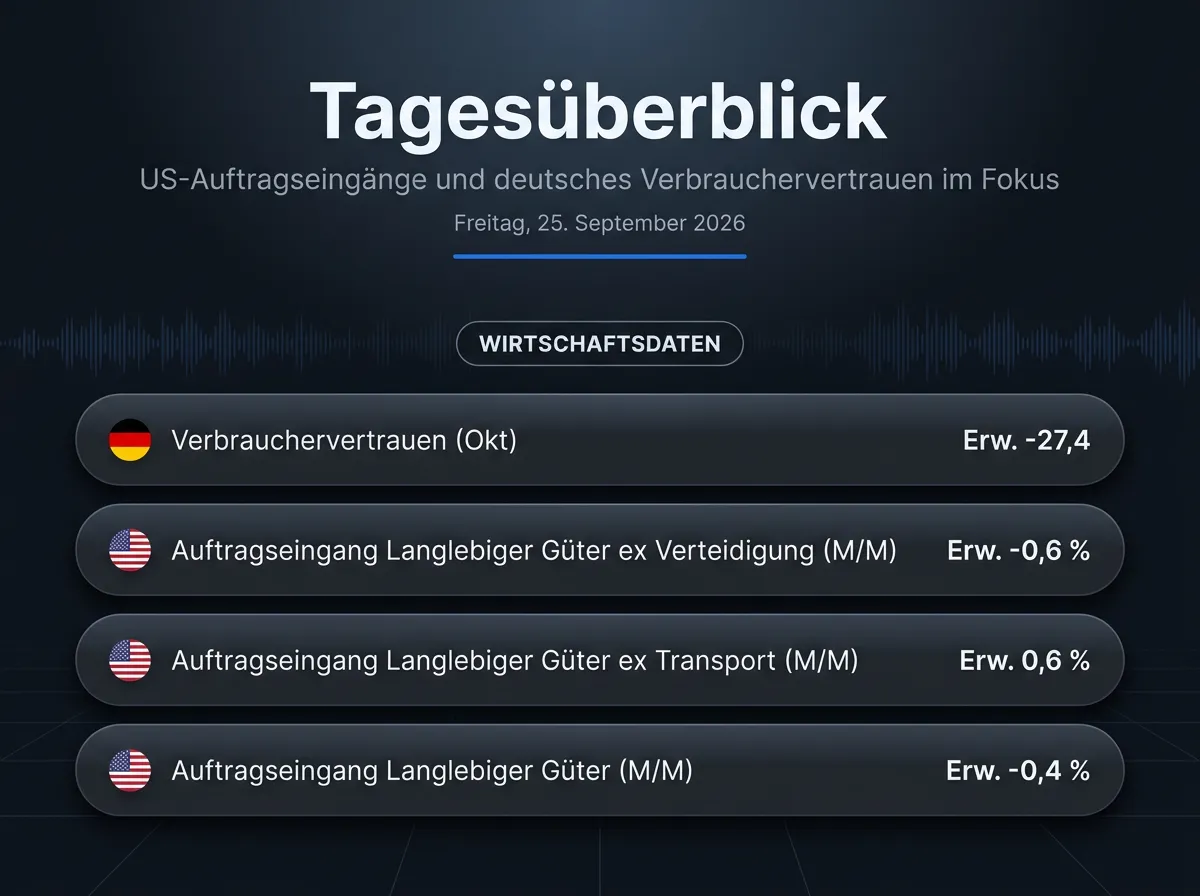
Die wichtigsten Konjunkturtermine und Quartalszahlen des Handelstags im Überblick.
Europa
Im Rüstungs- und Marinebereich verdichten sich die Nachrichten: Nach dem Stopp des F126-Fregattenprogramms erhält TKMS den Auftrag für die Meko A-200 DEU, zudem erwartet Hamburgs Wirtschaftssenatorin weitere Aufträge für die Hamburger Werften und die Peene-Werft, um ein Klumpenrisiko zu vermeiden. Parallel erwägt Kanada die Beschaffung von bis zu zwölf U-Booten des Typs 212CD im Rahmen einer angestrebten strategischen Partnerschaft mit Deutschland. Bei Forvia Hella übernimmt Jens Grösch zum 1. Dezember den Finanzvorstand und folgt auf Philippe Vienney.
Politisch steht in Berlin eine Entscheidung mit direkter Konsumwirkung an: Bundestag und Bundesrat befinden heute über eine Senkung der Energiesteuer auf Kraftstoffe um 14 Cent je Liter, brutto 17 Cent, zum 1. Oktober. Den Staat könnte das bis zu 2,5 Mrd. EUR kosten, die Linke fordert stattdessen eine Übergewinnsteuer auf Mineralölkonzerne. Auf EU-Ebene sorgt ein Bericht für Aufmerksamkeit, wonach Brüssel Großbritannien im Zuge der Made-in-Europe-Politik zu höheren Zöllen auf chinesische Autos drängt. Aus Großbritannien kommt zudem ein freundlicher Konjunkturimpuls: Der GfK-Konsumklimaindex stieg im September stärker als erwartet von minus 14 auf minus 13 und erreichte den höchsten Stand seit August 2024.
Asien
Das Handelsbild ist heute dünn besetzt: Die Börsen in China, Südkorea und Taiwan bleiben wegen des Mittherbstfestes beziehungsweise des Erntedankfestes Chuseok geschlossen. Den deutlichsten Ausschlag zeigt Hongkong, wo der Hang Seng Index im aktuellen Handel 1,54 % verliert, belastet unter anderem von chinesischen Banken, die auf Druck der Shanghai Gold Exchange ihren Rückzug aus dem gehebelten Edelmetallhandel für Privatanleger einleiten. In Tokio zieht der Nikkei 225 dagegen um 1,23 % an, gestützt von robusten Einkaufsmanagerindizes: Der Industrie-PMI kam für September auf 54,1, der Dienstleistungsindex auf 51,6. Der S&P/ASX 200 gibt 0,52 % nach, nachdem die australische Arbeitslosenquote im August bei 4,6 % lag und die Beschäftigung um 39.500 Stellen zulegte, die Vollzeitbeschäftigung aber leicht sank. Der STI Index in Singapur gewinnt 0,33 %, der S&P BSE Sensex in Indien notiert mit plus 0,07 % nahezu unverändert.
Im Zentrum der Unternehmensnachrichten steht der Speichermarkt: Samsung Electronics und SK Hynix gelten angesichts knapper Versorgung als Kandidaten für Lieferungen von 24Gb-GDDR7-Speicher für Sonys nächste PlayStation-Generation. In China streiten E-Auto- und Batteriehersteller darüber, wer die wieder eingeführte Verbrauchssteuer auf Lithium-Ionen-Zellen trägt. Währungspolitisch bestätigte Japans Finanzministerin Katayama, dass Trump gegenüber Premierministerin Takaichi Sorgen über den schwachen Yen geäußert hat.
USA
Nachbörslich legte Costco Zahlen für das vierte Quartal vor: Das verwässerte GAAP-EPS übertraf mit 6,75 USD die Schätzungen von 6,54 USD, während der Umsatz mit 93,87 Mrd. USD den Konsens von 94,97 Mrd. USD verfehlte.
Politisch prägte das Staatsbankett in Washington den Abend, bei dem Trump und Xi die Beziehungen als so gut wie nie zuvor bezeichneten, während Handel, die Iran- und Russland-Frage sowie die KI-Regulierung offen bleiben. Die Fed legte zwei Regelentwürfe zur Umsetzung des GENIUS Act vor, die Stablecoin-Emittenten eine volle Deckung durch sichere Reserveassets, ein zweitägiges Rücknahme-Fenster und erweiterte Offenlegungspflichten auferlegen.
Bei den Einzelwerten beginnt Tesla nach eigenen Angaben in dieser Woche mit der Auslieferung des Elektro-Lkw Semi, zu den Kunden zählt DHL. Alaska Air rechnet noch im September mit der FAA-Zulassung der Boeing 737 MAX 10, Raytheon und Northrop Grumman erhielten neue Verteidigungsaufträge über rund 109 beziehungsweise 308 Mio. USD. Aus den Analystenhäusern kamen höhere Kursziele für Chevron, BP und GoDaddy, während JPMorgan das Ziel für Constellation Brands von 165 auf 133 USD senkte. Meta erholte sich, gestützt von Hoffnungen auf Erlöse durch den KI-Agenten Muse.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|