Morning-Flash: Alphabet-Gewinn sinkt um 25 % und belastet die Aktie
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Verfehlte Erwartungen setzen Alphabet unter Druck, während Microsoft die Schätzungen übertrifft. Der Nasdaq-100-Future verliert 1,08 %, der Dow-Jones-Future legt zu. Vor dem EZB-Entscheid und US-Inflationsdaten steht der DAX-Future leicht im Plus.
Aktuelles Marktgeschehen
Der DAX-Future notiert vorbörslich bei 25.725 Punkten und damit 0,08 % über dem Vortagsschluss. Die US-Futures entwickeln sich uneinheitlich: Der Nasdaq-100-Future fällt um 1,08 % auf 29.491 Punkte, während der Dow-Jones-Future um 0,51 % auf 52.742 Punkte steigt. Der S&P-500-Future verliert 0,23 % auf 7.726 Punkte. Brent-Öl gibt um 0,24 % auf 115,13 USD nach, Gold um 0,33 % auf 4.038,2 USD. Bitcoin fällt um 1,69 % auf 79.892,43 USD und damit unter die 80.000-USD-Marke. Binnen 24 Stunden wurden Krypto-Derivate-Positionen von mehr als 356 Mio. USD liquidiert, davon 207,7 Mio. USD auf der Long-Seite.
Vorbörsliche Tops & Flops
| Wert | Vorbörslich |
|---|---|
| Microsoft | +4,77 % |
| Amgen | +2,68 % |
| Merck & Co. | +1,93 % |
| Alphabet Inc. (Class A) | -9,56 % |
| Salesforce | -4,28 % |
| SAP | -3,79 % |
Ausblick
Um 12:00 Uhr entscheidet die Bank of England, um 13:30 Uhr folgen das US-BIP für das dritte Quartal (erwartet: 3,2 % nach 2,2 %), die PCE-Kernrate für September mit erwarteten 3,1 % nach 3,0 % sowie der PCE-Preisindex mit erwarteten 3,6 % nach 3,4 %. Beim EZB-Zinsentscheid um 14:15 Uhr wird ein unveränderter Einlagensatz von 2,65 % erwartet. Im Fokus stehen die Turbulenzen am französischen Anleihemarkt, mögliche Maßnahmen gegen die Renditeaufschläge und die Debatte über höhere Mindestreserven für Banken. Eli Lilly berichtet vorbörslich, Amazon nachbörslich.
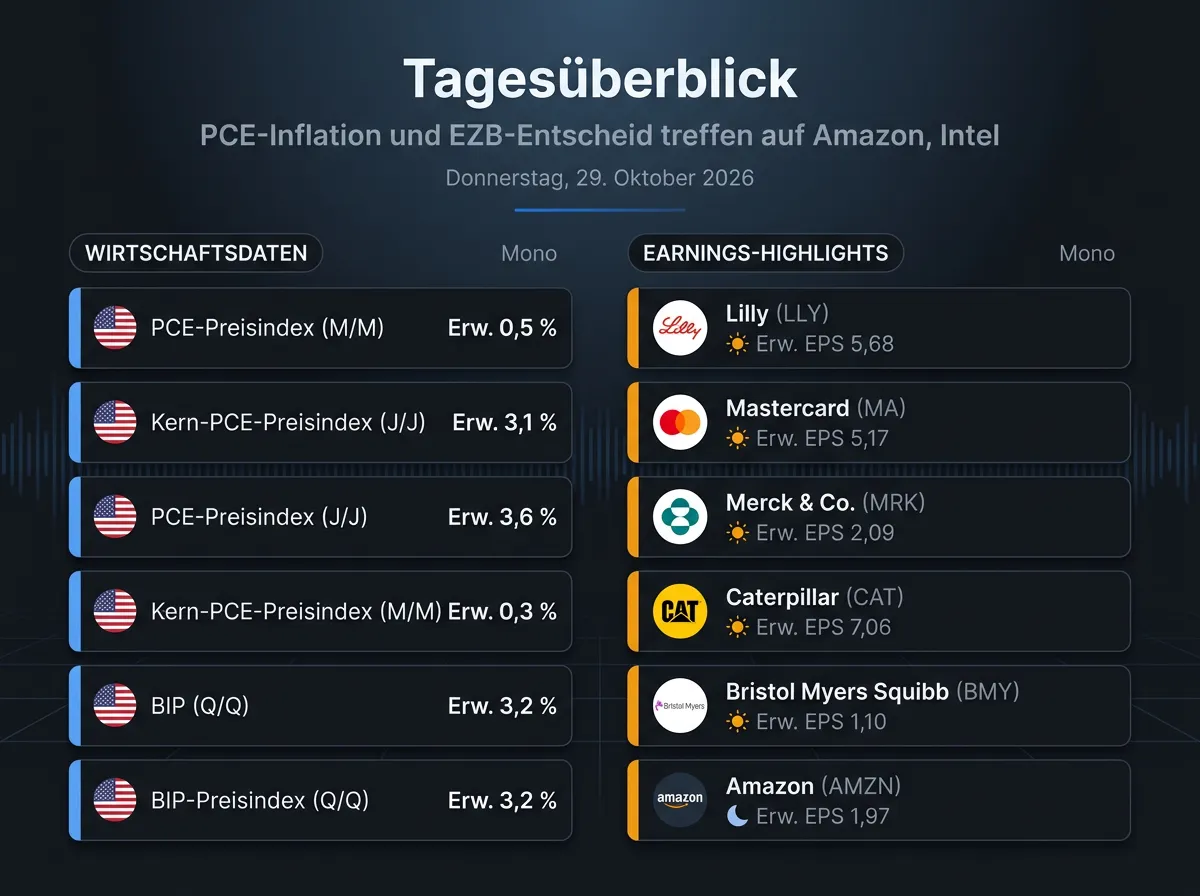
Die wichtigsten Konjunkturtermine und Quartalszahlen des Handelstags im Überblick.
Europa
Europas Banken starten überwiegend stark in die Berichtssaison: Danske Bank, BBVA und Société Générale übertrafen die Erwartungen bei Gewinn und Erträgen deutlich. Danske Bank hob zudem das untere Ende ihrer Jahresprognose an.
Ein gemischtes Bild liefert dagegen die Autobranche: Volkswagen verbuchte im dritten Quartal einen operativen Verlust von 5,86 Mrd. EUR und einen Konzernverlust von 5,82 Mrd. EUR; auch der Umsatz verfehlte die Erwartungen deutlich. Renault steigerte den Umsatz trotz rückläufiger Fahrzeugverkäufe leicht und bestätigte die Jahresprognose. In China verzeichneten BMW, Mercedes-Benz sowie die VW-Töchter Audi und Porsche im dritten Quartal deutliche Absatz- und Auslieferungsrückgänge, während heimische Hersteller von Elektro- und Hybridfahrzeugen weiter vordringen.
Die EU erhebt ab November eine Bearbeitungsgebühr von 2 EUR auf Internetbestellungen aus Nicht-EU-Ländern, was besonders günstige Kleinbestellungen verteuert. Ab dem 20. November gelten strengere Prüfpflichten für Minikredite und zinsfreie Ratenkäufe.
Asien
Die deutlichste Bewegung verzeichnet Taiwan: Der TSEC verliert im laufenden Handel 1,42 %, der südkoreanische KOSPI 1,24 %. In Tokio steigt der Nikkei 225 um 1,10 %, der indische Sensex legt um 0,78 % zu. Während der chinesische SSE Composite um 0,64 % und der Hang Seng um 0,20 % nachgeben, gewinnen der australische ASX 200 0,46 % und der STI in Singapur 0,33 %.
Die Fed ließ ihren Leitzins unverändert. Fed-Chef Kevin Warsh hob Südkoreas Bedeutung für die globale Technologie-Lieferkette hervor. Die Hongkonger Währungsbehörde HKMA beließ ihren Leitzins ebenfalls unverändert bei 4,25 % und warnte vor Unsicherheit über den weiteren US-Zinspfad sowie einem möglicherweise schwächeren Hongkong-Dollar. Die Bank of Japan entscheidet heute über ihre Geldpolitik und legt ihren vierteljährlichen Ausblicksbericht vor.
Samsung Electronics (Aktuelle Analyse) meldete für das dritte Quartal den größten Quartalsgewinn in der Geschichte der Tech-Branche.
USA
Microsoft (Aktuelle Analyse) übertraf mit 92,3 Mrd. USD Umsatz und mehr als 36,6 Mrd. USD Gewinn die Erwartungen. Die Cloud-Sparte Azure wuchs dank starker KI-Nachfrage um 48 %; für das zweite Quartal stellt der Konzern 49 bis 50 % und damit mehr als erwartet in Aussicht. Der Finanzvorstand erwartet im Kalenderjahr Investitionen von rund 170 Mrd. USD und auch im Geschäftsjahr 2027 positiven Cashflow. Piper Sandler hob das Kursziel von 610 auf 650 USD an. Bei Alphabet sank der Nettogewinn um 25 % auf 26,2 Mrd. USD, vor allem wegen eines Bewertungsverlusts von 8,7 Mrd. USD auf Beteiligungen. Zugleich verlangsamte sich das Wachstum bei Werbung und YouTube. Nach verfehlten Erwartungen gerät die Aktie unter Druck. Bereits zuvor hatten Analysten die Kursziele für Alphabet gesenkt, darunter RBC auf 400 USD und Piper Sandler von 400 auf 345 USD. Ford und Raymond James übertrafen die Umsatz- und Gewinnerwartungen, American Water Works verfehlte sie.
US-Präsident Trump stuft importierte Robotik und Maschinen als Risiko für die nationale Sicherheit ein, verhängt zunächst aber keine Zölle. Nachdem die USA chinesische Unternehmen mit Bezug zur Region Xinjiang auf eine Sanktionsliste gesetzt haben, kündigt China Schritte zum Schutz eigener Interessen an.
Vor den vorbörslichen Zahlen von Caterpillar erwartet Wells Fargo 7,47 USD Gewinn je Aktie. Die Analysten verweisen auf stärkere Aufträge im Rohstoffgeschäft und wachsenden Rechenzentrumsbedarf, warnen aber vor Finanzierungsrisiken im KI-Bereich. Die Einstufung Overweight und das Kursziel von 1.155 USD bleiben bestehen. TD Cowen hebt das Kursziel für Northrop Grumman von 540 auf 600 USD an, Scotiabank senkt das für Fortinet von 163 auf 140 USD. Zillow zahlt zur Beilegung einer Sammelklage um ein gescheitertes Immobiliengeschäft 212,5 Mio. USD.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

