JOHNSON & JOHNSON: Gewinnprognose steigt – doch das reicht nicht
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Ein Milliardenvergleich zu den Talkum-Klagen drückt den ausgewiesenen Gewinn von Johnson & Johnson fast auf null. Im Pharmageschäft gleichen Tremfya und die Krebsmedikamente den Einbruch von Stelara mehr als aus, doch die erneut angehobene Jahresprognose hat einen Haken.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 5,9 % auf 25,40 Mrd. USD und liegt knapp über der durchschnittlichen Analystenschätzung von 25,38 Mrd. USD. • Das bereinigte verwässerte EPS sinkt von 2,80 auf 2,59 USD und übertrifft damit den Konsens von 2,52 USD. • Eine Belastung von 5,52 Mrd. USD vor Steuern für den geplanten Talkum-Vergleich drückt das GAAP-EPS von 2,12 auf 0,09 USD. • Tremfya wächst um 68,3 % auf 2,40 Mrd. USD, Stelara bricht um 54,4 % auf 716 Mio. USD ein. • Die Prognose für das bereinigte EPS 2026 steigt auf 11,05 bis 11,15 USD und liegt damit unter dem Analystenkonsens von 11,21 USD. |
Der Konzernumsatz steigt im dritten Quartal um 5,9 % gegenüber dem Vorjahr auf 25,40 Mrd. USD und liegt damit knapp über der durchschnittlichen Analystenschätzung von 25,38 Mrd. USD. Ohne Währungseffekte beträgt das Plus 6,0 %. Getragen wird das Wachstum vor allem vom Heimatmarkt: In den USA steigen die Erlöse um 9,1 %, international nur um 1,5 %.
Nach GAAP bleiben unter dem Strich lediglich 210 Mio. USD Nettogewinn nach 5,15 Mrd. USD im Vorjahresquartal; das verwässerte EPS fällt von 2,12 auf 0,09 USD. Für den Vergleich mit den Schätzungen zählt das bereinigte verwässerte EPS, das Abschreibungen auf immaterielle Werte und Sondereffekte ausklammert. Es sinkt von 2,80 auf 2,59 USD, liegt aber über der durchschnittlichen Analystenschätzung von 2,52 USD. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 1,4 % tiefer.
Der Einbruch beim GAAP-Gewinn geht im Kern auf eine einmalige Belastung von 5,52 Mrd. USD vor Steuern für den geplanten Vergleich im Streit um Talkum und Eierstockkrebs zurück. Doch auch das bereinigte EPS ist belastet: Die Übernahme von Firefly Bio und die Kooperation mit Sail Biomedicines schlagen sich laut Unternehmen ausdrücklich darin nieder. Die Forschungsausgaben steigen um 26,7 % auf 4,65 Mrd. USD, während die bereinigte Vorsteuermarge von 35,2 % auf 30,2 % fällt. Johnson & Johnson baut damit die Pipeline für die zweite Hälfte des Jahrzehnts aus und bezahlt dafür mit dem Gewinnwachstum von heute.
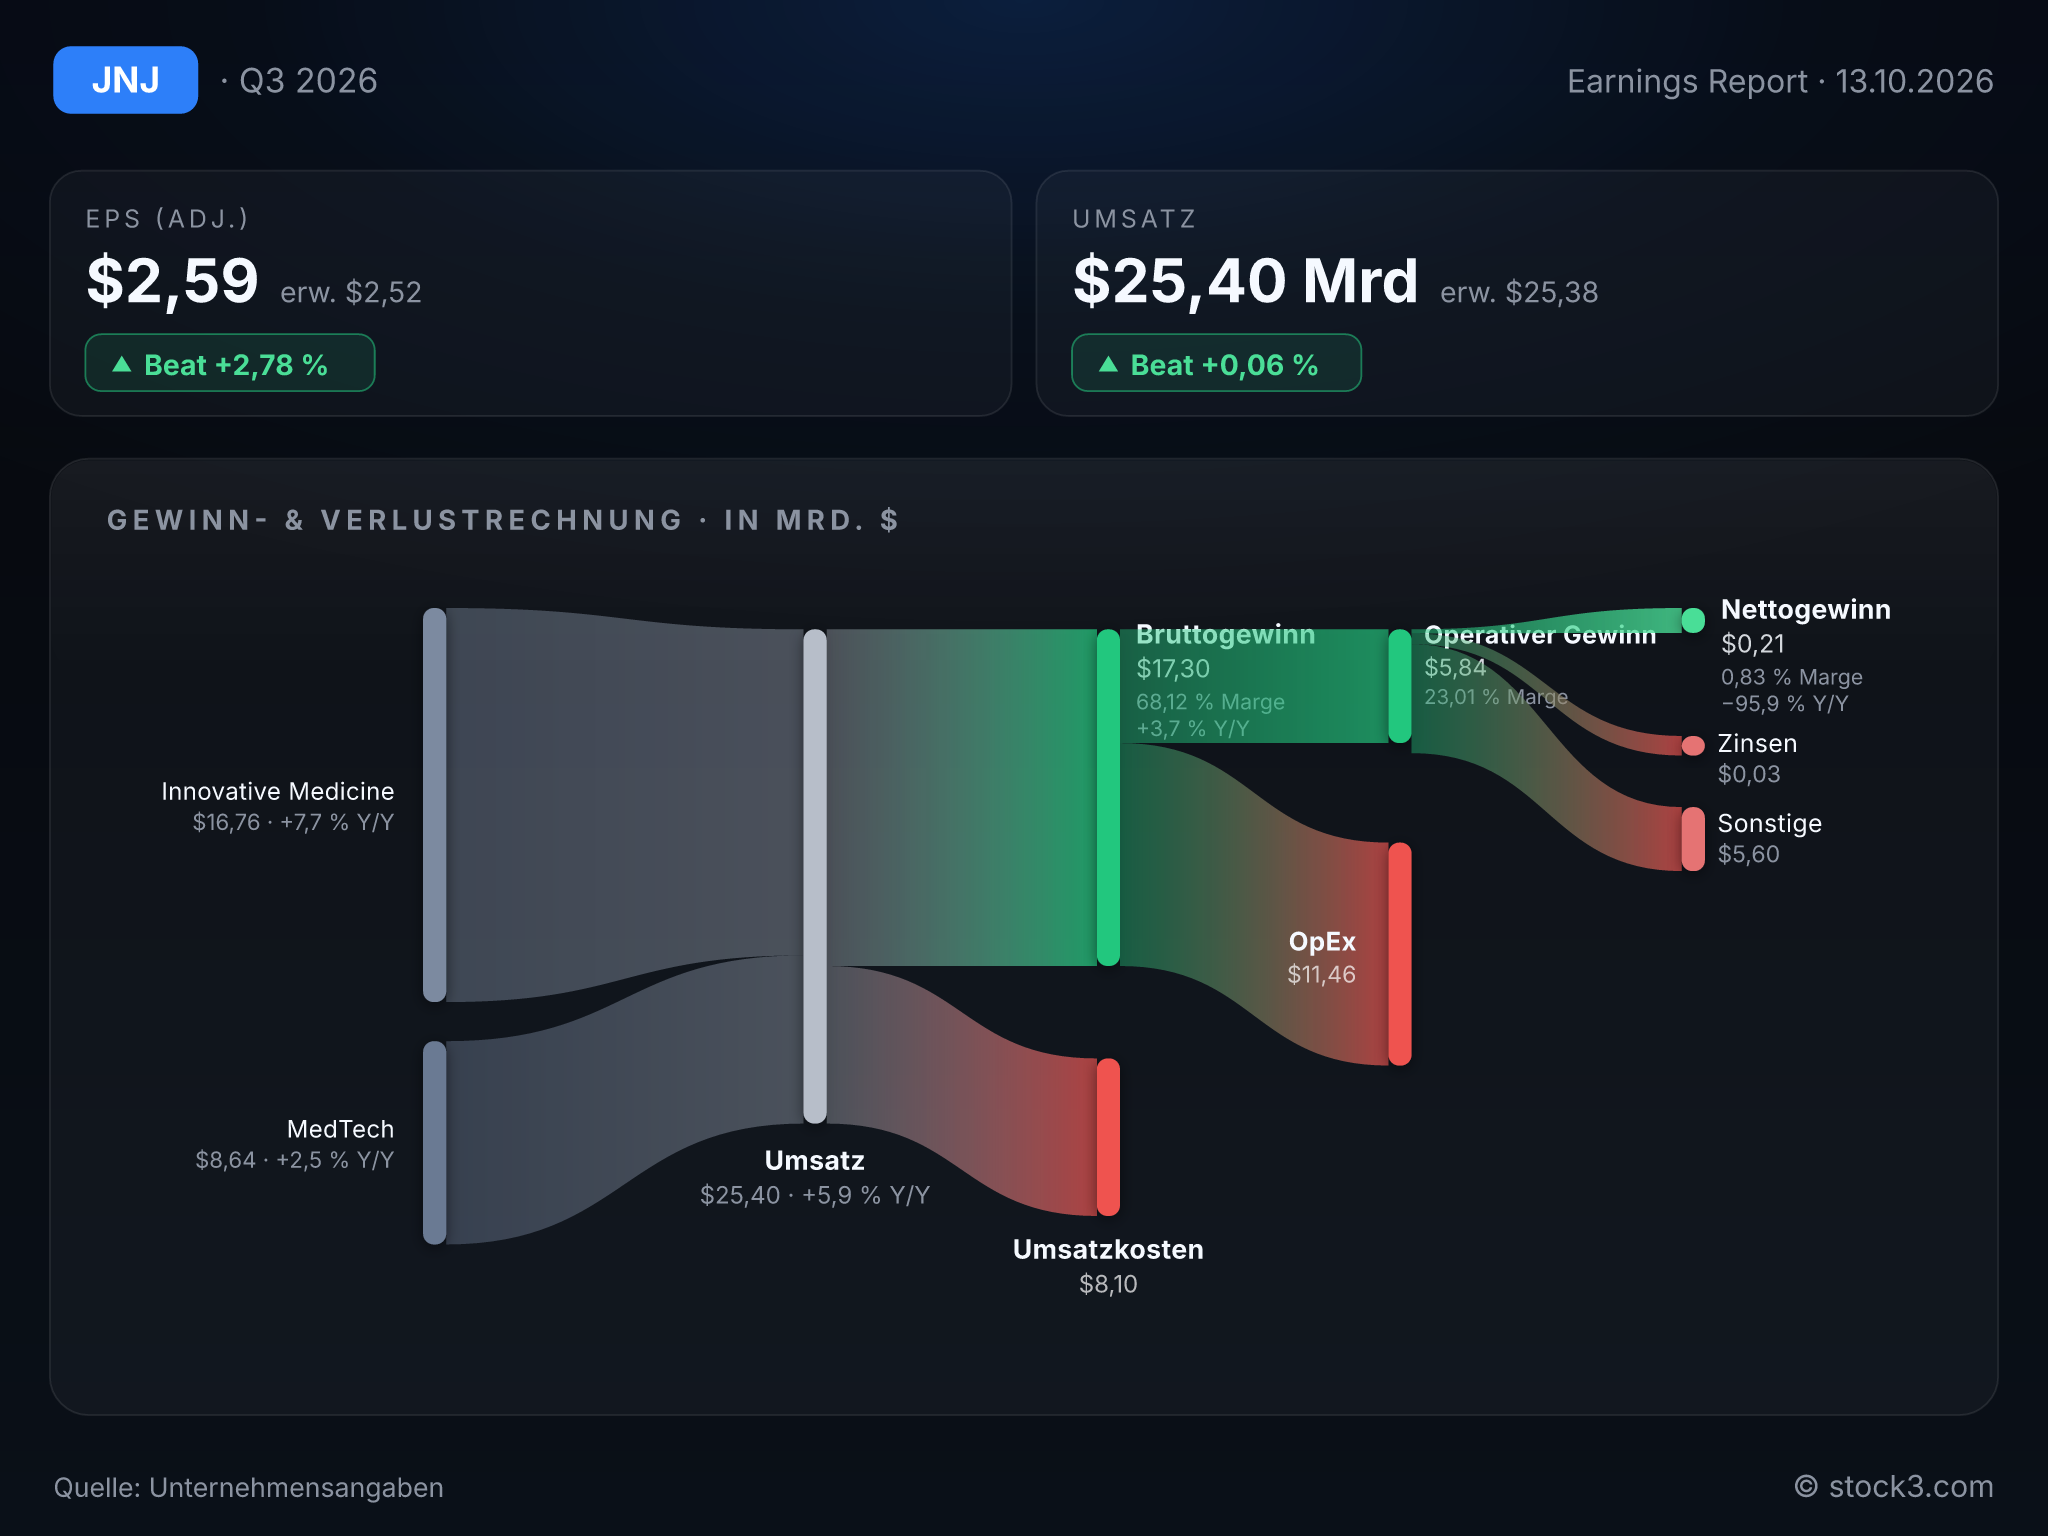
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Johnson & Johnson. (Quelle: Unternehmensangaben)
Tremfya fängt den Stelara-Einbruch auf
Im Segment Innovative Medicine wächst der Umsatz um 7,7 % auf 16,76 Mrd. USD. Dabei brechen die Erlöse mit dem Immunologie-Präparat Stelara um 54,4 % auf 716 Mio. USD ein, was das Segment nach Konzernangaben rund 690 Basispunkte Wachstum kostet. Den Ausgleich liefert vor allem Tremfya mit einem Plus von 68,3 % auf 2,40 Mrd. USD. Hinzu kommt die Onkologie, deren Umsatz um 16,4 % auf 7,60 Mrd. USD zulegt, angeführt vom Myelom-Mittel Darzalex. Der Umbau des Portfolios bringt damit mehr ein, als die Altprodukte verlieren.
MedTech kommt kaum vom Fleck
Deutlich zäher läuft die Medizintechnik: Der Umsatz im Segment MedTech wächst nur um 2,5 % auf 8,64 Mrd. USD und stagniert außerhalb der USA nahezu. Shockwave und die Elektrophysiologie halten dagegen, während das Chirurgiegeschäft leicht schrumpft. Die US-Marktzulassung für den Operationsroboter OTTAVA ist ein Versprechen auf künftige Quartale. Hinzu kommen Kosten von 369 Mio. USD für die geplante Abspaltung der Orthopädie. Im Konzern bleibt MedTech damit vorerst die Bremse.
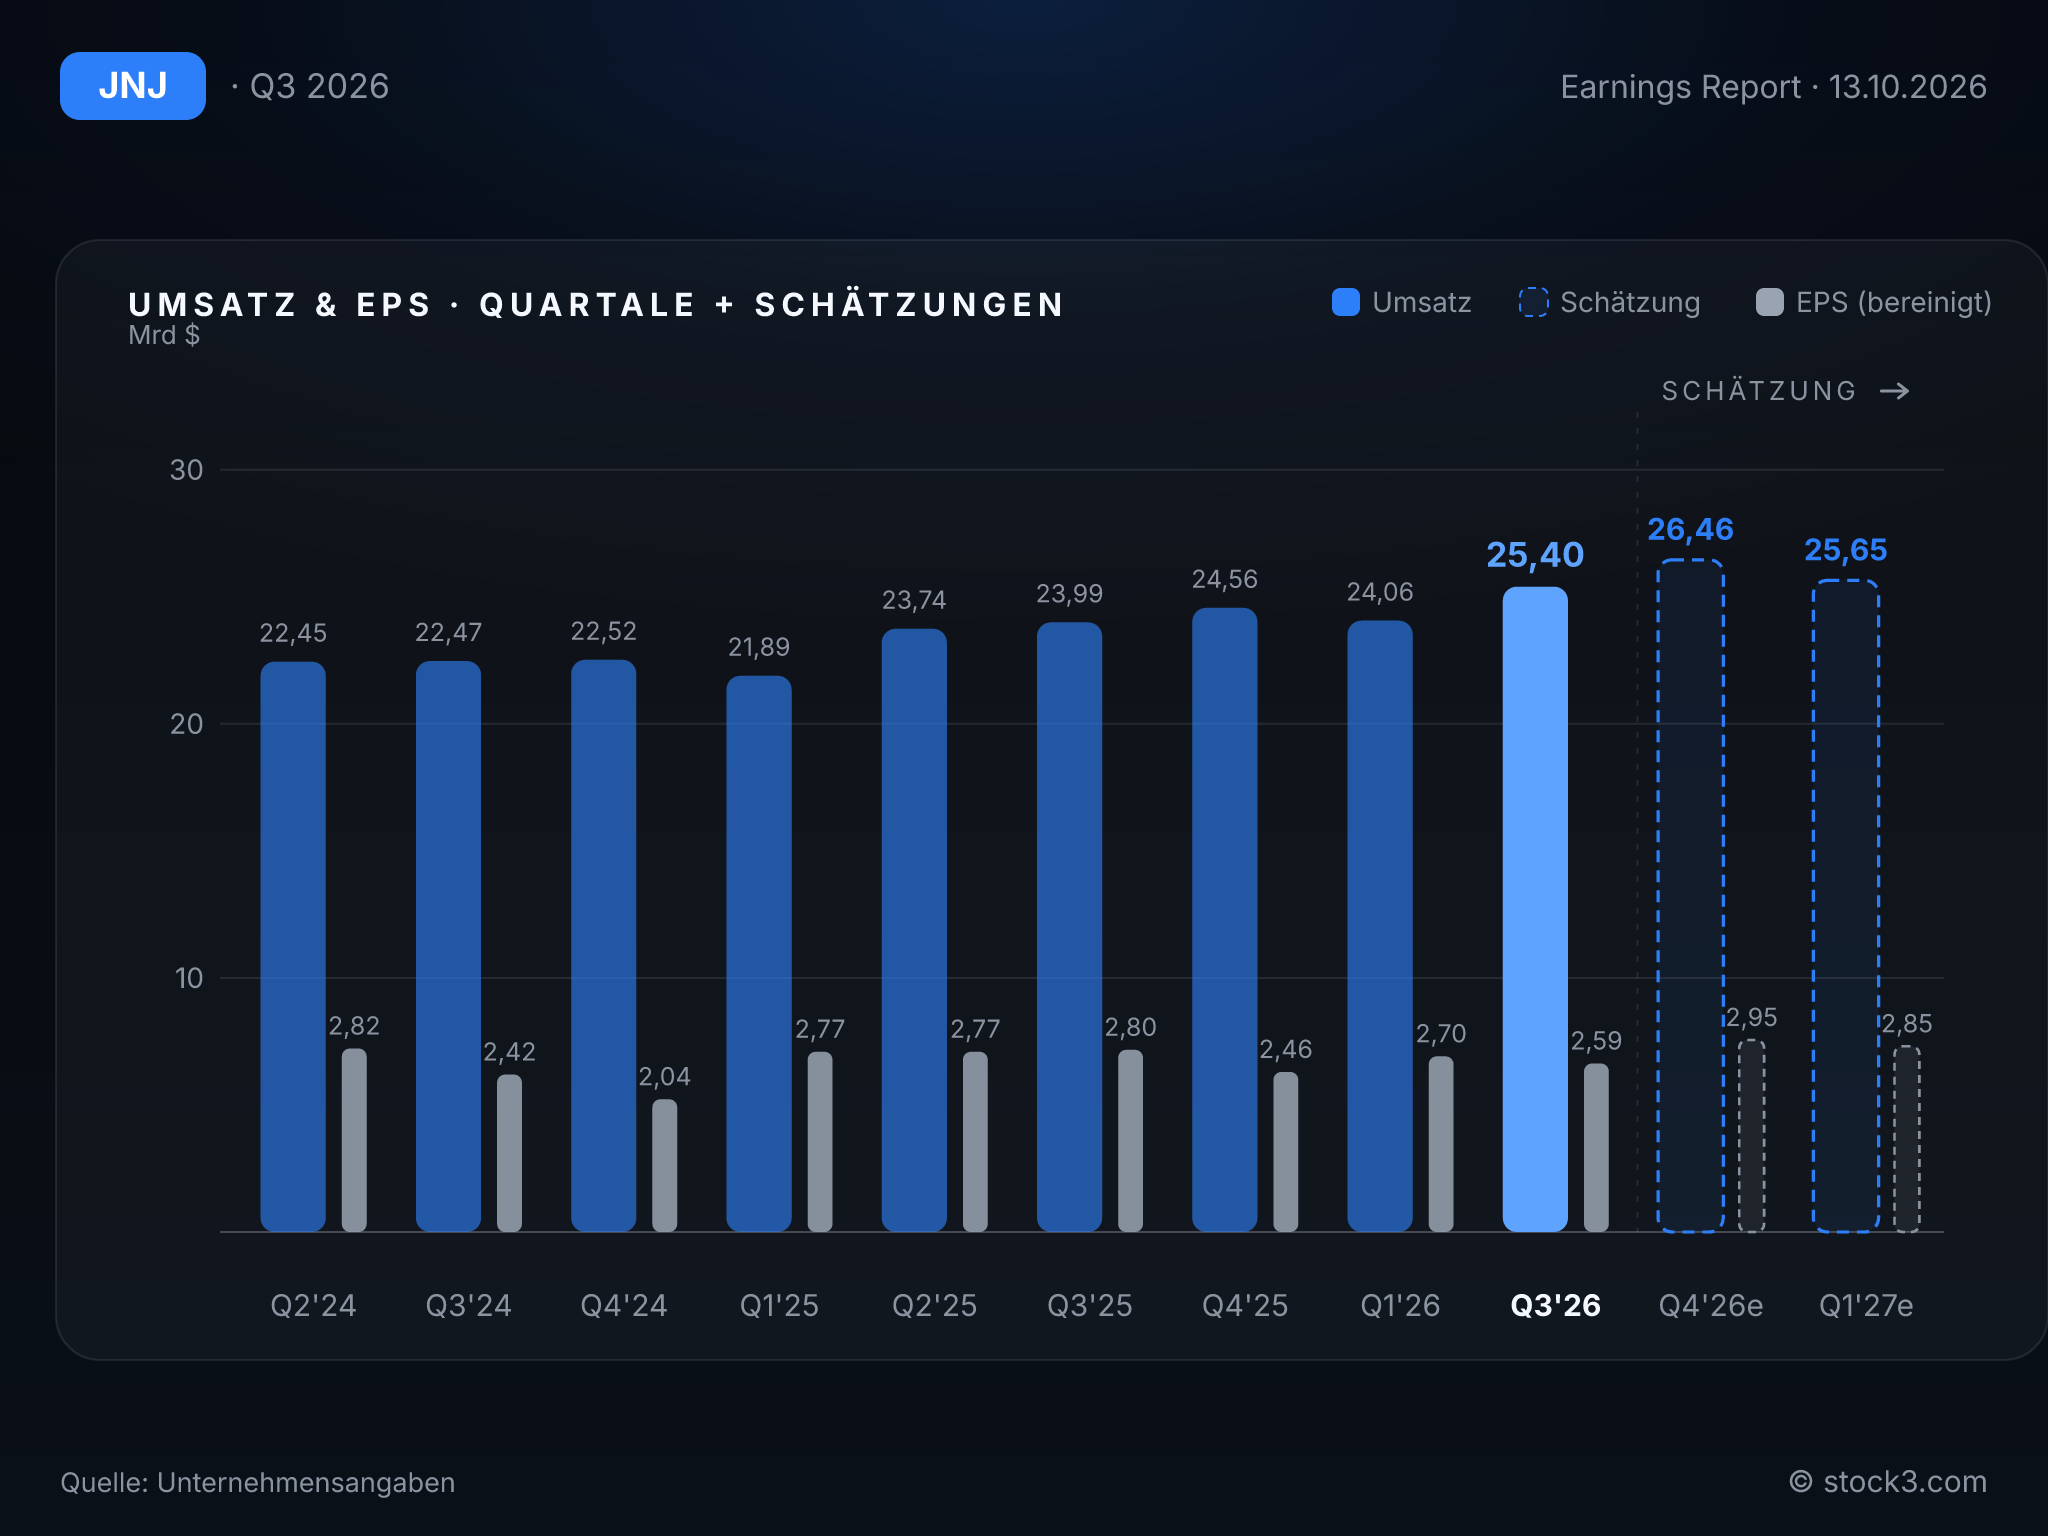
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Die Prognoseanhebung fällt klein aus und bleibt beim Gewinn hinter den Erwartungen zurück. Johnson & Johnson erhöht die Umsatzprognose für 2026 von 100,8 bis 101,4 Mrd. USD auf 101,0 bis 101,4 Mrd. USD. Der Mittelwert von 101,2 Mrd. USD entspricht einem Plus von 7,4 % und liegt leicht unter dem Analystenkonsens von 101,33 Mrd. USD. Beim bereinigten EPS steigt die Spanne von 10,96 bis 11,11 USD auf 11,05 bis 11,15 USD. Selbst das obere Ende bleibt unter der durchschnittlichen Analystenschätzung von 11,21 USD; der Mittelwert von 11,10 USD bedeutet nur 2,9 % Gewinnwachstum.
Für das Schlussquartal ergibt sich aus der Umsatzspanne rechnerisch ein Wachstum im Rahmen der Vorquartale. Vorstandschef Joaquin Duato spricht von zunehmendem Schwung im fokussierten Portfolio und sieht bis zum Ende des Jahrzehnts klarer als bisher den Weg zu zweistelligem Wachstum. Das liest sich als Wette auf die Jahre nach 2026, für die das laufende Jahr die Investitionen schultert. Spielraum dafür liefert der Free Cashflow: Nach neun Monaten steigt er auf rund 15,1 Mrd. USD, verglichen mit 14,23 Mrd. USD im Vorjahreszeitraum.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 94,19 Mrd. USD | 101,33 Mrd. USD | 108,74 Mrd. USD |
| EPS | 10,80 USD | 11,21 USD | 12,43 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Mit der angehobenen Gewinnprognose schließt Johnson & Johnson die Lücke zu den Erwartungen nicht: 11,10 USD in der Mitte stehen 11,21 USD im bisherigen Analystenkonsens gegenüber. Dabei übertrifft der Konzern im Quartal sowohl die Umsatz- als auch die bereinigten Gewinnerwartungen. Für die Aktie sprechen die Zuwächse bei Tremfya und in der Onkologie. Dagegen stehen ein lahmendes MedTech-Geschäft, Kosten für Zukäufe und Kooperationen, die den bereinigten Gewinn sinken lassen, sowie der Milliardenvergleich zu Talkum. Auf Basis der Analystenschätzungen liegt das KGV bei 23,6 für 2026 und bei 21,3 für 2027, für das ein Gewinnplus von 11 % erwartet wird. Ob die teuren Pipeline-Investitionen im nächsten Jahr den erwarteten Gewinnsprung tragen, wird für die Aktie entscheidend.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

