Morning-Flash: Stimulus-Hoffnung schwindet – Hang Seng bricht ein
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Chinas jüngste Wirtschaftsdaten dämpfen die Hoffnung auf umfangreiche Konjunkturhilfen aus Peking und drücken den Hang Seng auf ein Vier-Monats-Tief. Auch die übrigen Leitbörsen Asiens verlieren, am stärksten Südkorea. Der DAX-Future signalisiert einen schwächeren Handelsstart, während unter den US-Futures der Nasdaq-100-Future am deutlichsten nachgibt.
Aktuelles Marktgeschehen
Der DAX-Future notiert vorbörslich bei 25.479 Punkten, 0,65 % unter dem Vortagsschluss, und signalisiert einen schwächeren Xetra-Start. Unter den US-Futures verliert der Nasdaq-100-Future mit 1,60 % auf 29.346 Punkte fast doppelt so viel wie der S&P-500-Future, der 0,82 % auf 7.693 Punkte nachgibt. Der Dow-Jones-Future hält sich mit einem Minus von 0,43 % auf 52.631 Punkte am besten. Brent-Öl verteuert sich um 1,05 % auf 112,16. Gold verliert dagegen 1,17 % auf 4.101,4, während Bitcoin 1,54 % auf 82.733,49 nachgibt.
Vorbörsliche Tops & Flops
| Wert | Vorbörslich |
|---|---|
| Qiagen | +4,26 % |
| Johnson & Johnson | +1,25 % |
| 3M Co. | +0,92 % |
| AIXTRON | -3,90 % |
| Elmos Semiconductor | -3,90 % |
| JENOPTIK | -3,57 % |
Ausblick
Um 14:30 Uhr stehen die US-Erstanträge auf Arbeitslosenhilfe an, erwartet werden 200 Tsd. nach 199 Tsd. Um 16:00 Uhr folgt das Konsumklima der Eurozone mit einer Erwartung von -17 nach -16,5 Punkten. Vorbörslich berichten in den USA unter anderem Procter & Gamble und Lockheed Martin, nachbörslich folgt Western Digital.
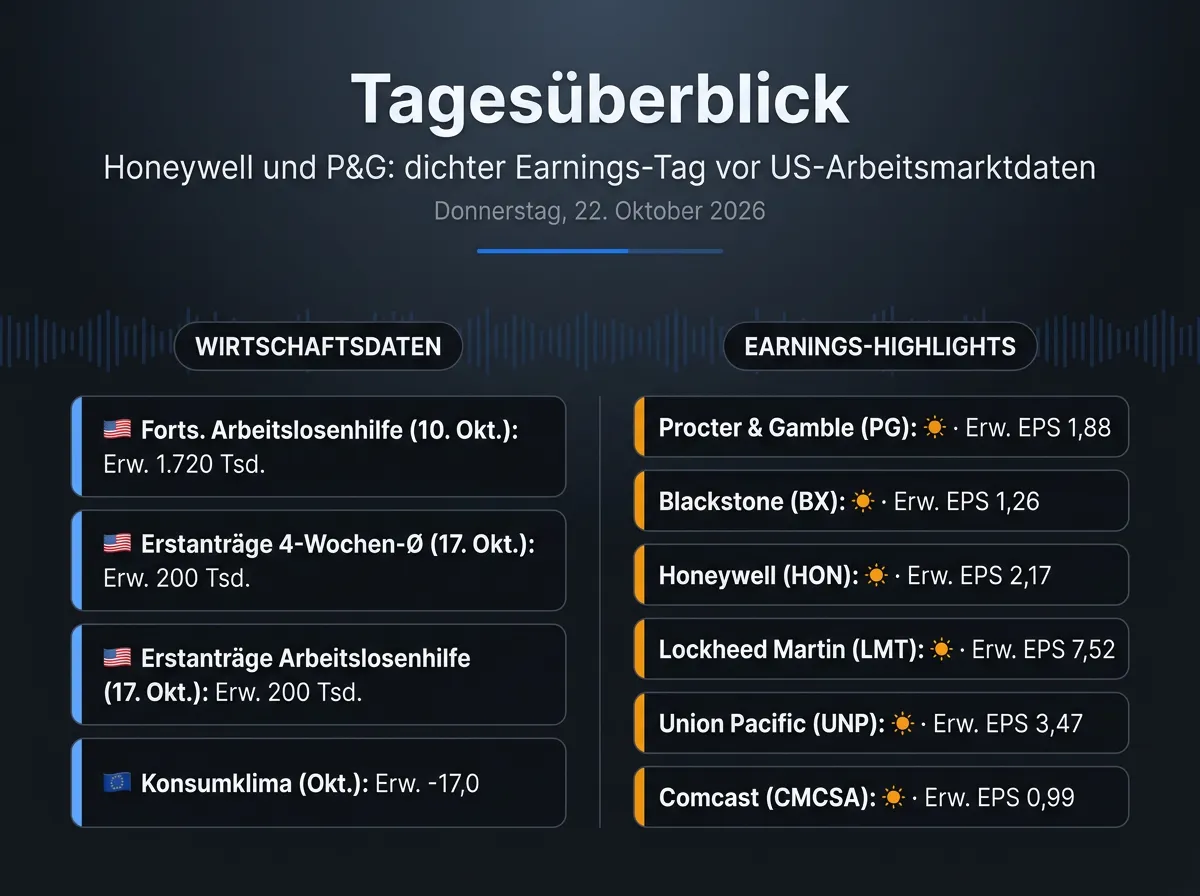
Die wichtigsten Konjunkturtermine und Quartalszahlen des Handelstags im Überblick.
Europa
Finanzinvestor EQT will Qiagen gemeinsam mit dem Staatsfonds aus Abu Dhabi und dem CPP Investment Board für 46,50 EUR je Aktie in bar übernehmen. Die Qiagen-Gremien unterstützen das Angebot.
In der Berichtssaison übertreffen mehrere Schwergewichte die Erwartungen. Roche erzielte in den ersten neun Monaten 46,5 Mrd. CHF Umsatz, zu konstanten Wechselkursen ein Plus von 6 %, und bestätigte die Jahresprognose. Nestlé steigerte das organische Wachstum im dritten Quartal auf 4,0 % und bekräftigte ebenfalls die Jahresziele. Das Russlandgeschäft nimmt der Konzern nach Inkrafttreten einer externen Verwaltung aus der Konzernrechnung heraus. Bei Nokia trieb das Rechenzentrumsgeschäft den Umsatz auf 5,15 Mrd. EUR und den bereinigten operativen Gewinn auf 0,605 Mrd. EUR, beides über den Schätzungen. Allerdings veranschlagen die Finnen die Kosten ihres Sparprogramms nun mit 1,1 statt 0,8 Mrd. EUR. Seit dem Jahreshoch Anfang Juni hat die Aktie rund 44 % verloren.
Die Pkw-Neuzulassungen in der EU stiegen im September um 9,3 %; der Marktanteil reiner Elektroautos kletterte in den ersten neun Monaten auf 22,7 %. Während die VW-Marken nahezu stagnierten, legten BYD um 150 % und Tesla um 70 % zu. HSBC stuft Europas Energiesektor von Untergewichten auf Neutral hoch.
Asien
In Südkorea verliert der KOSPI mit 4,06 % am stärksten. Hongkongs Hang Seng gibt 3,20 % auf ein Vier-Monats-Tief nach: Jüngste Wirtschaftsdaten lassen Chinas Jahreswachstumsziel erreichbar erscheinen und dämpfen die Hoffnung auf umfangreichere Konjunkturstimuli aus Peking. Der Nikkei 225 verliert 2,39 %, Taiwans TSEC 1,68 % und der SSE Composite in Shanghai 1,48 %. Geringer fallen die Abschläge in Indien (Sensex -0,26 %), Singapur (STI -0,13 %) und Australien (ASX 200 -0,46 %) aus. Auf dem chinesischen Festland ist der CSI 300 mit einem Minus von 20 % gegenüber seinem Juni-Hoch in den Bärenmarkt gerutscht. In Australien stürzt die Aktie von Nick Scali um 15 % ab.
Japans Inflationsrate lag im September bei 2,7 %. Mehr als 80 % der befragten Beobachter der Bank of Japan erwarten die nächste Zinserhöhung erst im Dezember; für die Sitzung am 30. Oktober rechnet niemand mit einer Anhebung. Die Rendite zehnjähriger Staatsanleihen sank vor dem Treffen auf ein mehrwöchiges Tief von 2,88 %.
USA
Nachbörslich übertrafen IBM, Southwest Airlines und United Rentals bei Umsatz und Gewinn die Konsensschätzungen. Tesla lag mit dem bereinigten Ergebnis je Aktie leicht über dem Konsens. Der Gewinn sank jedoch um 43 % auf 787 Mio. USD, da höhere Ausgaben für Forschung, Entwicklung und KI das operative Ergebnis deutlich drückten. Die US-Verkehrssicherheitsbehörde untersucht zudem Teslas Cybercab-Robotaxis, die ohne die nach Bundesvorschriften üblicherweise erforderlichen manuellen Bedienelemente auskommen. Laut Entwicklungschef will Tesla dennoch bis Jahresende mit dem Verkauf an Privatkunden beginnen.
Apple verpflichtet sich, für die iPhone-Produktion in den USA Titan im Wert von bis zu 100 Mio. USD aus Pennsylvania zu kaufen. Präsident Trump wertet dies als Erfolg seiner Industriepolitik. Gegen ein Urteil des australischen Bundesgerichts zur Öffnung von iOS will der Konzern Berufung einlegen und eine Aussetzung beantragen. Die Bankenaufsicht OCC finalisierte die Umsetzungsregel zum GENIUS Act für Payment-Stablecoins. Sie gilt für alle Emittenten unter US-Bundesrecht und soll laut Finanzministerium Amerikas Dominanz bei digitalen Assets festigen.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

