Volle Auftragsbücher: RTX hebt die Prognose erneut an
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
- RTX Corp - WKN: A2PZ0R - ISIN: US75513E1010 - Kurs: 192,110 $ (NYSE)
Wer verstehen will, warum RTX derzeit so kraftvoll wächst, muss auf zwei sehr unterschiedliche Kundengruppen schauen: Fluggesellschaften, die ihre Flotten möglichst lange in der Luft halten wollen und dafür kräftig in Wartung investieren, und Streitkräfte, die ihre Munitionslager wieder auffüllen. Beide bestellen beim Konzern aus Arlington, Virginia, in hohem Tempo.
Handeln bei Traders Place – ab sofort auf stock3
- Neo-Broker jetzt neu auf stock3 verfügbar!
- Mehr als 40 nationale und internationale Handelsplätze
- 0 € Depotführungsgebühr
- 0 € Ordergebühr über gettex ab 500 € Ordervolumen
- Aktien, ETFs, Fonds, Anleihen, Derivate und Kryptowerte
Im dritten Quartal sammelte der Mutterkonzern von Collins Aerospace, Pratt & Whitney und Raytheon neue Aufträge über mehr als 81 Mrd. USD ein. Der Auftragsbestand stieg binnen Jahresfrist um 36 % auf den Rekordwert von 340 Mrd. USD, rund dreieinhalb Jahresumsätze. "Die Nachfrage nach unseren Produkten bleibt robust“, sagte Konzernchef Chris Calio.
Deutlich über den Erwartungen
Der Umsatz stieg um 11 % auf 24,97 Mrd. USD, organisch sogar um 12 %. Analysten hatten im Schnitt mit 24,08 Mrd. USD gerechnet. Noch deutlicher fiel die Überraschung beim Ergebnis aus: Der bereinigte Gewinn je Aktie kletterte um 33 % auf 2,26 USD, der Konsens lag bei 1,79 USD.
Den Glanz relativiert ein Sondereffekt. In den bereinigten Zahlen stecken 0,25 USD je Aktie aus der Rückerstattung von Zöllen, die auf Grundlage des Notstandsgesetzes IEEPA erhoben worden waren. Der Supreme Court hatte diese Abgaben im Februar für unrechtmäßig erklärt. Ohne diesen Effekt wären es 2,01 USD gewesen, immer noch klar über den Schätzungen. Von der um 310 Basispunkte auf 15,2 % gestiegenen bereinigten Segmentmarge gehen allerdings rund 160 Basispunkte auf das Konto der Erstattungen.
Schwächer fiel der Mittelzufluss aus. Der freie Cashflow sank um 47 % auf 2,1 Mrd. USD. Im Vorjahresquartal hatten hohe Kundenanzahlungen die Kasse gefüllt, nun bindet zudem der Aufbau von Vorräten Kapital.
Drei Sparten, drei Geschichten
Collins Aerospace steigerte den Umsatz um 10 % auf 8,38 Mrd. USD, getragen von einem Plus von 23 % in der Erstausrüstung für Flugzeugbauer. Die bereinigte Marge sprang von 15,7 % auf 21,3 %, wobei rund 250 Mio. USD aus Zollerstattungen mithalfen.
Pratt & Whitney wuchs ebenfalls um 10 % auf 9,23 Mrd. USD und übertraf damit die erwarteten 8,89 Mrd. USD. Das Ersatzteil- und Wartungsgeschäft legte um 21 % zu, vor allem dank des Getriebefan-Triebwerks GTF. Bereinigt stieg das operative Ergebnis um 29 % auf 968 Mio. USD, ausgewiesen fiel es dagegen um 19 %, weil die Insolvenz eines nicht genannten Kunden mit 363 Mio. USD zu Buche schlug.
Raytheon legte mit 14 % auf 8,03 Mrd. USD am stärksten zu, getrieben von Marineprogrammen und Luftverteidigungssystemen wie Patriot. Das operative Ergebnis zog um 32 % auf 1,13 Mrd. USD an, die Marge erreichte 14,1 % nach 12,2 %. Rund 85 Mio. USD davon gehen allerdings auf Einmaleffekte zurück.
Munition für Jahre
Strategisch bedeutsam sind die Mehrjahresverträge, die Raytheon im letzten Quartal erhalten hat: rund 23 Mrd. USD für den Marschflugkörper Tomahawk, dessen Produktion auf mehr als 1.000 Stück pro Jahr steigen soll, und 14,3 Mrd. USD für die Luft-Luft-Rakete AMRAAM mit bis zu 1.900 Einheiten jährlich. Ein Detail verdient Beachtung: Die Verträge sind noch nicht endgültig ausverhandelt, Preise und Konditionen stehen also teilweise noch aus.
Im zivilen Geschäft arbeitet Pratt & Whitney weiter die Altlast des GTF ab. Wegen eines Materialfehlers in Pulvermetallteilen muss ein erheblicher Teil der Flotte vorzeitig in die Werkstatt. Die Wartungsleistung für das Modell PW1100 steigerte RTX gegenüber dem Vorjahr um mehr als 35 %. Seit Oktober fliegt zudem die überarbeitete Version GTF Advantage bei United Airlines, die laut Hersteller bis zu doppelt so lange am Flügel bleiben soll.
Den Jahresausblick hebt RTX erneut an. Der Umsatz soll nun 97,0 bis 97,5 Mrd. USD erreichen statt 95,0 bis 96,0 Mrd. USD, der bereinigte Gewinn je Aktie 7,65 bis 7,75 USD statt 7,10 bis 7,25 USD. Beim freien Cashflow peilt der Konzern 9,0 bis 9,2 Mrd. USD an. Auch in diese Ziele fließen die Zollerstattungen ein. "Wir konzentrieren uns weiterhin darauf, die Produktion zu steigern, unsere Kostenstruktur zu optimieren und in neue Technologien zu investieren“, so Calio.
RTX steht mit diesem Bild nicht allein. GE Aerospace, der größte Rivale im Triebwerksgeschäft, meldete am selben Tag einen Anstieg des bereinigten Gewinns je Aktie auf 2,25 USD nach 1,66 USD und hob die Jahresprognose ebenfalls an. Auch Northrop Grumman übertraf die Erwartungen und erhöhte das Gewinnziel. Die Treiber ähneln sich: hohe Wartungsausgaben der Airlines, wachsende Nachfrage nach Triebwerken und Ersatzteilen sowie geopolitische Spannungen, die die Militärbudgets hochhalten.
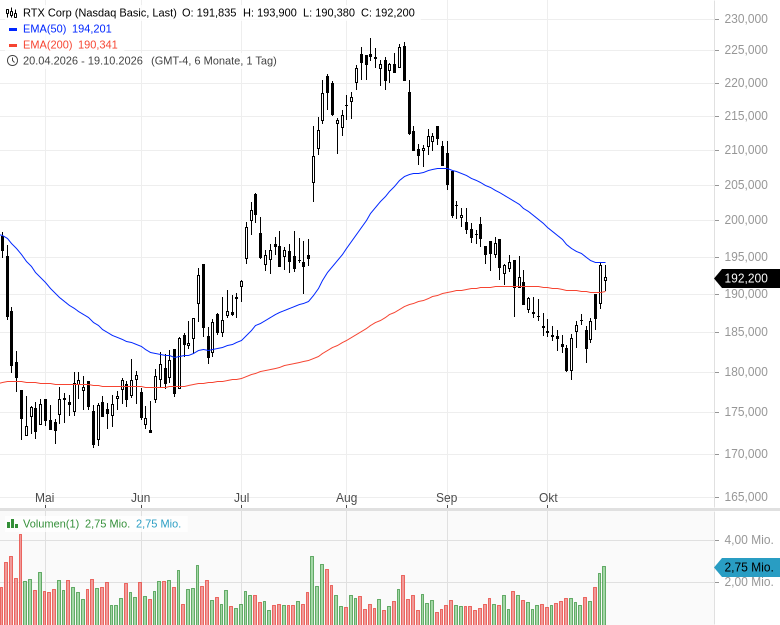
Fazit: Operativ liefert RTX ein überzeugendes Quartal. Alle drei Sparten wachsen mindestens zweistellig, die Margen steigen, und der Auftragsbestand verschafft eine Planungssicherheit, um die viele Industriekonzerne RTX beneiden dürften. Selbst ohne Zollerstattungen hätte das Unternehmen die Erwartungen klar übertroffen. Die Qualität des Gewinns verdient dennoch einen zweiten Blick. Die IEEPA-Erstattungen wiederholen sich nicht und erhöhen die Vergleichsbasis für das kommende Jahr. Der freie Cashflow hinkt dem Gewinn hinterher, die großen Raketenverträge bergen noch offene Preisrisiken, und das GTF-Programm bleibt eine Baustelle. Die Bewertung geht m.E. gerade noch so in Ordnung. Neueinsteiger sollten aber besser in mehreren Tranchen bei der RTX-Aktie planen.
Weitere Analysen & News zur Aktie unserer Redaktion findest Du hier.
| Jahr | 2025 | 2026e* | 2027e* |
| Umsatz in Mrd. USD | 88,60 | 96,19 | 103,47 |
| Ergebnis je Aktie in USD | 6,29 | 7,25 | 7,87 |
| Gewinnwachstum | 15,26% | 8,55% | |
| KGV | 31 | 26 | 24 |
| KUV | 2,9 | 2,7 | 2,5 |
| PEG | 1,74 | 2,85 | |
| Dividende je Aktie in USD | 2,67 | 2,86 | 3,07 |
| Dividendenrendite | 1,39% | 1,49% | 1,60% |
| *e = erwartet, Berechnungen basieren bei US-Unternehmen auf Non-GAAP-Daten |
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|


Keine Kommentare
Die Kommentarfunktion auf stock3 ist Nutzerinnen und Nutzern mit einem unserer Abonnements vorbehalten.