VERIZON: Mehr Neukunden – bei Rabatten spart der Konzern
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Verizon spart spürbar bei Rabatten und Handy-Subventionen, gewinnt aber ein Jahr nach Beginn des Umbaus so viele Vertragskunden wie lange nicht. Die Kehrseite zeigt sich im Gerätegeschäft, das den Konzernumsatz unter die Erwartungen drückt.
| ✦ Auf einen Blick |
|---|
|
• Das bereinigte EPS steigt von 1,21 auf 1,31 USD und liegt über der durchschnittlichen Analystenschätzung von 1,27 USD. • Der Umsatz wächst um 1,5 % auf 34,31 Mrd. USD und bleibt unter dem Konsens von 34,77 Mrd. USD, da die Geräteerlöse um 9,0 % sinken. • Mit einem Nettozuwachs von 406.000 Telefon-Vertragsanschlüssen meldet Verizon das stärkste dritte Quartal seit fünf Jahren. • Die bereinigte EBITDA-Marge erreicht 40,2 % nach 37,8 % im Vorjahresquartal und damit einen Rekordwert. • Verizon hebt die Prognose für das bereinigte EPS 2026 zum dritten Mal in Folge an, auf 5,04 bis 5,06 USD. |
Verizon steigert den Umsatz im dritten Quartal um 1,5 % gegenüber dem Vorjahr auf 34,31 Mrd. USD, bleibt damit aber unter der durchschnittlichen Analystenschätzung von 34,77 Mrd. USD. Ausschlaggebend ist das Gerätegeschäft: Die Erlöse aus dem Verkauf von Mobiltelefonen sinken um 9,0 % auf 5,12 Mrd. USD, weil Kunden ihre Geräte länger behalten und Verizon bewusst weniger Geld für Subventionen ausgibt. Der Serviceumsatz aus Mobilfunk und Breitband, die Kerngröße der Prognose, wächst dagegen um 2,9 % auf 23,5 Mrd. USD.
Deutlich freundlicher fällt das Bild beim Ergebnis aus. Das bereinigte EBITDA (Adjusted EBITDA) steigt um 8,0 % auf 13,8 Mrd. USD, während die zugehörige Marge von 37,8 auf 40,2 % klettert. Beides sind Rekordwerte. Das GAAP-EPS verbessert sich von 1,17 auf 1,25 USD.
Für den Vergleich mit den Analystenschätzungen ist das bereinigte EPS (Adjusted EPS) maßgeblich: Es steigt von 1,21 auf 1,31 USD und übertrifft die durchschnittliche Schätzung von 1,27 USD. Die Bereinigung umfasst lediglich Abschreibungen auf übernommene immaterielle Werte und Integrationskosten von zusammen 0,07 USD je Aktie. Die Aktie notiert in einer ersten vorbörslichen Indikation rund 1,8 % höher.
Das Quartal zeigt die Richtung des Umbaus: weniger Umsatz mit Hardware, die Verizon ohnehin unter den eigenen Kosten verkauft, dafür mehr Ertrag aus dem Servicegeschäft. Höhere Zinskosten zehren allerdings einen Teil des operativen Fortschritts auf: Sie steigen um 17,2 %, weshalb der Vorsteuergewinn nur um 4,4 % zulegt.
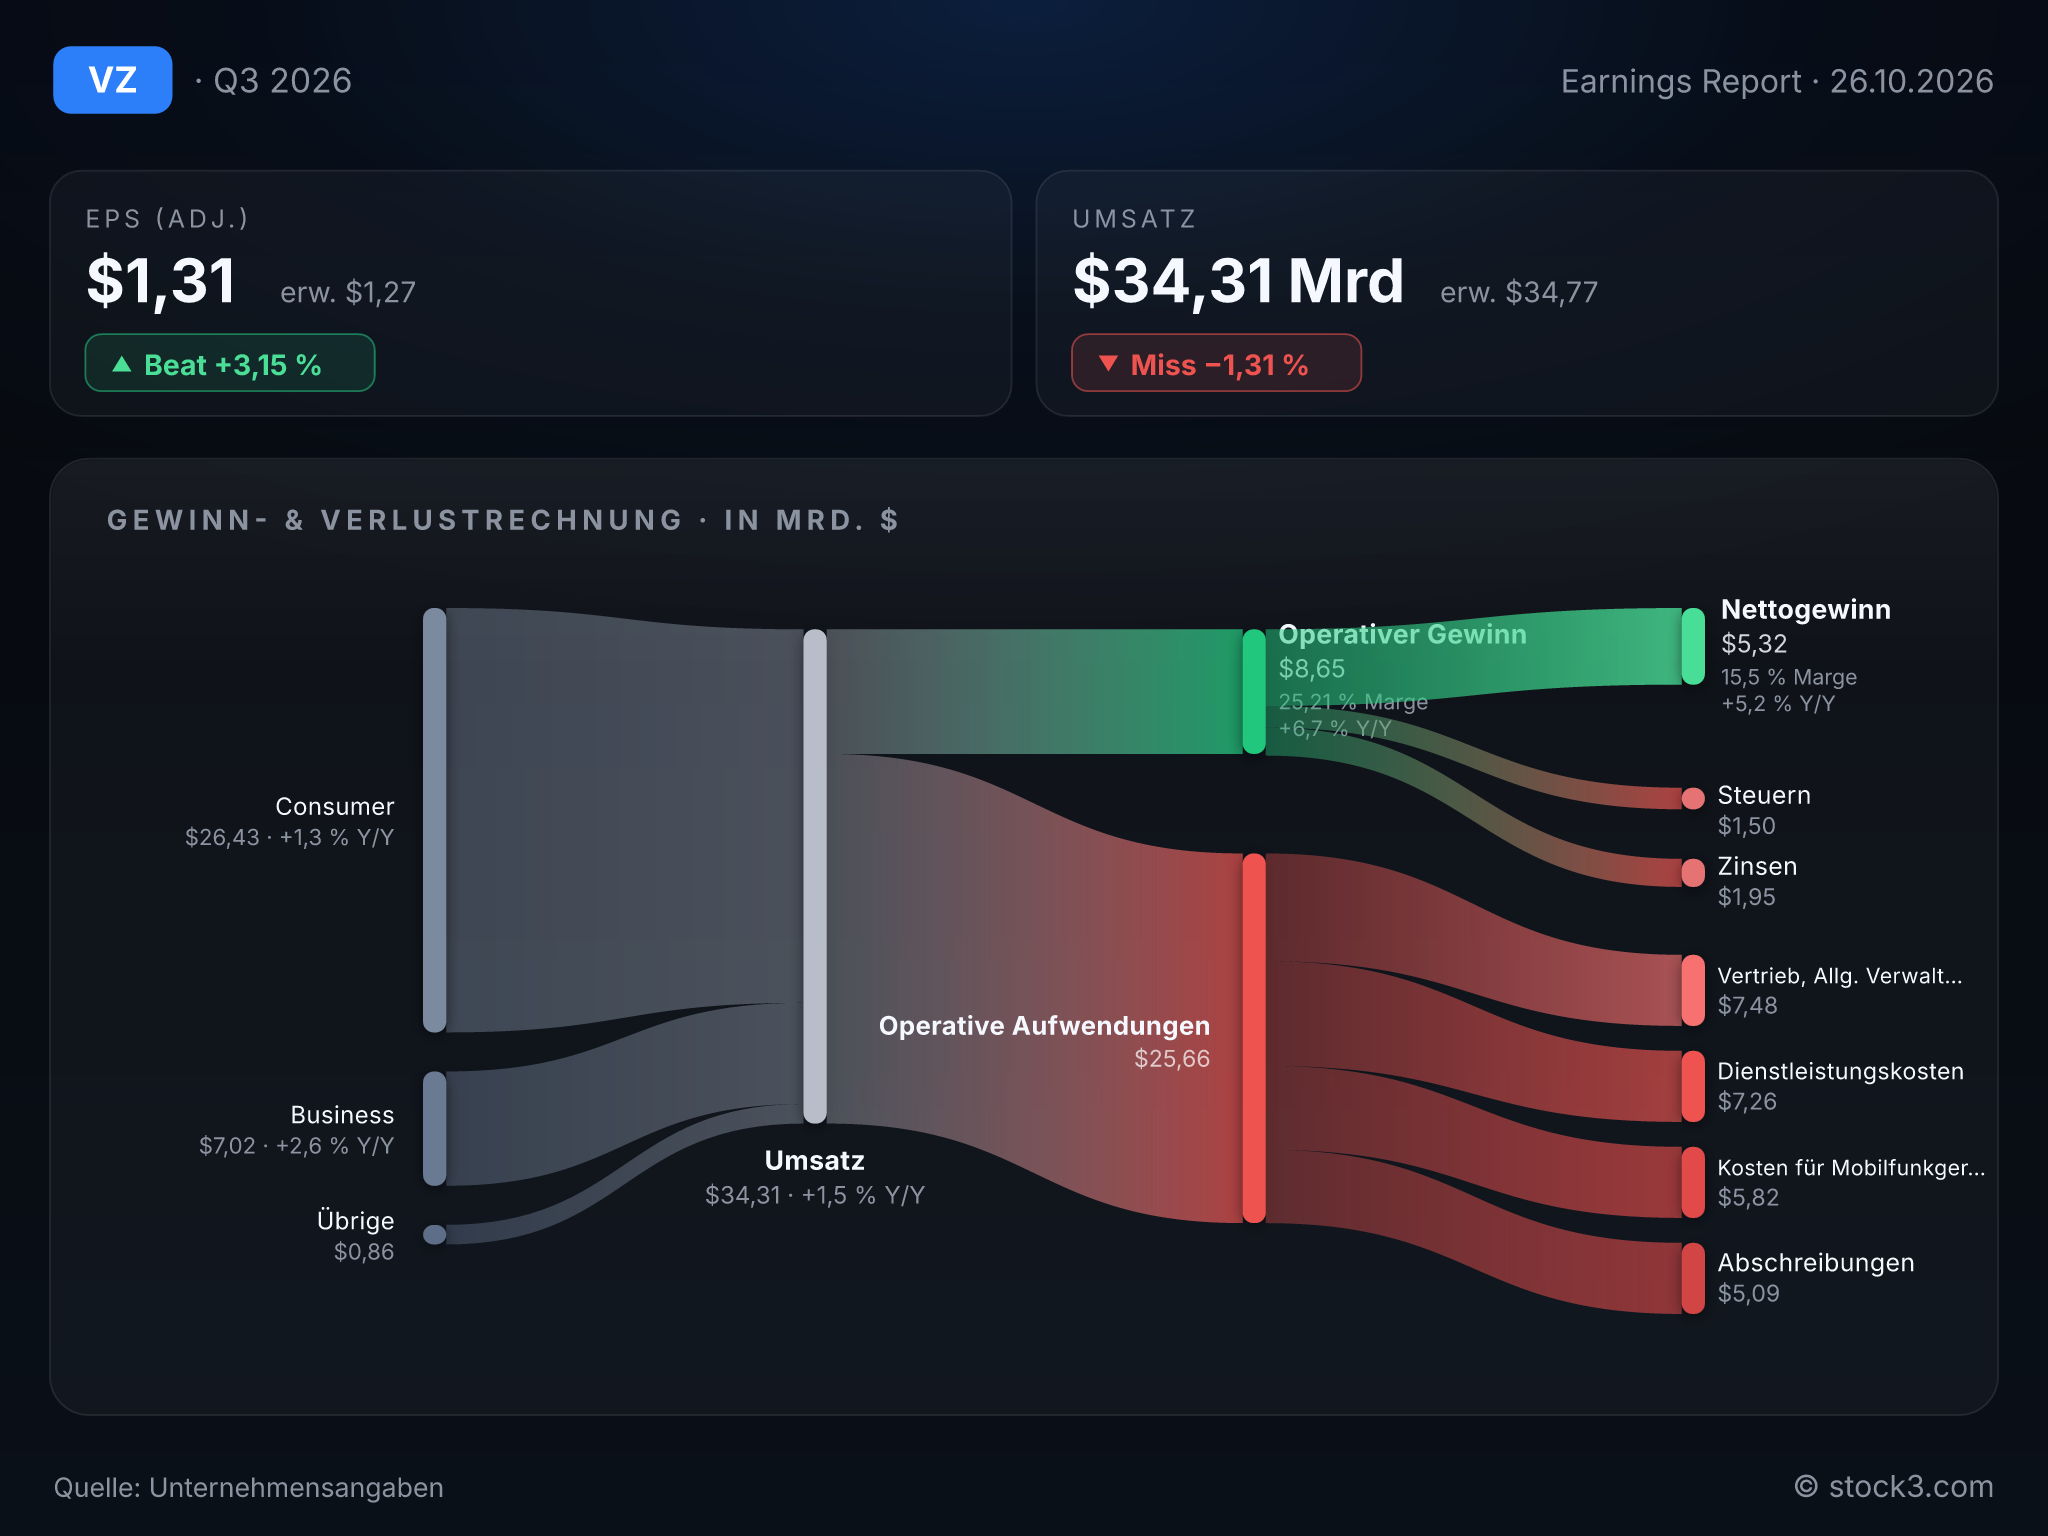
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von VERIZON COMMUNICATIONS INC. (Quelle: Unternehmensangaben)
Neukunden kosten deutlich weniger
Bei den Vertragskunden meldet Verizon mit einem Nettozuwachs von 406.000 Telefonanschlüssen nach nur 44.000 im Vorjahresquartal das stärkste dritte Quartal seit fünf Jahren. Hinzu kommen 137.000 neue Vertragskonten, so viele wie seit über zehn Jahren nicht mehr, während die Kündigungsquote von 0,98 auf 0,94 % sinkt. Bemerkenswert ist der geringere Aufwand dafür: Die Ausgaben für Rabatte und Aktionen zur Kundengewinnung fallen um 41 %. CEO Dan Schulman führt den Erfolg darauf zurück, dass Verizon statt hoher Subventionen auf einfache Tarife wie Simplicity und ein erweitertes Treueprogramm setzt.
Dem Kundenzuwachs steht allerdings ein Rückgang des durchschnittlichen Serviceumsatzes je Vertragskonto um 1,9 % auf 168,08 USD gegenüber. Verizon wächst derzeit also über die Zahl der Kunden, nicht über den Preis je Konto. Das funktioniert, solange die Kundenbasis wächst und weniger Kunden kündigen. Der Free Cashflow steigt um 12,1 % auf 7,8 Mrd. USD, wozu auch die niedrigeren Investitionen von 3,7 Mrd. USD nach 4,3 Mrd. USD im Vorjahresquartal beitragen.
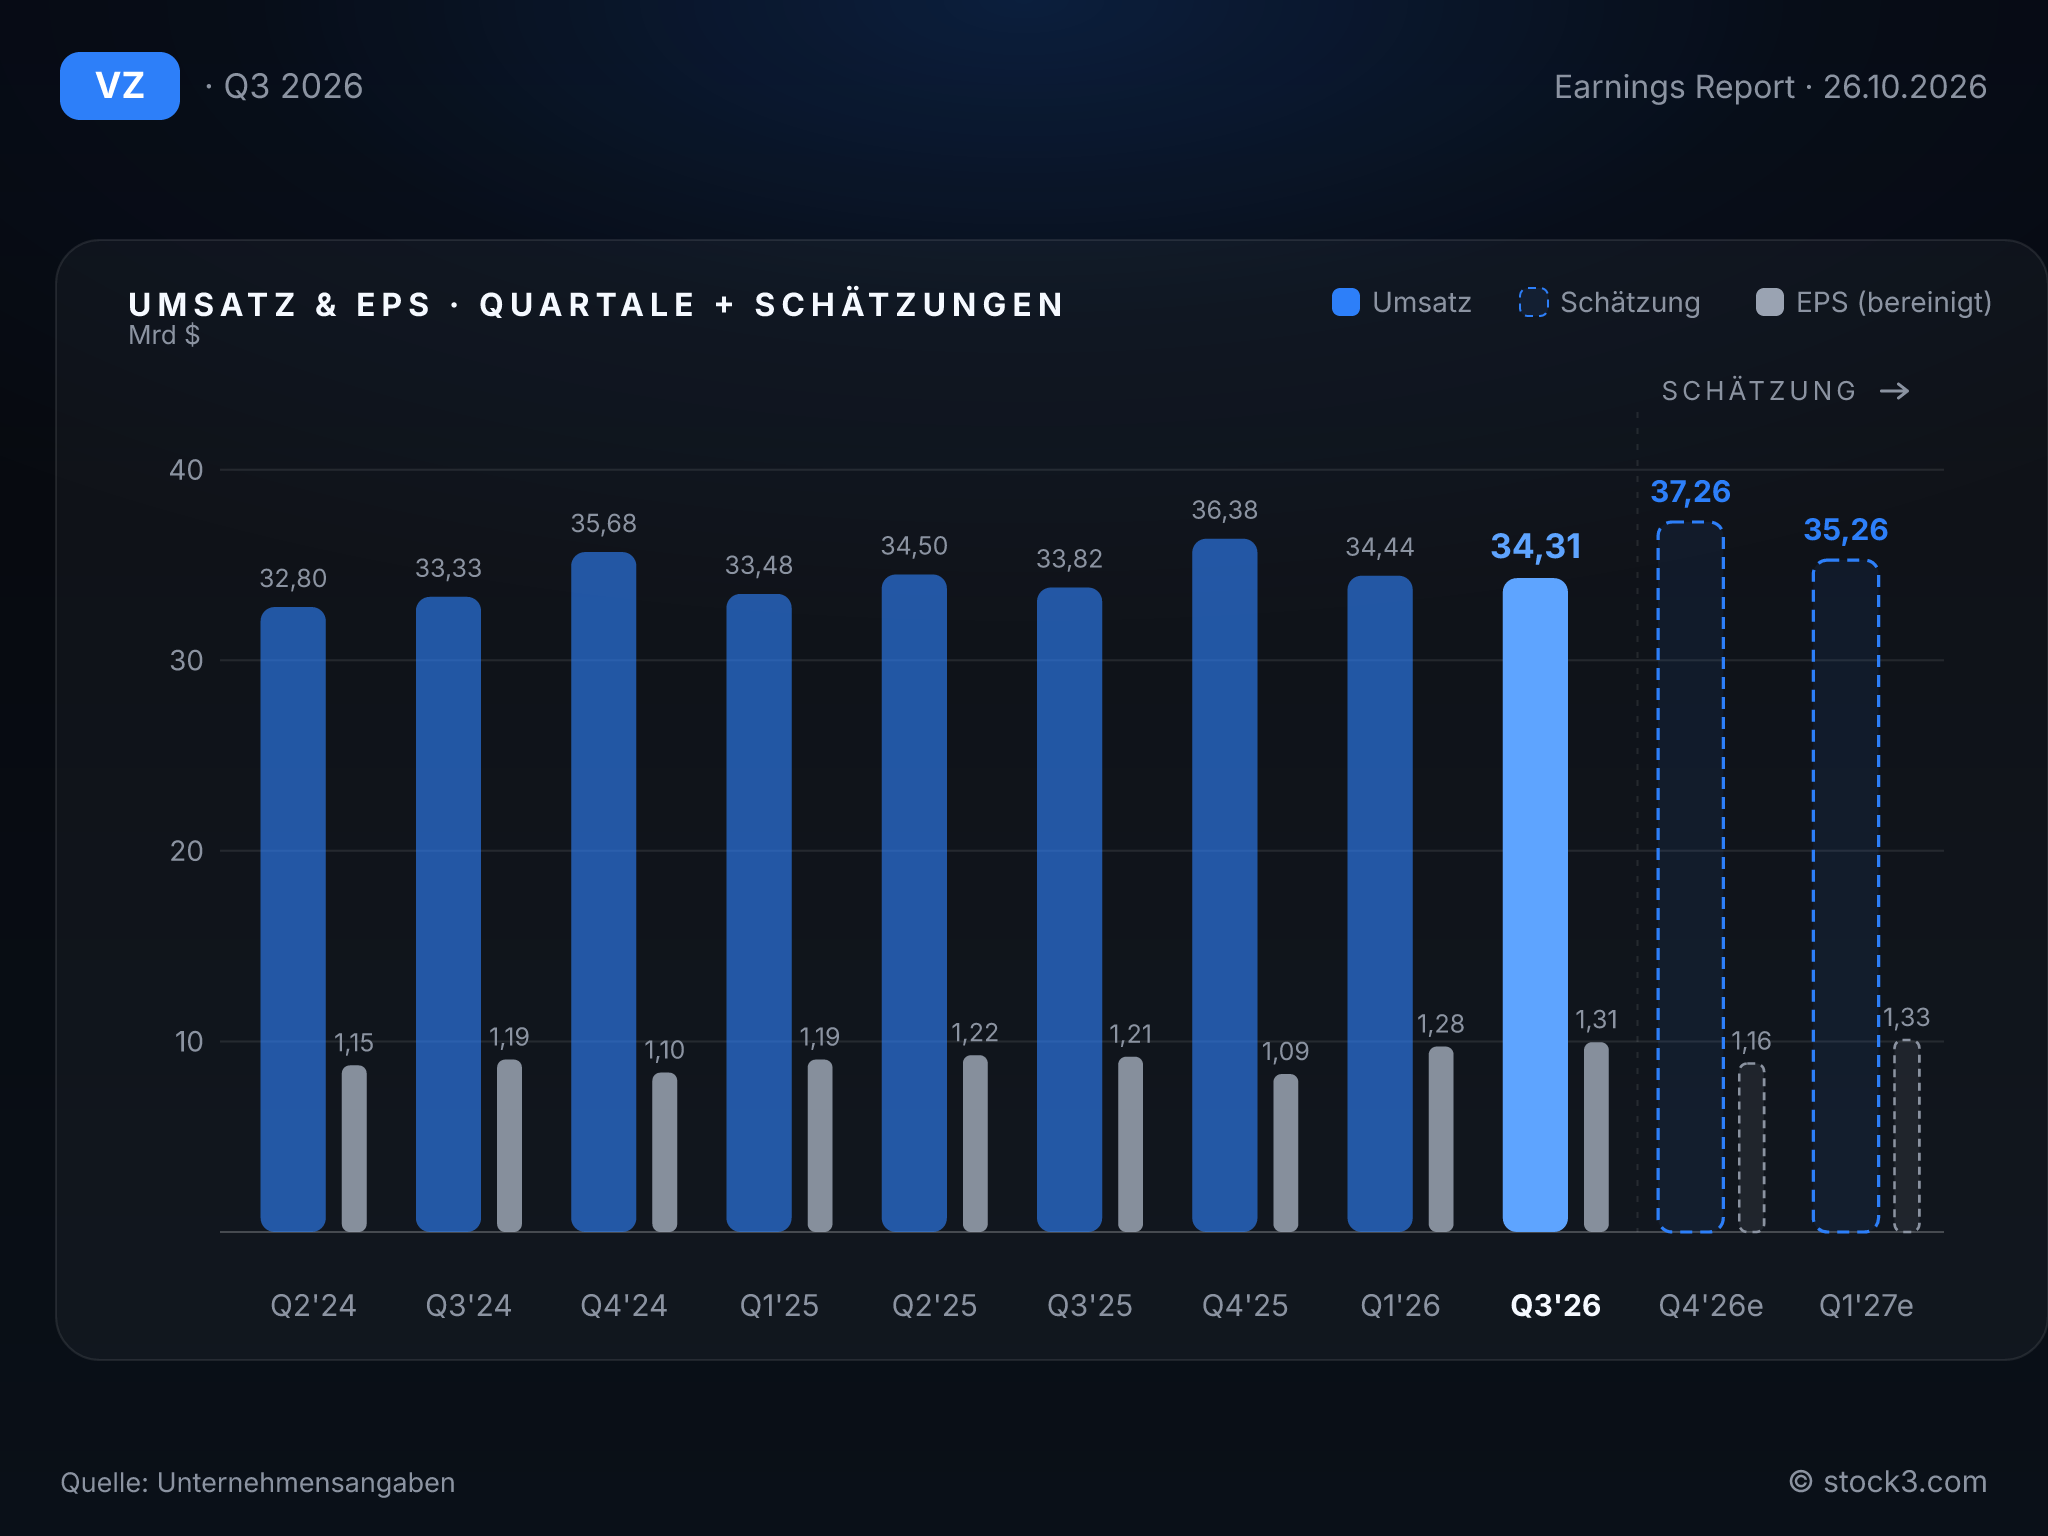
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Zum dritten Mal in Folge hebt Verizon die Jahresprognose an, diesmal über die Erwartungen der Analysten hinaus. Das bereinigte EPS soll 2026 nun 5,04 bis 5,06 USD erreichen, nach zuvor 4,99 bis 5,04 USD; die durchschnittliche Analystenschätzung liegt bei 5,00 USD. Beim Free Cashflow peilt das Management jetzt ein Plus von knapp 12 % an statt 9 % bis 10 %, beim Nettozuwachs an Telefon-Vertragskunden 1,1 bis 1,2 Mio. statt der oberen Hälfte von 750.000 bis 1 Mio. Die Investitionsplanung von 16,0 bis 16,5 Mrd. USD bestätigt der Konzern.
Für die Qualität des Wachstums zählt vor allem die Entwicklung im Servicegeschäft. Nach 1,6 % im ersten und 2,8 % im zweiten Quartal soll der Serviceumsatz aus Mobilfunk und Breitband im vierten Quartal um rund 4,0 % zulegen; für das Gesamtjahr strebt Verizon die obere Hälfte der Spanne von 2,5 bis 3,0 % an. Damit soll sich die Beschleunigung des Wachstums im Kerngeschäft von Quartal zu Quartal fortsetzen. Der Konzernumsatz wächst dagegen weiter im bisherigen Tempo, weil das schrumpfende Gerätegeschäft den Fortschritt teilweise überdeckt. Der CEO spricht entsprechend selbstbewusst von einer mehrjährigen Wachstumsgeschichte, die erst ein Jahr alt sei. Mit drei Prognoseanhebungen in Folge hat er sich diesen Ton erarbeitet.
Kennzahlen im Überblick
| Kennzahl | 2025 | 2026e | 2027e |
|---|---|---|---|
| Umsatz | 138,19 Mrd. USD | 140,74 Mrd. USD | 143,33 Mrd. USD |
| EPS | 4,71 USD | 5,00 USD | 5,25 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2025 bereinigt (Summe der Quartale)
Fazit: Die Rekordmarge von 40,2 % und die dritte Prognoseanhebung in Folge wiegen schwerer als die Umsatzlücke von rund 1,3 % zum Konsens. Sie geht auf das bewusst zurückgefahrene Gerätegeschäft zurück. Belastend bleiben der sinkende Umsatz je Vertragskonto und die um 17,2 % gestiegenen Zinskosten, die einen Teil des operativen Fortschritts aufzehren. Auf Basis der Analystenschätzungen ergibt sich ein KGV von 8,9 für 2026 und 8,5 für 2027 bei einem erwarteten Gewinnwachstum von 5 %. Die Tendenz für die Verizon-Aktie fällt positiv aus. Weniger Handys verkaufen und trotzdem mehr verdienen: Diese Rechnung geht bei Verizon inzwischen auf.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
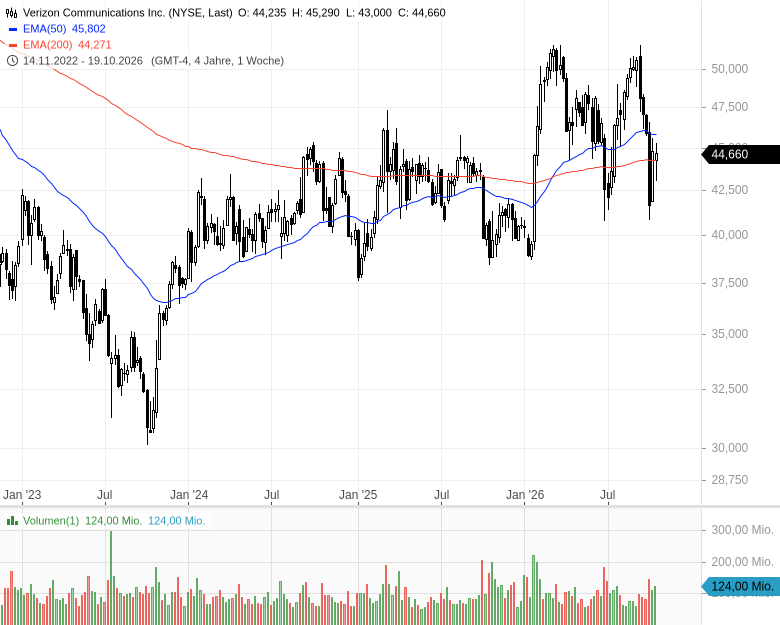
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

