US-Inflation, Cisco-Zahlen und EZB-Reden prägen die Woche
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke - VerkaufenKaufen
Die Woche startet mit einem vollen Earnings-Kalender und endet mit den Quartalszahlen von Cisco und Applied Materials. Dazwischen liegen am Dienstag die US-Inflationsdaten für Oktober – der wichtigste Konjunkturtermin der Woche. Die EZB ist mit mehreren Lagarde-Auftritten präsent, einen Zinsentscheid gibt es diesmal nicht.
Konjunktur:
Den Auftakt macht in der Nacht auf Dienstag das BoJ Summary of Opinions aus Japan. Das Stimmungsbild der jüngsten Notenbanksitzung löst traditionell wenig Marktbewegung aus, kann aber Hinweise auf die künftige Zinslinie der Bank of Japan liefern.
Der zentrale Termin der Woche folgt am Dienstagnachmittag: Um 14:30 Uhr veröffentlichen die USA gleich mehrere Inflationskennziffern für Oktober. Erwartet wird die Kerninflation (Core Inflation Rate YoY) bei 2,5 %, nach zuvor 2,6 %. Die monatliche Teuerung (Inflation Rate MoM) soll auf 0,3 % zurückgehen, nach 0,6 % im Vormonat. Hinzu kommen die Gesamtindizes Inflation Rate und CPI s.a., für die der Konsens jeweils 337 Punkte vorsieht – nach zuvor 336,94 respektive 336,3 Punkten. So viel Gewicht haben diese Daten, weil sie unmittelbar in die Erwartungen zum weiteren Zinspfad der Fed einfließen, zumal der Markt bereits auf eine Verlangsamung der Teuerung setzt.
Am Mittwoch tritt EZB-Präsidentin Lagarde erneut öffentlich auf. Am Donnerstag legt die Notenbank dann mit dem Economic Bulletin ihre eigene Einschätzung der Wirtschaftslage im Euroraum vor, ergänzt am selben Abend durch zwei weitere Lagarde-Auftritte. Einen Zinsentscheid gibt es in dieser Woche nicht, doch dürften die Reden Hinweise auf die Tonlage der EZB für die kommenden Monate liefern.
Earnings:
Der Montag ist earnings-seitig der dichteste Tag der Woche. Vorbörslich berichten unter anderem Constellation Energy – als Energieversorger mit starkem Nuklear- und Datacenter-Bezug im Fokus der KI-Stromdebatte –, der Private-Equity-Riese KKR sowie Take-Two Interactive, dessen Zahlen auch mit Blick auf die Erwartungen an kommende Großtitel Beachtung finden. Nachbörslich folgt Occidental Petroleum als einer der größeren Öl- und Gaskonzerne. Daneben legen Ferguson, Rocket Lab, NRG Energy und Skydance ihre Zahlen vor.
Am Dienstag rückt nachbörslich CoreWeave in den Fokus: Der auf KI-Cloud-Infrastruktur spezialisierte Anbieter lässt mit seinen Zahlen Rückschlüsse auf die Nachfrage nach KI-Rechenkapazität zu. Vorbörslich berichtet zudem TransDigm.
Am Mittwoch steht mit Vylor nur ein kleinerer Name auf der Agenda.
Den Wochenschluss bilden am Donnerstag zwei Schwergewichte. Cisco legt nachbörslich Zahlen vor und gilt wegen seines breiten Netzwerk- und Infrastrukturgeschäfts als Gradmesser für Unternehmensausgaben im Technologiesektor. Ebenfalls nachbörslich berichtet Applied Materials, dessen Geschäft mit Fertigungsanlagen für Halbleiter direkt von der Investitionsbereitschaft der Chipbranche abhängt. Vorbörslich rundet Nebius Group, ein weiterer Anbieter von KI-Infrastruktur, den Tag ab.
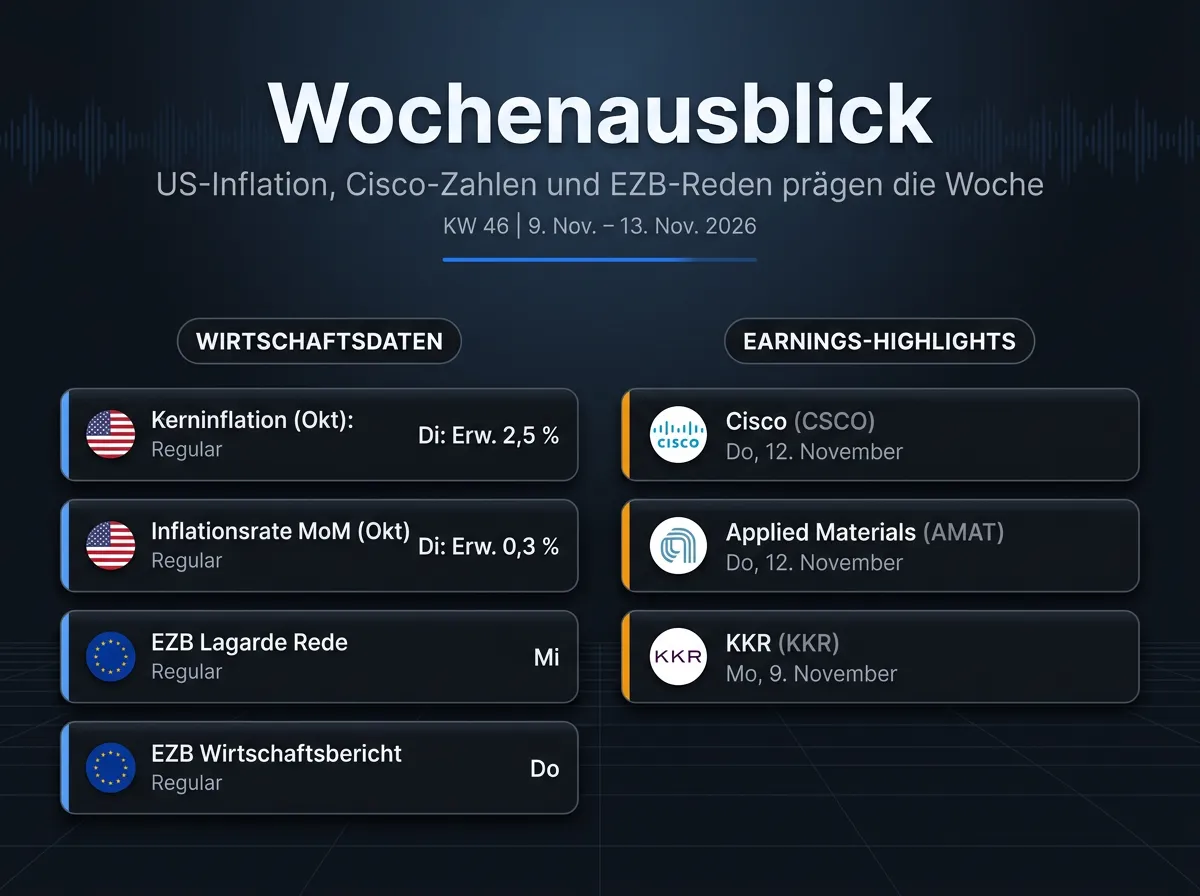
Die wichtigsten Konjunkturtermine und Quartalszahlen der neuen Börsenwoche im Überblick.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

