CISCO: Netzwerke treiben das stärkste Wachstum seit über 15 Jahren
- Lesezeichen für Artikel anlegen
- Artikel Url in die Zwischenablage kopieren
- Artikel per Mail weiterleiten
- Artikel auf X teilen
- Artikel auf WhatsApp teilen
- Ausdrucken oder als PDF speichern
Erwähnte Instrumente
- VerkaufenKaufen
Schnell. Sicher. Direkt.Trading über stock3 war noch nie so einfach.
Mehr erfahren Nein, danke
Der Ausbau der KI-Rechenzentren macht Cisco zum Wachstumswert: Das Netzwerkgeschäft treibt Umsatz und Gewinn so stark nach oben wie seit über 15 Jahren nicht mehr und lässt die Jahresprognose deutlich steigen. Doch die bereinigte Bruttomarge sinkt von 68,1 auf 65,6 %; für das laufende Quartal plant das Management zudem mit weniger Tempo.
| ✦ Auf einen Blick |
|---|
|
• Der Umsatz steigt um 24 % auf 18,52 Mrd. USD und liegt über der durchschnittlichen Analystenschätzung von 18,12 Mrd. USD. • Das bereinigte EPS klettert von 1,00 auf 1,40 USD, erwartet waren 1,33 USD. • Das Netzwerkgeschäft wächst um 43 % auf 11,13 Mrd. USD. • Cisco hebt die Jahresprognose auf 74,8 bis 75,8 Mrd. USD Umsatz und 5,47 bis 5,53 USD bereinigtes EPS an. • Die Umsatzprognose für das zweite Quartal von 18,0 bis 18,2 Mrd. USD entspricht einem impliziten Wachstum von 17,9 %. |
Cisco steigert den Umsatz im ersten Quartal des Geschäftsjahres 2027 um 24 % gegenüber dem Vorjahresquartal auf 18,52 Mrd. USD. Damit übertrifft der Konzern sowohl die durchschnittliche Analystenschätzung von 18,12 Mrd. USD als auch die Obergrenze der eigenen Prognose von 18,2 Mrd. USD. Laut Cisco ist das die höchste Wachstumsrate seit über 15 Jahren. Für das laufende Quartal rechnet das Management allerdings bereits mit einem spürbar langsameren Wachstum.
Für den Vergleich mit den Schätzungen ist die bereinigte Rechnung (Non-GAAP) maßgeblich. Das bereinigte EPS klettert von 1,00 auf 1,40 USD und übertrifft die durchschnittliche Analystenschätzung von 1,33 USD klar. Die bereinigte operative Marge steigt von 34,4 % im Vorjahresquartal auf den Rekordwert von 37,8 %. Nach GAAP erhöht sich das verwässerte EPS von 0,72 auf 1,14 USD.
Der Gewinnsprung beruht allerdings nicht auf besseren Preisen. Die bereinigte Bruttomarge fällt von 68,1 auf 65,6 %, im Produktgeschäft sogar von 67,2 auf 63,7 %. Den Ausgleich schafft die Kostenseite: Die bereinigten operativen Ausgaben steigen nur um 2 %, während der Umsatz um fast ein Viertel zulegt. Finanzchef Mark Patterson spricht von einem erheblichen operativen Hebel. Das trifft zu, doch Cisco bezahlt das Wachstum mit niedrigeren Bruttomargen. Für die Gewinnqualität spricht der operative Cashflow, der um 36 % auf 4,4 Mrd. USD steigt.
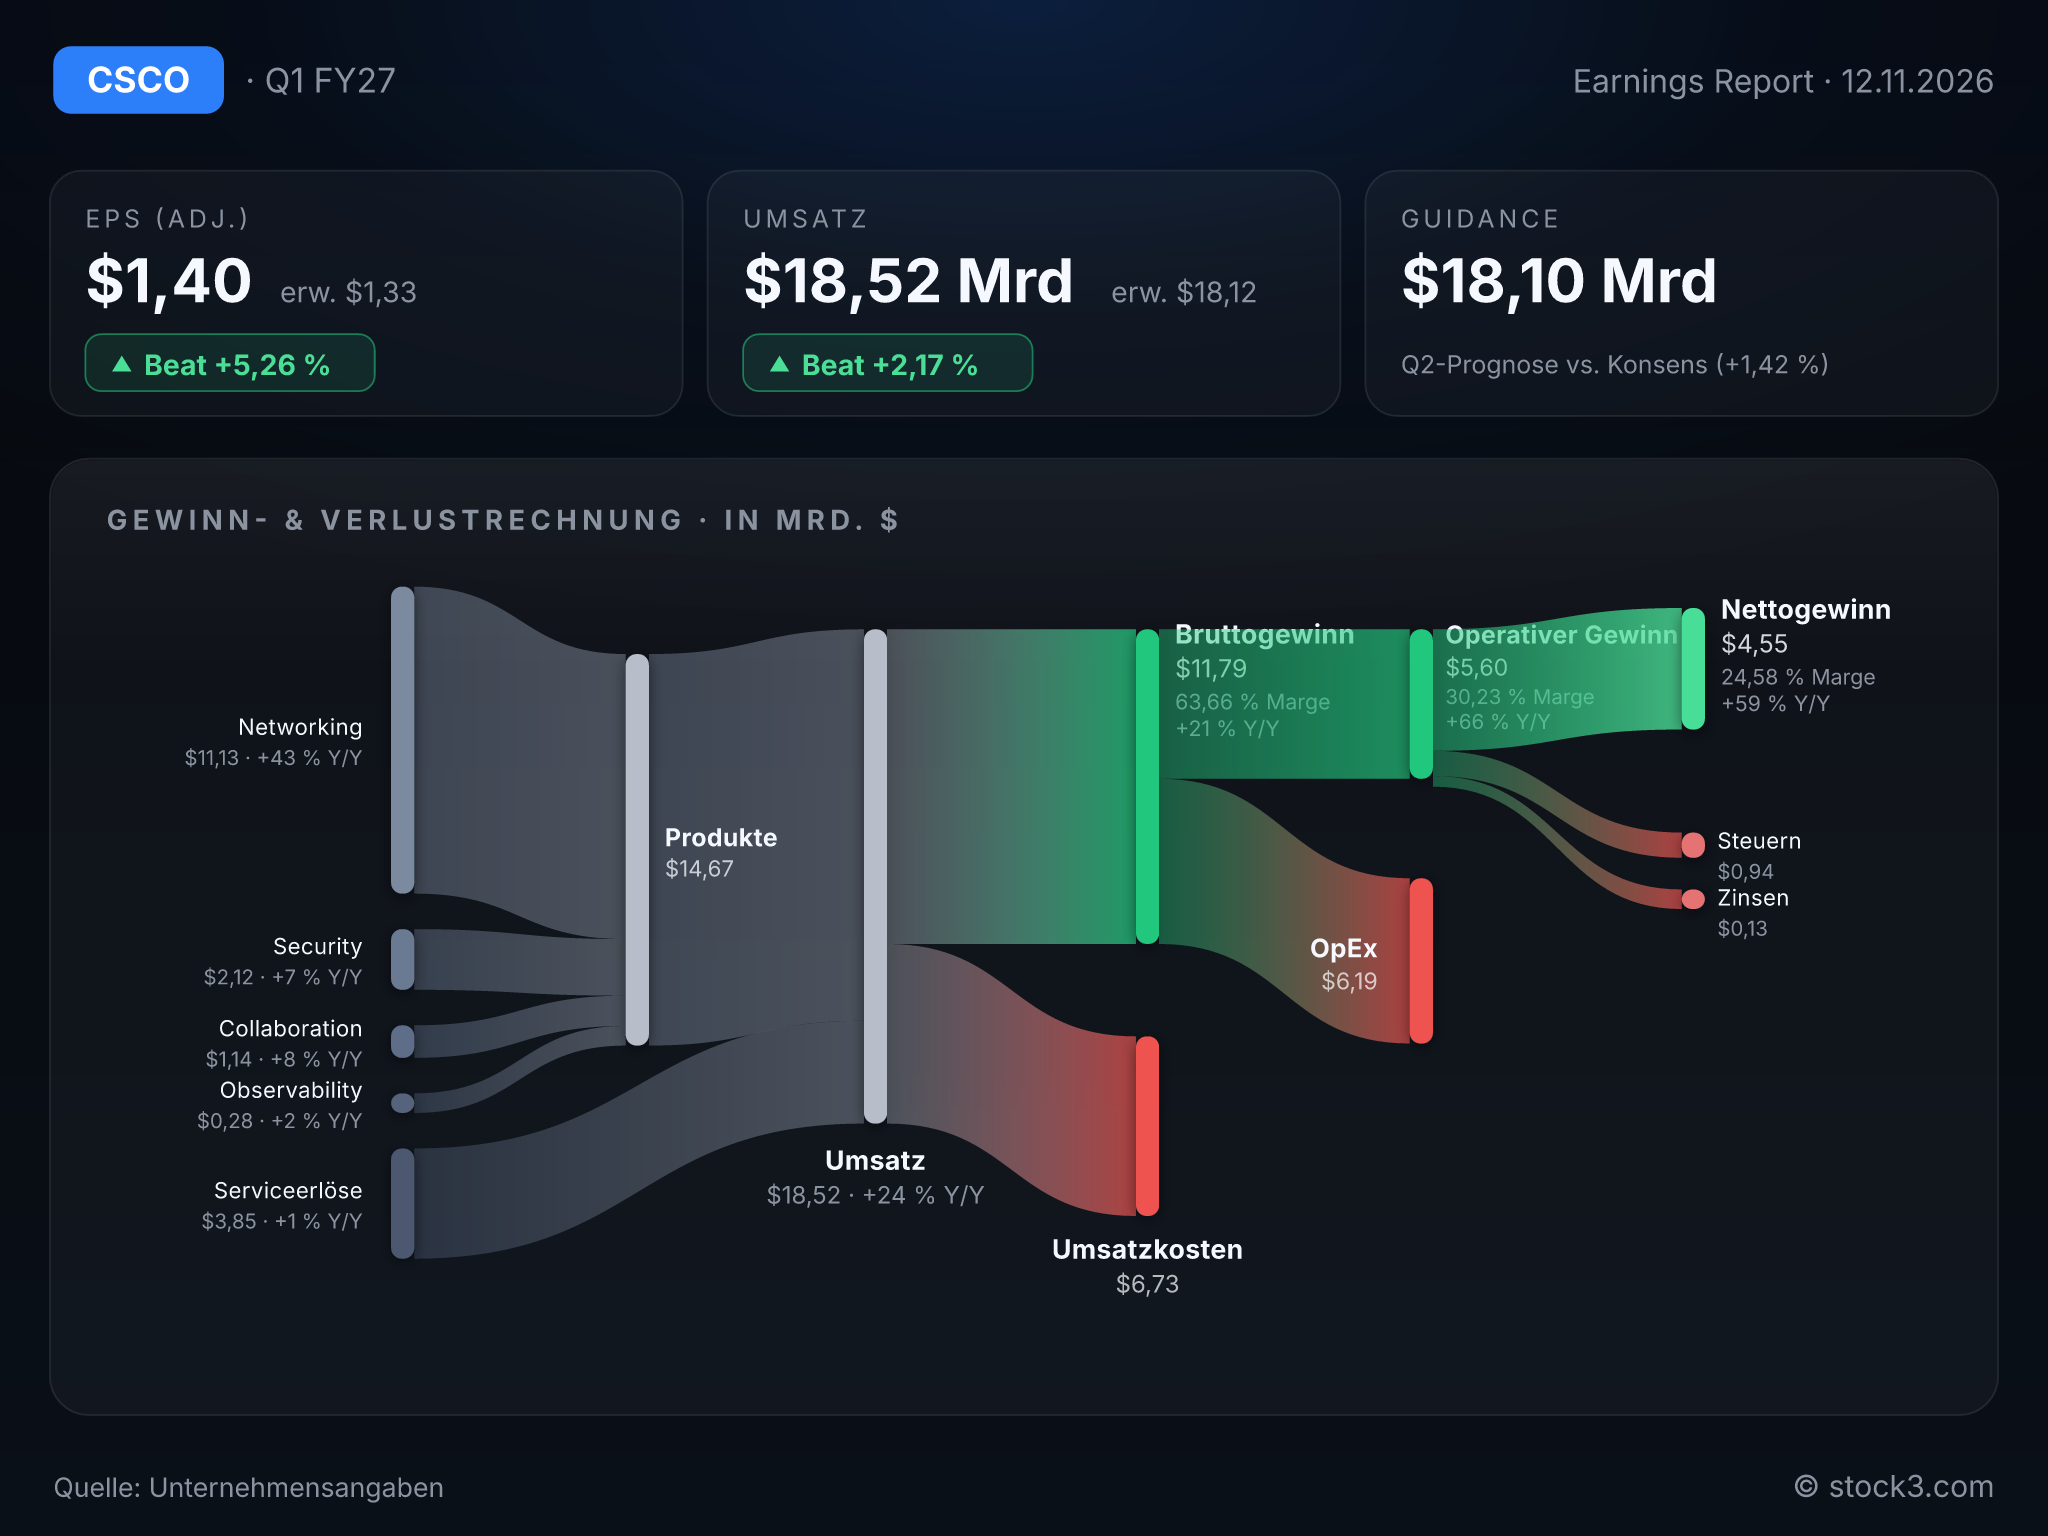
Kennzahlen des Quartals im Überblick: Ergebnis, Umsatz und Umsatzverteilung von Cisco. (Quelle: Unternehmensangaben)
Die Netzwerksparte trägt fast das gesamte Wachstum
Das Netzwerkgeschäft wächst um 43 % auf 11,13 Mrd. USD und stellt damit weit mehr als die Hälfte des Konzernumsatzes. Security und Collaboration kommen nur auf einstellige Zuwächse; das Servicegeschäft tritt mit einem Plus von 1 % praktisch auf der Stelle. Regional ist die Nachfrage dagegen breit verteilt: Alle drei Regionen wachsen zweistellig, angeführt von Amerika mit 28 %.
Den Treiber benennt das Management selbst: Die Erwartung für KI-Infrastrukturumsätze mit Hyperscalern, also den großen Cloud-Anbietern, steigt für das Geschäftsjahr 2027 auf 9 Mrd. USD und damit auf mehr als das Doppelte des Vorjahres. Zugleich nennt Cisco große, konzentrierte Käufe dieser Kunden ausdrücklich als Risikofaktor. Mit dem Geschäft wächst also auch die Abhängigkeit von wenigen Großabnehmern, während die vertraglich gesicherten künftigen Umsätze (RPO) mit 8 % deutlich langsamer zulegen als der Umsatz.
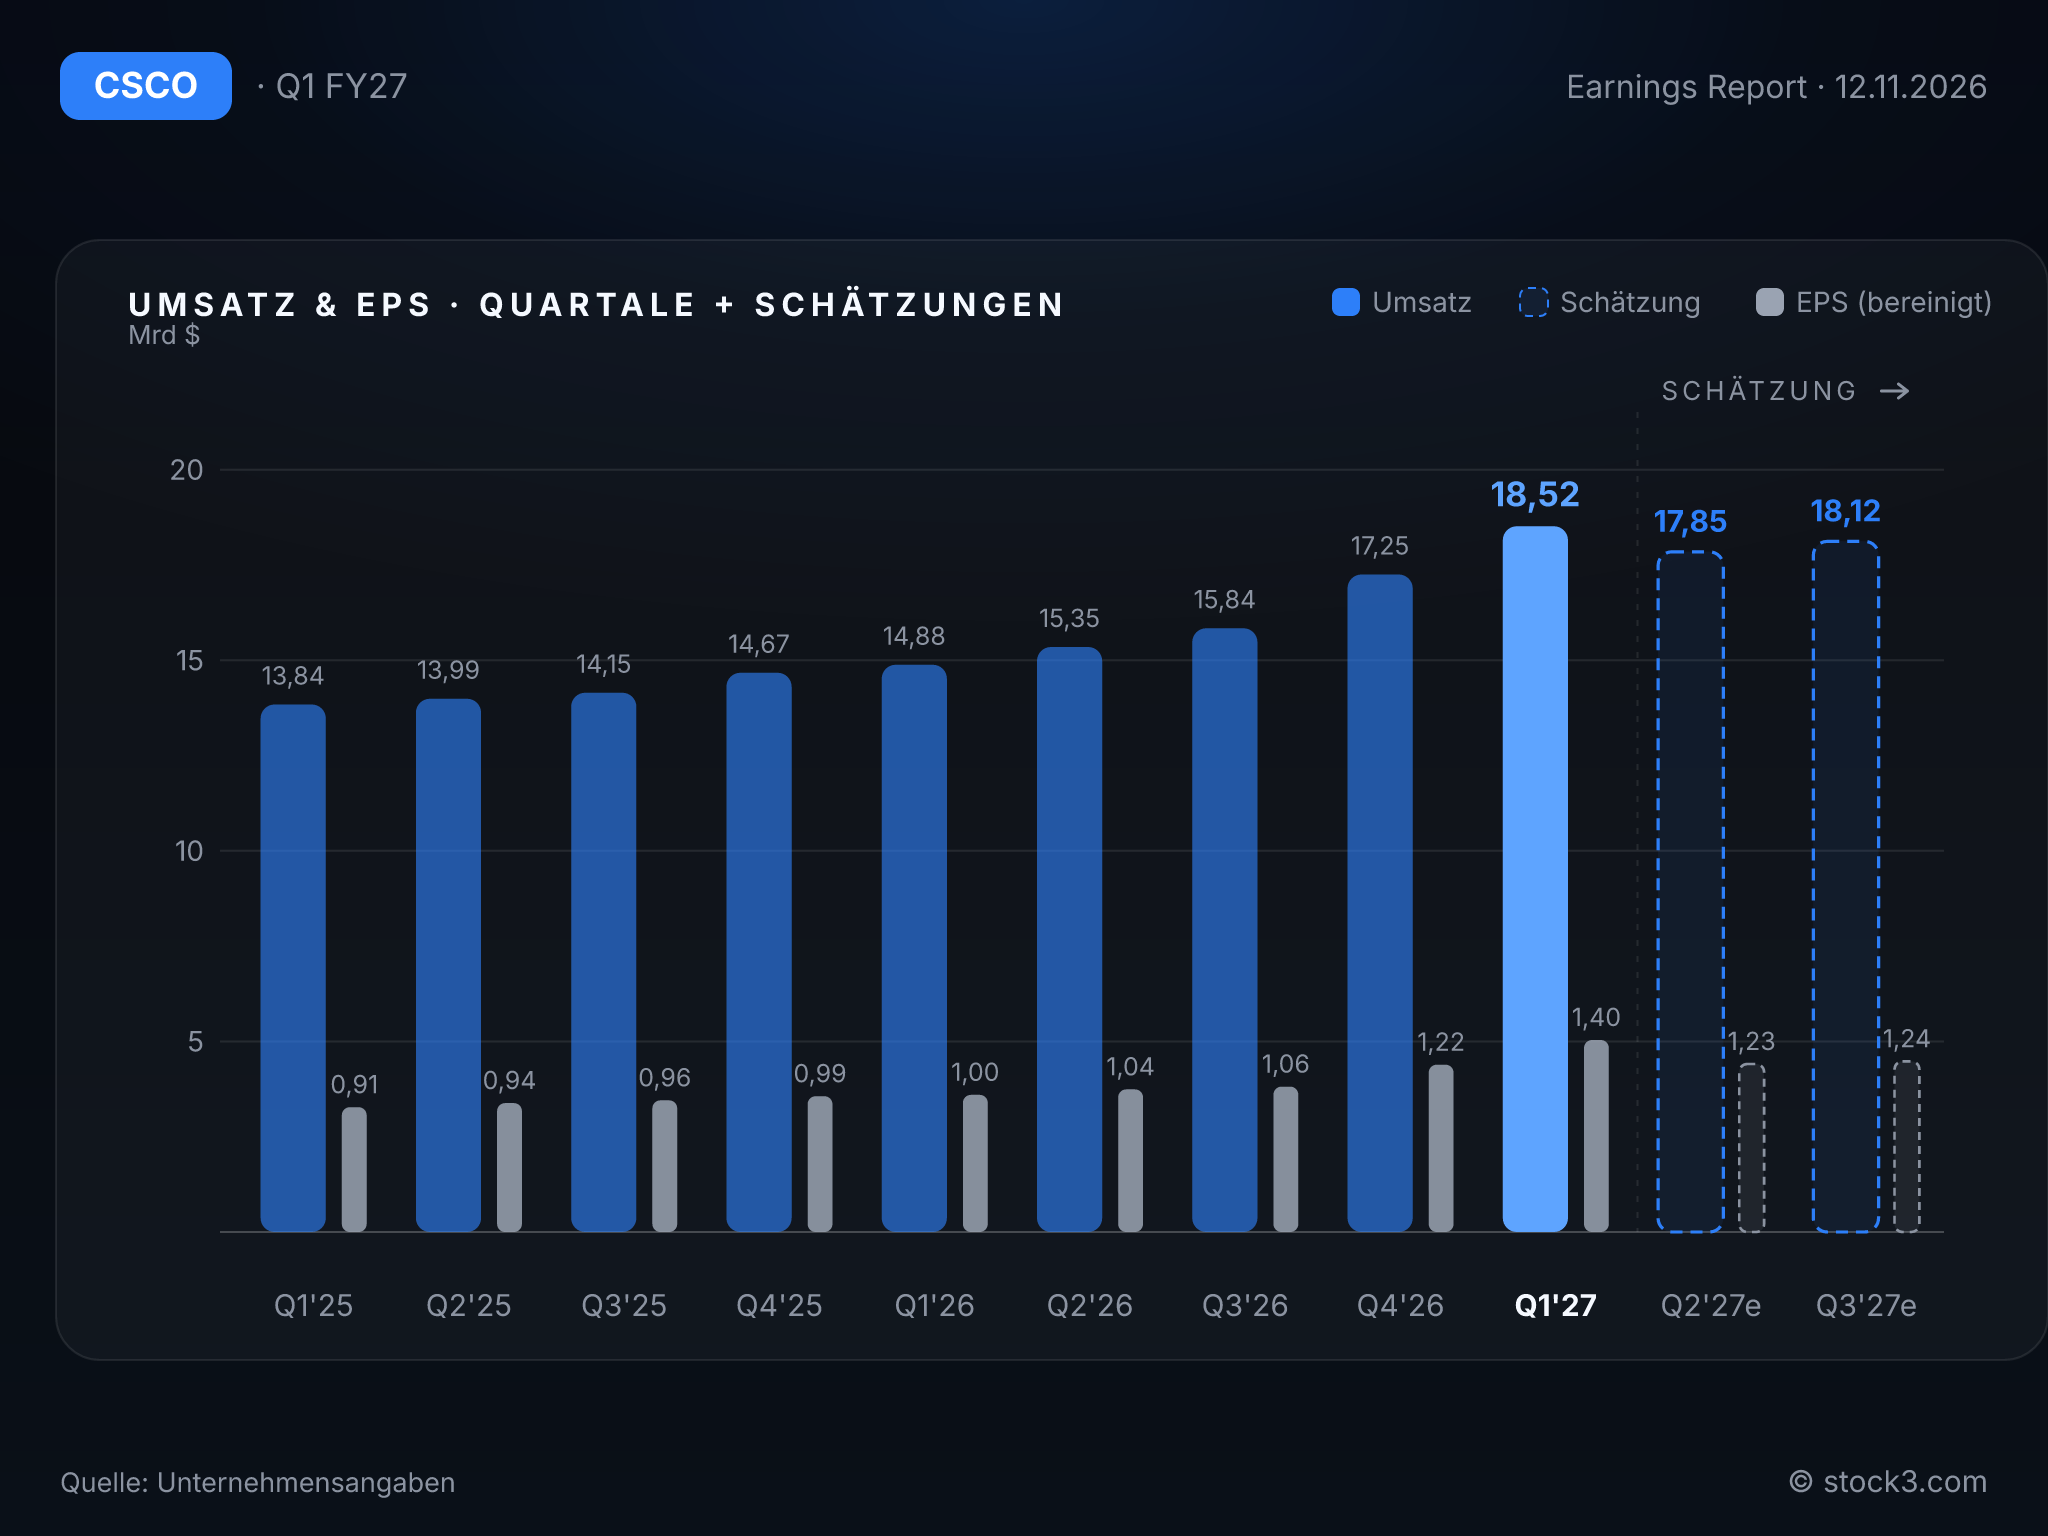
Umsatz und Ergebnis je Aktie im Quartalsverlauf inkl. Analystenschätzungen. (Quelle: Unternehmensangaben)
Ausblick
Während Cisco die Jahresprognose deutlich anhebt, plant das Management für das laufende Quartal mit weniger Schwung. Für das Geschäftsjahr 2027 erwartet der Konzern nun 74,8 bis 75,8 Mrd. USD Umsatz statt zuvor 72,2 bis 73,4 Mrd. USD. Beim bereinigten EPS steigt die Spanne von 5,05 bis 5,11 USD auf 5,47 bis 5,53 USD. Beide Prognosen liegen klar über dem Analystenkonsens von 72,99 Mrd. USD beziehungsweise 5,10 USD.
Für das zweite Quartal stellt Cisco 18,0 bis 18,2 Mrd. USD Umsatz in Aussicht und liegt damit leicht über der durchschnittlichen Analystenschätzung von 17,85 Mrd. USD. Beim bereinigten EPS liegt die Spanne von 1,34 bis 1,36 USD deutlich über dem Konsens von 1,23 USD. Die Mitte der Umsatzspanne entspricht jedoch einem impliziten Wachstum von 17,9 % und damit einer spürbaren Verlangsamung gegenüber dem ersten Quartal. Absolut läge der Umsatz sogar unter dem gerade gemeldeten Wert; auch die bereinigte operative Marge soll mit 36 bis 37 % unter dem Rekordwert bleiben.
Das liest sich als vorsichtige Planung eines Managements, das seine eigenen Prognosespannen gerade durchweg übertroffen hat. Am längerfristigen Bild lässt Konzernchef Chuck Robbins ohnehin keinen Zweifel: Cisco befinde sich "in der sehr frühen Phase eines mehrjährigen Netzwerk-Superzyklus".
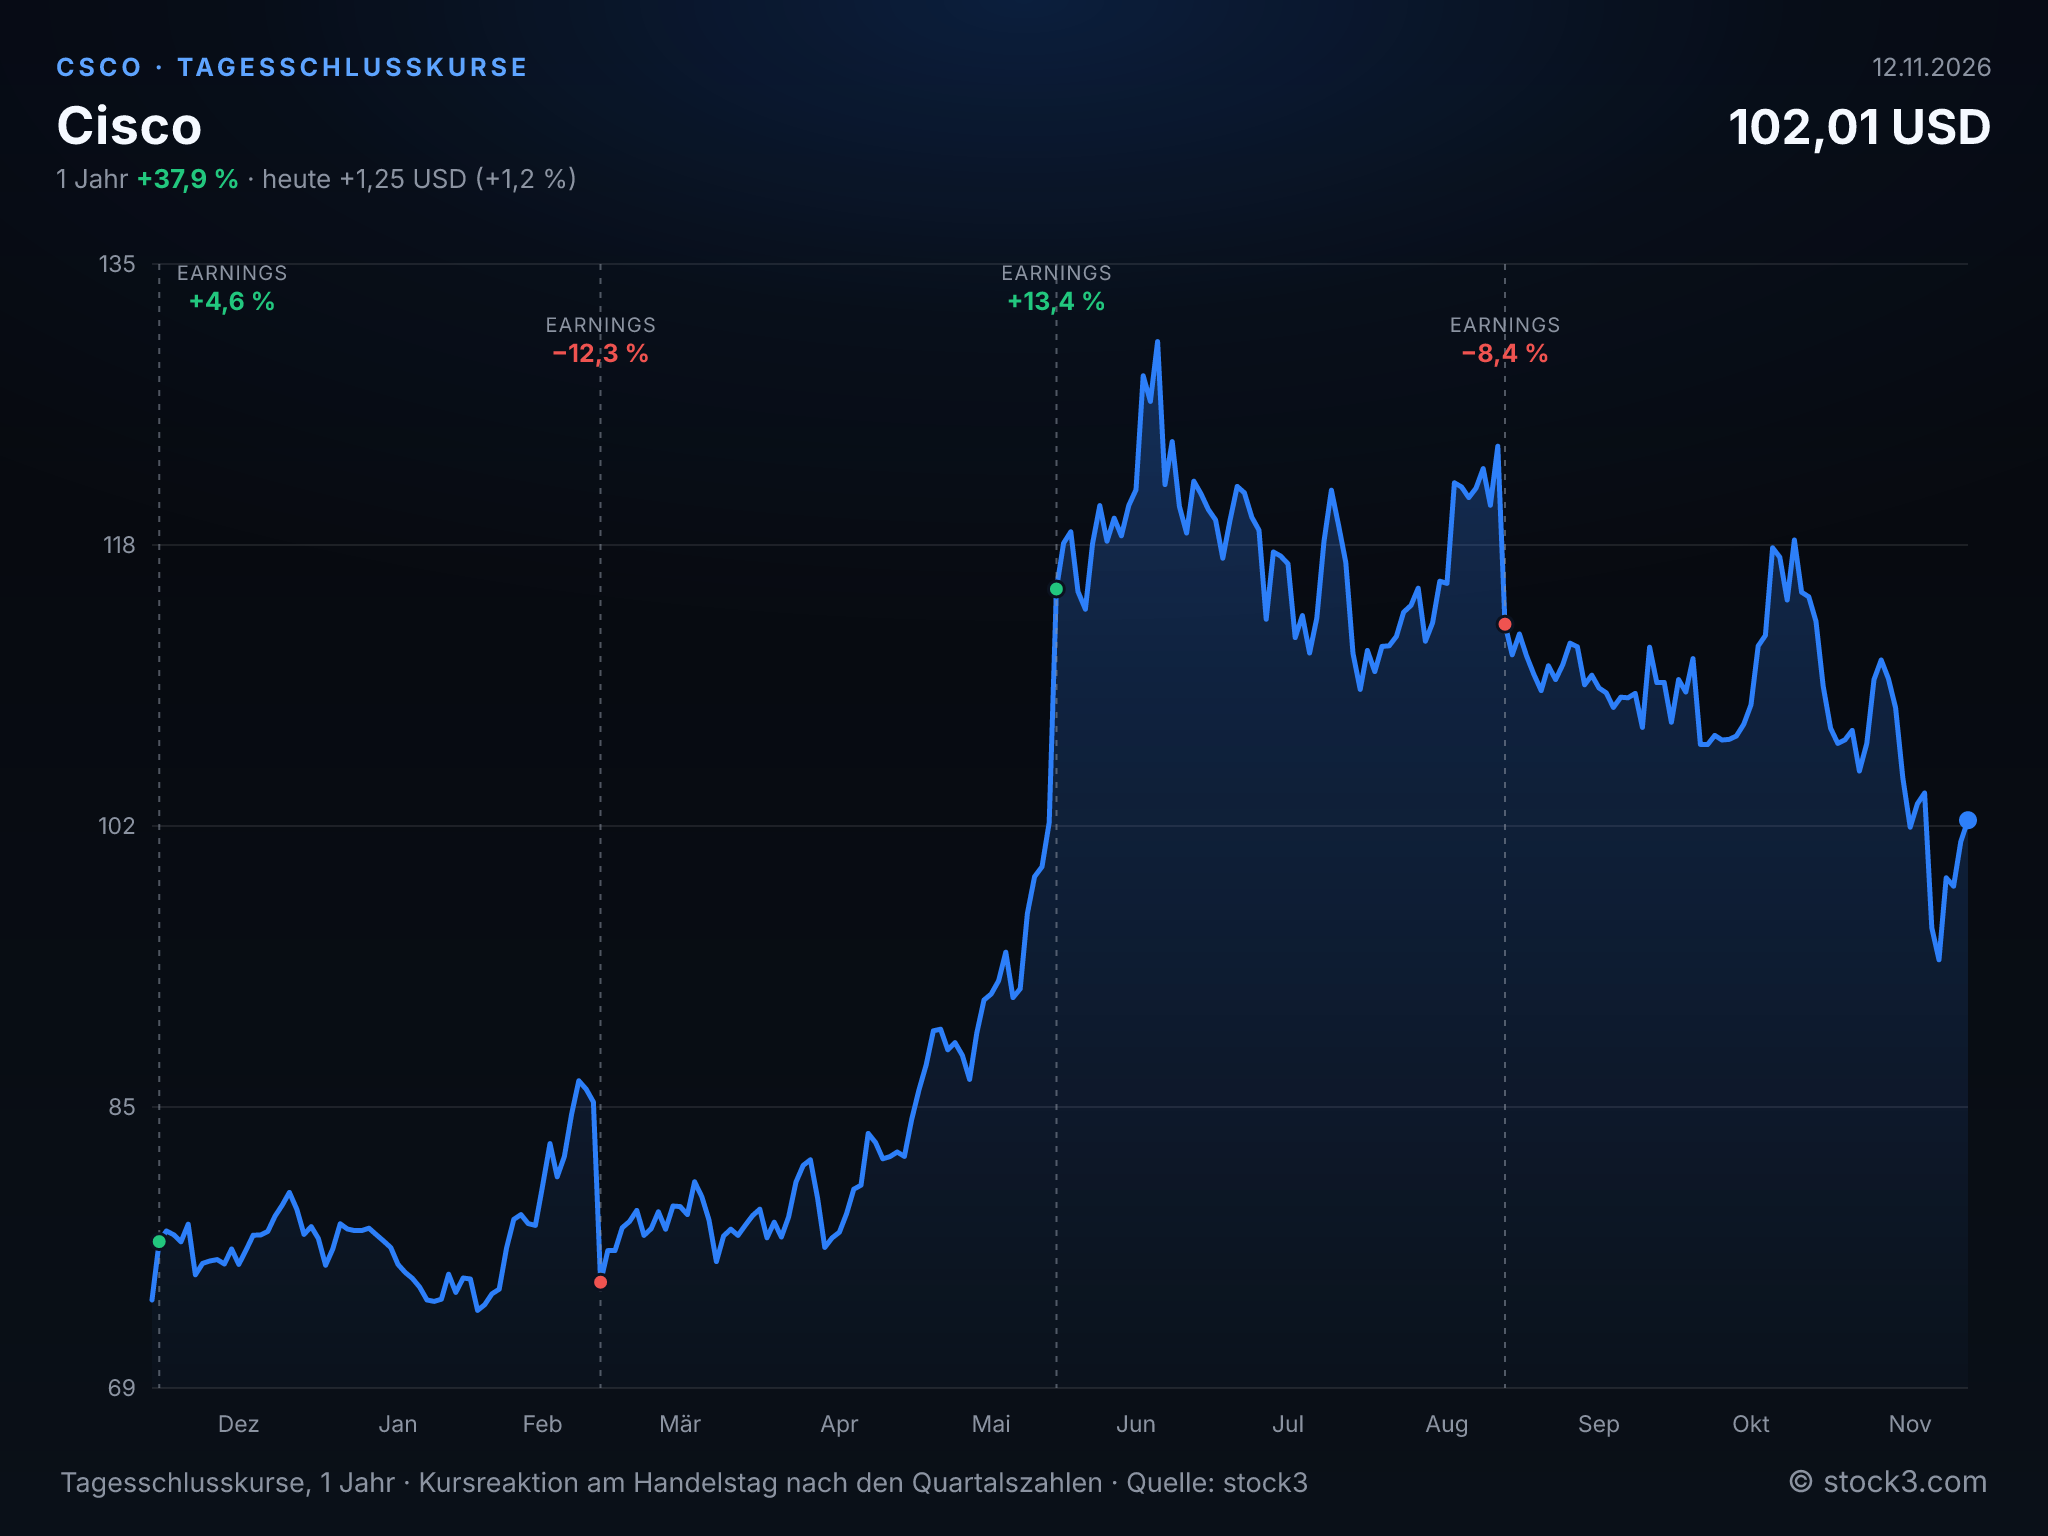
Tagesschlusskurse der Cisco-Aktie über ein Jahr. (Quelle: stock3)
Kennzahlen im Überblick
| Kennzahl | 2026 | 2027e | 2028e |
|---|---|---|---|
| Umsatz | 63,33 Mrd. USD | 72,99 Mrd. USD | 78,04 Mrd. USD |
| EPS | 4,32 USD | 5,10 USD | 5,55 USD |
*e = erwartet (Analystenkonsens, bei US-Unternehmen auf Non-GAAP-Basis); Ist-Jahr 2026 bereinigt (Summe der Quartale)
Fazit: Das Netzwerkgeschäft beschert Cisco das schnellste Wachstum seit über 15 Jahren und eine Jahresprognose weit über den bisherigen Analystenerwartungen. Dagegen stehen die von 68,1 auf 65,6 % gesunkene bereinigte Bruttomarge und ein Quartalsausblick mit spürbar weniger Tempo; zudem hängt der Schwung zunehmend an den Bestellungen weniger Cloud-Konzerne. Auf Basis der Analystenschätzungen liegt das KGV für das Geschäftsjahr 2027 bei 19,9 und für 2028 bei 18,3; das erwartete Gewinnwachstum beträgt 9 %. Die Schätzung für 2027 liegt dabei noch unter der neuen Unternehmensprognose. Solange die Hyperscaler ihre KI-Netzwerke weiter ausbauen, überwiegen für die Aktie die positiven Argumente.
Dieser Beitrag ist unter Einsatz Künstlicher Intelligenz entstanden.
Passende Produkte
| WKN | Long/Short | KO | Hebel | Laufzeit | Bid | Ask |
|---|

